Лектори відеокурсу
-
Людмила Смердова
Головний редактор kadroland, консультант з питань кадрового обліку та трудового права -
Тетяна Донець
Шеф-редактор kadroland, практикуючий юрист, адвокат з 20-річним досвідом роботи -
Тетяна Гуль
Редактор kadroland, консультант з питань оплати праці та трудового законодавства
Про що дізнаєтесь?
- Списки ВО (додаток 5) та відомість (додаток 12): як відображати звільнених і мобілізованих?
- Повідомлення за додатком 4: про що (не) інформувати після 27.06.2026 та які способи подання до ТЦК є актуальними?
- ВОД при прийнятті на роботу: як і в які строки сформувати роздруківку?
- Внутрішнє та зовнішнє звіряння: нові вимоги до процедур.
- Критичність підприємства: як не втратити її до 01.09?
- Сумісники у квоті на бронювання: за яким місцем роботи враховувати?
- Квота на бронювання: як не допустити переліміту?
- Листи міністерств, ОВА, Нацполіції та перевірки СБУ критично важливих підприємств: як реагувати?
- Збільшення рівня зарплати для заброньованих працівників: з якого місяця нараховувати 25 941 грн?
- Зарплатний критерій для критичності збільшився: з якого періоду потрібно орієнтуватися на 25 941 грн та як збільшити за попередні періоди?
 ДОСТУП ДО ПЕРЕГЛЯДУ НЕ НАДАНО
Слухати чи завантажити аудіозапис
Додаткові матеріали
Як працюватиме бронювання після оновлення критеріїв критичності підприємств: роз’яснення Уряду
Текстове розшифрування відео
Недотримання критеріїв щодо розміру середньої заробітної плати для отримання статусу критично важливого підприємства або вимог щодо заробітної плати заброньованого працівника може призвести до негативних наслідків.
Відповідно до пункту 31 Порядку № 76, надана відстрочка від призову підлягає анулюванню у разі невідповідності військовозобов'язаного умовам, зазначеним в абзаці восьмому пункту 8 цього Порядку. Якщо заробітна плата заброньованого працівника є меншою за розмір мінімальної заробітної плати, помноженої на коефіцієнт 2,5 (або на коефіцієнт 3 з вересня місяця), такий працівник втрачає відстрочку.
Орган, який прийняв рішення про визначення роботодавця критично важливим, здійснює моніторинг діяльності підприємств за звітний податковий період щодо виконання вимог, визначених Порядком № 76. Зокрема, перевіряється дотримання вимоги щодо заробітної плати заброньованого працівника (не менше ніж 21 617 гривень 50 копійок, а з вересня місяця — 25 941 гривня).
У разі виявлення порушень цей орган проводить перевірку відповідності підприємства критеріям, зазначеним у пункті 2 Критеріїв № 76 та Порядку № 76, протягом діяльності підприємства з дати прийняття рішення про визначення його критично важливим для функціонування економіки та забезпечення життєдіяльності населення в особливий період. Орган має право перевірити заробітну плату заброньованих працівників, а також відповідність розміру середньої заробітної плати за весь період з дати надання статусу критично важливого підприємства.
За результатами перевірки приймається рішення про відповідність підприємства критеріям або про невідповідність та невиконання вимог щодо заробітної плати заброньованого працівника. У разі невиконання критеріїв щодо середньої заробітної плати чи заробітної плати заброньованого працівника орган скасовує статус критично важливого підприємства.
Втрата статусу критично важливого підприємства призводить до автоматичного анулювання відстрочки від призову для всіх заброньованих працівників цього підприємства. Поновити статус критично важливого підприємства можливо не раніше ніж через 6 місяців.
Щоб уникнути скасування статусу, у разі виявлення недостатнього розміру заробітної плати заброньованого працівника необхідно здійснювати донарахування виплат, які належать до фонду оплати праці (доплати, надбавки, премії, систематична матеріальна допомога), місяць у місяць. Виправлення помилок або донарахування за минулі місяці не завжди є можливим.
Джерела даних та механізм контролю показників заробітної плати
Контроль показників середньої заробітної плати для критичності та заробітної плати заброньованого працівника здійснюється на підставі даних Податкового розрахунку та Реєстру застрахованих осіб.
Для визначення середньої заробітної плати використовуються дані табличної частини Податкового розрахунку. Розрахунок здійснюється шляхом підсумовування значень рядків 1, 1.3, 1.4 та ділення отриманого результату на кількість працівників, зазначену в рядку 1.0.3 (у новій формі — рядок 0.9.2).
Заробітна плата заброньованого працівника контролюється за даними про зарплатні виплати у додатку Д1, які згодом переносяться до Реєстру застрахованих осіб. Виплати, нараховані та відображені місяць у місяць, безпосередньо впливають на показники середньої заробітної плати та доходу конкретного заброньованого працівника.
Наслідки виправлення помилок у нарахуванні заробітної плати
У разі несвоєчасного нарахування або виявлення помилок за минулі періоди необхідно враховувати правила формування фонду оплати праці та заповнення звітності.
Згідно з пунктом 1.6.2 Інструкції № 5 та Порядком № 4, якщо нарахування фонду оплати праці здійснюються за попередній період, зокрема у зв'язку з виявленням помилок, такі суми відображаються у фонді оплати праці того місяця, у якому були здійснені нарахування. Донарахування виплат на підставі бухгалтерської довідки (наприклад, через несвоєчасне нарахування доплати чи надбавки за минулий місяць) є виправленням зарплатної помилки, а не помилки у звітності. Такі суми включаються до доходу місяця, в якому проведено нарахування, і не змінюють показники середньої заробітної плати або доходу заброньованого працівника за минулі періоди.
Приклад 1:
В червні нарахована зарплата 9-х працівників склала 198 тис грн. У липні окрім зарплати в такому ж розмірі була нарахована премія працівникам за червень 36000 грн.
- За червень середня зарплата склала: 198 000 : 9 = 22000 грн
- Премія, нарахована у липні, включається до загальної суми нарахованої зарплати липень: (198000+36000) : 9 = 26000 грн
Така нарахована премія (або донараховані інші зарплатні виплати за минулий місяць) будуть відображені в рядку 1.1 податкового розрахунку за місяць, В ЯКОМУ вони були нараховані
Приклад 2:
В травні заброньований працівник частину місяця був у неоплачуваній відпустці. Зарплата за відпрацьовані дні травня склала 20000 грн. В червні працівнику на підставі бухдовідки донарахували доплату за суміщення у травні в сумі 5000 грн. Крім того у червні нарахована зарплата працівника склала 25 тис грн.
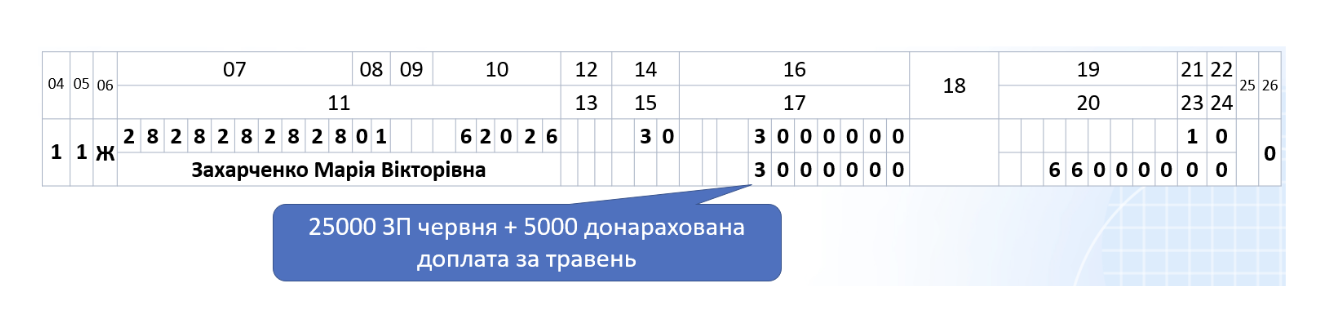
Таким чином, донарахування заробітної плати за минулі місяці в поточному періоді не дозволяє підвищити показники середнього заробітку або доходу заброньованого працівника за попередні періоди.
Виправлення помилок у податковій звітності та їхній вплив на показники
Якщо в бухгалтерському обліку всі суми нараховані вчасно та в повному обсязі, але допущені помилки при заповненні звітності, дані відображення в Державному реєстрі застрахованих осіб потребують коригування. Орган, який надав статус критичності, здійснює перевірку виключно за даними податкової звітності, а не за внутрішніми відомостями підприємства.
Порядок виправлення помилок залежить від терміну їх виявлення (до чи після граничного строку подання звітності) та характеру помилки (сумова чи кількісна).
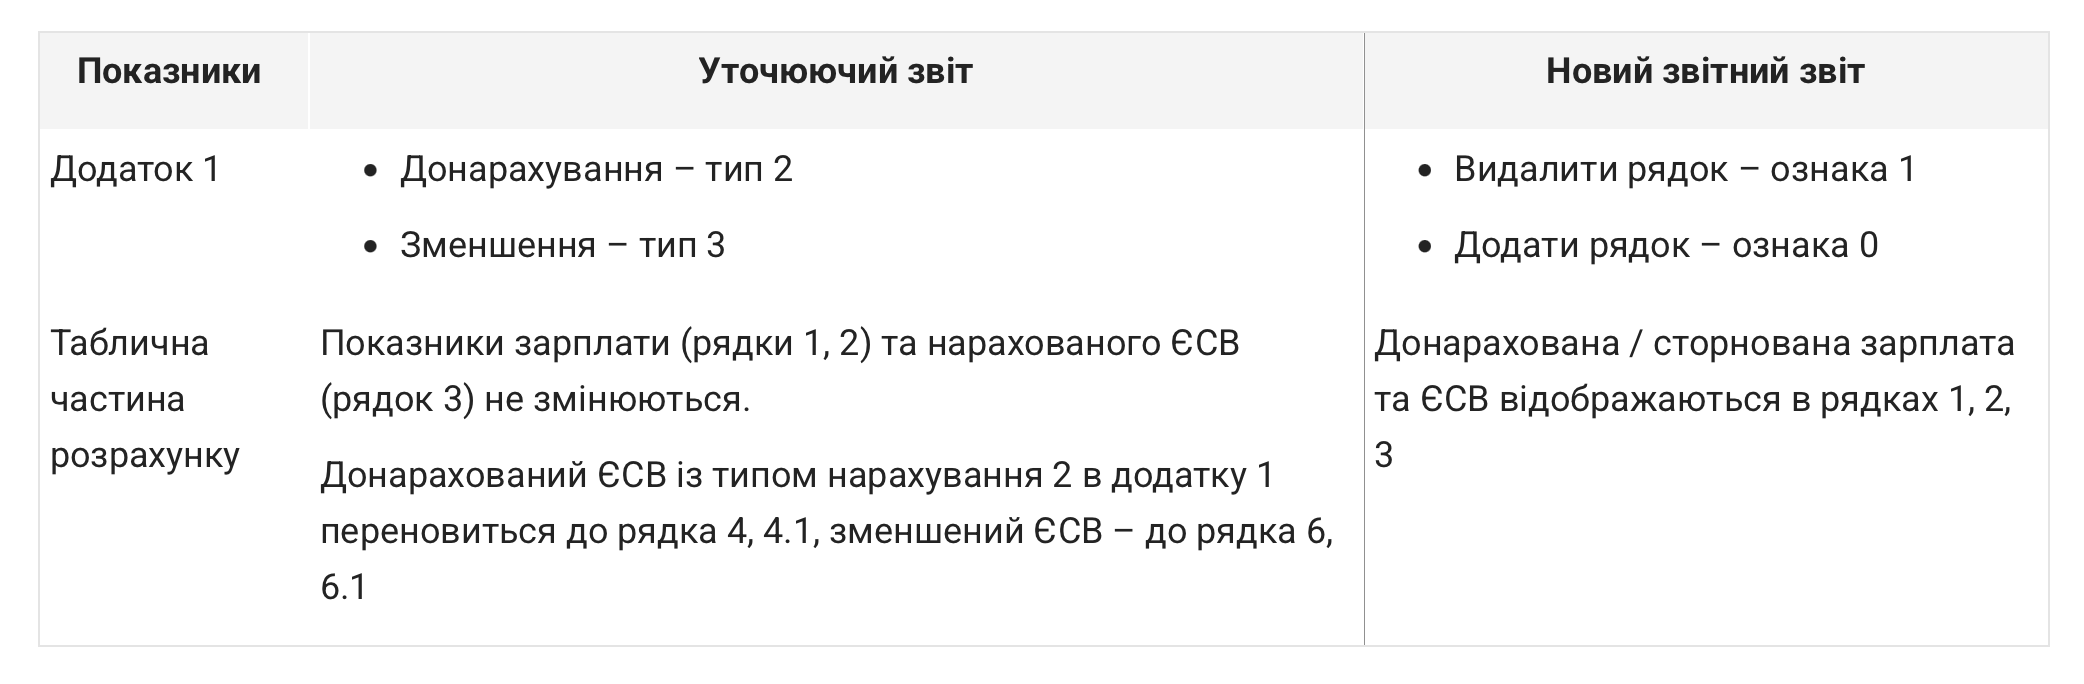
Виправлення чисельності працівників: звітність за старою формою
Якщо під час заповненні рядків 101—108 заголовної частини Розрахунку припустилися помилки чи взагалі їх забули заповнити, то виправити це неможливо. Адже в разі подання Розрахунку з типом «Звітний новий»/«Уточнюючий» рядки 101—108 повинні залишатися порожніми. Заповнені мають бути лише обов’язкові реквізити, визначені в рядках 01—05 та у рядку 031 для платників ЄСВ, а також інформація про додатки, у яких буде проводитись коригування, та їх кількість, що визначені в рядку 06 Розрахунку (п. 8 розд. V Порядку № 4). Як зазначали податківці в ЗІР коригування вказаних рядків 07 – 108 заголовної частини Розрахунку розд. V Порядку № 4 не передбачено.
Виправлення чисельності працівників: звітність за новою формою
Виправлення помилки у кількісних показниках, зазначених у рядках 091, 091.1, 092, 101 та 111 допускається тільки у Розрахунку ЮО із типом «Звітний новий» та здійснюється на підставі поданих Розрахунків ЮО з типом «Звітний» та «Звітний новий».
Для виправлення помилки у кількісних показниках в необхідному рядку заповнюється новий показник, а рядки, які не потребують виправлення, – не заповнюються. Водночас такий Розрахунок ЮО має містити обов’язкові реквізити, визначені в рядках 01–05 та рядку 031.
Середня зп для критичності при коригуванні звітності
При поданні уточнюючої форми виправлення неможливе
При поданні нової звітної форми – сумові помилки так, числельність працівників в новій формі
Зарплата заброньованого працівника при коригуванні звітності
Коригування зарплатних даних по працівнику із зазначенням місяця, за який нараховані виплати, відноситься в реєстрі застрахованих осіб до місяця, за який вони нараховані.
4.9(39)
Короткий огляд нового формату навчання
4.9(39)
5(78)
Урок 1. Прийняття на роботу і перевірка ВОД по-новому.
Людмила Смердова
5(78)
4.9(57)
Урок 2. Паперовий ВОД недійсний і що робити з працівниками, які не користуються «Резерв+».
Людмила Смердова
4.9(57)
4.9(61)
Урок 3. «Солдат резерву» – не резервіст: як це впливає на військовий облік і бронювання.
Людмила Смердова
4.9(61)
4.9(55)
Урок 4. Про що роботодавці забувають повідомляти ТЦК.
Людмила Смердова
4.9(55)
4.9(51)
Урок 5. Які повідомлення більше не подаємо до ТЦК.
Людмила Смердова
4.9(51)
5(50)
Урок 6. Мобілізовані і звільнені у додатках 5 і 12: що потрібно виправити терміново.
Людмила Смердова
5(50)
4.9(41)
Урок 7. Внутрішнє звіряння: нові вимоги.
Людмила Смердова
4.9(41)
5(39)
Урок 8. Зовнішнє звіряння з ТЦК: як проводиться процедура після 27.06.2026.
Людмила Смердова
5(39)
4.9(40)
Урок 9. Військовий облік через портал «Дія» та в е-кабінеті: для яких процедур це актуально і коли запрацює?
Людмила Смердова
4.9(40)
4.9(32)
Урок 1. Спрощене підтвердження критичності до 10.08.
Тетяна Донець
4.9(32)
4.9(24)
Урок 2. Втрата критичності до 01.09.
Тетяна Донець
4.9(24)
4.9(35)
Урок 3. Сумісники й особи з відстрочками у квоті на бронювання: чому все працює не так, як у законах.
Тетяна Донець
4.9(35)
4.9(27)
Урок 4. Нацполіція і СБУ вже перевіряють критичність і бронювання: як реагувати роботодавцям.
Тетяна Донець
4.9(27)
4.9(20)
Урок 5. Листи міністерств та ОВА: як не втратити критичність.
Тетяна Донець
4.9(20)
5(25)
Урок 6. Ліміти бронювання: як їх дотриматися.
Тетяна Донець
5(25)
4.8(19)
Урок 1. Зарплатний критерій для критичності не нижче 25 941 грн: з якого місяця слід вийти на новий розмір та як його розрахувати?
Тетяна Гуль
4.8(19)
4.8(16)
Урок 2. Збільшення зарплати заброньованим: з якої дати слід нараховувати 25 941 грн, як вийти на цей розмір у місяцях прийняття / звільнення?
Тетяна Гуль
4.8(16)
4.9(17)
Урок 3. Як вийти на показник ЗП для критичності за минулі періоди: практичні лайфхаки.
Тетяна Гуль
4.9(17)
0(0)
Сторінка після екзамену
0(0)
10226

Коментарів поки немає
Почніть розмову…