
Експерт
Василь ЦиганенкоГоловний редактор текстового контенту kadroland, експерт з питань трудового законодавства, оплати праці та оподаткування

Ваша знижка вже чекає в магічній кулі!
Струсіть кулю та відкрийте свою персональну пропозицію до Чорної п’ятниці!
До вас на роботу влаштувався працівник, який повідомив що має сплачувати аліменти за рішенням суду, чи ви отримали виконавчий лист на утримання із працівника аліментів? Для вас це в новинку? Разом розберемося у механізмах виконання рішення суду щодо стягнення аліментів
За ч. 1 ст. 127 Кодексу законів про працю України (далі – КЗпП) та ч. 1 ст. 26 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці» (далі – Закон про оплату праці) відрахування із зарплати можна провадити виключно у випадках, передбачених законодавством України. Своєю чергою, звернення стягнення на зарплату, пенсію, стипендію та інший дохід боржника за виконавчим документом – захід примусового виконання судових рішень, передбачений п. 2 ч. 1 ст. 10 Закону України від 02.06.2016 №1404-VIII «Про виконавче провадження» (далі – Закон №1404).
Про звернення стягнення на зарплату та інші доходи виконавець виносить постанову, яку надсилає для виконання роботодавцю фізособи (ч. 3 ст. 68 Закону №1404). Аналогічно у ч. 6 ст. 71 Закону №1404 сказано, що у разі стягнення аліментів, як частки заробітку (доходу) боржника, відрахування здійснюють з фактичного заробітку (доходу) на підставі постанови виконавця.
Саме у разі одержання такого документа, роботодавець зобов’язаний провести відраховування, адже вимоги виконавця щодо виконання рішень обов’язкові на всій території України (ч. 4 ст. 18 Закону №1404).
Отже, роботодавцеві, а точніше його бухгалтеру, потрібно виконати приписи виконавця щодо утримання аліментів. Та тут виникає низка запитань про які поговоримо далі.
Дійте за таким алгоритмом:
Увага! Виконавчий лист є обов'язковим для виконання. Тому про утримання аліментів із заробітної плати працівника видавати окремий наказ по підприємству (на відміну від ситуації, коли аліменти утримують за заявою працівника) не потрібно. І про це варто знати переважно інспектору з кадрів
Аліменти присуджують або у твердій грошовій сумі, або у відсотках від заробітку.
Аліменти у твердій сумі
Коли йдеться про визначення аліментів у твердій сумі, клопоту мінімум. Адже наразі навіть індексація таких аліментів перекладена на плечі виконавців. Роботодавцю залишається утримувати чітку суму, яку визначає виконавець вже з урахуванням індексації.
Відрахування аліментів проводимо із суми чистої зарплати, тобто вже за мінусом ПДФО та військового збору.
Аліменти у відсотках від заробітку
У такій ситуації бухгалтеру доведеться проводити певні розрахунки. Але спочатку після нарахування зарплати все ж потрібно із неї утримати ПДФО і військовий збір.
З чистої суми зарплати вираховуємо суму аліментів, яка підлягає стягненню (ч. 1 ст. 70 Закону №1404 та п. 13 Переліку видів доходів, які враховуються при визначенні розміру аліментів на одного з подружжя, дітей, батьків, інших осіб, затвердженого постановою КМУ від 26.02.1993 №146; далі – Перелік №146).
З огляду на кількість дітей зазвичай аліменти становлять:
Та на цьому нюанси не завершуються.
У разі одержання виконавчого документа про відрахування аліментів на дітей, ви побачите приписку про те, що сума аліментів на одну дитину не може бути меншою за 50% прожиткового мінімуму для дитини відповідного віку. Саме такий мінімальний гарантований розмір аліментів на одну дитину встановлено у ч. 2 ст. 182 Сімейного кодексу України. При цьому мінімальний рекомендований розмір аліментів на одну дитину становить розмір прожиткового мінімуму для дитини відповідного віку і може бути присуджений судом у разі достатності заробітку (доходу) платника аліментів. Утім це вже справа суду. Адже коли мовиться про гарантований розмір аліментів, то маємо справу із мінімальним розміром, який сплачує батько чи матір у випадку, коли їхні доходи низькі. А ось рекомендований розмір – це той, який встановлює суд у разі достатності заробітку платника аліментів.
Тож ми маємо говорити саме про мінімальний гарантований розмір аліментів.
Отже, мінімальний гарантований розмір аліментів на одну дитину становить у 2026 році:
Ви могли натрапити в інтернеті й на цифри із максимальним розміром аліментів, який ніби то не може перевищувати 10 прожиткових мінімумів (у 2026 році для дітей до 6 років – 28 170 грн, а від 6 до 18 років – 35 120 грн). Утім такий показник застосовується виключно тоді, коли йдеться про стягнення аліментів за судовим наказом. Якщо стягувач бажає стягнути аліменти в більшому розмірі, необхідно звертатись до суду з позовною заявою. І вже коли справу суд розглядає у позовному провадженні, максимальний розмір аліментів не передбачений.
Але й це ще не все. Адже передусім слід знати, з яких доходів аліменти можуть обчислюватися, а з яких ні. І першу скрипку тут грає вже згаданий нами Перелік №146.
З яких доходів відраховують аліменти, а з яких – ні
Згідно з п. 1 Переліку №146 аліменти роботодавці утримують з усіх видів заробітку і додаткової винагороди як за основною роботою, так і за сумісництвом.
Роботодавці аліменти утримують з:
Це не виключний перелік. Також аліменти утримують і з інших видів зарплати, за виключенням перелічених в п. 12 Переліку №146. Тож до них і перейдемо.
Роботодавці НЕ утримують аліменти з:
Законодавство передбачає певні обмеження щодо проведення відрахувань із зарплати.
Зокрема, діє непохитне правило: загальний розмір відрахувань не може перевищувати 50%, а в разі стягнення аліментів на неповнолітніх дітей – 70% зарплати, яка належить до виплати працівникові (ст. 128 КЗпП, ст. 26 Закону про оплату праці та ч. 3 ст. 70 Закону №1404).
Увага! Навіть коли йдеться про аліменти на одну дитину, діє обмеження відрахування розміром 70%
Такий висновок зроблено у постанові ВС від 16.06.2021 у справі №161/20072/18.
Якщо працівник бажає, щоб з його зарплати утримували більшу суму, ви безперечно за його заявою можете направляти на сплату аліментів визначену працівником суму його заробітку (навіть усі 100% зарплати за мінусом податкових утримань). У такому випадку до речі не йдеться про відрахування.
Важливо: якщо фіксована сума або обчислений вами відсоток від заробітку не дотягує до гарантованого мінімуму аліментів, то аліменти у відповідному місяці слід відрахувати саме на рівні мінімального розміру. Але сума відрахування не можете перевищувати 70% заробітку. Якщо мінімального гарантованого розміру відрахувати не вдасться, то буде накопичуватися заборгованість працівника за аліментами
Це питання врегульоване ч. 1 ст. 69 Закону №1404. Тут читаємо про те, що роботодавці здійснюють відрахування із зарплати і перераховують кошти на відповідний рахунок органу державної виконавчої служби, рахунок приватного виконавця. Зробити це слід у строк, встановлений для здійснення зазначених виплат боржнику, а коли такий строк не встановлено, – до 10 числа місяця, наступного за місяцем, за який здійснюється стягнення.
Окрім того, такі роботодавці щомісяця надсилають виконавцю Звіт про здійснені відрахування та виплати за формою, встановленою наказом Мінюсту України від 02.04.2012 №512/5.
Перш ніж рухатися далі маємо зупинитися на двох запитаннях.
1. Чи можна відраховувати аліменти із лікарняних, які нараховані коштом ПФУ?
Тут варто взяти до уваги позицію ПФУ.
Як зазначають фахівці ПФУ у Вінницькій області суму допомоги, яка надійшла на спецрахунок можна використати виключно на здійснення страхових виплат за страхуванням у зв’язку з тимчасовою втратою працездатності застрахованим особам. Вона не може спрямовуватись на задоволення вимог кредиторів, на стягнення на підставі виконавчих та інших документів, за якими здійснюється стягнення відповідно до закону. А отже стягнення аліментів з сум допомоги по тимчасовій непрацездатності безпосередньо з окремого рахунку страхувальника чинним законодавством не передбачено.
Водночас аліменти потрібно обчислювати, у тому числі й з лікарняних, адже за нормами Переліку №146 їх потрібно стягнути із такого доходу.
Отже, якщо аліменти визначені у відсотках від заробітку, суму аліментів обчислюємо, у тому числі й з суми лікарняних. Далі обмежуємо їх граничною величиною відрахувань за певний місяць
Стягувати ж аліменти, з огляду на позицію ПФУ, будемо з інших доходів (оплати перших п’яти днів непрацездатності коштом роботодавця, зарплати за відпрацьований час). Якщо такого доходу достатньо для відрахування (звісно з урахуванням обмежень щодо відрахування) – прекрасно. Коли ж ні – на суму, якої не вистачає, відобразимо заборгованість за платником аліментів. Її погашатимемо за рахунок доходів наступних місяців. Або ж такий борг працівник може погасити самостійно:
Після цього роботодавець перерахує її на рахунки державної виконавчої служби / приватного виконавця.
2. Чи потрібно перераховувати аліменти під час виплати зарплати за першу половину місяця?
Багато роботодавців просто виплачують зарплату за першу половину місяця (аванс) без її нарахування. Але є й ті, хто повноцінно нараховує окремо зарплату за першу та за другу половину місяця.
За орієнтир у відповіді на це запитання слід брати саме подію – нарахування зарплати. Адже саме з нарахованої суми обов’язково стягувати та перерахувати аліменти – пригадайте положення ч. 1 ст. 69 Закону №1404.
Якщо ж аванс не нараховуєте, а просто виплачуєте, то вважаємо, що обов’язку зі сплати відрахувань ще не виникає. Але можлива ситуація коли суми зарплати за другу половину місяця не вистачить для перерахування за виконавчим документом (йдеться про відрахування, визначене з урахуванням обмеження 50% або 70%), то без відрахування із суми авансу не обійтися, інакше утвориться борг за аліментами.
Роботодавець, який отримав виконавчий документ, повинен щомісяця звітувати перед відповідною виконавчою службою чи приватним виконавцем – подавати Звіт про здійснені відрахування та виплати (далі – Звіт). За кожним виконавчим документом подаємо окремий Звіт. Строк його подання прямо не встановлено.
Водночас у п. 3 р. Х Інструкції з організації примусового виконання рішень, затвердженої наказом Мін'юсту від 02.04.2012 №512/5, сказано, що постанова виконавчої служби / приватного виконавця повинна містити:
вимогу щодо направлення звітів про здійснені відрахування та виплати із зазначенням періодичності подання звітів та адреси, на яку необхідно направляти звіти.
Кілька слів про заповнення Звіту.
По-перше, в ньому відомості слід відображати не наростаючим підсумком, а за конкретний місяць.
По-друге, у графі «Утримана сума» потрібно навести фактичну суму утримання за виконавчим документом. Якщо ж через застосування обмежень було утримано меншу суму і через це утворилася заборгованість, то її фіксуйте у графі «Примітка».
Ще один важливий момент. У ч. 2 ст. 69 Закону №1404 читаємо:
У разі припинення перерахування коштів стягувачу підприємства, установи, організації, фізичні особи, фізичні особи – підприємці не пізніш як у триденний строк повідомляють виконавцю про причину припинення виплат та зазначають нове місце роботи, проживання чи навчання боржника, якщо воно відоме.
Як саме це робити, законодавство не визначає. Тож можна піти одним із двох шляхів:
Під час стягнення аліментів важливо все зробити правильно. Адже, якщо ви утримаєте більше ніж потрібно (зокрема, без дотримання обмеження 50% або 70%) буде порушення законодавства про працю – зарплата виплачена не в повному обсязі. А за це абз. 4 ч. 2 ст. 265 КЗпП передбачає накладення фінштрафу в трикратному розмірі мінзарплати (наразі 25 941 грн) та адмінштраф на винну посадову особу у розмірі від 510 до 1700 грн (ст. 41 Кодексу України про адміністративна правопорушення, далі – КУпАП). Щоправда, у період дії воєнного стану у разі виконання в повному обсязі та у встановлений строк приписів про усунення порушень, виявлених під час здійснення позапланових заходів державного нагляду (контролю), штрафи, передбачені 265 КЗпП, не застосовуються (ст. 16 Закону України від 15.03.2022 №2136-ІХ «Про організацію трудових відносин в умовах воєнного стану»).
Якщо ж не виконати законні вимоги виконавчої служби / приватного виконався і не відрахувати менше, ніж потрібно, або взагалі не провести відрахування – йтиметься про невиконання таких. За це ч. 4 ст. 18 та ч. 1 ст. 76 Закону №1404 передбачають:
За невиконання законних вимог виконавця, порушення вимог цього Закону, у тому числі за несвоєчасне подання або неподання звітів про відрахування із заробітної плати та інших доходів боржника, неподання або подання неправдивих відомостей про доходи і майновий стан боржника, ненадання боржником на вимогу виконавця декларації чи зазначення у декларації неправдивих відомостей або неповідомлення про зміну таких відомостей, неповідомлення боржником про зміну місця проживання (перебування) чи місцезнаходження або місця роботи (отримання доходів), а також за неявку без поважних причин за викликом виконавця, винні особи несуть відповідальність відповідно до закону.
Йдеться у першу чергу про адмінштраф від 850 до 1700 грн (ст. 18813 КУпАП).
Але можлива й кримінальна відповідальність. Так, умисне невиконання вироку, рішення, ухвали, постанови суду, які набрали законної сили, або перешкоджання їх виконанню карається штрафом від 8500 до 17000 грн або позбавленням волі на строк до трьох років (ст. 382 Кримінального кодексу України).
Василь ЦИГАНЕНКО, головний редактор текстового контенту kadroland, експерт з питань трудового законодавства, оплати праці та оподаткування
Джерело: 7eminar (у статті партнерів ви також знайдете бухоблік аліментів та порядок звітування у додатку 4ДФ до Об’єднаної звітності)
Стягнути аліменти допоможуть виконавці
Дозвіл на виїзд дитини за кордон, розмір аліментів, розлучення з «ухилянтом»: консультація адвоката
Стягнення аліментів з осіб, які перебувають на ТОТ

Якщо працівниця знаходиться у відпустці по догляду за дитиною до досягнення нею трирічного віку, чи включати її як штатну одиницю в штатний розпис та чи треба враховувати її посадовий оклад в розділі «Місячний фонд заробітної плати»?
Координаційний центр з питань бронювання вже погодив 90% оновлених критеріїв. Ми уважно відстежуємо всі зміни та оперативно інформуємо вас про оновлення галузевих і регіональних вимог. Усі актуальні критерії для бронювання збираємо у зручному функціоналі, щоб ви могли швидко знайти потрібні документи та перевірити вимоги до свого підприємства
Київська обласна військова адміністрація затвердила нову редакцію критеріїв визначення підприємств, які мають важливе значення для забезпечення потреб територіальних громад Київської області в особливий період. Зміни внесено розпорядженням від 16.11.2026 №2281
Автоматичне продовження критичності до 1 лютого 2027 року: кого не охопить новий механізм? Зміни в «Резерв+»: точну дату завершення відстрочки показують на головному екрані. 100% бронювання за умови мобілізації 1% працівників щомісяця: що пропонують. Звіт про транспорт до 18.12: (не) подаємо, якщо немає авто. Робота під час повітряної тривоги з 05.12: кому пропонують відстрочку. Новий порядок проведення конкурсів на посади держслужби: документи подаватимуть через «Дію». Відпустка з понеділка по п'ятницю: правило 14 днів і чи можна не включати вихідні. Про це та інше – читайте у статті
Міненерго затвердило нові критерії визначення підприємств, важливих для галузі національної економіки у сфері управління зоною відчуження, подолання наслідків Чорнобильської катастрофи та поводження з радіоактивними відходами. Наказ №529 передбачає два критерії для визначення важливості підприємств
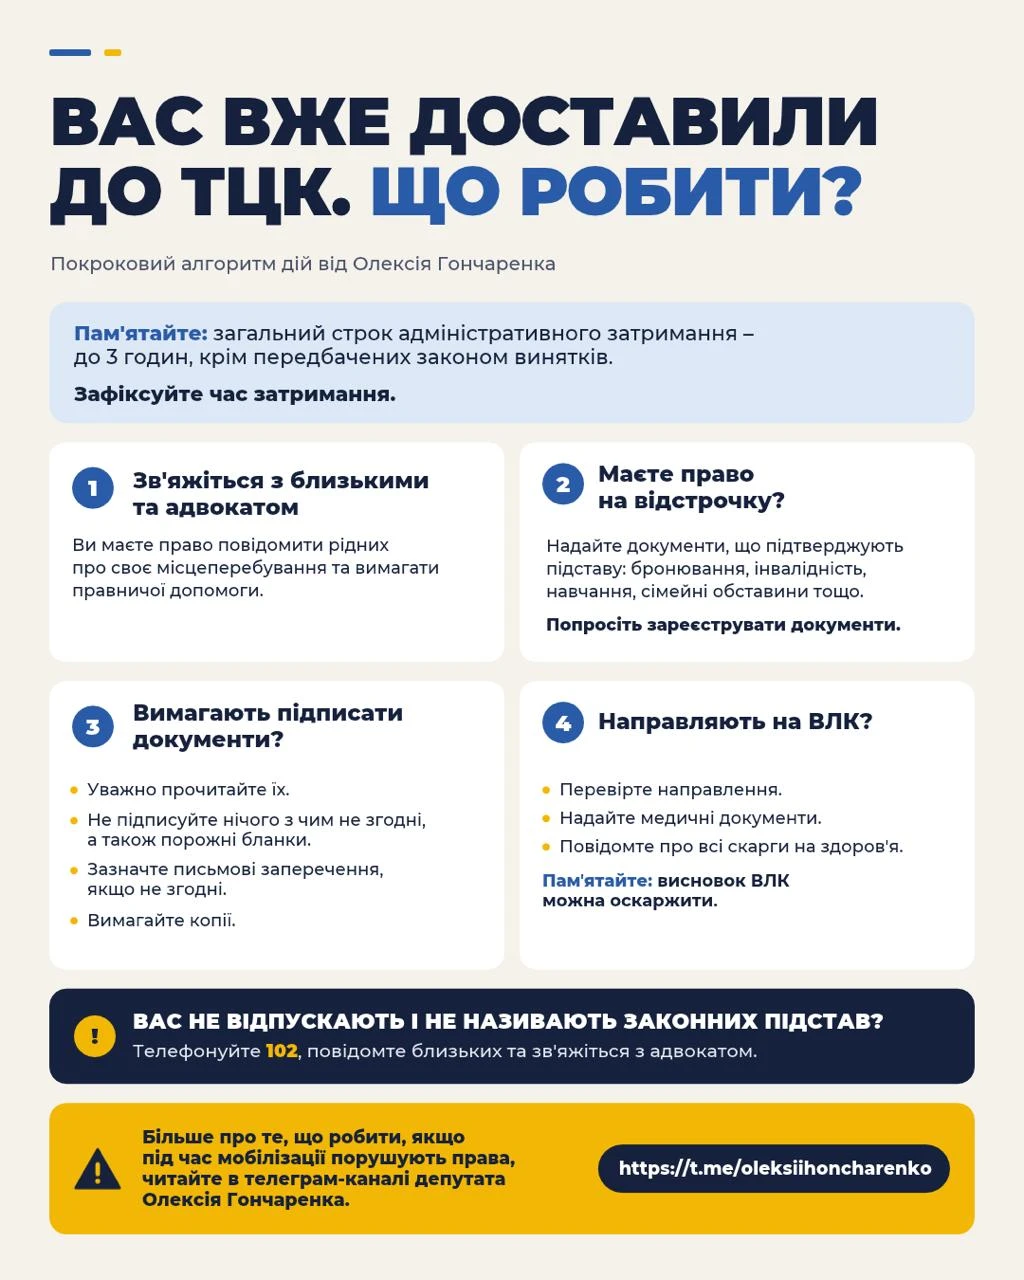
Якщо вас доставили до територіального центру комплектування та соціальної підтримки, важливо знати, як діяти та на що звернути увагу. Народний депутат Олексій Гончаренко опублікував покроковий алгоритм дій для таких ситуацій
ТЦК за місцем реєстрації підприємства не хоче проводити звіряння повних Списків. Пропонують надати витяги тільки по працівниках, які стоять в них на обліку. А в нас немає таких працівників – всі на обліку в інших ТЦК. Як нам пройти звіряння зі своїм ТЦК?
Працівниця завершує відпустку для догляду за дитиною до трьох років і хоче продовжити догляд до шести років за медичним висновком. Чи зберігається за нею посада на цей період, чи може роботодавець не гарантувати повернення на попереднє місце роботи та чи потрібно письмово повідомляти працівницю про такі умови? Роз'яснення – у консультації ФПУ
«А що, правила самі собі напишуться?» Звісно ж ні. Скільки існує підприємство – стільки й питань навколо посадових інструкцій, правил, положень і всієї цієї чарівної паперової бюрократії. Спочатку все затвердили, усіх ознайомили, підписи зібрали, архів створили – здається, можна спати спокійно. Але ні! Зібрали для вас кілька цікавих відповідей за практичними запитами

Працівник уже використав відпустку без збереження заробітної плати, яку надають працівникам, що виїхали за кордон або набули статусу ВПО. Чи може він знову звернутися до роботодавця із заявою на таку відпустку, чи 90 календарних днів – це загальний ліміт на весь період воєнного стану? Роз’яснення надали у ФПУ
Кіровоградська ОВА внесла зміни до регіональних критеріїв визначення підприємств, які мають важливе значення для забезпечення життєдіяльності територіальних громад в особливий період. Критерії викладено в новій редакції
Львівська ОДА затвердила нові критерії визначення підприємств, установ та організацій, які мають важливе значення для економіки області або задоволення потреб територіальних громад в особливий період. Попереднє розпорядження від 13.12.2024 втратило чинність
Чи може директор або інший працівник підприємства вручити військовозобов’язаному повістку безпосередньо на робочому місці? Таке право передбачене законодавством, але роботодавець має дотримуватися встановленої процедури оповіщення, оформити відповідний наказ та повідомити ТЦК та СП про результати. Хто може вручати повістки та як діяти, якщо працівник відмовляється їх отримувати?
У Вінницькій ОВА оновлено критерії для підприємств, які претендують на статус важливих для забезпечення потреб територіальних громад в особливий період. Які показники мають виконати підприємства та що доведеться контролювати після отримання статусу?