

🚀 Відео, документи та AI-Консультант — усе для вашої зручності в одному місці
За рішенням роботодавця за мобілізованим працівником може зберігатися середній заробіток чи здійснюватися виплати в іншому розмірі. Такі щомісячні виплати є добровільними. Але, якщо вони мають систематичний характер і здійснюються на підставі наказу по підприємству, то є базою для нарахування єдиного внеску. Позиція узгоджена з Мінекономіки
Керівництвом компанії прийнято рішення щомісячно виплачувати матеріальну допомогу мобілізованим працівникам, розмір якої затверджується наказом по підприємству. Така допомога не пов’язана із виконанням трудових функцій, а є лише добровільним перерахуванням коштів на користь мобілізованих працівників.
Чи є базою нарахування єдиним внеском щомісячна матеріальна допомога військовозобов’язаним, що нараховується та виплачується на підставі затвердженого наказу по підприємству?
Дохід у вигляді добровільних виплат (матеріальної допомоги), який має систематичний характер та виплачується на користь мобілізованих працівників, є базою нарахування єдиного внеску.
Дана позиція ДПС надана з урахуванням позиції Мінекономіки.
Відповіді на будь-які кадрові запитання від провідних експертів kadroland протягом доби! Ваш Особистий Консультант вже очікує і готовий допомогти!
Джерело: ІПК ДПС від 12.08.2025 №4335/ІПК/99-00-24-03-03 ІПК
Повертаємо одну з улюблених рубрик. Впевнені, що ви готові до самоперевірки. Буквально відучора ми почали подавати звітність щодо працівників з інвалідністю. Тож сьогодні для вас – тематичний тест. Інколи тести здаватимуться вам простими, а інколи – змусять розмірковувати. У будь-якому разі не зайве надати відповідь на кілька цікавих запитань та упевнитися, що у знаннях немає прогалин. А через тиждень обов’язково підіб’ємо підсумки
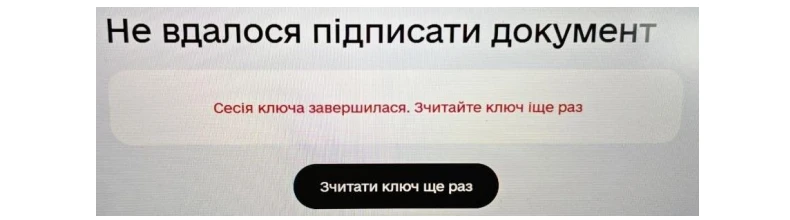
Користувачі повідомляють про проблеми з поданням заявки на отримання відомостей персонального обліку через портал «Дія». У сервісі вже відреагували на проблему – розповідаємо, що відомо
9 листопада 2026 року – граничний строк подання Звітів за І та/або ІІ квартали 2026 року. ДПС пояснила, коли потрібно сплатити нарахований внесок та за яких умов за цими звітами не застосовуватимуть штрафні санкції і пеню
Працівниця не виходила на роботу з 2020 року, не отримувала зарплату, а наказу про звільнення не було. Через кілька років вона вимагала визнати трудові відносини та виплатити понад 273 тис. грн. Верховний Суд пояснив, чому сама відсутність наказу про звільнення ще не доводить, що трудові відносини тривали весь цей час
Дата явки у повістці вже минула, а лист людина отримала лише після неї. У Сумському обласному ТЦК та СП пояснили, як визначається дата вручення поштової повістки, що робити після її отримання та чи означає запізніла доставка автоматичний штраф
У жовтні 2026 року частині пенсіонерів призначать або збільшать вікові доплати до пенсії. Пояснюємо, кому належить доплата, як змінюється її розмір із віком і чи потрібно подавати заяву до Пенсійного фонду
Заяву на компенсацію за невикористану додаткову відпустку на дітей працівниця мала подати до кінця місяця, в якому її увільнили від роботи через прийняття на військову службу за контрактом. Строк пропущено – але чи зникає саме право на відпустку? Держпраці надала роз’яснення для такої ситуації
У Верховній Раді зареєстрували законопроєкт №16114, який передбачає зміни до КЗпП щодо працевлаштування молоді та неповнолітніх. Серед пропозицій – електронний трудовий договір, випробування для осіб до 18 років, нові норми робочого часу та скасування заборони на роботу неповнолітніх у вихідні
З 2 жовтня о 14:30 через планові технічні роботи тимчасово буде недоступне оформлення відстрочок, пов’язаних з інвалідністю. У Міноборони повідомили, коли орієнтовно відновиться робота сервісу та що робити користувачам під час технічних робіт
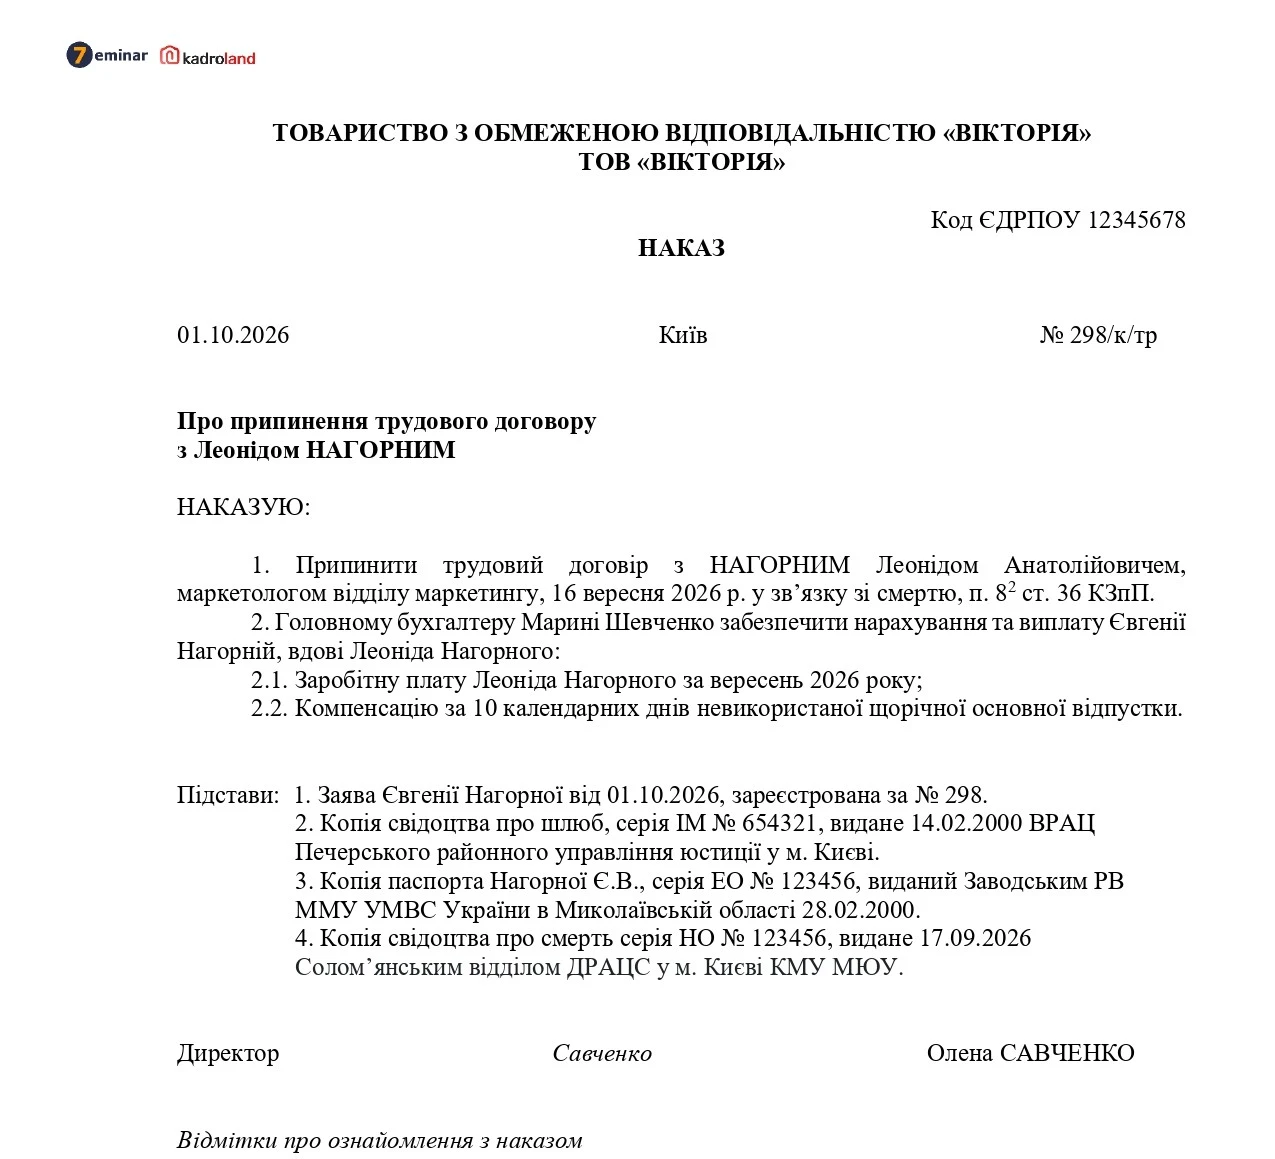
Порядок припинення трудових відносин у разі смерті працівника передбачає оформлення наказу на підставі свідоцтва про смерть із посиланням на п. 8² ч. 1 ст. 36 КЗпП. Датою припинення трудового договору є дата смерті працівника, а не дата видання наказу. Це зумовлює особливості складання такого наказу
Постійний догляд за літнім батьком або іншим близьким родичем, який через стан здоров’я не може самостійно забезпечувати основні життєві потреби, пропонують зробити окремою підставою для відстрочки від мобілізації. Законопроєкт №16118 також передбачає можливість звільнення з військової служби за таких обставин. Документ зареєстровано 1 жовтня 2026 року та наразі опрацьовують у парламентському комітеті
Працівник змінив паспорт на ІD картку. Подаємо повідомленння (додаток 4) до ТЦК. Витяг з резерву роздрукований та сформований станом на 17.09. Цікавить: чи правильно вказати в графі 3 даного повідомлення (додаток 4) час та дату формування Е-ВОД 17.09., чи потрібно сформувати новий ВОД на дату подання повідомлення?
Сплата штрафу закриває конкретне порушення, але не припиняє обов’язків військового обліку. У Міноборони пояснюють, що після оплати інформація в «Резерв+» зазвичай оновлюється протягом чотирьох днів. Що робити, якщо червона стрічка не зникає, і чи може після сплати штрафу з’явитися нове подання в розшук – у роз’ясненні ТЦК
Початок наступного тижня відразу розпочнеться із граничної дати – 5 жовтня 2026 року, до цього дня роботодавці мають повідомити ТЦК за додатком 4. Також, до 7 жовтня чекають на завершення кілька звітних справ. Кому й що треба встигнути зробити розповідаємо далі

Ваші професійні виклики – наш пріоритет! Ми хочемо, щоб наші безкоштовні вебінари приносили максимум користі. Пройдіть опитування, поділіться своїми побажаннями – і ми створимо заходи, які точно відповідатимуть вашим запитам! Пройдіть опитування на Telegram-каналі Kadroland Live за хвилину – отримаєте користь на роки