
Експерт
Василь ЦиганенкоГоловний редактор текстового контенту kadroland, експерт з питань трудового законодавства, оплати праці та оподаткування

🚀 Відео, документи та AI-Консультант — усе для вашої зручності в одному місці
Працівниця мала пройти повторне оцінювання щодо статусу особи з інвалідністю 5 жовтня. Нещодавно вона подала документи експертній команді. Але 24.09.2026 команда не підтвердила інвалідність? Як у такій ситуації нараховувати ЄСВ за вересень та у жовтні, адже читала що інвалідність діє до кінця місяця у якому особа мала б пройти оцінювання?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Ставку ЄСВ 22% застосовуйте з ДАТИ прийняття експертною командою рішення про невстановлення інвалідності. В цьому випадку немає підстав зберігати ставку 8,41% до запланованої дати повторного оцінювання або до кінця місяця.
Пункт 40 Порядку проведення оцінювання повсякденного функціонування особи, затвердженого постановою КМУ від 15.11.2024 № 1338, прямо передбачає: якщо особі раніше було встановлено інвалідність, а за результатами нового оцінювання ухвалено рішення про невстановлення групи інвалідності, датою невстановлення є дата прийняття цього рішення.
Правило про строк до першого числа наступного місяця міститься в цьому самому пункті, але воно не зберігає попередній статус після прийняття рішення про невстановлення інвалідності.
Ставка 8,41% передбачена для працюючих осіб з інвалідністю ч. 13 ст. 8 Закону України від 08.07.2010 № 2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» (далі – Закон про ЄСВ). Після припинення цього статусу застосовують загальну ставку 22% згідно з ч. 5 ст. 8 Закону про ЄСВ.
Повторне оцінювання було призначене на 05.10.2026, але відбулося 24.09.2026. Цього дня експертна команда прийняла рішення про невстановлення інвалідності. На зарплату за період із 1 до 23 вересня нараховуйте ЄСВ за ставкою 8,41%, а за період із 15 до 30 вересня – 22%
Для розрахунку використовуйте новий витяг із рішення експертної команди. Зарплату за місяць розподіліть за відповідними періодами роботи: день прийняття рішення вже належить до періоду застосування ставки 22%.
Найгірше у цій ситуації те, що роботодавець може навіть не знати про скасування інвалідність. Тож наша вам порада – завжди уточнюйте питання щодо продовження / непродовження інвалідності. І у раз непродовження просіть у працівників надати відповідний висновок.
Законопроєкт №16107 має усунути правову невизначеність щодо надбавки за володіння англійською мовою для окремих категорій осіб. Серед іншого, уряд пропонує синхронізувати строки запровадження відповідних вимог та виплати надбавки
ЦНАП дозволяє змінювати одну персональну відстрочку на іншу, але не переводить із бронювання на персональну відстрочку. Що відбувається після анулювання бронювання та коли виникають юридичні гарантії – роз’яснення на прикладах судової практики
Заяву про згоду на притягнення до адмінвідповідальності військовозобов’язаний подав через «Резерв+», але ТЦК відмовився її розглядати без його особистої присутності. Що передбачає закон та чим завершилася ситуація – розбираємося
У деяких заброньованих працівників у «Резерв+» може некоректно відображатися місце роботи: замість основного місця роботи застосунок показує роботу за сумісництвом. Виправити такі дані працівник може онлайн через «Резерв+»
Сезонні працівники добре відомі всім, але поняття «тимчасові працівники» часто залишається недостатньо зрозумілим. У цій статті розглянемо, хто такі тимчасові працівники, на які види робіт їх зазвичай наймають, а також як оформлювати трудові відносини з ними

Посередникам із працевлаштування ВПО можуть запровадити нову виплату – від 1 до 3 мінімальних зарплат за кожну працевлаштовану внутрішньо переміщену особу. Законопроєкт №16096 передбачає виплату у два етапи, а за працевлаштування у дефіцитних галузях – ще й підвищувальні коефіцієнти
Новий Трудовий кодекс пропонує інакше врегулювати надомну роботу та прямо передбачити матеріальну відповідальність працівника за передане обладнання. Водночас частина соціальних гарантій для працівників, які працюють вдома, також може змінитися
Мінагрополітики затвердило нові Критерії визначення підприємств, установ та організацій, які мають важливе значення для галузей національної економіки у сферах, що належать до компетенції міністерства в особливий період. Наказ від 02.09.2026 №11 вже офіційно опубліковано, однак набирає чинності 18.10.2026
Строк трудового договору сплив, але працівник у цей момент був на лікарняному. Чи законно звільнити його останнім днем дії договору? Верховний Суд роз’яснив, як у такій ситуації має визначатися дата звільнення
Помилки в ПІБ, датах, записах про прийняття чи звільнення та оформленні зміни прізвища варто виявити до оцифрування трудової книжки. ПФУ розповів, що саме потрібно перевірити та хто має виправити неправильні записи
Після постанови ТЦК штраф у «Резерв+» можна сплатити за 8500 грн протягом 20 днів. Якщо пропустити цей строк, сума зростає до 17 000 грн, а після наступних 20 днів – до 34 000 грн. Як подати заяву, сплатити штраф та що відбувається з червоною стрічкою – у матеріалі
Встановлення гнучкого режиму робочого часу працівнику, з яким укладено письмовий трудовий договір, оформлюється шляхом укладення додаткової угоди. У документі зазначають зміни до відповідного пункту трудового договору та викладають його в новій редакції.
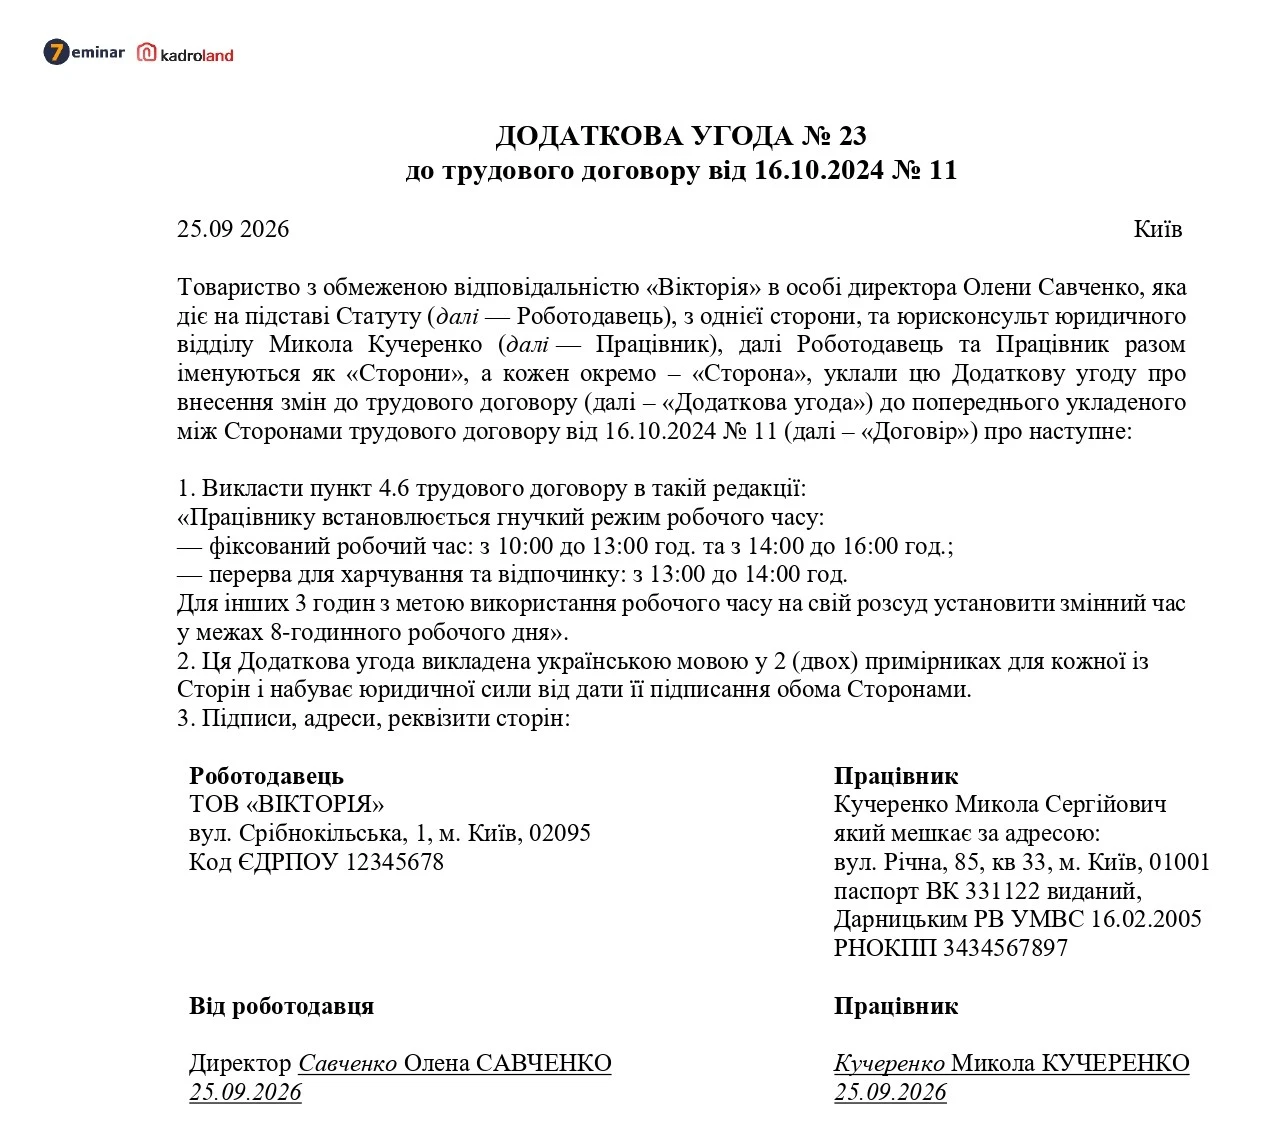
У «Дії» тимчасово можуть бути недоступні документи та деякі послуги через технічні роботи, які проводить Державна міграційна служба. Користувачам, які найближчим часом планують користуватися цифровими документами, радять мати із собою їхні фізичні оригінали
Чи зараховується робота на керівній посаді в територіальному центрі соціального обслуговування (надання соціальних послуг) у 2013–2020 роках до стажу служби в органах місцевого самоврядування? Особу призначають на посаду посадової особи міської ради. Чи враховувати цей період для встановлення надбавки за вислугу років?