
Експерт
Василь ЦиганенкоГоловний редактор текстового контенту kadroland, експерт з питань трудового законодавства, оплати праці та оподаткування
Ваша знижка вже чекає в магічній кулі!
Струсіть кулю та відкрийте свою персональну пропозицію до Чорної п’ятниці!
Роботодавець зобов'язаний інформувати працівника про деталі розрахунку при кожній виплаті заробітної плати, зокрема й за першу половину місяця (виплаті авансу). Сьогодні на мінікурсі розбираємо, які саме суми мають бути у повідомленні, чи замінює розрахунковий листок підпис у видатковій відомості, як правильно організувати електронні повідомлення та які докази вручення визнають фахівці Держпраці. Також для вас практичний приклад розрахунку та зразок повідомлення
Працівник має отримати інформацію про всі нараховані та виплачені (що підлягають виплаті) суми, а також про всі суми утримань та відрахувань із його зарплати.
Такий обов’язок установлюють ст. 110 Кодексу законів про працю України (далі – КЗпП) та ст. 30 Закону України від 24.03.1995 № 108/95-ВР «Про оплату праці» (далі – Закон про оплату праці). При кожній виплаті потрібно повідомити:
Зарплату роботодавці зазвичай виплачують двічі на місяць: зарплата за першу половину місяця – 1-15 число (аванс) та зарплата за другу половину місяця.
Отже, за графіка з авансом та остаточним розрахунком повідомляйте двічі, без заяви працівника. Стаття 110 КЗпП пов’язує необхідність повідомлення з кожною виплатою, а не встановлює строк після бухгалтерського нарахування.
Доцільно надавати працівникам інформацію перед перерахуванням коштів або одночасно з виплатою, а не через кілька днів після зарплати. На практиці одне з найчастіших порушень – це неповідомлення працівникам про нарахування та виплату, а також повідомлення лише після виплати і на запит працівника.
Так, потрібне.
Часто остаточне бухгалтерське нарахування зарплати проводять лише раз на місяць – наприкінці місяця. Під час виплати авансу, якщо працівник відпрацював установлену норму робочого часу, суму часто визначають у відсотках від окладу або тарифної ставки. Якщо працівник відпрацював менше норми, виплату визначають за фактично відпрацьований час виходячи з тарифної ставки або посадового окладу. Це багаторічна практика, яку визнають зокрема й фахівці Держпраці.
І найголовніше, що у разі чіткої організації жодного порушення тут немає.
Так, ст. 115 КЗпП передбачає що:
При цьому законодавство не вимагає здійснювати повне бухгалтерське нарахування зарплати двічі на місяць: на практиці зарплату за першу половину місяця часто виплачують без окремого бухгалтерського нарахування.
В результаті виникає вищезгадане запитання щодо повідомлення про виплату під час авансу.
Відповідь однозначна – так, потрібно. А от про що саме слід повідомляти – це вже інше запитання..
Вважаємо, що коли йдеться лише про виплату авансу без бухгалтерського нарахування відповідних сум, працівникові слід повідомити щонайменше суму, належну до виплати. Підтримує такий підхід і Південно-Східне міжрегіональне управління Держпраці у роз’ясненні від 02.03.2026. А от коли роботодавець повноцінно нараховує зарплату двічі на місяць у повідомленні варто вказувати розраховану оплату за відпрацьовані дні, нараховані й утримані податки (податок на доходи, військовий збір) та підсумкову суму до перерахування. Звісно, показники, які визначаються лише за підсумками місяця (наприклад, місячна премія, надбавки та доплати), до авансового повідомлення не включаються. Хоча, якщо колдоговором буде передбачено повноцінний розрахунок та нарахування зарплати за першу половину місяця, то й вони увійдуть до повідомлення.
І так, і ні.
На практиці з метою повідомлення працівникам про виплати використовуються різні документи. Це можуть бути й розрахункові листки, індивідуальні повідомлення, ознайомлення з розрахунками у розрахунково-платіжних відомостях під підпис.
З індивідуальними повідомленнями та розрахунковими листками все досить зрозуміло. Натомість щодо повідомлення шляхом підпису у відомості чи видатковому касовому ордері виникає запитання.
Одразу скажемо, що Держпраці допускає ознайомлення з відомістю – див. уже згадане нами роз’яснення.
Утім вирішальне значення має саме зміст документа, а не його назва. У таблиці наведено кілька документів, зазначено, що саме вони підтверджують, та визначено, чи достатньо підпису працівника в такому документі для підтвердження його повідомлення про зарплату. Під час її складання послуговуємося переліком даних які потрібно повідомити працівникові згідно зі ст. 110 КЗпП.
Таблиця
Документ | Чи достатньо підпису працівника в документі для підтвердження його повідомлення про розмір зарплати |
Розрахунково-платіжна відомість | Може бути достатньо, якщо працівник бачить усі нарахування, утримання, відрахування з підставами та суму до видачі. Доцільно прямо фіксувати ознайомлення з розрахунком |
Видаткова відомість | Звичайного підпису за одержання грошей недостатньо, якщо наведено лише суму до видачі. Може підійти хіба що для ознайомлення під час виплати авансу |
Видатковий касовий ордер | Підтверджує одержання готівки, але без повного розрахунку не замінює повідомлення. Може підійти хіба що для ознайомлення під час виплати авансу |
Отже, якщо потрібних відомостей немає, додайте окреме повідомлення / розрахунковий листок.
Перевагою індивідуальних повідомлень є й те, що ви не відкриватимете працівникові інформацію про зарплату його колег у загальній відомості. Звісно, можна показувати його рядок без доступу до чужих даних, але це навряд чи зручний формат роботи. А, як відомо, поширення відомостей про оплату праці обмежує ст. 31 Закону про оплату праці.
Так, ви можете організувати все засобами електронної комунікації.
Надсилання інформації на погоджену працівником електронну адресу допускає й Держпраці.
Ба більше, під час воєнного стану сторони можуть погодити й інші доступні способи електронного обміну повідомленнями (ч. 2 ст. 7 Закону України від 15.03.2022 № 2136-IX «Про організацію трудових відносин в умовах воєнного стану»).
Тож можете сміливо організовувати повідомлення електронною поштою, в особистому чаті, через корпоративний кабінет або бот.
Але спосіб такої комунікації варто належно погодити з працівником і зафіксувати документально. Наприклад, відповідний порядок можна передбачити у трудовому договорі, заяві/згоді працівника, Положенні про оплату праці чи іншому локальному акті, з яким працівника ознайомлено. Пропишіть у Положенні про оплату праці або іншому локальному акті:
Повідомлення може бути вкладенням або текстом листа. Для бота чи кабінету забезпечте персональний доступ до розрахунку та збереження підтвердження доставки або перегляду відповідно до погодженого порядку обміну за ч. 2 ст. 7 Закону № 2136.
Банківське сповіщення про зарахування зарплати на картрахунок саме по собі не є повним повідомленням про зарплату. Усе тому, що у такому повідомленні немає розшифрування виплат та утримань. Водночас якщо банк має сервіс передачі повного розрахункового листка, його можна використати як погоджений канал, перевіривши зміст і підтвердження доставки. Відповідальним за виконання обов’язку залишається роботодавець (ст. 110 КЗпП).
Затвердженої законодавством форми розрахункового листка або повідомлення про зарплату немає.
Стаття 110 КЗпП визначає інформацію, яку потрібно повідомити, а роботодавець може затвердити власну форму та порядок її надання. До власної форми доцільно додати назву роботодавця, ПІБ і табельний номер працівника, розрахунковий період, дату та інформацію про відпрацьований час.
А як бути із виконанням приписів ч. 1 ст. 116 КЗпП при звільненні?
Дійсно, при звільненні роботодавець повинен письмово повідомити працівника про суми, нараховані та виплачені при звільненні, із зазначенням окремо кожного виду виплати, у день їх виплати. Ви маєте розуміти що звичайний розрахунковий листок вам підійде тільки якщо міститиме й усі належні виплати при звільненні (зокрема, вихідну допомогу).
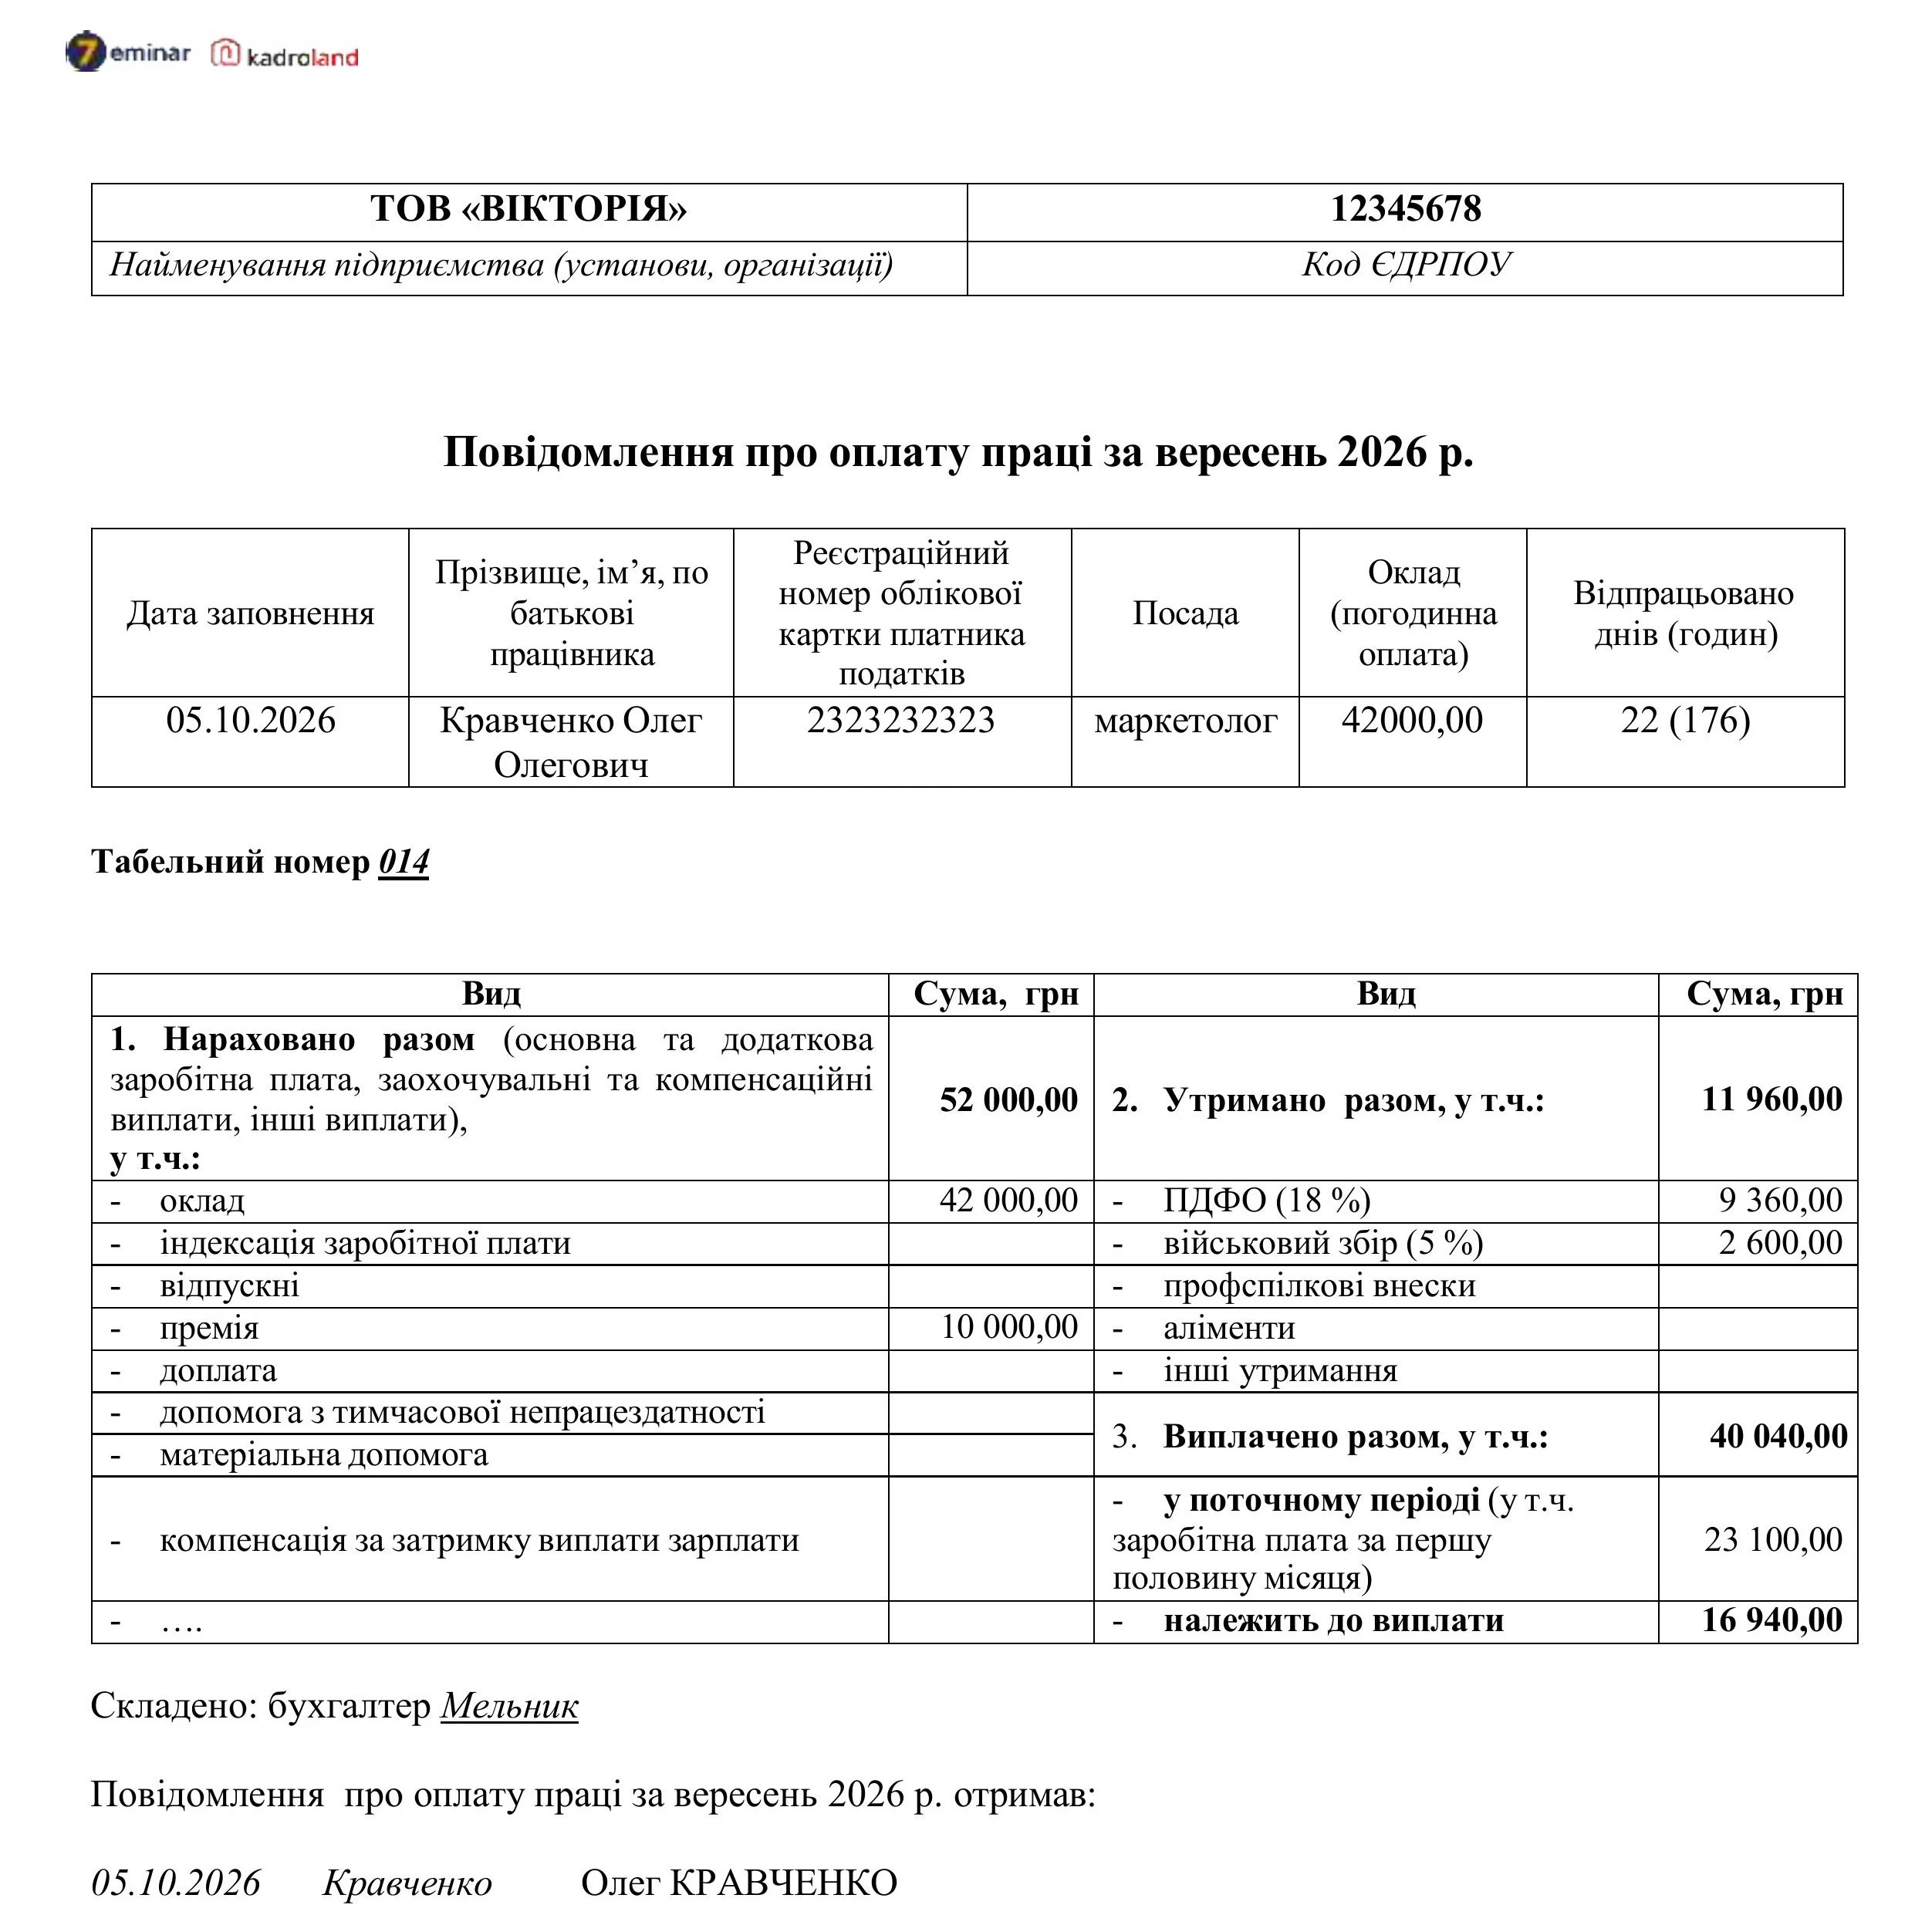
Маркетолог Кравченко Олег Олегович працює у ТОВ «Вікторія» за п’ятиденним графіком. Оклад – 42 000 грн. У вересні 2026 року він відпрацював всі 22 робочі дні, з них 11 – за 1–15 вересня. За підсумками місяця нараховано премію 10 000 грн. Інших нарахувань у вересні у працівника не було.
Строки виплати зарплати – 20 вересня та 5 жовтня.
Під час виплати авансу згідно з умовами колдоговору працівнику виплатили 55% від окладу. За повністю відпрацьованої першої половини місяця сума авансу становить 23 100 грн. Цю суму окремо не нараховують у бухгалтерському обліку як зарплату за першу половину місяця. Водночас під час виплати авансу роботодавець розраховує та перераховує до бюджету належні суми ПДФО, військового збору та ЄСВ, а остаточне нарахування зарплати й відповідних податків та внеску відображає за підсумками місяця.
У цій ситуації у повідомленні за першу половину місяця за 20.09.2026 можна відобразити:
А вже у повідомленні за вересень, яке складатимемо 05.10.2026, показуємо дані за весь місяць. У ньому також окремо буде вказано про виплачений аванс (див. зразок нижче).
Розрахунок сум обов’язкових платежів такий:
1. Зарплата:
42000,00 грн +10000,00 грн = 52000,00 грн.
2. Утримання із зарплати:
52000,00 грн х 18% = 9 360,00 грн
52000,00 грн х 5% = 2 600,00 грн
3. Нараховано ЄСВ:
52000,00 грн х 22% = 11 440,00 грн
Сума ЄСВ зазвичай не потрапляє до повідомлення. Водночас якщо ви передбачите це у своїй формі повідомлення, то вона може фігурувати там. Так працівник бачитиме загальні витрати роботодавця на оплату його праці: суму нарахованої зарплати та нарахованого ЄСВ.
4. Сума зарплати до виплати за другу половину місяця:
52000,00 грн – 9360,00 грн – 2600,00 грн - 23100 = 16 940,00 грн
Зразок повідомлення працівнику про оплату праці за місяць (за ІІ половину місяця)
Вимоги обов’язково друкувати два примірники й отримувати підпис на кожному немає ані у ст. 110 КЗпП, ані у ст. 30 Закону про оплату праці. Проте роботодавцю варто зберігати докази того, що саме, кому й коли повідомили.
Для паперової форми оптимально мати другий примірник з датою та підписом працівника, відривну розписку або журнал видачі із зазначенням періоду й дати отримання. Окремий журнал дозволяє не друкувати кожен листок двічі.
Для електронної форми зберігайте повідомлення або файл, дані адресата, дату й час надсилання, відповідь працівника, підтвердження доставки чи журнал перегляду.
У погодженому сторонами порядку електронної комунікації доцільно визначити момент, з якого повідомлення вважається отриманим працівником, наприклад після його доставки на погоджену електронну адресу або до особистого кабінету. Аналогічне положення буде доречним і для випадків надсилання у кабінет працівника або через сервіс банку.
Шаблони та зразки документів:
Повідомлення працівнику про оплату праці за місяць
Борги працівника при звільненні: законні механізми утримання підзвітних сум та авансів
Що робити, якщо виплачено аванс, а працівник звільняється: який порядок повернення коштів
Мінекономіки повідомило про перегляд критеріїв критично важливих підприємств, однак конкретних результатів для бізнесу поки не оприлюднило. Скільки критеріїв змінили або скасували, які підприємства вже втратили статус критично важливих і які квоти бронювання діятимуть для різних категорій роботодавців? Нардепка Ніна Южаніна звернула увагу на п’ять питань, на які бізнес досі не отримав відповідей
У Telegram-каналах з’являються повідомлення про можливе зниження мобілізаційного віку до 18 років. У Комітеті ВРУ прокоментували ці чутки та пояснили, чи розглядають у Верховній Раді відповідні законодавчі ініціативи
8 грудня 2026 року закінчується строк дії рішення про збільшення ліміту бронювання нашого підприємства. Якщо нового рішення не буде, коли потрібно анулювати бронювання працівників? Критичність підприємства діє до липня 2027 року.
ДПС оприлюднила проєкт наказу Мінфіну, який визначає порядок повернення помилково та / або надміру сплаченого внеску на підтримку працевлаштування осіб з інвалідністю. Заяву пропонують подавати виключно в електронній формі через Електронний кабінет
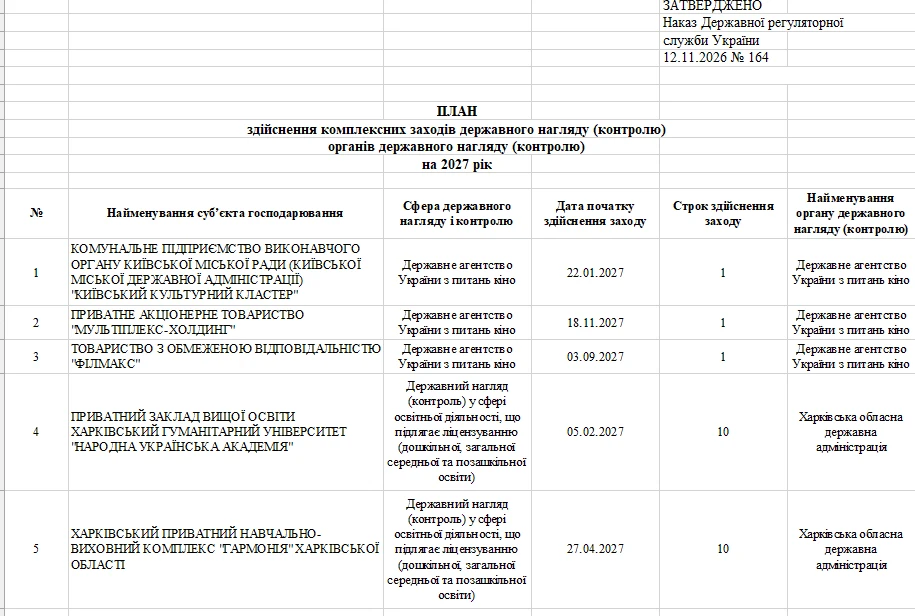
Держоргани почали оприлюднювати плани перевірок на 2027 рік. У таблиці збираємо наявні плани перевірок на 2027 рік – є плани перевірок вже від трьох структур. До 1 грудня буде затверджена більшість з них, а план-графік перевірок ДПС очікуємо до 25 грудня
Державна регуляторна служба затвердила План комплексних заходів державного нагляду (контролю) на 2027 рік. До нього включено 17 722 суб’єкти господарювання. Водночас під час воєнного стану діють обмеження на проведення планових і позапланових перевірок, установлені постановою КМУ №303. Що означає затвердження плану для роботодавців і чи означає це, що бізнес перевірятимуть у 2027 році
Чи втрачає людина трудовий стаж, якщо прізвище в трудовій книжці написане російською, а в паспорті – українською? Чи зарахують до стажу навчання до 2004 року та чи підтверджує форма ОК-5 роботу за Списком №2? Суд пояснив, за яких умов ПФУ не має права відмовляти у врахуванні таких періодів під час призначення пенсії
Чи накопичуються дні щорічної основної відпустки, поки працівник проходить військову службу за мобілізацією? Які норми закону застосовувати кадровику та як правильно обчислити відпускний стаж мобілізованого працівника – у роз'ясненні ФПУ
Чи можливо надати можливість періодично працювати працівнику в бюджетній організації дистанційно за його бажанням при виникненні екстрених обставин строком на декілька днів, попередивши роботодавця заздалегідь. Як оформити документально?
Підприємства, розташовані на територіях можливих або активних бойових дій, і надалі можуть бронювати до 100% військовозобов’язаних працівників. Мінекономіки пояснило, чи вплинуло створення Координаційного центру на процедуру збільшення ліміту та до яких органів має звернутися роботодавець

13.11.2026 наказ Мінрозвитку від 24.10.2026 №2291 набрав чинності. Отже, вже офіційно оновлено Перелік територій, на яких ведуться (велися) бойові дії або які тимчасово окуповані рф. Щоб кадровикам та бухгалтерам не довелося шукати інформацію серед понад 11 047 населених пунктів, ми створили зручний сервіс пошуку. А також постійно відстежуємо всі зміни та збираємо їх в окремій таблиці із зазначенням дат, номерів наказів і територій, яких вони стосуються
З 13 листопада 2026 року діють нові вимоги для отримання допомоги «єЯсла», якщо заяву подає батько дитини. Тепер до документів потрібно додати копію або витяг із наказу роботодавця про надання відпустки для догляду за дитиною до трьох років. Визначено також винятки, коли такий наказ не потрібен, і уточнено, у якому випадку допомогу не виплачуватимуть. Розповідаємо, що змінила Постанова №1403
Через відключення електроенергії обладнання зупинилося, але частина працівників може продовжувати роботу дистанційно. Як роботодавцю оформити простій на кілька годин, відобразити його в табелі та оплатити? Кого можна перевести на дистанційну роботу і чи має право роботодавець вимагати від усіх заяви на відпустку «за власний рахунок»? Алгоритм дій за КЗпП
Мінагрополітики тимчасово не ухвалює рішень про визначення аграрних підприємств критично важливими. Причина – перегляд галузевих критеріїв Координаційним центром. Коли міністерство відновить розгляд заявок, що буде з уже поданими документами та заявками через ДАР?
У Верховній Раді обговорили можливе оновлення підстав для відстрочки від мобілізації та звільнення з військової служби. Серед пропозицій – нові умови для опікунів недієздатних осіб, осіб, які доглядають за хворими родичами, та розширення права на звільнення для батьків дітей з інвалідністю. Які рішення ухвалили та коли чекати змін?
Переведення і переміщення працівника мають різні правила оформлення. У першому випадку згода працівника за загальним правилом обов’язкова, у другому – роботодавець може діяти без неї, але лише в межах, визначених КЗпП. Інспектор праці пояснила, у яких випадках змінюється трудова функція, коли достатньо наказу про переміщення та чи потрібно вносити записи до трудової книжки