
Ваша знижка вже чекає в магічній кулі!
Струсіть кулю та відкрийте свою персональну пропозицію до Чорної п’ятниці!
Мінфін планує офіційно затвердити порядок нарахування штрафів і пені для роботодавців, які не виконують норматив працевлаштування осіб з інвалідністю або порушують правила сплати нового внеску. Відповідний проєкт наказу до 11 листопада обговорюють в СПО об’єднань профспілок
Ще в липні 2026 року ДПС оприлюднила проєкт наказу Мінфіну «Про затвердження Порядку прийняття рішення посадовою особою податкового органу про нарахування пені та накладення штрафу на платників внеску на підтримку працевлаштування осіб з інвалідністю» (далі – проєкт акта, Порядок).
До 11.11.2026 в СПО об’єднань профспілок обговорюють проєкт акта, яким визначено процедуру прийняття рішення посадовою особою податкового органу про нарахування пені та накладення штрафу на платників внеску на підтримку працевлаштування осіб з інвалідністю (далі – внесок).
Проєктом акта затверджується:
Платниками Внеску є роботодавці – юридичні особи незалежно від організаційно-правової форми, форми власності та підпорядкування, фізичні особи-підприємці, які використовують працю фізичних осіб на умовах трудового договору (контракту), контракту про проходження служби або на інших умовах, передбачених законодавством, крім цивільно-правових договорів, та несуть відповідальність за підприємство та / або установу, у яких середньооблікова кількість штатних працівників облікового складу у календарному кварталі становить вісім і більше працівників та які в цьому кварталі не виконали обов’язок щодо нормативу робочих місць для працевлаштування осіб з інвалідністю.
За порушення норм Закону України від 21.03.1991 №875-ХІІ «Про основи соціальної захищеності осіб з інвалідністю в Україні» (далі – Закон) до платників, на яких покладено обов’язок нараховувати, обчислювати та сплачувати Внесок, застосовуються фінансові санкції (штрафи та пеня) у таких розмірах:
1.За несплату (неперерахування) або несвоєчасну сплату (несвоєчасне перерахування) Внеску – у розмірі 7% своєчасно несплачених сум.
При цьому складається рішення про застосування штрафних санкцій та нарахування пені за несплату (неперерахування) або несвоєчасну сплату (несвоєчасне перерахування) Внеску.
Розрахунок цієї фінансової санкції здійснюється на підставі даних інформаційно-комунікаційної системи ДПС
2.За донарахування податковим органом або платником несвоєчасно нарахованого Внеску – у розмірі 10 % зазначеної суми за кожний звітний період, за який донараховано таку суму, але не більш як 50 % суми донарахованого Внеску.
Для розрахунку зазначеного штрафу кількість звітних періодів обчислюється, починаючи з кварталу, на який припадає термін подання звітності за період, за який донараховано (обчислено) суми Внеску, та закінчуючи кварталом, на який припадає отримання таким платником акта перевірки від податкового органу або в якому він подав звітність, що містить відомості про суми нарахованого Внеску, у яких відображено такі донараховані суми.
Якщо за результатами перевірки виявлено в окремих кварталах суми донарахованого (несвоєчасно нарахованого) Внеску, за кожне таке донарахування (кожний квартал) накладається штраф
Для дотримання вимог щодо максимального розміру штрафу:
При цьому складається рішення про донарахування податковим органом сум Внеску та / або застосування штрафних санкцій за донарахування податковим органом або за несвоєчасне нарахування платником Внеску.
У цьому рішенні також зазначається визначена податковим органом до сплати сума Внеску за результатами документальної перевірки.
Підставою для прийняття відповідного рішення є акт документальної перевірки платника Внеску
3.За неподання, несвоєчасне подання, подання не за встановленою формою звітності про нарахування Внеску – у розмірі 10 НПМГ.
При цьому складається рішення про застосування штрафних санкцій за неподання, несвоєчасне подання, подання не за встановленою формою звітності.
Факт порушень законодавства, крім тих, що встановлені під час документальної перевірки, посадова особа податкового органу оформлює актом довільної форми, в якому чітко викладає зміст порушення з обґрунтуванням порушених норм законодавчих актів.
Такий акт надсилається (вручається) платнику разом із рішенням про застосування штрафних санкцій.
На суму недоїмки платнику Внеску нараховується пеня з розрахунку 0,1 % на суму недоплати за кожний день прострочення платежу
Нарахування пені починається з першого календарного дня, що настає за днем закінчення строку внесення відповідного платежу, до дня його фактичної сплати (перерахування) включно.
Документи, які є підставою для нарахування пені:
У разі самостійного виявлення платником Внеску несплачених або несвоєчасно сплачених сум Внеску такий платник зобов’язаний самостійно обчислити цей Внесок і сплатити його з нарахуванням пені.
Самостійно обчислені суми Внеску та сума самостійно розрахованої пені відображаються у Звіті.
сума недоїмки або сума своєчасно несплаченої суми Внеску станом на 21 травня 2026 року становить 9 000 гривень.
Платник 04 червня 2026 року здійснює сплату платежу в сумі 5 000 гривень. На фактично сплачену суму недоїмки (5000 грн) нараховується пеня.
Сума пені розраховується за такою формулою:
Y = S × K × 0,1 %, де
Y – сума пені, що нараховується на фактично сплачену суму недоїмки зі сплати Внеску (округлюється до другого десяткового знака);
S – фактично сплачена сума недоїмки зі сплати Внеску;
K – кількість днів прострочення платежу;
0,1 % – ставка для нарахування пені згідно із частиною шістнадцятою статті 20-1 Закону.
Приклад: Y = 5000 грн × 15 днів × 0,1 %, Y = 75,00 гривні.
Таким чином, нарахована пеня становить 75 грн 00 копійок.
Рішення про нарахування пені та застосування штрафів приймає посадова особа податкового органу.
За результатами розгляду акта документальної перевірки рішення про нарахування пені та застосування штрафів приймається протягом 10 робочих днів із дня, що настає за днем вручення платнику акта перевірки, а за наявності заперечень платника Внеску до акта перевірки – приймається з урахуванням висновку про результати розгляду заперечень до акта перевірки.
Рішення оформлюється за встановленою формою у двох примірниках:
Надіслані (вручені) рішення про застосування фінансових санкцій реєструються в журналі обліку рішень про застосування фінансових санкцій.
Джерело: ДПС, СПО об’єднань профспілок
Звіт для роботодавців щодо працевлаштування осіб з інвалідністю: на фінішній прямій
До кінця дня 20 травня: роботодавці мають сплатити внесок за невиконаний норматив
Штраф за неподання звіту про норматив працівників з інвалідністю до 11 травня
Якщо працівниця знаходиться у відпустці по догляду за дитиною до досягнення нею трирічного віку, чи включати її як штатну одиницю в штатний розпис та чи треба враховувати її посадовий оклад в розділі «Місячний фонд заробітної плати»?
Координаційний центр з питань бронювання вже погодив 90% оновлених критеріїв. Ми уважно відстежуємо всі зміни та оперативно інформуємо вас про оновлення галузевих і регіональних вимог. Усі актуальні критерії для бронювання збираємо у зручному функціоналі, щоб ви могли швидко знайти потрібні документи та перевірити вимоги до свого підприємства
Київська обласна військова адміністрація затвердила нову редакцію критеріїв визначення підприємств, які мають важливе значення для забезпечення потреб територіальних громад Київської області в особливий період. Зміни внесено розпорядженням від 16.11.2026 №2281
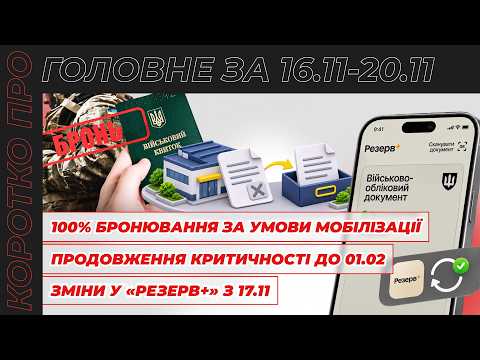
Автоматичне продовження критичності до 1 лютого 2027 року: кого не охопить новий механізм? Зміни в «Резерв+»: точну дату завершення відстрочки показують на головному екрані. 100% бронювання за умови мобілізації 1% працівників щомісяця: що пропонують. Звіт про транспорт до 18.12: (не) подаємо, якщо немає авто. Робота під час повітряної тривоги з 05.12: кому пропонують відстрочку. Новий порядок проведення конкурсів на посади держслужби: документи подаватимуть через «Дію». Відпустка з понеділка по п'ятницю: правило 14 днів і чи можна не включати вихідні. Про це та інше – читайте у статті
Міненерго затвердило нові критерії визначення підприємств, важливих для галузі національної економіки у сфері управління зоною відчуження, подолання наслідків Чорнобильської катастрофи та поводження з радіоактивними відходами. Наказ №529 передбачає два критерії для визначення важливості підприємств
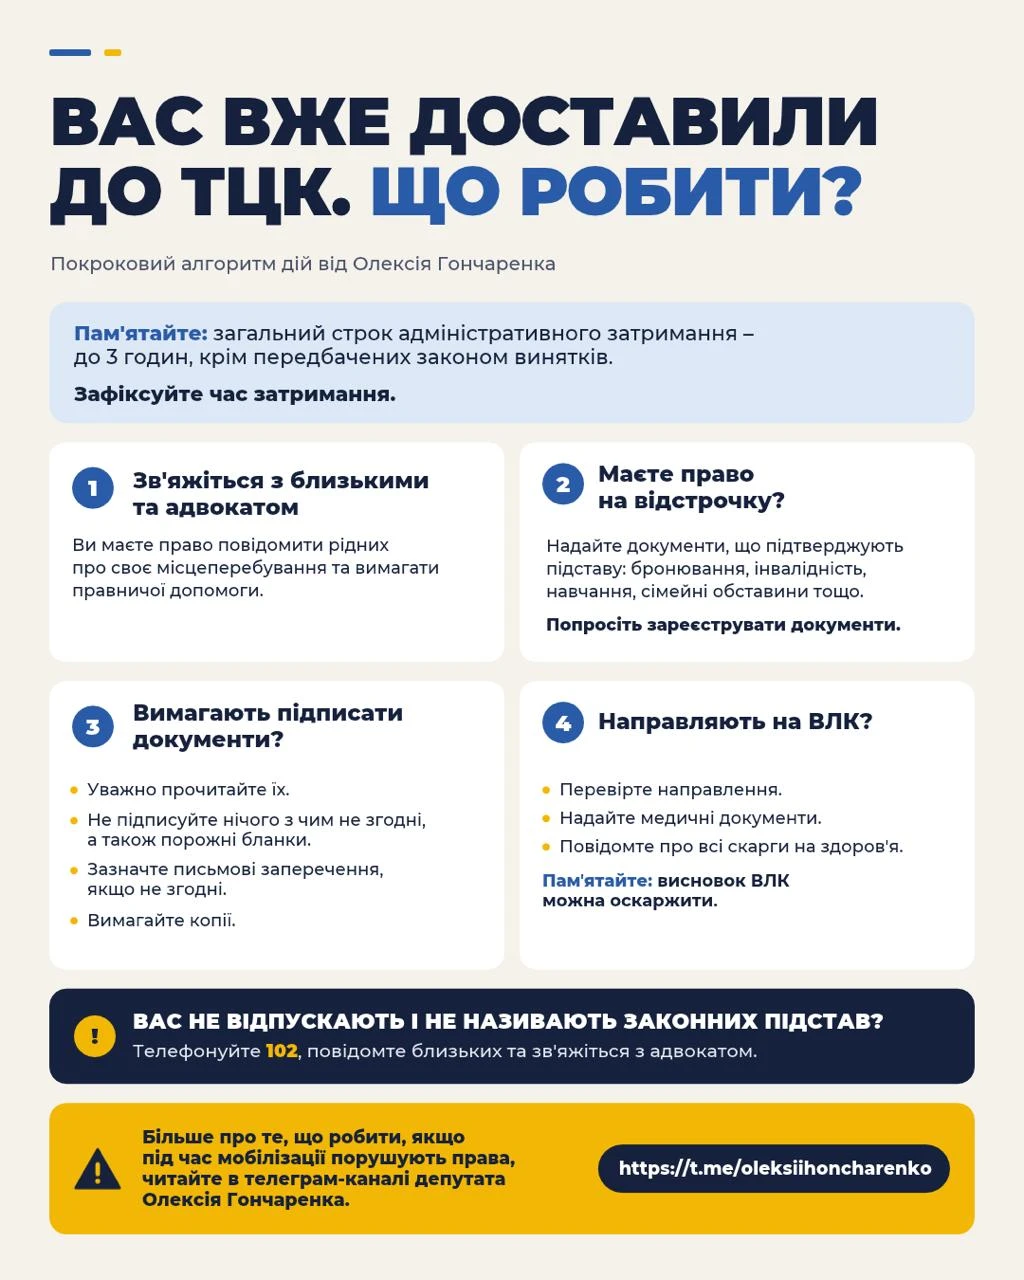
Якщо вас доставили до територіального центру комплектування та соціальної підтримки, важливо знати, як діяти та на що звернути увагу. Народний депутат Олексій Гончаренко опублікував покроковий алгоритм дій для таких ситуацій
ТЦК за місцем реєстрації підприємства не хоче проводити звіряння повних Списків. Пропонують надати витяги тільки по працівниках, які стоять в них на обліку. А в нас немає таких працівників – всі на обліку в інших ТЦК. Як нам пройти звіряння зі своїм ТЦК?
Працівниця завершує відпустку для догляду за дитиною до трьох років і хоче продовжити догляд до шести років за медичним висновком. Чи зберігається за нею посада на цей період, чи може роботодавець не гарантувати повернення на попереднє місце роботи та чи потрібно письмово повідомляти працівницю про такі умови? Роз'яснення – у консультації ФПУ
«А що, правила самі собі напишуться?» Звісно ж ні. Скільки існує підприємство – стільки й питань навколо посадових інструкцій, правил, положень і всієї цієї чарівної паперової бюрократії. Спочатку все затвердили, усіх ознайомили, підписи зібрали, архів створили – здається, можна спати спокійно. Але ні! Зібрали для вас кілька цікавих відповідей за практичними запитами

Працівник уже використав відпустку без збереження заробітної плати, яку надають працівникам, що виїхали за кордон або набули статусу ВПО. Чи може він знову звернутися до роботодавця із заявою на таку відпустку, чи 90 календарних днів – це загальний ліміт на весь період воєнного стану? Роз’яснення надали у ФПУ
Кіровоградська ОВА внесла зміни до регіональних критеріїв визначення підприємств, які мають важливе значення для забезпечення життєдіяльності територіальних громад в особливий період. Критерії викладено в новій редакції
Львівська ОДА затвердила нові критерії визначення підприємств, установ та організацій, які мають важливе значення для економіки області або задоволення потреб територіальних громад в особливий період. Попереднє розпорядження від 13.12.2024 втратило чинність
Чи може директор або інший працівник підприємства вручити військовозобов’язаному повістку безпосередньо на робочому місці? Таке право передбачене законодавством, але роботодавець має дотримуватися встановленої процедури оповіщення, оформити відповідний наказ та повідомити ТЦК та СП про результати. Хто може вручати повістки та як діяти, якщо працівник відмовляється їх отримувати?
У Вінницькій ОВА оновлено критерії для підприємств, які претендують на статус важливих для забезпечення потреб територіальних громад в особливий період. Які показники мають виконати підприємства та що доведеться контролювати після отримання статусу?