

🚀 Відео, документи та AI-Консультант — усе для вашої зручності в одному місці
Увійти або зареєструватися
Особливі працівники
07.10.2026
Як заповнити Звіт про норматив 4% та подати його до 09.11
Сьогодні на мінікурсі поговоримо про три варіанти заповнення Звіту про норматив 4%. Розберемо нюанси заповнення деяких комірок. Та обговоримо, коли подаємо звіт поштою або особисто до податкової
- Звіт подають всі роботодавці
- Два варіанти заповнення Звіту: як роботодавці або як платники
- Нюанси заповнення Звіту, якщо СКШП менше ніж 8 осіб
- Як заповнити Звіт, якщо виконано норматив
- Як заповнюють Звіт платники, які не виконали норматив
- Нюанси заповнення рядків Розділу І
- Як заповнити Розділ ІІ
- Розділ ІІІ заповнюємо тільки для звіту «Уточнюючий»
- Звіт можна подати в електронній або паперовій формі
- Висновки
Звіт подають всі роботодавці
Нагадуємо, що Звіт про норматив 4 % мають подати всі роботодавці, в кого є хоча б один найманий працівник (повний перелік роботодавців знайдете тут). Умови зайнятості неважливі. Головне, що є трудові відносини та ви маєте статус роботодавця.
Уточнимо, що це стосується в тому числі фізосіб-підприємців та резидентів Дія Сіті, в яких є наймані працівники. Також звітують підприємства, де я тільки один директор, з яким укладено трудовий договір.
Водночас важливо визначитися, як ви звітуєте: як роботодавець чи як платник.
Два варіанти заповнення Звіту: як роботодавці або як платники
Ви звітуєте як роботодавець, якщо:
- середньооблікова кількість штатних працівників (далі – СКШП) за квартал менше 8 осіб і ви не повинні виконувати норматив,
- виконали норматив чи навіть перевиконали його.
Якщо ж норматив не виконано, звітуєте як платник.
Нюанси заповнення Звіту, якщо СКШП менше ніж 8 осіб
Отже, перша категорія роботодавців – якщо у вас СКШП за квартал менш ніж вісім осіб. В такому випадку ви заповнюєте тільки рядки з 01 по 08.
Рядок 09, розділ І, ІІ та ІІІ Звіту не заповнюєте
До речі, комірки залишаєте порожніми, якщо звітуєте в електронній формі, або проставляєте тут прокреслення, якщо подаєте звіт в паперовій формі.
Тобто ви подаєте так званий Звіт-пустишку. У вас не буде жодних показників, крім заповненої заголовної частини, дати подання та реквізитів підписантів.
Як заповнити Звіт, якщо виконано норматив
Аналогічно заповнюють Звіт і ті роботодавці, які виконали норматив. Ви заповнюєте тільки рядки з 01 по 08. Рядок 09, розділ І, ІІ та ІІІ Звіту не заповнюєте.
Увага! Вам не потрібно заповнювати розділ І. Не потрібно фіксувати виконання чи перевиконання нормативу. Жодних від’ємних значень у рядку 5 розділ І бути не повинно. Залишаєте розділ І порожнім або з прокресленнями
Як заповнюють Звіт платники, які не виконали норматив
А от платники внеску тобто ті роботодавці, які повинні були виконати норматив, але не виконали його чи виконали не в повному обсязі, заповнюють Звіт повністю.
Окрім заголовної частини, ви повинні ідентифікувати себе як платника в рядку 09.
Наприклад, якщо у вас СКШП за квартал складає від 8 до 25 осіб, ви проставляєте відмітку в рядку 091, а якщо від 25 осіб – то в рядку 092. Рядок 093 – для роботодавців, кому встановлено норматив у розмірі 2%.
Далі заповнюєте Розділ І та ІІ.
Нюанси заповнення рядків Розділу І
Розділ І передбачено для розрахунку нормативу.
В рядку 1 Розділу І зазначаємо СКШП за квартал. Цей показник розраховуємо на підставі Інструкції зі статистики кількості працівників, затвердженої наказом Держкомстату від 28.09.2005 №286, та Переліку №490, яким визначені працівники зі шкідливими умовами праці. Пам’ятайте, що тут ми враховуємо мобілізованих, працівників на призупиненні та в неоплачуваних відпустках.
В рядку 2 Розділу І зазначаємо кількість зовнішніх сумісників в еквіваленті повної зайнятості. Цей показник рахуємо відповідно до Порядку обчислення середньомісячної заробітної плати для розрахунку внеску на підтримку працевлаштування осіб з інвалідністю, затвердженого постановою від 25.02.2026 №268. Зауважте, що ніде в розрахунках в розділі І цей показник не враховується. Він потрібен тільки для визначення середньомісячної зарплати при розрахунку внеску. Але це вже Розділ ІІ Звіту.
В рядку 3 Розділу І фіксуємо норматив, який повинен був виконати роботодавець.
А в рядку 4 Розділу І зазначаємо кількість працівників з інвалідністю, яких враховуємо у виконання нормативу. Нагадаємо, що враховуємо тільки основних працівників із зарплатою більше мінімальної. Причому зарплатний критерій контролюємо і у працівників з інвалідністю на неповній зайнятості.
Увага! В рядок 4 мають попасти всі особи з інвалідністю, яких маємо право включити у виконання нормативу, незалежно від групи інвалідності.
А от в рядку 4.1 маємо зазначити тих працівників з інвалідністю, яких можемо врахувати у виконання нормативу в подвійному розмірі. Тут орієнтуємося на Порядок №490. Зазначаємо фактичну кількість: на 2 показник рядка 4.1 не перемножуємо.
Ну і нарешті в рядку 5 фіксуємо невиконання нормативу. Розрахунки проводимо про простій формулі:
Рядок 3 розділу I - (рядок 4 розділу I - рядок 4.1 розділу I) - рядок 4.1 х 2
Як заповнити Розділ ІІ
В Розділі ІІ визначаємо суму внеску, яку маємо сплатити за поточний квартал. Для цього заповнюємо три рядки. Перший – це нарахована зарплата за квартал. Другий – середньомісячна зарплата у розрахунковому періоді, розрахована на одного працівника. І в третьому фіксуємо суму внеску, яку треба сплатити.
Нагадуємо, що розрахунок зарплатних показників проводимо за Порядком №268. Саме тут сказано, які виплати включати та як розрахувати СКШП для внеску.
Якщо говорити простими словами, маємо взяти зарплату, нараховану за квартал, та поділити на середню кількість працівників за квартал, які цю зарплату заробили. Саме тому тут середню кількість працівників розраховуємо не так, як для нормативу. Тут враховуємо зовнішніх сумісників в еквіваленті повної зайнятості і не враховуємо мобілізованих, тих, хто в неоплачуваних відпустках весь квартал чи на призупиненні.
Внесок розраховуємо по формулі:
S = 40 % х рядок 2 розділу II х N х рядок 5 розділу I, де:
S - сума внеску на підтримку працевлаштування осіб з інвалідністю,
N - кількість місяців у кварталі.
Зауважте, що під час дії воєнного стану маємо сплатити тільки 50 % внеску. Тож в рядок 3 вписуємо вже суму з урахуванням знижки.
Розділ ІІІ заповнюємо тільки для звіту «Уточнюючий»
Розділ ІІІ призначений для коригування показників.
Він заповнюється тільки для типу звіту «Уточнюючий». Якщо подаєте Звіт з типом «Звітний новий» – цей розділ не заповнюєте, а одразу вписуєте правильні показники в розділах І та ІІ.
Далі проставляємо дату подання та реквізити підписантів. Як правило, це керівник та головний бухгалтер.
Звіт заповнено – можна подавати!
Звіт можна подати в електронній або паперовій формі
Податківці роз’яснили, що Звіт можна подати в електронній або паперовій формі.
Звіт можна подати в один із способів:
на папері – особисто або поштою (з повідомленням про вручення та описом з вкладення) до податкового органу за місцем обліку. Якщо Звіт надсилається поштою, то таке відправлення має бути здійснено не пізніше ніж за п’ять днів до закінчення граничного строку подання Звіту;
в електронній формі – засобами електронного зв’язку з дотриманням вимог законів України «Про електронні документи та електронний документообіг» та «Про електронну ідентифікацію та електронні довірчі послуг». У такому випадку заповнюється документ за формою J/F0500701 (J – для юридичних осіб, F – для фізичних осіб).
При поданні електронного звіту орієнтуйтеся на квитанцію № 2. І пам’ятайте: комірки, які не заповнюємо, залишаємо порожніми.
А от в паперовій формі Звіт можна подати особисто до своєї податкової, де стоїте на обліку, або поштою.
Якщо подаєте Звіт особисто – підготуйте 2 екземпляри. На своєму отримайте відмітку про прийняття. Одночасно нести звіт на флешці – не вимагається. Але радимо підстрахуватися.
Щодо звітування поштою, то податківці самі зазначають, що це можливо. Але подати такий звіт слід за 5 днів до завершення граничного строку подання. Направити його слід з повідомленням про вручення та описом вкладення.
Якщо подати звіти за І, ІІ та ІІІ квартали не пізніше 9 листопада, то штрафу не буде. А от після цієї дати буде штраф за прострочку 170 гривень.
Висновки
- Не пізніше 09.11.2026 треба подати Звіт одразу за три квартали.
- Звітують всі роботодавці, в кого є хоча б один найманий працівник.
- В кого СКШП за квартал менше ніж вісім осіб або ті, хто виконав норматив, звітують як роботодавці. Вони заповнюють тільки з першого по восьмий рядок, інші рядки залишають порожніми чи прокреслюють, якщо звітують на папері.
- Платники внеску заповнюють додатково рядок 09 та перші два розділи.
- Подати звіт можна в електронній формі та паперовій.
- На папері Звіт можна подати до своєї податкової особисто або надіслати поштою.
Шаблони та зразки документів:
Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю
Статті та консультації на тему:
Кому треба подавати Звіт про норматив 4% до 09.11: розбираємо всі випадки
Новий Звіт щодо квоти 4%: хто подає, звіти за 1–2 квартали та дедлайн 09.11
Норматив працевлаштування осіб з інвалідністю зменшили: кого не враховують з 1 січня 2026 року
Норматив з працевлаштування осіб з інвалідністю за ІІІ квартал: з урахуванням всіх змін
У ФОП немає найманих працівників: чи подавати Звіт про норматив 4%
Звіт про норматив 4% за 1 та 2 квартал: «звітний» чи «уточнюючий»

Посадові інструкції
07.10.2026
Робоча інструкція оператора котельні
Робоча інструкція оператора котельні визначає основні трудові функції, права, відповідальність та кваліфікаційні вимоги до працівника відповідно до професійного стандарту. Зразок робочої інструкції можна адаптувати з урахуванням специфіки роботи підприємства.

Охорона праці
07.10.2026
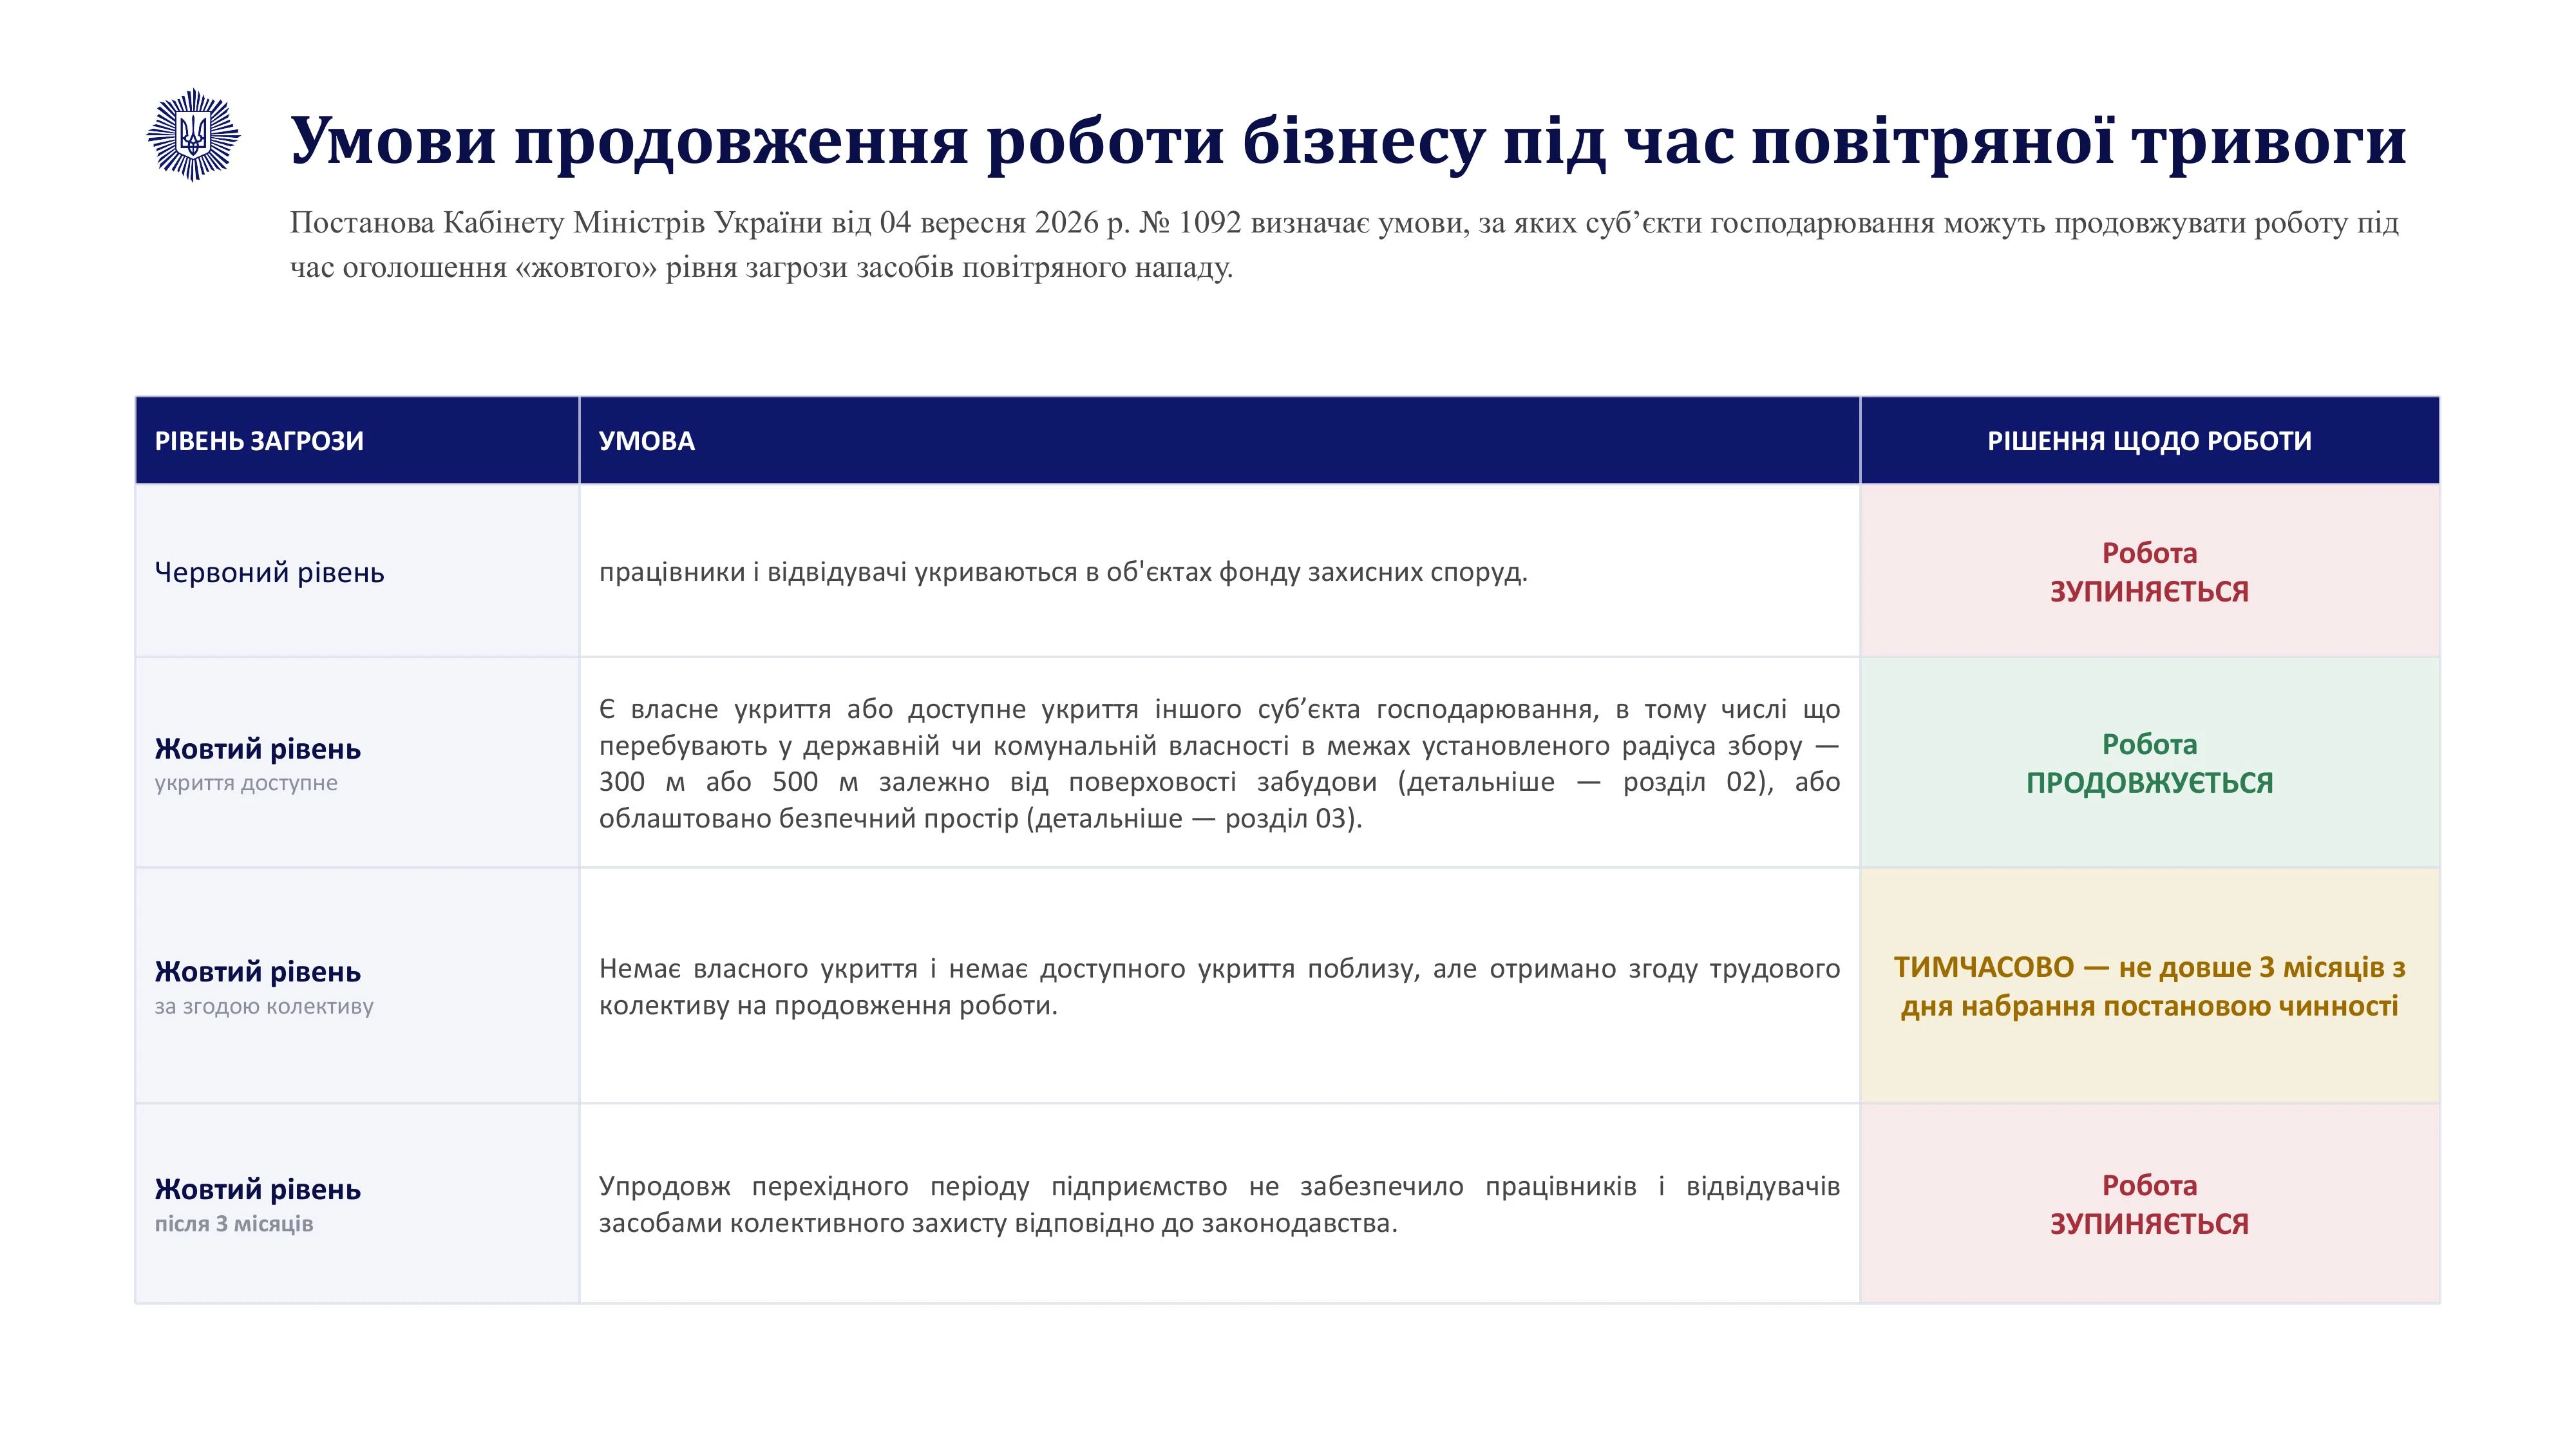
Повітряна тривога: коли підприємство може продовжувати роботу та що має зробити роботодавець
Коли під час «жовтого» рівня загрози можна продовжувати роботу, що робити за відсутності укриття та коли потрібна згода трудового колективу? Роз’яснення норм Постанови №1092 – в інфографіці від МВС
Військовий облік
07.10.2026
Військовозобов’язаний не стоїть на обліку: що робити, щоб не отримати штраф 25 500 грн
Відсутність військового обліку може стати підставою для адміністративної відповідальності. У Житомирському ОТЦК та СП пояснили, як діяти тим, хто ніколи не перебував на обліку або був із нього знятий
Охорона праці
07.10.2026
Робота під час повітряної тривоги (ч. 2): чи можна працювати за жовтого та червоного рівнів
Чи можна працювати за жовтого та червоного рівнів повітряної тривоги? Пояснюємо умови продовження роботи, погодження трудового колективу та особливості для медзакладів, освіти й безперервного виробництва. Ця частина практичного посібника допоможе ухвалити рішення для вашого об’єкта
Військовий облік
07.10.2026
Військовий облік і перевірки ТЦК : як це відбувається у 2026 році та які документи підготувати
У нас на порталі безліч новин, консультацій та статей на тему військового обліку та перевірок ТЦК. Сьогодні ж ми зібрали найкращі поради. Завдяки їм ви упевнено можете почати вести військовий облік з нуля або, за потреби, перевірити себе і підготуватися до перевірок – просто йдіть за чеклістом та дотримуйтеся наших порад

Трудовий кодекс
07.10.2026
Сьогодні о 8:00, завтра о 10:00: що зміниться у правилах гнучкого графіка роботи
Гнучкий режим дозволяє змінювати час початку та закінчення роботи, але не скасовує обов’язку відпрацювати встановлену норму. Проєкт Трудового кодексу пропонує нові правила його запровадження та додатковий захист для окремих працівників
Сумісництво
07.10.2026
Прийом за сумісництвом у 2026 році: чи можна оформити працівника на повну ставку, якщо на основній роботі він надомник
Приймаємо працівника за сумісництвом. На основному місці роботи він виконує свої обов'язки як надомний працівник. Чи можна прийняти за сумісництвом на повну ставку і які підтверджуючі документи він повинен надати?
Інше
07.10.2026
Де закінчуються трудові обов’язки працівника: що роботодавець (не) може вимагати
Фраза «виконує інші доручення керівника» не означає, що працівнику можна доручити будь-яку роботу. Які завдання мають залишатися в межах трудової функції та коли потрібні додаткове оформлення і оплата, а також алгоритми дій роботодавця та працівника від адвоката
Бронювання
07.10.2026
Кого не забронюють у жовтні 2026 року навіть на критичному підприємстві
Право підприємства на бронювання не означає, що відстрочку отримає кожен його військовозобов’язаний працівник. Які вимоги діють до працівника, кого не враховують у квоті та в яких випадках бронювання неможливе
Інше
07.10.2026
Виїзд за кордон і вимога повернення в Україну: кого стосується та що буде за порушення
Правила перетинання кордону зобов’язують окремих чоловіків 23–60 років повернутися в Україну не пізніше особи, яку вони супроводжували. Чи є відповідальність за порушення цієї вимоги та чи можуть через це виникнути проблеми з наступним виїздом. Розбиралася адвокат Дар’я Тарасенко
Відпустки неоплачувані
07.10.2026
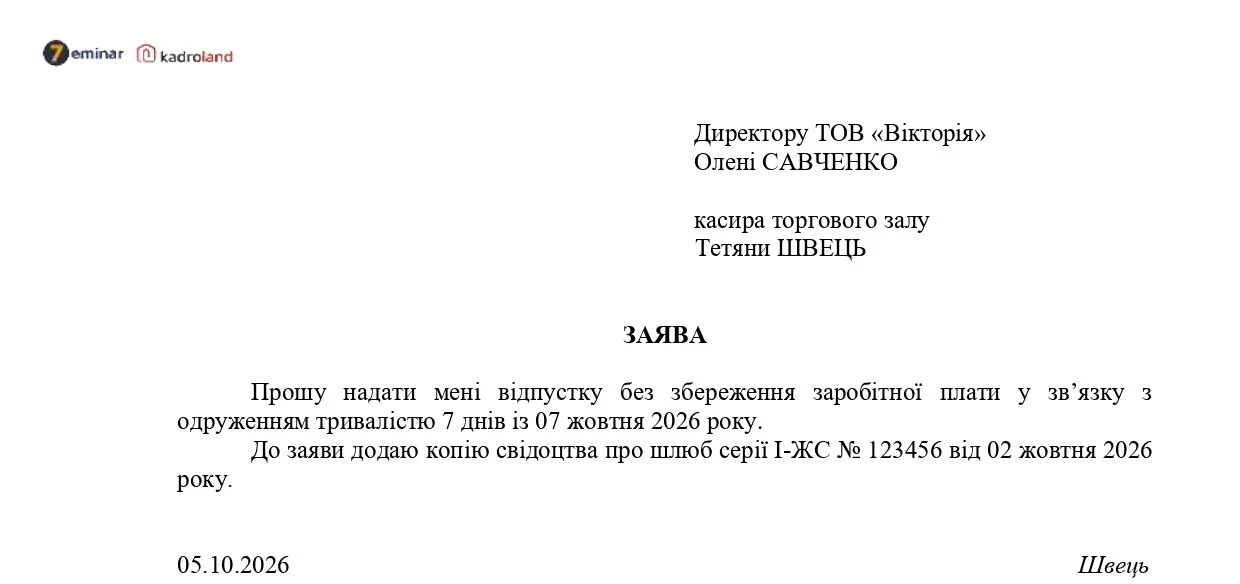
Відпустка без збереження зарплати у зв'язку з одруженням: заява + наказ
Відпустка без збереження заробітної плати у зв’язку з одруженням надається працівникові в обов’язковому порядку тривалістю до 10 календарних днів. Розглянемо порядок оформлення такої відпустки та видання відповідного наказу
Класифікатор професій
07.10.2026
Ще 2 профстандарти внесли до ЄРК-КП: що змінилося й для кого
У Єдиному реєстрі кваліфікацій – Класифікаторі професій з’явилися оновлені вимоги до роботи практичних психологів і соціальних педагогів. Розповідаємо, які професійні стандарти затвердили та як розмежували функції фахівців
Соціальне страхування / Пенсії
07.10.2026
«Втратите виплати», «оберіть свій трудовий стаж»: ПФУ попереджає про фейк
У Telegram поширюють повідомлення нібито від Пенсійного фонду із закликом «обрати свій трудовий стаж» та погрозами втрати виплат і знижок. ПФУ наголошує: такі повідомлення є маніпуляцією та можуть вести на фішингові ресурси
Соціальне страхування / Пенсії
07.10.2026
УБД можуть виходити на пенсію достроково: які умови та документи потрібні
Учасники бойових дій мають право на дострокову пенсію за віком за наявності визначеного віку та страхового стажу. Розповідаємо, коли саме виникає право на таку пенсію, які документи потрібно підготувати та як подати заяву до Пенсійного фонду онлайн
Трудова книжка
07.10.2026
Запис про прийняття в трудовій книжці без попереднього запису у 2026 році: чи можна продовжити нумерацію
Працівник надав трудову книжку, але в ній відсутній запис про попереднє місце роботи. Чи можна внести до трудової книжки запис про прийняття на наше підприємство та продовжити нумерацію без внесення пропущеного запису про попередню роботу?
Звільнення
07.10.2026
Суд не може змусити роботодавця створити посаду: Верховний Суд змінив правила поновлення на роботі
Верховний Суд відступив від попереднього висновку та визначив новий підхід до поновлення незаконно звільнених працівників. Суд не може визначати для працівника рівнозначну посаду чи зобов’язувати роботодавця змінювати штатний розпис
Відповідальність / Перевірки
06.10.2026
Від 8 500 до 51 000 грн: в Україні пропонують нові штрафи
Кабінет Міністрів схвалив законопроєкт, який запроваджує адміністративну відповідальність за самовільне проникнення на військові об’єкти. Розмір штрафу залежатиме від обставин порушення та може сягати 51 000 грн