
Експерт
Яна ЯрошенкоКреативний головний редактор текстового контенту kadroland, експерт з трудового права, кадрового та військового обліку

🚀 Відео, документи та AI-Консультант — усе для вашої зручності в одному місці
Не виключено, що не пізніше 9 листопада ми повинні будемо подати так званий Звіт про норматив 4%. Сьогодні розберемося, кому слід готуватися звітувати, а хто може не перейматися цим питання: Анонс: готуватися треба практично всім
Нагадаємо, що наказом від 25.08.2026 №453 Мінфін затвердив форму Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю (далі – Звіт).
Станом на 17.09.2026 форма ще не набрала чинності. Якщо форму оприлюднять у вересні, то не пізніше 09.11.2026 маємо подати звіти за 1, 2 та 3 квартали 2026 року
Зауважте, що окремого Порядку заповнення та подання Звіту немає. Водночас з норм законодавства та самої форми Звіту можна зробити висновок, що звіт подають всі роботодавці незалежно від:
По-перше, рядок 03 Звіту називається «Роботодавець/платник».
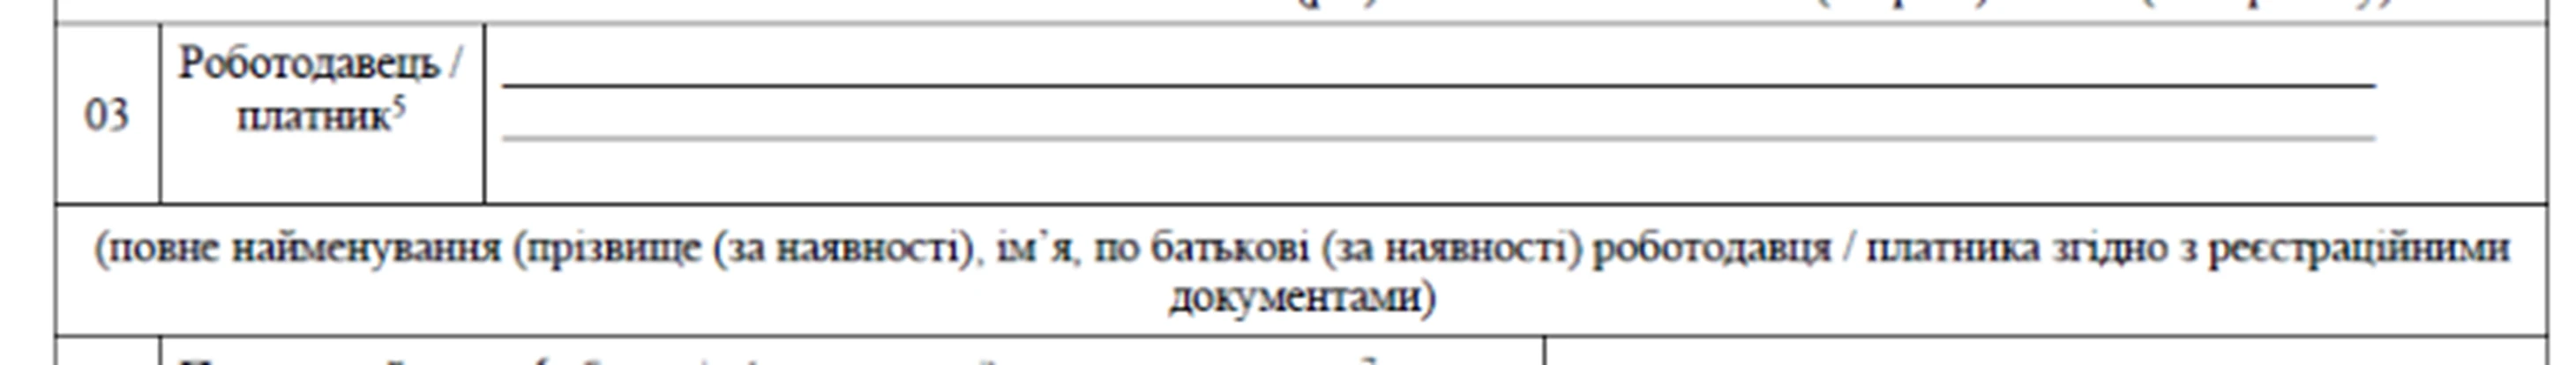
По-друге, в примітці 5 до форми Звіту зазначено:
Роботодавець / платник - роботодавець у значенні, наведеному у Законі України «Про основи соціальної захищеності осіб з інвалідністю в Україні». Набуває статус платника внеску на підтримку працевлаштування осіб з інвалідністю, у разі якщо середньооблікова кількість штатних працівників облікового складу за звітний період становить від 8 осіб і більше та водночас не виконано норматив робочих місць
Якщо звернутися до профільного закону і розшифрувати поняття «роботодавець» і «платник внеску», то приходимо до такого невтішного висновку. Деталі розбирали тут.
Тобто:
До речі, детально умови виконання нормативу ми розглядаємо на курсі Норматив 4%: проблемні питання, заповнення звіту, обчислення цільового внеску. Долучайтеся до перегляду
А тепер давайте без узагальнень розглянемо конкретні ситуації.
Так, подаємо Звіт.
Зверніть увагу, що директор в такому випадку – найманий працівник. Отже, юрособа є роботодавцем і подає Звіт.
Це один з небагатьох випадків, коли Звіт не подається.
Якщо власник виконує функції з управління підприємством без оформлення трудових відносин (не прийнятий на роботу, не отримує зарплату, не табелюється тощо), то не спрацьовує статус «роботодавця».
На відміну від попередньої ситуації тут є працівники, але діяльність не ведеться. Наприклад, оформлено простій, оплачувані чи неоплачувані відпустки, призупинення тощо.
Тобто в такому випадку звітуємо як роботодавці.
Так, подаємо Звіт.
Відповідно до чинного законодавства роботодавці, в яких СКШП за квартал 7 та менше осіб:
Водночас якщо є наймані працівники, то треба подавати Звіт як «роботодавець». Зауважте, що для роботодавців передбачені особливості заповнення Звіту. По графах розбирали заповнення Звіту – тут.
Так, подаємо Звіт.
Місце роботи (основне чи за сумісництвом) важливе при визначенні СКШП для нормативу та виконання нормативу. Нагадаємо, що зовнішніх сумісників при обрахунках не враховуємо, а внутрішні сумісники враховуються один раз – за основним місцем роботи.
Для подання Звіту не мають значення умови працевлаштування. Отже, навіть якщо всі працівники сумісники – подаємо Звіт.
Так, подаємо Звіт. Адже трудовий договір з сезонними працівниками укладають за загальними правилами трудового законодавства.
Так, подаємо Звіт як роботодавець, оскільки є наймані працівники.
Зауважте, що у Звіті заповнюємо тільки рядки, графи і комірки з 01 по 08.
В рядках 091-093, в розділах І, ІІ та ІІІ ставимо прокреслення (якщо подаємо Звіт в паперовій формі) або залишаємо порожніми (якщо звітуємо в електронній формі). Це прямо передбачено в примітці 10 до форми Звіту.
Так, подаємо Звіт. Причому в такому випадку звітувати будемо в статусі платника. Це означає, що потрібно буде заповнити:
Ні, ФОП без найманих працівників не є ані роботодавцем, ані платником внеску, тож звіт не подає.
Не звітуєте, якщо укладаєте цивільно-правові договори (без найманих працівників).
Так, якщо є наймані працівники (хоча б один!).
Якщо ж найманих працівників немає (є тільки гіг-спеціалісти), тоді ні – не звітуєте.
Зауважте, що відповідно до ст. 18-2 Закону №875 не є платниками внеску, зокрема, дипломатичні представництва та консульські установи іноземних держав. Водночас для таких суб’єктів встановлена пільга саме щодо сплати внеску, а не щодо виконання нормативу та подання звітності. Тому за наявності найманих працівників вони також подають Звіт.
Податківці звернули увагу, що філії та представництва не є юридичними особами. Відповідно, якщо відокремлений структурний підрозділ не має статусу юридичної особи, він не вважається окремим роботодавцем у розумінні Закону №875 та Закону №4219.
Тому обов’язок щодо нарахування внеску на підтримку працевлаштування осіб з інвалідністю та подання відповідної звітності виникає у головного підприємства як юридичної особи. Аналогічно висновку вони дійшли і тут.
Шаблони та зразки документів:
Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю
Як звітувати щодо нормативу 4% за 2 квартал, якщо форми немає
Новий Звіт щодо квоти 4%: хто подає, звіти за 1–2 квартали та дедлайн 09.11
Норматив працевлаштування осіб з інвалідністю зменшили: кого не враховують з 1 січня 2026 року
Норматив з працевлаштування осіб з інвалідністю за ІІІ квартал: з урахуванням всіх змін
Хто повинен перерахувати норматив осіб з інвалідністю та сплачений внесок за І та ІІ квартал
Працівник з інвалідністю хоче перейти на неповний день: чи обов’язково писати заяву за 2 тижні
Штраф за несплату внеску за невиконання нормативу 4%: платить кадровик, бухгалтер чи керівник
Шостий апеляційний адміністративний суд визнав протиправними пункти 17 та 17-1 Постанови №932. Саме ці норми стали підставою для автоматичної постановки на військовий облік, зокрема людей, які раніше були виключені з нього
У жовтні 2026 року роботодавцям доведеться врахувати останні дані про індекс споживчих цін під час нарахування індексації зарплати. Держпраці пояснила, чи зміниться розмір виплати для працівників із базовими місяцями січень і лютий та які варіанти дій має роботодавець
Сам факт серйозного захворювання або потреби в лікуванні не дає чоловікові автоматичного права на виїзд з України. Для перетину кордону потрібні документи, що підтверджують відповідну підставу. Адвокат Дар’я Тарасенко назвала три випадки, пов’язані зі станом здоров’я, за яких чоловік може перетнути кордон, та пояснила, чому довідки про інфаркт, інсульт, необхідність операції чи запрошення від іноземної клініки недостатньо
Чи обов'язково реєструвати внутрішню документацію підприємства, зокрема заяви працівників з різних питань? Для реєстрації яких документів потрібно вести окремі журнали та які графи слід передбачити в журналі реєстрації? Про все це – читайте у статті

При скороченні важливий не лише строк попередження працівника. Кадровику потрібно перевірити дотримання переважного права на залишення на роботі, вчасно попередити працівника та запропонувати йому іншу роботу. Порядок вивільнення нагадали у Держпраці
Ми об'єднали для вас усі галузеві та регіональні критерії для бронювання у зручному функціоналі. Тож тепер жодних таблиць, а зручний пошук та перегляд документів безпосередньо у нас на сторінці. Слідкуйте за оновленнями, щоб завжди бути в курсі актуальних вимог для оформлення критичності з метою бронювання. Користуйтеся та діліться враженнями у коментарях
У СПО об’єднань профспілок розглядають проєкт постанови КМУ, який передбачає підвищення посадових окладів посадовим особам та службовцям місцевого самоврядування. Також проєкт містить нову схему окладів для посадових осіб ЦНАПів. Розповідаємо, які оклади пропонують встановити
З 16 вересня 2026 року діє новий порядок адміністрування санкцій і пені, які роботодавці нарахували, але не сплатили до 1 січня 2026 року за невиконання нормативу робочих місць для працевлаштування осіб з інвалідністю. Розповідаємо, кого стосуються нові правила та як тепер адмініструватимуть такі заборгованості
Мінагрополітики затвердило нові Критерії визначення підприємств, установ та організацій, які мають важливе значення для галузей національної економіки у сферах, що належать до компетенції міністерства в особливий період
У законопроєкті №16000 «Про Державний бюджет України на 2027 рік» запропоновано встановити з 1 січня 2027 року мінімальну заробітну плату на рівні 9546 грн. Якщо цей показник буде затверджено, зміняться й суми, які роботодавцям потрібно враховувати під час бронювання працівників
Із січня 2027 року на індексацію чекає черговий «перезапуск»: сума індексації, яка складеться у грудні 2026 року, у новий рік не перейде. Розберемо, що саме передбачає проєкт Держбюджету-2027, з якого місяця почнеться новий відлік та чи може комерційне підприємство зберегти працівникам виплати після «обнулення»
Роботодавець може застосовувати ставку ЄСВ 8,41% до зарплати працівника з інвалідністю, але лише за наявності підтвердного документа. Податківці роз’яснили, який Витяг приймається після запровадження оцінювання повсякденного функціонування та з якої дати можна застосовувати пільгову ставку
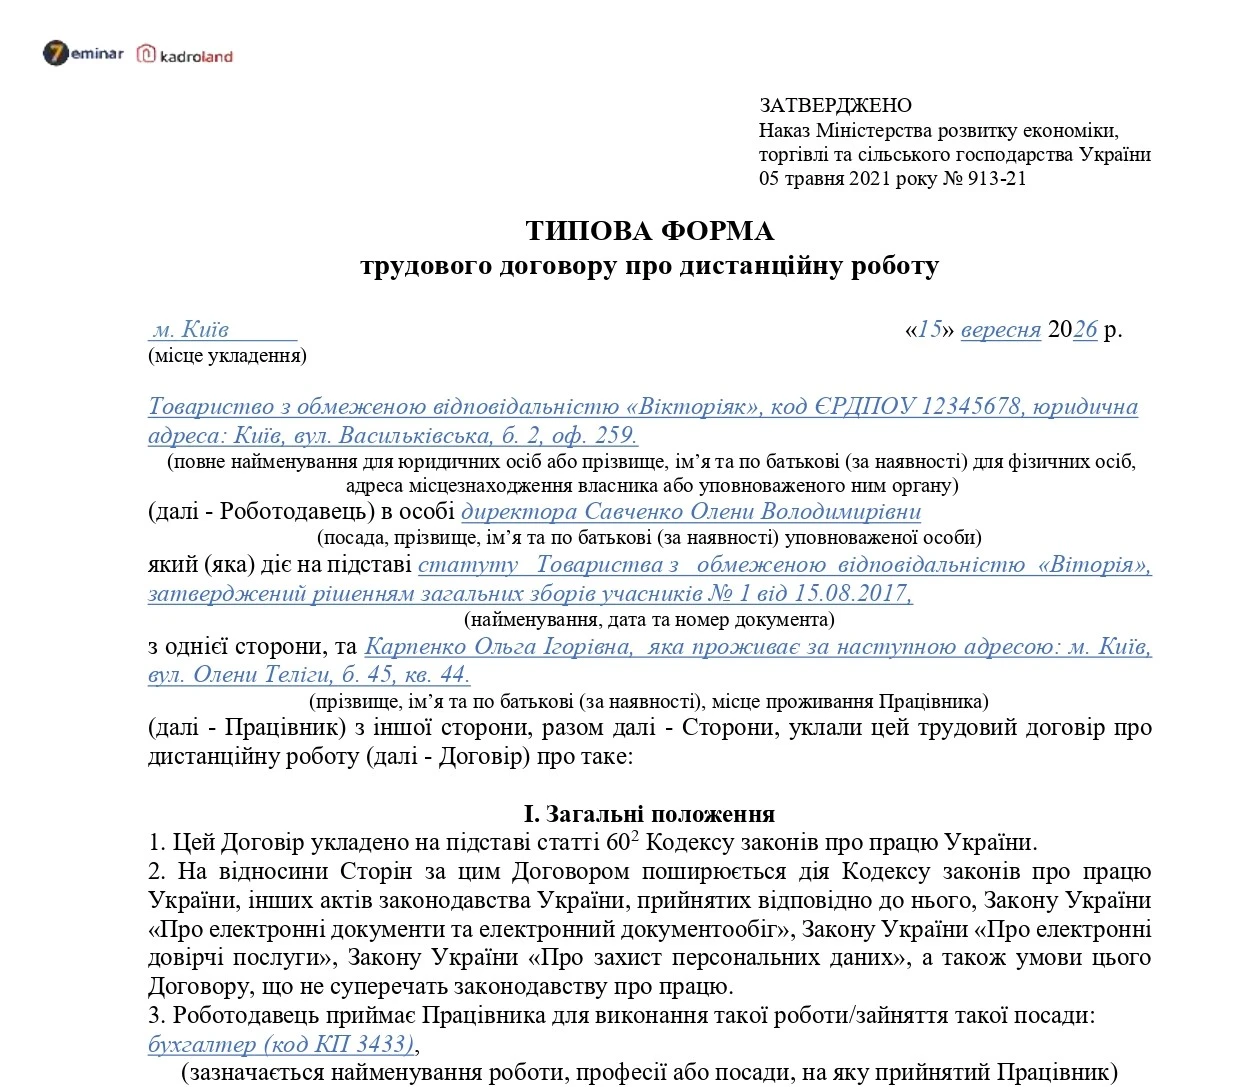
Укладання трудового договору про дистанційну роботу має свої особливості, зокрема щодо письмової форми під час дії воєнного стану. Розглянемо, які умови варто передбачити в договорі та яку типову форму можна використовувати.
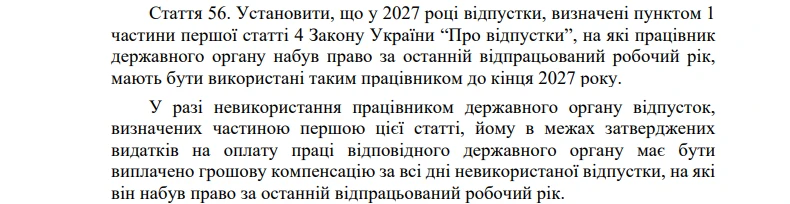
У проєкті Держбюджету-2027 заклали спеціальне правило для відпусток працівників державних органів. Відпустку, на яку працівник набув право за останній відпрацьований робочий рік, пропонують використати до кінця 2027 року. А якщо цього не зробити – за невикористані дні передбачили грошову компенсацію