Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland

🚀 Відео, документи та AI-Консультант — усе для вашої зручності в одному місці
У 2026 році роботодавці вперше подаватимуть новий звіт про внесок на підтримку працевлаштування осіб з інвалідністю. У матеріалі розглянемо, хто зобов’язаний звітувати, які строки подання та сплати внеску, як визначити норматив робочих місць і заповнити всі рядки звіту. Також наведемо практичні приклади розрахунку внеску та пояснимо позицію ДПС щодо подання звітності роботодавцями
Стаття 18-2 Закону України від 21.03.1991 №875 «Про основи соціальної захищеності осіб з інвалідністю в Україні» (далі – Закон №875) встановлює такі розміри нормативу:
Якщо у роботодавця СШКП за квартал складає 7 працівників і менше (тобто показник СКШП) – норматив виконувати не потрібно.
Увага! Роботодавці самостійно розраховують норматив і виконують його щокварталу. За його невиконання доведеться сплачувати внесок на підтримку працевлаштування осіб з інвалідністю (далі – цільовий внесок)
Окрім обов’язку щодо виконання нормативу, з 2026 року потрібно подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю (далі – Звіт).
Щоб спростити розрахунки, ми підготували для вас Excel-файл (оновлений, додано розрахунок по зовнішніх працівниках), який допоможе визначити:
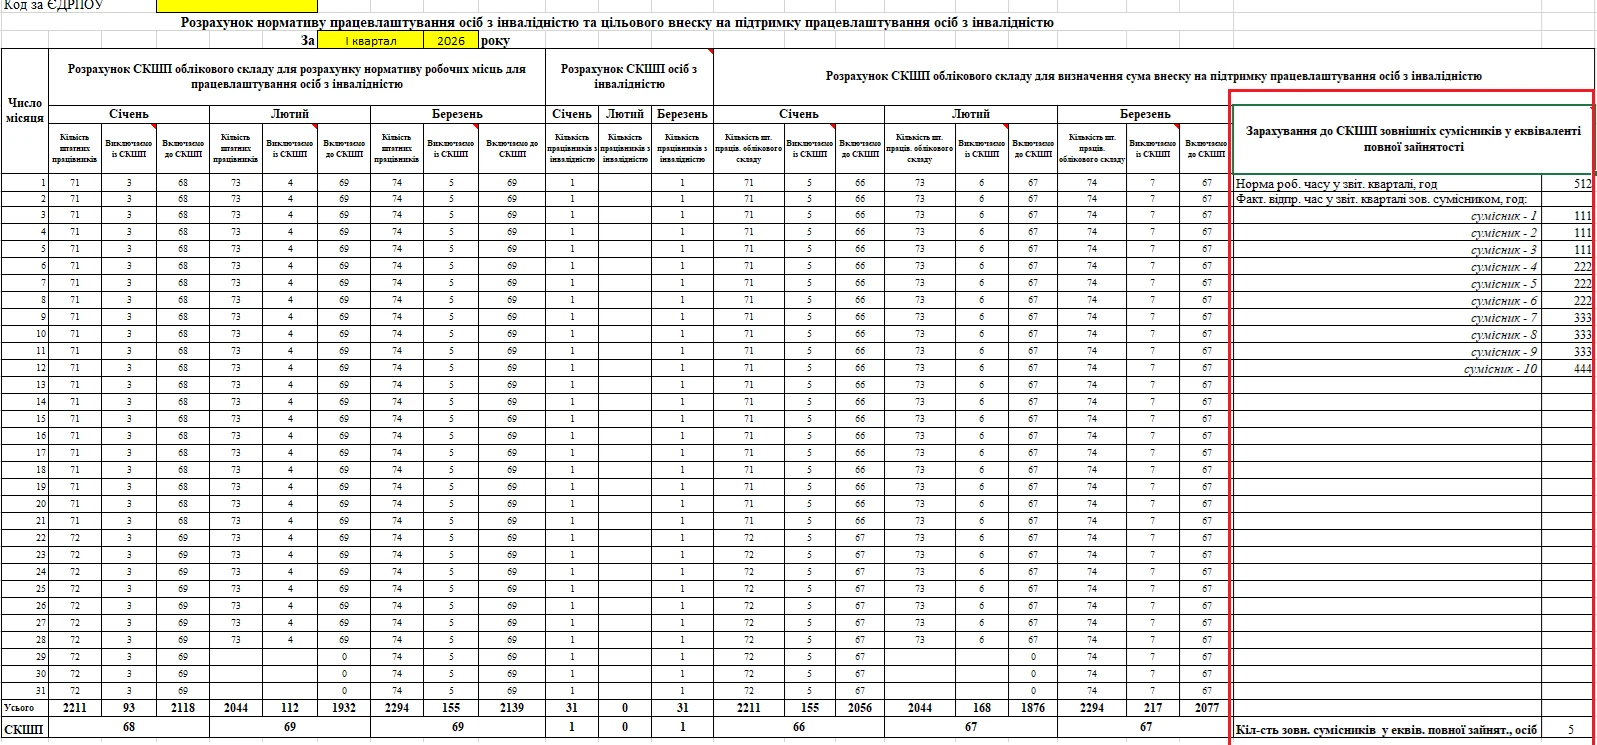
Документ містить дві вкладки:
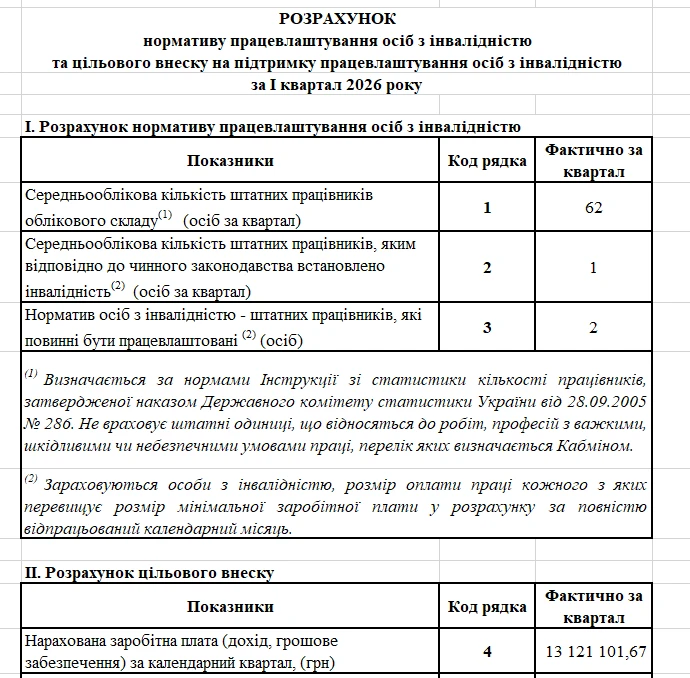
Після заповнення першої вкладки всі дані автоматично переносять до довідки. Вам залишається лише перейти на другу вкладку та роздрукувати готовий документ.
Відповідно до форми Звіту та роз’яснень податківців звітувати щодо внеску на підтримку працевлаштування осіб з інвалідністю мають усі роботодавці, в т. ч. (див. лист ДПС від 11.05.2026 №545/2/99-00-21-01-01-02; ЗІР, категорія 135.05):
Увага!
Закон №875 до роботодавців відносить юросіб незалежно від організаційно-правової форми, форми власності та підпорядкування та ФОПів, які використовують працю фізичних осіб на умовах трудового договору (контракту), контракту про проходження служби або на інших умовах, передбачених законодавством, крім цивільно-правових договорів
Платник внеску – це роботодавець із СКШП 8 і більше осіб, який не виконав норматив.
У рядку 09 Звіту слід зазначити категорію платника внеску:
Роботодавець, який норматив виконувати не повинен, рядок 09 у Звіті не заповнює. Не заповнює або проставляє прочерки такий роботодавець і в розділі 1, 2, 3 табличної частини Звіту.
Оскільки норматив виконують поквартально, то і звітувати потрібно також щокварталу.
Тобто платники внеску мають подавати звітність про його нарахування, обчислення та сплату відповідно до ст. 46 Податкового кодексу України (далі – ПКУ) протягом 40 календарних днів, що настають за останнім календарним днем звітного кварталу. Це передбачено прикінцевими та перехідними положеннями Закону України від 15.01.2025 №4219-IХ «Про внесення змін до деяких законодавчих актів України щодо забезпечення права осіб з інвалідністю на працю» (далі – Закон №4219)
Під час визначення граничних строків подання Звіту потрібно враховувати святково-вихідні перенесення (хоча прямо це не зазначено в Законі №875, тут керуймося ПКУ і роз'ясненням податківців у ЗІР, категорія: 135.05):
Оскільки подання Звіту регулює ПКУ, то якщо останній день строку подання Звіту припадає на вихідний або святковий день, – останнім днем строку вважається операційний (банківський) день, що настає за вихідним або святковим днем
У таблиці 1 наведемо строки подання звітності.
Таблиця 1
Період | Гранична дата подання |
1 квартал 2026 | 11.05.2026 |
2 квартал 2026 | 10.08.2026 |
3 квартал 2026 | 09.11.2026 |
4 квартал 2026 | 09.02.2027 |
Важливо! Цільовий внесок сплачують протягом 10 календарних днів, що настають за останнім днем граничного строку подання Звіту
Коли подавати Звіт вперше та що робити із минулими звітними періодами 2026 року?
Наказ Мінфіну від 25.08.2026 №453 (далі – Наказ №453) набирає чинності з дня його офіційного опублікування. Станом на 14.09.2026 його ще не опублікували. Проте очікуємо, що це буде зроблено якнайшвидше.
У п. 2 Наказу №453 зазначено:
Звіти про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю за звітні періоди 2026 року, граничні строки подання яких настали до набрання чинності цим наказом, подаються протягом 40 календарних днів, що настають за останнім календарним днем звітного кварталу, в якому цей наказ набрав чинності
Це означає, що якщо наказ набуде чинності у вересні, то за ІІІ квартал потрібно відзвітувати до 9 листопада 2026 року. Причому за І та ІІ квартали Звіт також потрібно буде подати у строк, встановлений для подання звітності за ІІІ квартал, – до 9 листопада включно. Тобто до зазначеної дати слід подати три звіти: за І, ІІ та ІІІ квартали 2026 року.
До прийняття законів України про внесення змін до ПКУ та деяких інших законів України щодо передання адміністрування ЄСВ органам ПФУ адміністрування внеску на підтримку працевлаштування осіб з інвалідністю здійснюють податкові органи (п. 2 Прикінцевих та перехідних положень Закону №4219).
Отже, подавати звітність про нарахування, обчислення та сплату цільового внеску слід подавати до податкового органу за основним місцем обліку платника внеску.
За неподання, несвоєчасне подання або подання не за встановленою формою звітності про нарахування, обчислення та сплату внеску передбачено штраф – 10 неоподатковуваних мінімумів доходів громадян, тобто 170 грн (ст. 20-1 Закону №875).
Форму, за якою подають звітність про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю, затверджено наказом №453.
Завантажуйте шаблон: Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю
Наведемо покрокове заповнення усіх рядків Звіту у таблиці 2.
Увага! Джерелом інформації для обчислення внеску є первинні документи бухгалтерського обліку роботодавця / платника. Тобто, Звіт формують на підставі первинних документів бухгалтерського обліку роботодавця / платника, та як наслідок він не може дублювати або замінювати їх
Таблиця 2
Заповнення заголовної частини Звіту
Реквізит | Порядок заповнення |
01 «Тип звітності» | Форма передбачає три типи Звіту:
Новий звітний та уточнюючий Звіти подають у разі виправлення помилок, яких припустилися у Звіті |
02 «Звітний період» | Вказують рік, квартал, за який подають Звіт та номер Звіту. Увага! Нумерувати Звіт слід у межах одного звітного кварталу, тобто в хронологічному порядку, незалежно від типу Звіту |
03 «Роботодавець / платник» | Зазначають повне найменування (прізвище (за наявності), ім'я, по батькові (за наявності) роботодавця / платника внеску на підтримку працевлаштування осіб з інвалідністю згідно з реєстраційними документами |
04 «Податковий номер або серія (за наявності) та номер паспорта платника» | Зазначають код згідно з ЄДРПОУ платника або реєстраційний номер облікової картки платника податків (РНОКПП) фізичної особи (або серію (за наявності) та номер паспорта зазначають фізичні особи, які через свої релігійні переконання відмовилися від прийняття РНОКПП та офіційно повідомили про це відповідний контролюючий орган і мають відмітку у паспорті) |
05 «Податковий номер ліквідованого платника» | Наводять код згідно з ЄДРПОУ ліквідованого платника цільового внеску в разі подання правонаступником або головним підприємством за ліквідовану філію Звіту з типом «Уточнюючий» щодо уточнення показників нарахування, обчислення та сплати цільового внеску платником, якого ліквідовано |
06 «Податкова адреса роботодавця / платника» | Вказують податкову адресу роботодавця / платника, поштовий індекс, а також контактні телефони та адресу електронної пошти |
07 «Звіт подається до» | Зазначають найменування податкового органу, до якого подають Звіт |
08 «Код основного виду економічної діяльності / NACE» | Наводять код основного виду економічної діяльності (згідно з класифікацією видів економічної діяльності ДК 009:2010) або код статистичної класифікації виду економічної діяльності Європейського Співтовариства згідно з класифікацією NACE 2.1-UA |
09 «Категорія платника внеску» | У відповідному полі потрібно обрати одну з наведених категорій платника внеску:
|
Після заголовної частини Звіту переходять до заповнення його табличної частини, яка поділена на три частини:
Заповнення рядків цих розділів наведемо у таблиці 3.
Увага! Перший розділ табличної частини Звіту щодо кількості працівників заповнюють у цілих одиницях, другий та третій розділи – в гривнях з копійками
Таблиця 3
Заповнення табличної частини Звіту
Реквізит | Порядок заповнення |
І. Розрахунок нормативу робочих місць для працевлаштування осіб з інвалідністю | |
1 | Середньооблікова кількість штатних працівників облікового складу (далі – СКШП) за звітний період. Її визначають за Інструкцією зі статистики кількості працівників, затвердженою наказом Держстату від 28.09.2005 №286 (далі – Інструкція № 286). Нагадаємо, що СКШП за квартал визначають шляхом підсумування СКШП за кожен місяць квартал та діленням на 3. Крім того, під час здійснення розрахунку нормативу робочих місць для працевлаштування осіб з інвалідністю до СКШП не включають штатних одиниць, що відносяться до робіт, професій з важкими, шкідливими чи небезпечними умовами праці, перелік яких визначено постановою КМУ від 01.04.2026 №490 |
2 | Зазначають кількість зовнішніх сумісників в еквіваленті повної зайнятості за звітний період (за квартал). На замітку! За правилами Інструкції №286 зовнішніх сумісників не включають ані до облікової кількості штатних працівників, ані до СКШП. Тобто до розрахунку нормативу таких працівників не включають. Разом із тим цей показник потрібен під час обчислення середньомісячної зарплати у разі сплати цільового внеску |
3 | Тут роботодавець вказує розрахований ним норматив робочих місць для працевлаштування осіб з інвалідністю. Наприклад, якщо СКШП за квартал 18 осіб, то норматив складає 1 особа |
4 | СКШП осіб з інвалідністю за звітний період (за квартал). Розрахунок здійснюють з урахуванням вимог, визначених у ст. 18-2 Закону №875 щодо розміру оплати праці осіб з інвалідністю. Нагадаємо! Працівника з інвалідністю можна зарахувати до нормативу тільки якщо його нарахована зарплата перевищує мінімальну зарплату (у 2026 році – 8647 грн). Сам розрахунок СКШП осіб з інвалідністю здійснюють також з урахуванням правил Інструкції №286 |
4.1 | У цьому рядку окремо виділяють працівників з інвалідністю 1 групи незалежно від причин її встановлення та/або осіб з інвалідністю 2 групи з порушенням зору або психічними розладами. Враховують норми Порядку зарахування роботодавцем до виконання нормативу робочих місць для працевлаштування осіб з інвалідністю забезпечення роботою осіб з інвалідністю першої групи незалежно від причин її встановлення або осіб з інвалідністю другої групи з порушенням зору або психічними розладами, затвердженого постановою КМУ від 01.04.2026 №490 |
5 | Зазначають різницю між нормативом робочих місць для працевлаштування осіб з інвалідністю і СКШП осіб з інвалідністю за звітний період за формулою: ряд. 3 розд. 1- (ряд. 4 розд. 1 - ряд. 4.1 розд. 1) - ряд. 4.1 х 2. Тобто зазначають розмір невиконаного нормативу |
Увага! Якщо норматив не виконано, роботодавець переходить до визначення розміру цільового внеску та до заповнення розділу ІІ | |
ІІ. Обчислення та нарахування внеску на підтримку працевлаштування осіб з інвалідністю за звітний період | |
1 | Зазначають суму нарахованої зарплати (винагороди) за звітний період. Враховують усіх працівників: як тих, хто працює за основним місцем роботи, так і сумісників. Нарахована зарплата (дохід, грошове забезпечення) за календарний квартал, включає:
До нарахованої заробітної плати (доходу, грошового забезпечення) для цілей розрахунку внеску не враховують:
|
2 | Наводять середньомісячну заробітну плату (винагороду) у звітному періоді, розраховану на одного працівника на підставі даних бухобліку за правилами, визначеними Порядком обчислення середньомісячної заробітної плати (винагороди) для розрахунку внеску на підтримку працевлаштування осіб з інвалідністю, затвердженим постановою КМУ від 25.02.2026 №267.. Визначають цей показник (ЗПсер) за формулою: ЗПсер = ЗПкварт : Ксер : П, де
Увага! Середню кількість працівників обчислюють як суму СКШП та кількості зовнішніх сумісників в еквіваленті повної зайнятості. При чому тут до СКШП не враховують:
Кількість зовнішніх сумісників в еквіваленті повної зайнятості за відповідний календарний квартал враховують пропорційно оплаченому часу та визначають шляхом ділення загальної кількості людино-годин робочого часу (відпрацьованого та невідпрацьованого), за який була нарахована заробітна плата зовнішнім сумісникам, на табельний фонд робочого часу, визначений з урахуванням тривалості робочого тижня, встановленої роботодавцем згідно із законодавством або колективним договором. Під час обчислення кількості зовнішніх сумісників в еквіваленті повної зайнятості не враховують час, відпрацьований ними понаднормово |
3 | Зазначають суму нарахованого внеску на підтримку працевлаштування осіб з інвалідністю за звітний період, який підлягає сплаті. Її розраховують за формулою: 40% х рядок 2 розділу II х 3 х рядок 5 розділу І На період дії воєнного стану в Україні та до останнього числа останнього місяця кварталу, в якому воєнний стан буде припинено чи скасовано, розрахунок здійснюють за формулою: 40% х рядок 2 розділу II х 3 х рядок 5 розділу 1) х 50% |
Якщо заповнюють Звіт із типом «Звітний» або «Звітний новий», то розділ ІІІ не заповнюють. Розділ ІІІ заповнюють винятково у випадках коригування помилок за минулі звітні квартали. Тобто розділ 3 може бути заповнений лише під час подання Звіту з типом «Уточнюючий» | |
ІІІ. Визначення внеску на підтримку працевлаштування осіб з інвалідністю у зв'язку з виправленням помилок за попередні звітні періоди | |
1 | Сума внеску, яка підлягала сплаті за звітний період. Зазначають дані рядка 3 розділу II останнього чинного Звіту з типом «Звітний» або «Звітний новий» |
2 | Уточнена сума внеску, яка підлягає сплаті за звітний період, у якому виявлено помилку |
3 | Збільшення суми внеску, яка підлягає сплаті: ряд. 2 розд. III - ряд. 1 розд. III, якщо ряд. 2 розд. > ряд. 1 розд. III |
4 | Зменшення суми внеску, яка підлягає сплаті: ряд. 2 розд. III - ряд. 1 розд. III, якщо ряд. 2 розд. < ряд. 1 розд. III Увага! Зазначають тільки як позитивне значення |
5 | Сума пені, яку нарахував платник самостійно відповідно ст. 20-1 Закону №875, що підлягає сплаті |
Заповнивши Табличну частину Звіту, зазначають дату його подання.
Підписує Звіт керівник та головний бухгалтер (або особа, відповідальна за ведення бухгалтерського обліку) із зазначенням РНОКПП або серії (за наявності) та номера паспорта підписантів, а також їх власного імені та прізвища.
Наведемо приклад заповнення Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю.
На підприємстві СКШП за квартал – 17 осіб. Працівника з інвалідністю немає. За ІІІ квартал 2026 року нарахована зарплата склала 650 000 грн, зовнішніх сумісників немає.
Наведемо зразок заповнення Звіту:
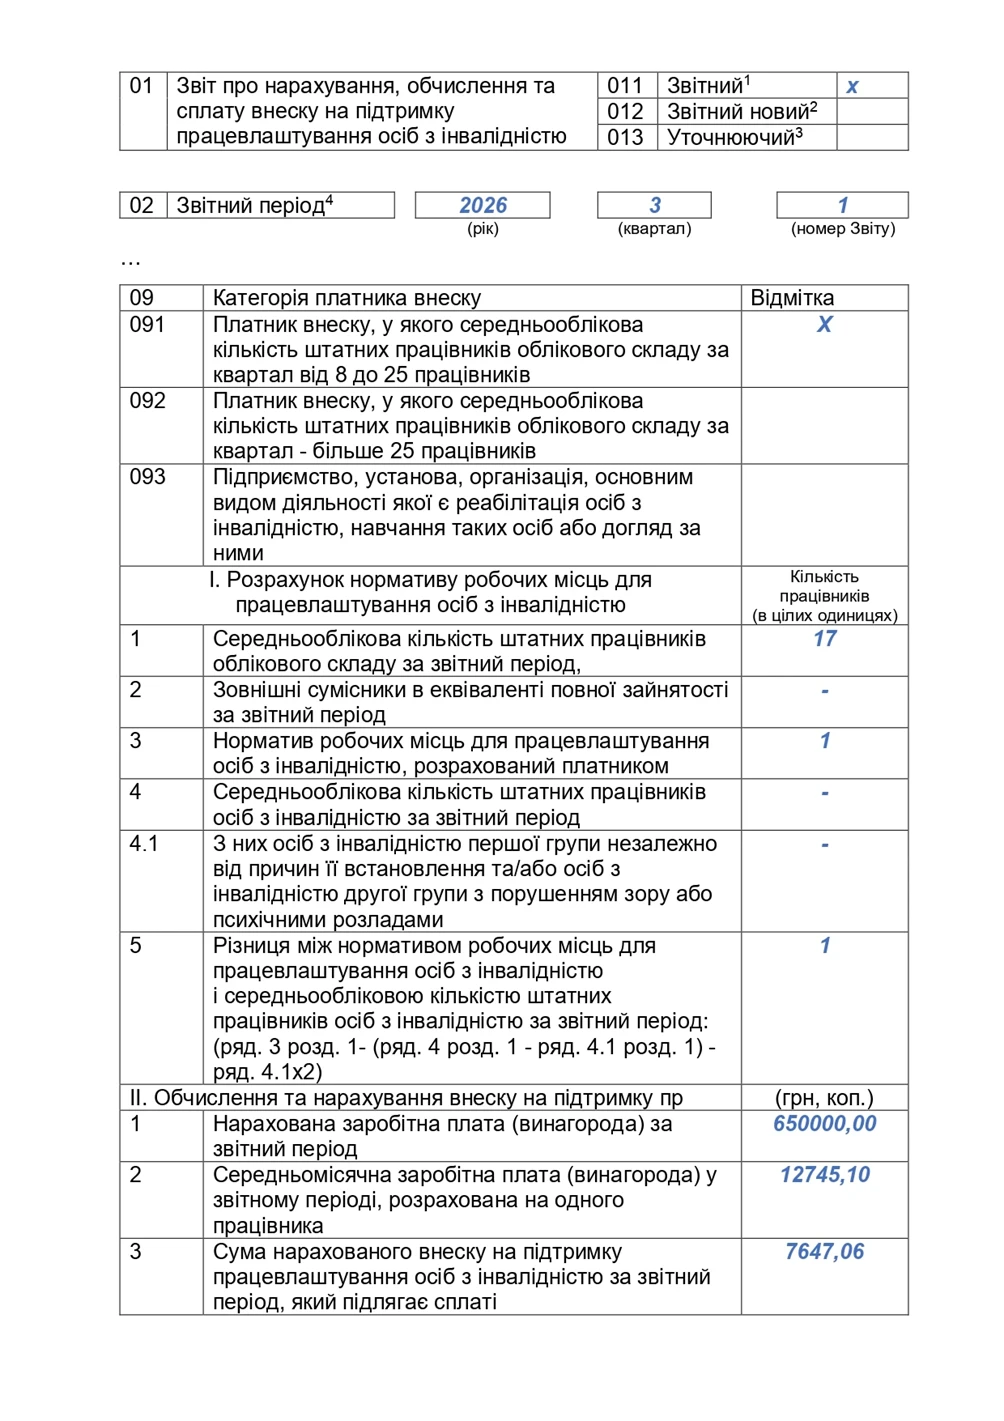
Пояснення до розділу І
За 3 квартал 2026 року СКШП склала 17 осіб. Отже, норматив для такого роботодавця складає 1 особа (рядок 3). Оскільки це платник внеску, у якого середньооблікова кількість штатних працівників облікового складу за квартал від 8 до 25 працівників, то проставляємо відмітку в рядку 091.
Пояснення до розділу ІІ
Середньомісячну зарплату за квартал на 1 працівника визначаємо так:
650 000 : 17 : 3 = 12745,10 грн,
де
Розраховуємо розмір цільового внеску:
(12745,10 х 0,4 х 3 х 1) х 50% = 7647,06 грн,
де
На підприємстві СКШП за квартал – 65 осіб. Один працівник з інвалідністю 1 групи. Його нарахована зарплата за місяці 3 кварталу перевищувала мінімальну зарплату. За 3 квартал 2026 року нарахована зарплата склала 2 млн грн, зовнішніх сумісників немає.
Наведемо зразок заповнення Звіту:
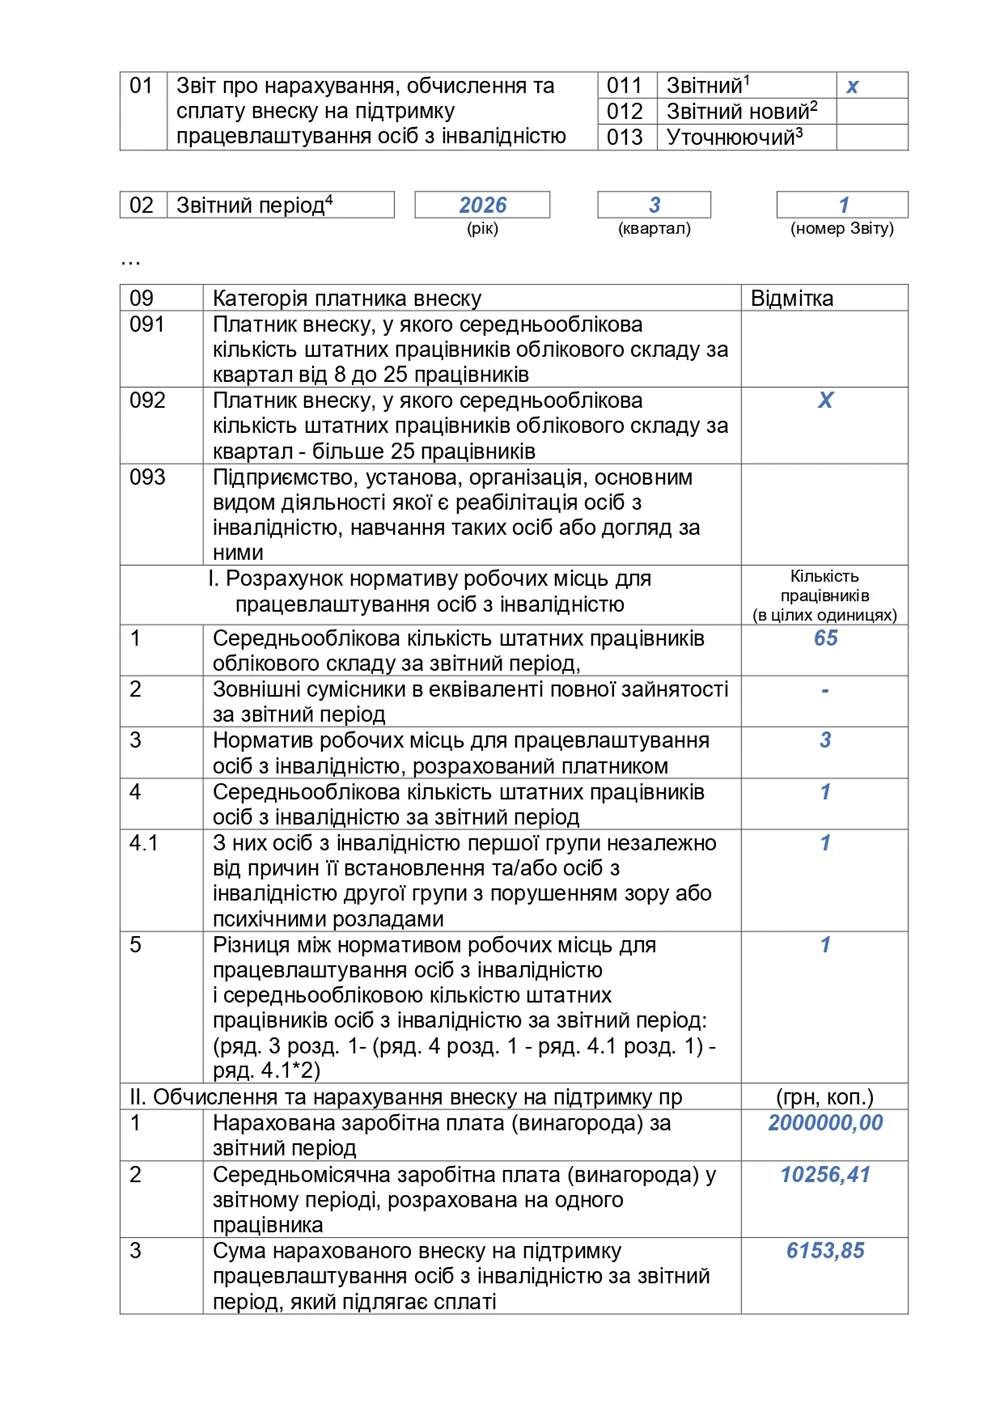
Пояснення до розділу І
За 3 квартал 2026 року СКШП склала 65 осіб (рядок 1). Отже, норматив для такого роботодавця складає (рядок 3):
65 ос. х 4% = 2,6 = 3 особи.
Оскільки це платник внеску, у якого середньооблікова кількість штатних працівників облікового складу за квартал – більше ніж 25 працівників, то проставляємо відмітку в рядку 092.
У роботодавця є одна особа з інвалідністю, якій встановлено 1 групу. Зарплатний критерій дотримано. Тож у рядку 4 та 4.1 зазначаємо «1».
Оскільки працівнику з інвалідністю встановлено 1 групу, то його враховуємо до нормативу як дві штатні одиниці.
Проте оскільки норматив складає три особи, а працівник врахований як дві штатні одиниці, невиконаний норматив складає – одна особа (рядок 5):
3 - (1 - 1) -1 х 2 = 3 - 0 - 2 = 1 особа.
Пояснення до розділу ІІ
Середньомісячна зарплата за квартал на одного працівника визначаємо так:
2 000 000 : 65 : 3 = 10 256,41 грн,
де
Розмір цільового внеску визначаємо так:
(10256,41 х 0,4 х 3 х 1) х 50% = 6153,85 грн,
де
Джерело: 7eminar
Шаблони та зразки документів:
Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю
Звіт щодо квоти 4%: форма відсутня, чи потрібно щось направляти ДПС
Норматив 4%: як перевірити виконання за І квартал
Нові правила квоти 4% з 2026 року: кого не зарахують до нормативу і хто не має виконувати
Норматив працевлаштування осіб з інвалідністю: перспективи 2026 року
Норматив працевлаштування осіб з інвалідністю: виконуємо у 2025 році
Новий Звіт щодо квоти 4%: хто подає, звіти за 1–2 квартали та дедлайн 09.11
Норматив з працевлаштування осіб з інвалідністю за ІІ квартал: з урахуванням всіх змін
Звіт про працівників з інвалідністю: (не)подаємо до 11 травня
Норматив працівників з інвалідністю, внесок і звіт: безпечні рішення для проблемних питань
Обчислення нормативу: кого з працівників не потрібно включати у розрахунок СКШП
Сплачуємо внесок за невиконання нормативу: рахунки вже є
Працівник з інвалідністю працює менше норми робочого часу: чи можна врахувати у виконання 4% квоти
Чи включати з 16.04.2026 мобілізованих до середньооблікової кількості штатних працівників
«Подвійне зарахування» працівників з інвалідністю: чи враховуємо вже за І квартал
Чи дійсно потрібно 2 працівники з інвалідністю, якщо СКШП за квартал більше 25
Є працівник з інвалідністю, але норматив не виконано: розбір кейсів
Норматив працевлаштування осіб з інвалідністю у 2026 році: формула внеску та приклад розрахунку
З 12 до 18 жовтня 2026 року через Державний аграрний реєстр тимчасово не прийматимуть заявки на визначення підприємств агропромислового комплексу критично важливими. Після завершення робіт підприємства зможуть подавати заявки вже за оновленими вимогами
Держпраці нагадала про право працювати під час відпустки для догляду за дитиною до трьох років. Розповідаємо, які варіанти роботи передбачені законом і як такий період зараховується до трудового стажу
До яких наказів відносяться наказ про затвердження графіку відпусток, наказ про внесення змін до графіка відпусток? І сам графік відпусток де зберігається? Разом з наказом, якщо він затверджений наказом чи в окремій справі?
12 жовтня Верховна Рада у другому читанні та в цілому ухвалила законопроєкт №10147. Документ запроваджує нову систему вимог щодо безпеки та здоров’я працівників і регулярне оцінювання роботодавцем ризиків на робочому місці
Наша померла працівниця отримувала пенсію по інвалідності. До кого звертатися доньці із заявою про допомогу на поховання – до роботодавця, який оформлює заяву-розрахунок до ПФУ, чи безпосередньо до ПФУ?
Законопроєкти №16010 та №16010-1 щодо нового Трудового кодексу пропонують доопрацювати за участю роботодавців, профспілок, влади та науковців. В ООРУ пояснили, чому наполягають на ширшому соціальному діалозі та які питання потрібно врахувати
Уряд спростив підтвердження стажу для призначення пенсії, якщо трудова книжка відсутня або не містить потрібних записів. Першочергово використовуватимуть дані електронних реєстрів, а за їх відсутності – інші документи та показання свідків
Інформація про можливе скорочення відстрочок для членів родин людей з інвалідністю поширюється в мережі. Нардеп Олексій Гончаренко пояснив, на якому етапі перебуває ініціатива та чи варто очікувати змін у правилах відстрочки
Нова категорія роботодавців має виконувати 2%-й норматив працевлаштування осіб з інвалідністю. Мінсоцполітики вперше надало офіційну позицію щодо того, як рахувати норматив та скільки працівників потрібно працевлаштувати залежно від їх кількості
Для частини підприємств ОПК пропонують обмежити бронювання працівників до 85% замість 100%! За інформацією виконавчого директора Української ради зброярів Ігоря Федірка, проєкт постанови передали на міжвідомче погодження. Водночас Міністерство оборони виступає за максимальне бронювання працівників оборонно-промислового комплексу. Таку позицію озвучив міністр оборони Євгеній Хмара під час зустрічі з журналістами
Держава гарантує працівникам право на щорічний відпочинок. Деякі категорії працівників щороку мають право на додаткову відпустку. Чи можна надання таких відпусток поєднувати в одному наказі? Відповідь не лежить на поверхні, тому давайте розбиратися
Коротко, структурно, зрозуміло розповідаємо про головні новини. Радимо кращі статті дня та даємо зразки документів. І трохи професійного гумору
Цього тижня кадровики шукали відповіді на найрізноманітніші запитання – від кадрового оформлення до військового обліку та бронювання. Експерти сервісу «Особистий консультант» розбирали безліч ситуацій. Сьогодні пропонуємо до вашої уваги топ-7 консультацій за тиждень, які зацікавили найбільше нашу аудиторію