
Експерт
Яна ЯрошенкоКреативний головний редактор текстового контенту kadroland, експерт з трудового права, кадрового та військового обліку

🚀 Відео, документи та AI-Консультант — усе для вашої зручності в одному місці
Наразі найбільш обговорювана тема серед кадровиків – звісно, після бронювання і військового обліку – це подання звіту щодо внеску за (не)виконання нормативу з працевлаштування осіб з інвалідністю. Перший квартал вже завершено, а форми досі немає. Що ж відомо станом на сьогодні про цей звіт? Розбираємося разом
Розставимо крапки над «ї».
Як відомо, обов’язок виконувати норматив з працевлаштування осіб з інвалідністю та сплачувати цільовий внесок в разі його невиконання встановлено Законом України від 21.03.1991 №875-XII «Про основи соціальної захищеності осіб з інвалідністю в Україні» (далі – Закон №875).
Але! З 01.01.2026 також введено в дію положення Закону України від 15.01.2025 № 4219-IX «Про внесення змін до деяких законодавчих актів України щодо забезпечення права осіб з інвалідністю на працю» (далі – Закон № 4219). Зауважте, що відповідно до ч. 2 розд. ІІ «Прикінцеві та перехідні положення» Закону №4219:
Тобто наразі «читати законодавство» про виконання нормативу, сплату внеску і подання звітності треба так:
Закон №875 + Прикінцеві та перехідні положення Закону № 4219. Причому деякі положення Закону № 4219 будуть «головніші» або взагалі інші, ніж норми, передбачені в Законі №875.
Розуміємо, що це важко. Тому для вашої зручності зробили корисну шпаргалку норм ст. 18-2 і 20-1 Закону №875, як вони працюють зараз.
Ну а тепер переходимо безпосередньо до звіту.
Відповідно до ст. 18-2 Закону № 875 (з урахуванням п. 2 розд. ІІ Закону № 4219) роботодавці/платники внеску зобов’язані:
подавати звітність про нарахування, обчислення та сплату внеску <...>;
Отже, звітувати маємо про внесок, а не про (не)виконання нормативу.
Причому звіт подаємо саме про нарахування, обчислення та сплату внеску.
Звіт має бути затверджений Мінфіном (орієнтуємося на ч. 2 розд. ІІ Закону №4219).
Водночас станом на 01.04.2026 форма не затверджена. Ба більше, немає навіть проєкту...
Оскільки немає підзаконної нормативки, то напевне сказати важко.
З одного боку, в ст. 18-2 Закону №875 (з урахуванням ч. 2 розд. ІІ Закону №4219) зазначено:
Платники внеску складають звіти про нарахування, обчислення та сплату внеску...
При цьому платниками внеску є ті роботодавці, які не виконали норматив і мають сплатити цільовий внесок. А отже, формально ті роботодавці, які норматив виконали, не є платниками внеску і не повинні звітувати.
Але! В ст. 18-2 Закону №875 (з урахуванням ч. 2 розд. ІІ Закону №4219) зазначено, що звіт зобов’язані подавати «роботодавці/платники внеску»:
роботодавці/платники внеску зобов’язані: <...> подавати звітність про нарахування, обчислення та сплату внеску <...>;
Тобто формально звітувати мають всі роботодавці: і ті, хто виконав норматив, і ті, хто не виконав і став «платником внеску». На жаль, поки неможливо однозначно стверджувати, що роботодавці, які виконали норматив, не подають звіт про внесок. Тому радимо всім роботодавцям моніторити цю тему, щоб не пропустити важливого.
До речі, ФОП-роботодавців це теж стосується.
З урахуванням ч. 2 розд. ІІ Закону №4219 адміністрування внеску на підтримку працевлаштування осіб з інвалідністю здійснюють податкові органи.
Отже, звітуватимемо до податкової за місцем обліку як платника ЄСВ
Наразі циркулюють три дати подання звіту: 20 квітня, 10 травня та 11 травня.
Чому 20 квітня? Відповідно до ст. 18-2 Закону №875:
Роботодавці подають звітність про нарахування і сплату внеску у строки, встановлені законом для подання звітності із сплати єдиного внеску на загальнообов’язкове державне соціальне страхування, <...>.
«Звіт про ЄСВ» – це Податковий розрахунок, який у загальному випадку юрособами подається щомісяця до 20 числа місяця, наступного за звітним місяцем. Отже, і звіт з внеску начебто слід подавати до 20 числа місяця, наступного за звітним… щоправда, кварталом, а не місяцем. Тобто, за І квартал – не пізніше 20 квітня.
Але! Це, по-перше, нелогічно «тягнути» місячний строк до квартального періоду. А по-друге, процитована норма ст. 18-2 Закону №875 без урахування ч. 2 розд. ІІ Закону №4219. І це критично важливо!
Чому 10 травня? Відповідно до ч. 33 ст. 18-2 Закону №875 (з урахуванням ч. 2 розд. ІІ Закону №4219):
Платники внеску складають звіти про нарахування, обчислення та сплату внеску за формою, встановленою у порядку, передбаченому статтею 46 Податкового кодексу України, подають їх протягом 40 календарних днів, що настають за останнім календарним днем звітного кварталу, <...>;
Додатковий аргумент: маємо пряму норму в Законі №875:
Базовий звітний період дорівнює календарному кварталу.
Отже, звітувати про внесок слід протягом 40 днів після завершення звітного кварталу. Тобто, як раз, за І квартал – не пізніше 10 травня.
Водночас 10 травня у 2026 році припадає на вихідний (неділю).
Обережні експерти вважають, що «святково-вихідне» перенесення для Звіту з внеску має бути передбачене Порядком. Оскільки його поки немає, то й орієнтуватися слід взагалі на безпечну дату 8 травня – останній робочий день перед граничною датою.
Чому 11 травня? Водночас не позбавлена логіки й така точка зору, що все ж таки слід враховувати «святково-вихідне» перенесення, передбачене п. 49.20 ст. 49 Податкового кодексу України.
А отже, вважаємо, що найбільш вірогідна гранична дата подання Звіту з внеску за невиконання нормативу з працевлаштування осіб з інвалідністю – 11 травня 2026. Водночас нагадуємо, що це тільки аналітика і прогнози…
Відповідно до ст. 20-1 Закону №875 (з урахуванням Закону №4219):
за неподання, несвоєчасне подання, подання не за встановленою формою звітності про нарахування внеску – у розмірі 10 неоподатковуваних мінімумів доходів громадян.
Тобто, за неподання чи прострочку «світить» штраф на роботодавця в розмірі 170 грн.
Головна порада – чекати й моніторити текстовий та відео контент на сайті kadroland. Щойно будуть якісь нові «вводні», ми вас оперативно про все проінформуємо!
Яна ЯРОШЕНКО, експерт з трудового права, кадрового та військового обліку
Брошури та чеклісти:
Звіт про норматив працевлаштування осіб з інвалідністю: куди звітувати
Норматив працевлаштування осіб з інвалідністю у 2026 році: формула внеску та приклад розрахунку
Працевлаштування осіб з інвалідністю 2026: практичні поради для керівників бюджетних установ
Прийняти працівника з інвалідністю чи сплатити цільовий внесок: що «вигідніше» роботодавцю
Є працівник з інвалідністю, але норматив не виконано: розбір кейсів
Пенсії, призначені або перераховані на виконання рішень суду, можуть виплачувати в межах видатків, передбачених у бюджеті Пенсійного фонду. Також пропонують нові правила для окремих спеціальних пенсій і максимального доходу, з якого сплачують ЄСВ у 2027 році. Розбираємо, які зміни містить законопроєкт
На практиці трапляються випадки, коли власники підприємства не бажають залучати до управління підприємством сторонніх осіб, а хочуть управляти підприємством самостійно. Особливо ця ситуація актуальна для новостворених підприємств, а також підприємств, які призупинили свою діяльність та не мають коштів для виплати зарплати директору. У статті розглянемо, чи може керувати підприємством його засновник без укладення трудового договору з урахуванням останніх змін, що відбулися в законодавстві
Працівник просить перерахувати зарплату або остаточний розрахунок при звільненні на банківський рахунок іншої особи – чи може роботодавець виконати таке прохання? Розбираємо, яку заяву має подати працівник, які реквізити в ній зазначити та як роботодавцю оформити таку виплату, щоб мінімізувати трудові й податкові ризики
Після скасування обов’язкового збереження середнього заробітку за мобілізованими працівниками роботодавці можуть добровільно встановлювати додаткові гарантії. Держпраці пояснила, як правильно оформити виплату мобілізованому працівнику, щоб період служби зараховувався до стажу для щорічної відпустки, та чому просто «нарахувати» дні відпустки без виплати не можна
Уряд 5 жовтня ухвалив пакет рішень для оновлення професійної освіти. Освітні програми передбачатимуть щонайменше 40% практичної підготовки, студенти зможуть здобувати до трьох професійних кваліфікацій, а з 2027 року професійні коледжі фінансуватимуть за новою формулою, яка враховуватиме, зокрема, працевлаштування випускників та попит на професії
Через зміну критеріїв критичності частина українських виробників комплектуючих для дронів і РЕБ не змогла вчасно підтвердити статус критично важливих підприємств. У результаті працівники залишилися без бронювання, а окремі виробничі лінії простоюють тижнями
Щороку ТЦК та СП або комісії проводять планові перевірки військового обліку відповідно до планів, затверджених розпорядженнями голів відповідних держадміністрацій, міських голів. Ми збираємо для вас таку потрібну інформацію у нашій базі. Дізнавайтеся першими, для кого перевірка з ВО у 2026 році неминуча. До деяких з них внесено зміни
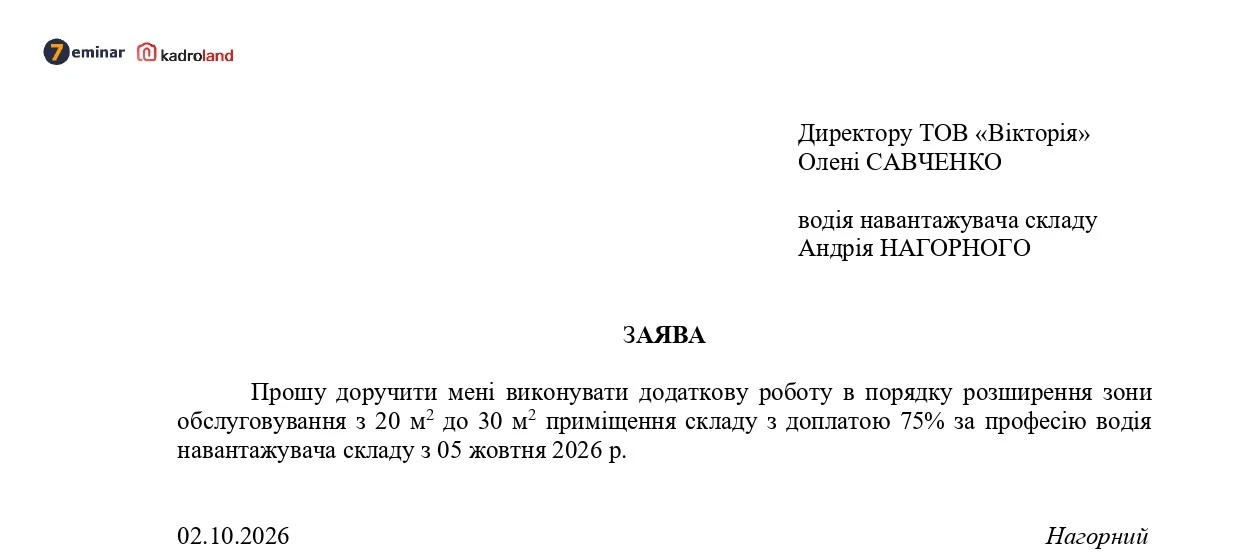
Розширення зони обслуговування та збільшення обсягу виконуваних робіт передбачає виконання додаткових обов’язків за тією самою професією або посадою в межах робочого часу. Такі зміни можливі лише за згодою працівника та регулюються відповідними нормативними актами.
Мобілізація, відпустки без збереження зарплати, призупинення трудового договору та відпустка для догляду за дитиною можуть впливати на тривалість «відпускного» стажу. Держпраці нагадала, які періоди зараховують до стажу для щорічної основної відпустки, які виключають та яких помилок варто уникати кадровикам під час розрахунку
Чи правильно, що зміни щодо практики на підприємствах для здобувачів професійної освіти стосуються тільки тих, хто вступив до закладу освіти у 2026 році? А ті, хто вступив раніше, проходять практику на попередніх умовах, із ними не обов’язково оформлювати трудові відносини й умови оплати залишаються незмінними? Чи законно у договорі між підприємством і закладом освіти прописувати умову безоплатної практики?
З 12 до 18 жовтня 2026 року через Державний аграрний реєстр тимчасово не прийматимуть заявки на визначення підприємств агропромислового комплексу критично важливими. Після завершення робіт підприємства зможуть подавати заявки вже за оновленими вимогами
З 3 жовтня 2026 року роботодавцям почали надходити квитанції №2 на подані повідомлення про прийняття працівників на роботу. Раніше через технічні проблеми з їх надходженням ДПС рекомендувала не подавати повідомлення повторно та чекати на другу квитанцію. Експерт Антон Янко також звертає увагу: дату подання фіксує квитанція №1, тож затримка квитанції №2 не означає несвоєчасного подання повідомлення
Чи достатньо надати соціальну відпустку на дітей за основним місцем роботи, якщо працівник ще й працює внутрішнім сумісником? Держпраці пояснила, чи може така відпустка надаватися ще й за сумісництвом
Працівник працює на підприємстві тривалий час. У червні 2026 року йому встановлена група інвалідності. Документи про встановлення групи подав у відділ кадрів та бухгалтерію у кінці вересня 2026 року. Якого змісту заяву повинен працівник надати роботодавцю?
У новоствореному підприємстві директора призначили відповідальним за ведення військового обліку. До ТЦК та СП надіслали додаток 1, у якому зазначили два накази: про вступ директора на посаду та про призначення його відповідальним за військовий облік. Наразі директор звільняється. В останній робочий день плануємо надіслати додаток 1 із зазначенням наказу про звільнення директора. Інших працівників на підприємстві немає. Функції директора поки що виконуватиме засновник без укладення трудового договору. Чи потрібно інформувати ТЦК та СП про відсутність директора та працівників на підприємстві?