

🚀 Відео, документи та AI-Консультант — усе для вашої зручності в одному місці
Норматив із працевлаштування осіб з інвалідністю мають виконувати усі роботодавців. З 2026 року у разі його невиконання слід сплатити цільовий внесок. Але що буде менш затратним для роботодавця, особливо під час дії воєнного стану: виконати норматив чи сплатити цільовий внесок? Спробуємо порахувати це на цифрах
Норматив із працевлаштування осіб з інвалідності у 2026 році встановлений в такому розмірі (ст. 18-2 Закону України від 21.03.1991 №875 «Про основи соціальної захищеності осіб з інвалідністю в Україні», далі – Закон №875):
Якщо у роботодавця середньооблікова кількість штатних працівників за квартал склала 7 працівників і менше – норматив виконувати не потрібно.
Важливо! з 1 січня 2026 року норматив виконують щоквартально
При чому розрахунок нормативу «базується» на такому показнику, як середньооблікова кількість штатних працівників (далі – СКШП). Він визначається за нормами Інструкції зі статистики кількості працівників, затвердженої наказом Державного комітету статистики України від 28.09.2005 №286.
Щоб дізнатись, чи виконано норматив потрібно порівняти норматив та СКШП за квартал осіб з інвалідністю. Тобто потрібно визначати окремо СКШП в цілому по підприємству та окремо СКШП працівників з інвалідністю. Правила розрахунку однакові.
Проте однією з головних новацій нормативу-2026 є зарплатна вимога. Так, до виконання зазначеного нормативу робочих місць зараховується працевлаштування роботодавцем відповідної кількості осіб з інвалідністю, розмір оплати праці кожної з яких перевищує розмір мінімальної заробітної плати у розрахунку за повністю відпрацьований календарний місяць.
У разі недотримання роботодавцем вимоги щодо розміру оплати праці працівника, який є особою з інвалідністю, такий роботодавець не має право враховувати цю працюючу особу з інвалідністю у виконання нормативу робочих місць для працевлаштування осіб з інвалідністю (ст. 18-2 Закону №875).
Тобто до нормативу можна зарахувати працівника з інвалідністю, який працевлаштований за основним місцем роботи і його розмір нарахованої зарплати має бути більше розміру мінімальної зарплати.
У 2026 році мінзарплата в місячному розмірі встановлена в розмірі 8647 грн. Тому щоб виконати зарплату вимогу, нарахована зарплата має перевищувати цей розмір навіть на 1 копійку (наприклад 8647,01 грн). Якщо нарахована зарплата буде чітко дорівнювати 8647 грн або нарахована в меншому розмірі, то вимога не виконується і до нормативу зарахувати працівника вже не можна.
Не ризикуйте штрафами за недотримання нормативу з працевлаштування осіб з інвалідністю – перевірте все за хвилину. Калькулятор нормативу робочих місць для осіб з інвалідністю сам розрахує СКШП, норматив і навіть можливу суму санкцій. Спробуйте – точно не пошкодуєте, бо краще знати заздалегідь, ніж потім платити
З 2026 року якщо роботодавець не виконав норматив, він має сплатити цільовий внесок. Розмір внеску (В) обраховується платником шляхом визначення результату добутку таких показників:
При чому на період воєнного стану та до останнього числа останнього місяця кварталу, в якому воєнний стан буде припинено чи скасовано, розмір цільового внеску встановлюється на рівні 50 % від базового розміру.

Розмір внеску розраховується з показників кварталу, за який він сплачується.
Для розрахунку внеску потрібно знайти середньомісячну зарплату на 1 працівника. Яким чином її визначати буде наведено у відповідному порядку від Кабміну. На сьогодні є проєкт такого порядку.
Згідно із ним середньомісячна заробітна плата (винагорода) розрахована на одного працівника у відповідному календарному кварталі (ЗПсер), для цілей розрахунку внеску обчислюється за такою формулою:
ЗПсер = ЗП кварт : К сер : 3,
де
Як бачимо, для визначення середньомісячної зарплати потрібно знати середню кількість працівників.
Вона ж, своєю чергою, визначається за іншими правилами ніж СКШП для власне нормативу.
Так, відповідно до проєкту такого порядку середня кількість працівників за відповідний календарний квартал (К сер) обчислюється як сума СКШП та кількості зовнішніх сумісників в еквіваленті повної зайнятості:
К сер = СКШП + КСЕПЗ
Тобто, по суті, ми до СКШП за квартал маємо додати кількість зовнішніх сумісників в еквіваленті повної зайнятості.
Але! Для цілей розрахунку цільового внеску потрібно буде враховувати особливі правила визначення СКШП. А саме не будуть враховуватись:
Тут все буде залежати від середньомісячної зарплати на 1 працівника за квартал та нарахованої зарплати працівнику з інвалідністю. В кожному конкретному випадку потрібно спиратися на фактичні суми нарахованої зарплати. Адже один роботодавець нараховує працівникам зарплату на рівні «мінімалки» чи трохи вище, інший забезпечує своїм працівникам конкурентний рівень заробітної плати або їх нарахована зарплата є вищою за середній рівень по регіону, перевищує середньогалузеві показники.
Приклад 1. У роботодавця працює 15 працівників. Норматив за 1 квартал складає 1 особа. Роботодавець нараховує працівникам зарплату в межах 9000–15000 грн. За 1 квартал було нараховано 565500 грн.
Припустимо, що роботодавець працевлаштував працівника з інвалідністю і весь квартал нараховував йому зарплату в розмірі 9000 грн щомісяця. За квартал додаткові витрати склали:
Якщо ж норматив не буде виконаний, то потрібно сплатити цільовий внесок.
Прорахуємо спочатку розмір середньої зарплати на 1 працівника за квартал:
565500 грн : 3 : 15 = 12566,67 грн,
Де
Розмір внеску за 1 квартал 2026 року буде складати:
12566,67 грн х 0,4 х 3 х 1 х 0,5 = 7540,00 (грн).
Отже, в цьому випадку бачимо, що сплатити цільовий внесок роботодавцю буде дешевше ніж нараховувати зарплату працівнику з інвалідністю в розмірі що перевищує МЗП (7540 грн < 29270,70 грн).
Приклад 2. У роботодавця працює 15 працівників. Норматив за 1 квартал складає 1 особа. Роботодавець нараховує працівникам зарплату в межах 35000-50000 грн. За 1 квартал було нараховано 1 947 000 грн.
Припустимо, що роботодавець працевлаштував працівника з інвалідністю і весь квартал нараховував йому зарплату в розмірі 10000 грн щомісяця. За квартал додаткові витрати склали:
Якщо ж норматив не буде виконаний, то потрібно сплатити цільовий внесок.
Прорахуємо спочатку розмір середньої зарплати на 1 працівника за квартал:
1 947 000 грн : 3 : 15 = 43266,67 грн,
де
Розмір внеску за 1 квартал 2026 року буде складати:
43266,67 грн х 0,4 х 3 х 1 х 0,5 = 25960 грн.
Навіть у цій ситуації сплатити цільовий внесок роботодавцю буде дешевше ніж нараховувати зарплату працівнику з інвалідністю в розмірі що перевищує МЗП (25960 грн < 32523 грн).
Приклад 3. Візьмемо умови прикладу 2, але припустимо, що працівнику з інвалідністю встановлено оклад 38000 грн, але він працює із зайнятістю 0,5.
Цільовий внесок при цих умовах не змінюється – 25960 грн.
Проте витрати на оплату праці та ЄСВ для працівника з інвалідністю можуть скласти:
В цьому випадку бачимо, що у разі працевлаштування працівника з інвалідністю на посаду із щомісячною нарахованою зарплатою по 19000 грн та ЄСВ 4793,70 грн, цільовий внесок сплачувати дешевше.
Приклад 4. У роботодавця працює 8 працівників. Норматив за 1 квартал складає 1 особа. Роботодавець нараховує працівникам зарплату в межах 100000–200000 грн
Щомісяця було нараховано:
Працівники | Всього нараховано, грн | В межах максимальної величини бази нарахування ЄСВ, грн |
1 | 100 000 | 100 000 |
2 | 145 000 | 145 000 |
3 | 150 000 | 150 000 |
4 | 135 000 | 135 000 |
5 | 170 000 | 170 000 |
6 | 200 000 | 172 940 |
7 | 200 000 | 172 940 |
8 | 200 000 | 172 940 |
Разом | 1 300 000 | 1 218 820 |
За 1 квартал нарахована зарплата, на яку нарахований ЄСВ склала:
1 218 820 х 3 міс = 3 656 460 грн.
Якщо працівника з інвалідністю не буде працевлаштовано і норматив не буде виконаний, то потрібно сплатити цільовий внесок.
Прорахуємо спочатку розмір середньої зарплати на 1 працівника за квартал:
3 656 460 грн : 3 : 8 = 152352,50 грн,
де
Розмір внеску за 1 квартал 2026 року буде складати:
152352,50 грн х 0,4 х 3 х 1 х 0,5 = 91411,50 грн.
Припустимо, що роботодавець працевлаштував працівника з інвалідністю і весь квартал нараховував йому зарплату в розмірі 10000 грн щомісяця. За квартал додаткові витрати склали:
У цьому випадку для такого роботодавця із великими зарплатами прийняти на роботу працівника з інвалідністю і нараховувати йому зарплату більше ніж мінімалка буде дешевше, ніж сплачувати цільовий внесок (32523 грн < 91411,50 грн).
Сплачувати внесок буде вигідніше, якщо працівнику з інвалідністю нараховувати зарплату, наприклад, в розмірі 28150 грн і більше щомісяця ((28150 грн + 28150 грн х 8,41%) х 3 міс = 91552,26 грн).
Увага! Навіть з огляду на всі ці прорахунки варто також зважати на ще один важливий нюанс. А саме той факт, що оформлена на роботу особа з інвалідністю виконуватиме певну роботу і створюватиме суспільно корисний результат у формі матеріальних благ, послуг або інтелектуальних цінностей, виконуючи визначену трудовим договором роботу. І користь від цього може бути набагато більшою ніж проста економія на зарплаті
Джерело: 7eminar
Інструменти кадровика:
Статті та консультації на тему:
Норматив працевлаштування осіб з інвалідністю: готуємося до змін 2026 року
Працевлаштування осіб з інвалідністю 2026: практичні поради для керівників бюджетних установ
Пропозиція працівнику з інвалідністю про встановлення неповного робочого часу
Чи враховувати лікарняні у зарплату осіб з інвалідністю під час визначення виконання нормативу
Чи враховувати у норматив працівника з інвалідністю у неоплачуваній відпустці
Неповна зайнятість, але ЄСВ з повного окладу: чи враховується працівник з інвалідністю в норматив
На скільки більше МЗП має бути зарплата особи з інвалідністю
Працівник з інвалідністю: коли зарплата може бути менше мінімалки
Працевлаштування осіб з інвалідністю – 2026: чи враховуються зовнішні сумісники
Чи переводити осіб з інвалідністю на повний робочий тиждень
Для частини підприємств ОПК пропонують обмежити бронювання працівників до 85% замість 100%, повідомив CEO Українська рада зброярів Ігор Федірко. За його словами, проєкт постанови передали на міжвідомче погодження. Водночас поки що йдеться про запропоновані зміни, а не повідомлення про набрання ними чинності
Чи є порушенням, якщо у підписанні документів застосовують ручки, що стираються: 1. Посадова особа ставить підписи такими ручками. 2. Працівникам дають такі ручки, щоб ті заповнювали заяви та інші документи. Яка відповідальність передбачена в такій ситуації?
У разі затримки виплати зарплати роботодавець повинен нарахувати та виплатити компенсацію втрати частини доходів, нарахованих у зв’язку з порушенням строків їх виплати. Держстат повідомив, що індекс інфляції за вересень 2026 складає 102,1%. З огляду на нього ми розрахували для вас показники для обчислення суми компенсації у жовтні 2026 року – дивіться таблицю
Ваші професійні виклики – наш пріоритет! Ми хочемо, щоб наші безкоштовні вебінари приносили максимум користі. Пройдіть опитування, поділіться своїми побажаннями – і ми створимо заходи, які точно відповідатимуть вашим запитам! Пройдіть опитування на Telegram-каналі Kadroland Live за хвилину – отримаєте користь на роки
Держстат повідомив, що індекс інфляції за вересень 2026 року складає 102,1%. І ми одразу згадуємо про індексацію зарплати. Як ви пам'ятаєте, у цьому році вперше ми почали індексувати зарплати з червня. Дізнайтеся чи зміниться сума індексації у жовтні та листопаді із нашої таблиці
Сплата штрафу за порушення правил військового обліку не звільняє від обов’язку надалі дотримуватися встановлених вимог. За нове аналогічне порушення, можливе повторне притягнення до адміністративної відповідальності
Уряд затвердив порядок атестації служб медицини катастроф та їх працівників для роботи безпосередньо в зоні надзвичайної ситуації. Атестація має підтверджувати професійну підготовку та придатність за станом здоров’я, а проводитимуть її не рідше одного разу на п’ять років
Соціальна відпустка на дітей – це право працівника, яке не залежить від графіка відпусток. Що робити роботодавцю, якщо працівник не бажає використовувати таку відпустку, і як враховувати невикористані дні при звільненні? У роз’ясненні Держпраці

60 років – пенсійний вік в країні, але для призначення пенсії потрібен достатній страховий стаж. Пенсійний юрист Тетяна Ходіневич розповіла, скільки стажу потрібно мати у 2026 – 2028 роках та коли можна вийти на пенсію у 63 або 65 років
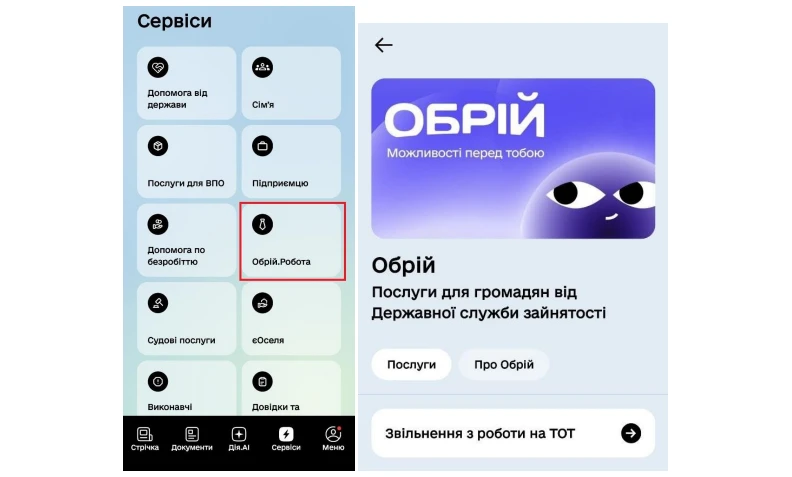
У «Дії» вже запрацювала перша онлайн-послуга «Обрію» – дистанційне припинення трудових відносин із роботодавцем, зареєстрованим на тимчасово окупованій території або території активних бойових дій. Водночас Уряд передбачив подальшу цифровізацію послуг у сфері зайнятості до грудня 2026 року