Експерт
Яна ЯрошенкоКреативний головний редактор текстового контенту kadroland, експерт з трудового права, кадрового та військового обліку
🚀 Відео, документи та AI-Консультант — усе для вашої зручності в одному місці
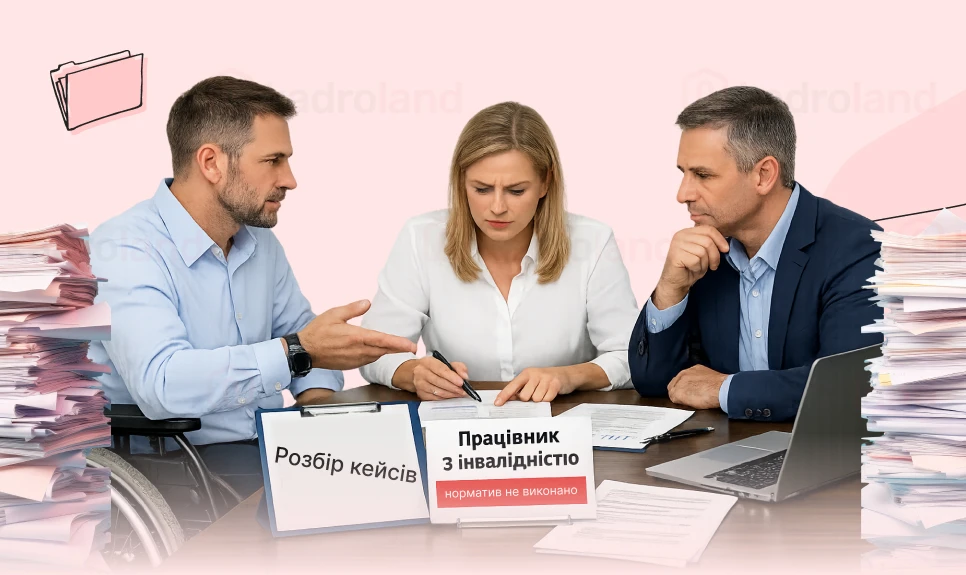
Наближаємося до завершення І кварталу 2026 року. Отже, скоро визначатимемо: чи виконано норматив з працевлаштування осіб з інвалідністю за цей період і чи доведеться сплачувати внески за недотримання нормативу. Сьогодні розглянемо ситуації, які призводять до невиконання нормативу
Нагадаємо, що з 01.01.2026 діють нові правила виконання нормативу працевлаштування осіб з інвалідністю. Детально про це говорили на мінікурсі.
Серед новацій:
Щоб зрозуміти, чи виконано норматив за квартал, слід порівняти розрахований норматив та середньооблікову кількість штатних працівників з інвалідністю, які працевлаштовані роботодавцем з урахуванням вимог, визначених законодавством.
Тепер розберімо практичні кейси, коли норматив не виконано.
Кейс 1. Працівник з інвалідністю ІІІ групи працює на 1,5 ставки. Норматив працівників з інвалідністю для підприємства у І кварталі – 2 особи. Оклад за посадою – 20 000 грн. Чи виконано норматив?
Ні, норматив не виконано. Працівник з інвалідністю ІІІ групи зараховується у норматив як 1 особа.
У ст. 18-2 Закону України від 21.03.1991 № 875-XII «Про основи соціальної захищеності осіб з інвалідністю в Україні» (далі – Закон №875) йдеться про визначення нормативу на підставі такого показника як середньооблікова кількість штатних працівників (далі – СКШП). Він визначається за нормами Інструкції зі статистики кількості працівників, затвердженої наказом Держстату від 28.09.2005 №286 (далі – Інструкція №286).
Головне правило: до показника включаємо працівників за основним місцем роботи. Працівники, які працюють за сумісництвом, не враховуються при розрахунку середньооблікової чисельності працівників (пп. 2.6.1 Інструкції №286).
Відповідно:
Якщо працівник працює на так звані 1,5 ставки, то це означає, що він працює за основним місцем роботи та за внутрішнім сумісництвом. Отже, працівник зараховується як 1 особа.
Кейс 2. На підприємстві працює 2 працівники з інвалідністю ІІІ групи: один - на повній зайнятості за сумісництвом; інший - на 0,5 ставки за основним місцем роботи. Норматив працівників з інвалідністю для підприємства у І кварталі – 2 особи. Оклад за посадами – 12 000 грн. Чи виконано норматив?
Ні, норматив не виконано. Працівника на повній зайнятості «не зараховуємо», бо він сумісник. А працівника за основним місцем роботи не враховуємо, бо не дотримано «зарплатний критерій» (зарплата буде менше МЗП).
Кейс 3. Працівник з інвалідністю 3 групи працює за основним місцем роботи на 0,25 ставки (2 години на добу). Оклад – 12000. На підприємстві має бути 1 особа з інвалідністю. Чи зараховується наш працівник у виконання нормативу?
Ні, не зараховується.
З 01.01.2026 для врахування працівника з інвалідністю до нормативу є додаткова умова – його заробітна плата, незалежно від того, на повну чи неповну ставку він працює, має перевищувати повну мінімальну заробітну плату. Такий висновок робимо з огляду на ст. 18-2 Закону №875.
У ситуації, що розглядається, нарахована зарплата працівника становить 3 000 грн (12 000 грн х 0,25), тобто менше МЗП (8 647 грн). Отже, хоча на підприємстві фактично працює особа з інвалідністю за основним місцем роботи, такий працівник не буде врахований у виконання нормативу.
Щоб працівника врахувати у виконання нормативу, необхідно «дотягнути» нараховану зарплату такого працівника до суми, що перевищує 8647 грн (мінзарплату). Це можна зробити через:
Таким чином, неповна зайнятість може зберігатися, проте слід контролювати рівень заробітної плати.
Кейс 4. У штатному розписі одна посада. На цій посаді працює 2 працівники з інвалідністю. Кожен – за основним місцем роботи, по 0,5 ставки. Оклад – 10 000. Чи виконано норматив, адже працівникам нараховується більше МЗП?
Ні, норматив не виконано.
«Зарплатний» критерій слід контролювати щодо кожного працівника окремо. Оскільки кожен працює по 0,5 ставки, то їх нарахована зарплата менше МЗП (10 000 х 0,5 = 5 000 грн).
Лайфхак: якщо оклад за посадою буде вищій, наприклад, 17 400 грн, то у виконання нормативу буде зараховано 2 особи з інвалідністю, адже, кожен працівник працює за основним місцем роботи і його зарплата становить 8 700 грн (тобто більше МЗП)
Кейс 5. Працівнику з інвалідністю встановлено неповну зайнятість (4 години з понеділка по п’ятницю). Оклад на повній зайнятості за посадою – 9000 грн. Чи буде враховано такого працівника до нормативу, якщо роботодавець нараховуватиме оплату пропорційно зайнятості, а ЄСВ сплачуватиме з повного окладу?
Ні, такий працівник не враховується у виконання нормативу.
До виконання нормативу зараховуються працівники з інвалідністю, які мають нараховану зарплату більшу за МЗП.
Увага! Виконання нормативу з працевлаштування осіб з інвалідністю не залежить від суми ЄСВ, сплаченої роботодавцем за такого працівника
Кейс 6. Працівнику з інвалідністю у січні 2026 нараховано лікарняні та зарплату за фактично відпрацьований час. Загальна сума більше мінзарплати, а ось без лікарняних сума заробітку менша за мінзарплату. Чи виконано «зарплатний» критерій?
Поки що немає офіційних роз'яснень, чи враховуються лікарняні працівника з інвалідністю до зарплати при визначенні «зарплатного критерію».
Відповідно до Інструкції зі статистики заробітної плати, затвердженої наказом Держкомстату від 13.01.2004 №5, лікарняні не відносять до фонду оплати праці. Тому, вважаємо, ризиковано їх враховувати до зарплати працівника з інвалідністю.
Але зауважте, щоб лікарняні вплинули на «зарплатний» критерій, це має бути тривалий лікарняний або він має бути в кожному місяці кварталу. Якщо ж працівнику оплачено стандартний лікарняний, наприклад, 10 к.дн., то навіть, якщо в одному місяці «зарплатний» критерій не буде виконано, на норматив за І квартал це не вплине.
Наприклад, якщо в січні через лікарняні не буде виконано «зарплатний» критерій і працівник не зараховується до СКШП осіб з інвалідністю, то норматив за І квартал все одно буде виконано:
(0 січ. + 1 лют. + 1 бер.) : 3 = 0,6667 = 1 (осіб з інвалідністю).
Але! Якщо норматив складає, наприклад, 3 особи з інвалідністю, на підприємстві працює 3 особи з інвалідністю, але всі вони хворіли протягом кварталу і по 1 місяцю не враховані у виконання нормативу, то матимемо наступну картину (цифри умовні):
(2 січ. + 2 лют. + 2 бер.) : 3 = 2 (особи з інвалідністю).
В результати норматив не виконано.
Кейс 7. Працівнику з інвалідністю (основне місце роботи, оклад – 15 000 грн) з 03.02.2026 надано неоплачувану відпустку на період дії воєнного стану строком на 90 к.дн. Чи буде він врахований у виконання нормативу?
Ні, в місяцях, у яких працівник буде у такій відпустці та йому не буде нараховано зарплату, більшу за мінімальну, він не буде врахований у виконання нормативу.
Нагадаємо, що відповідно до ст. 18-2 Закону №875 для врахування працівника з інвалідністю у виконання нормативу його нарахована заробітна плата за місяць, незалежно від зайнятості, має складати не менше повної мінімальної заробітної плати.
Цікаве уточнення щодо «працюючої» особи. Якщо читати норму буквально, то для зарахування у норматив працівник має фактично працювати. Виходить, що у загальному випадку, якщо працівник з інвалідністю весь місяць перебуває у неоплачуваній відпустці, то за такий місяць він не враховується у виконання нормативу.
Але! На нашу думку, якщо в цей час працівнику буде нарахована премія або матеріальна допомога в розмірі більшому за МЗП, то є шанси включити такого працівника у виконання нормативу. Щоправда, поки невідома позиція контролерів стосовно природи виплати. Чи обов’язково виплата має входити до фонду заробітної плати відповідно до Інструкції зі статистики заробітної плати, затвердженої наказом Держстату від 13.01.2004 № 5? Чи, наприклад, і виплата одноразової матдопомоги в розмірі не менше МЗП теж «враховується»?
Стосовно місяців початку та закінчення неоплачуваної відпустки, то працівник враховується в норматив, якщо за відпрацьований час йому буде нараховано зарплату більше мінімальної. Знову ж таки, досягти цього можна, зокрема, за рахунок нарахування премії, щоб загальний розмір нарахованої зарплати за місяць був більший за МЗП.
Кейс 8. Норматив працевлаштування осіб з інвалідністю за І квартал для підприємства дорівнює 1.Працівника з інвалідністю прийнято за основним місцем роботи 02.03.2026. Оклад – 12 000 грн. Чи виконано норматив?
Ні, норматив не виконано.
Дійсно, виконуються дві обов’язкові умови працевлаштування особи з інвалідністю:
Однак таку особу прийнято тільки в березні, то показник СКШП осіб з інвалідністю за І квартал 2026 року становить:
(0 січ. + 0 лют. + 1 бер.) : 3 = 0,3333 = 0 (осіб з інвалідністю).
Таким чином, хоч станом на 31.03.2026 на підприємстві є працівник з інвалідністю, але норматив не виконано і роботодавцю доведеться сплатити внесок.
Аналогічно, якщо особа з інвалідністю працювала 1 місяць протягом кварталу.
Кейс 9. Норматив працевлаштування осіб з інвалідністю за І квартал для підприємства дорівнює 1. Працівника з інвалідністю прийнято за основним місцем роботи 23.02.2026. Оклад – 12 000 грн. Чи виконано норматив?
Ні, норматив не виконано.
Знову ж таки, виконуються дві обов’язкові умови, але є «але». Оскільки працівник прийнятий 23.02.2026, то він не зараховується до СКШП працівників з інвалідністю за лютий. Тому СКШП працівників з інвалідністю за І квартал становить:
(0 січ. + 0 лют. + 1 бер.) : 3 = 0,3333 = 0 (осіб з інвалідністю).
Для розрахунків СКШП за місяць і квартал радимо використовувати спеціальний калькулятор. Зауважте, що на цей показник впливає дата прийняття та звільнення працівника. Наприклад, якби працівника з інвалідністю було прийнято 09.02.2026, то норматив за І квартал було б виконано:
(0 січ. + 1 лют. + 1 бер.) : 3 = 0,6667 = 1 (осіб з інвалідністю).
Кейс 10. Норматив працевлаштування осіб з інвалідністю за І квартал для підприємства становить 1 особу з інвалідністю. Працівника з інвалідністю (основне місце роботи) звільнено 06.02.2026. Оклад – 12 000 грн. Чи виконано норматив?
Ні, норматив не виконано.
Оскільки працівник звільнений 06.02.2026, то він не зараховується до СКШП працівників з інвалідністю за лютий. Тому СКШП працівників з інвалідністю за І квартал становить:
(1 січ. + 0 лют. + 0 бер.) : 3 = 0,3333 = 0 (осіб з інвалідністю).
Яна ЯРОШЕНКО, експерт з трудового права, кадрового та військового обліку
Норматив працевлаштування осіб з інвалідністю у 2026 році: формула внеску та приклад розрахунку
Прийняти працівника з інвалідністю чи сплатити цільовий внесок: що «вигідніше» роботодавцю
Працевлаштування осіб з інвалідністю 2026: практичні поради для керівників бюджетних установ
ФПУ роз’яснила, чи має право працівник зі статусом учасника бойових дій на додаткову оплачувану відпустку за сумісництвом. Які документи потрібні для її надання та за чий рахунок оплачують 14 календарних днів відпочинку
Якщо пенсійного віку досягаєте наприкінці року, дата звернення до ПФУ може вплинути на розмір пенсії. Пояснюємо, як працює правило трьох місяців, чому інколи варто подати заяву вже у січні та як нова середня зарплата для розрахунку може збільшити виплату
У Збройних силах України посилюють контроль за роботою військово-лікарських комісій: запроваджують постійний моніторинг їхніх рішень, перевірятимуть обґрунтованість медичних висновків, посилять нагляд за направленням військовозобов'язаних на огляди
Електронна заява про звільнення, підписана КЕП, стала одним із доказів добровільної згоди працівника на припинення трудових відносин. Суд оцінив її разом з іншими обставинами та відмовив у поновленні на роботі: примусу до звільнення працівник не довів
ФПУ закликає Президента накласти вето на ухвалений Закон про безпеку та здоров’я працівників на роботі. Профспілки заявляють про звуження прав, пільг і гарантій працівників та вимагають доопрацювати документ за участю соціальних партнерів. Також представники ФПУ звернулися до Уряду щодо доопрацювання норм відповідного законопроєкту
Деякі працівники бюджетної сфери можуть отримати одноразову грошову допомогу при виході на пенсію за віком у розмірі 10 місячних пенсій. ПФУ пояснив, хто має право на таку виплату, який страховий стаж потрібно мати, які посади та періоди роботи зараховують до спеціального стажу і як підтвердити право на допомогу
За даними Держспецзв’язку, хакерське угруповання UAC-0050, пов’язане з правоохоронними структурами рф, розсилає електронні листи про «погашення заборгованості за електроенергію» нібито від імені бухгалтера компанії «ДТЕК Енерго»
Чи має право батько оформити відпустку для догляду за другою дитиною до досягнення нею трирічного віку, якщо перша дитина також потребує догляду? Держпраці роз’яснила, як надають таку відпустку, які документи має подати працівник і чому одночасно скористатися нею для догляду за однією дитиною може лише один із батьків
Уряд оновив кадрові умови грантової програми для переробних підприємств. Альтернативою створенню п’яти робочих місць стане зарплата вище середньої по регіону. Нові правила стосуватимуться також раніше виданих грантів
Звільнення працівника після закінчення строку трудового договору оформлюють наказом відповідно до пункту 2 статті 36 КЗпП України. Дізнайтеся, коли видавати наказ про звільнення та чи потрібно працівнику подавати заяву або завчасно попереджати його про припинення трудових відносин.
Як оформити допомогу по вагітності та пологах, скільки днів триває декретна відпустка та як розраховують виплати? ПФУ роз’яснює, коли формують е-лікарняний, як перенести частину відпустки на період після пологів, скільки виплачують застрахованій особі та які обмеження щодо суми допомоги діють залежно від страхового стажу й місця роботи