
🚀 Відео, документи та AI-Консультант — усе для вашої зручності в одному місці
Увійти або зареєструватися
Особливі працівники
25.03.2026
Середньооблікова кількість штатних працівників: де застосовувати, останні зміни та приклади розрахунку
Роботодавцям досить часто доводиться розраховувати показник середньооблікової кількості штатних працівників (далі – СКШП). Цей показник застосовується для різних цілій: складання звітності, визначення квоти для працевлаштування осіб з інвалідністю тощо. Нещодавно відносно порядку розрахунку цього показника відбулися певні зміни в законодавстві. У статті розберемося, для чого потрібен розрахунок СКШП, яких правил варто дотримуватися при його визначенні, що саме змінилося останнім часом в цьому питанні та наведемо практичні приклади
- Де застосовується показник СКШП
- Якими нормами встановлено правила розрахунку СКШП
- Розрахунок за правилами, встановленими Інструкцією № 286
- Розрахунок за правилами, встановленими Порядком № 268
- Висновки
Де застосовується показник СКШП
Показник СКШП застосовується суб’єктами господарювання для таких цілій.
1. Під час складання Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків - фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску, форму якого затверджено наказом Мінфіну від 13.01.2015 № 4. Показник СКШП зазначається у рядку 101 цього звіту.
2. Для складання статистичної звітності (форма № 1-ПВ «Звіт з праці» квартальна та місячна, затверджена наказом Державної служби статистики від 15.04.2024 № 117).
3. Для визначення категорії підприємства (велике, середнє, мале).
Критерії для визначення підприємств передбачені ст. 2 Закону України від 16.07.1999 № 996-XIV «Про бухгалтерський облік та фінансову звітність в Україні». Один з цих критеріїв – показник середньої кількості працівників підприємства.
4. Для розрахунку нормативу робочих місць для працевлаштування осіб з інвалідністю.
Розрахунок нормативу здійснюється відповідно правил, встановлених Законом від 21.03.1991 №875-XII «Про основи соціальної захищеності осіб з інвалідністю в Україні» (далі – Закон № 875). Відповідно ст. 182 Закону №875 норматив розраховується виходячи з показника СКШП.
5. Для розрахунку суми цільового внеску на підтримку працевлаштування осіб з інвалідністю (далі – цільовий внесок).
Розмір цільового внеску встановлено ст. 182 Закону № 875. Один з показників, який використовується при розрахунку суми цільового внеску за квартал – це середньомісячна заробітна плата (винагорода) у відповідному календарному кварталі, розрахована на одного працівника. Щоб розрахувати цю середню зарплату, потрібно спочатку розрахувати показник СКШП.
Якими нормами встановлено правила розрахунку СКШП
Для розрахунку показника СКШП у більшості випадків, які ми вище згадали, використовуються виключно правила, встановлені Інструкцією зі статистики кількості працівників, затвердженої наказом Держкомстату від 28.09.2005 № 286 (далі – Інструкція №286).
Проте, нещодавно Уряд постановою від 25.02.2026 № 268 затвердив Порядок обчислення середньомісячної заробітної плати (винагороди) для розрахунку внеску на підтримку працевлаштування осіб з інвалідністю (далі – Порядок № 268). У цьому нормативному документі при розрахунку середньомісячної зарплати також використовується показник СКШП, проте, механізм його розрахунку прописано у самому Порядку № 268, причому, правила обчислення СКШП в цьому випадку суттєво відрізняються від правил, встановлених Інструкцією № 286.
Отже, зараз ми маємо два нормативних документи, які визначають правила розрахунку показника СКШП, які дещо конфліктують між собою:
- Порядок № 268, який використовуємо виключно для розрахунку суми цільового внеску;
- Інструкція № 286, яку використовуємо, зокрема, при розрахунку нормативу робочих місць для працевлаштування осіб з інвалідністю, а також у всіх інших випадках для розрахунку показника СКШП (для складання податкової та статистичної звітності, визначення категорії підприємства).
Таким чином, роботодавцям, які є платниками цільового внеску доведеться двічі розраховувати показник СКШП за різними правилами. Про цю проблему ми писали тут.
Далі детальніше розглянемо порядок розрахунку СКШП за кожним з цих нормативних документів детальніше.
Розрахунок за правилами, встановленими Інструкцією № 286
Для розрахунку СКШП слід зробити 3 кроки.
- Розраховуємо облікову кількість штатних працівників (далі – ОКШП) за кожен календарний день.
- Визначаємо СКШП за кожен місяць на підставі щоденних показників ОКШП.
- Розраховуємо СКШП за квартал (або інший потрібний обліковий період) на підставі місячних показників СКШП.
Далі детальніше розглянемо кожен з кроків.
Крок 1. Розраховуємо ОКШП.
Правила розрахунку ОКШП наведено у розд. 2 Інструкції №286. Показник розраховується на підставі щоденних даних про облікову кількість штатних працівників, які беруться з табеля обліку робочого часу.
В ОКШП включаються всі наймані працівники, які уклали письмовий трудовий договір (контракт) і виконували постійну, тимчасову або сезонну роботу один день і більше (п. 2.1 Інструкції № 286). Тобто, в розрахунок включаємо всіх працівників, незалежно від виду трудового договору (строковий, письмовий або усний, на дистанційну, надомну роботу тощо). При цьому в розрахунок включаємо працівників (в п. 2.4, 2.5 Інструкції №286):
- які знаходяться у відрядженні;
- відсутні на роботі у зв’язку з хворобою;
- які перебувають у відпустках;
- відсутні у зв’язку з виконанням державних або громадських обов'язків.
Не включаємо в розрахунок (п. 2.6 Інструкції № 286):
- сумісників з інших підприємств (зовнішнє сумісництво);
- осіб, залучених до виконання робіт за договорами цивільно-правового характеру;
- учнів, слухачів, які проходять на підприємстві виробничу практику згідно з договорами з навчальними закладами;
- осіб, які навчаються коштом підприємства з відривом від виробництва.
Крок 2. Розраховуємо СКШП за кожен місяць.
Показник СКШП за місяць обчислюємо шляхом підсумовування кількості штатних працівників облікового складу за кожний календарний день звітного місяця, тобто з 1 по 30 або 31 число (для лютого – по 28 або 29), включно з вихідними, святковими та неробочими днями, і ділення отриманої суми на число календарних днів звітного місяця (пп. 3.2.1 Інструкції № 286). Для цього підсумовуємо кількість штатних працівників облікового складу за всі календарні дні (інформація за кожен день уточнюється на підставі наказів про прийняття, переведення і звільнення працівників) звітного місяця (включно з вихідними, святковими та неробочими днями).
При цьому до СКШП не включаємо працівників, які перебувають (пп. 3.2.2 Інструкції № 286):
- у відпустці по вагітності та пологах;
- у відпустці для догляду за дитиною до 3 років або до 6 років.
Отриманий результат округлюємо до цілого значення. Округлення здійснюємо за правилами, встановленими Інструкцією № 286. Відповідно п. 3 додатку до Інструкції № 286, а також роз’яснення Держкомстату з листа 27.03.2006 № 09/3-9/116, при округленні застосовується правило парної цифри. За цим правилом цифри округлюються поступово справа наліво:
- якщо остання значуща цифра менше або дорівнює «4», вона відкидається;
- якщо більше або дорівнює «6», найближча ліворуч від неї цифра збільшується на одиницю;
- якщо остання значуща цифра «5», найближча ліворуч від неї цифра збільшується на одиницю, якщо вона непарна, а парна залишається без змін.
Наприклад, якщо після розрахунку за місяць показник СКШП складає:
- 22,5 працівники – після округлення це буде 22;
- 23,5 працівники – після округлення – 24.
Крок 3. Розраховуємо СКШП за квартал
Середньоквартальна чисельність визначається шляхом підсумовування даних СКШП за всі місяці роботи підприємства в кварталі, а результат ділиться на кількість таких місяців (пп. 3.2.5 Інструкції № 286). Тут теж використовуємо вищезазначені правила округлення.
Чи потрібно включати в розрахунок СКПШ за правилами Інструкції № 286 працівників, які мобілізовані?
Так, потрібно. Перелік працівників, які не включаються в ОКПШ визначено у п. 2.6 Інструкції № 286 (крок 1). А до СКШП не включаємо працівників, зазначених у пп. 3.2.2 Інструкції № 286 (крок 2). В цих нормах немає приписів щодо виключення з розрахунків мобілізованих працівників. Крім того, у пп. 2.5.2 Інструкції № 286 зазначено, що до облікової кількості працівників додаються, зокрема, працівники, які були тимчасово відсутні на роботі, у зв’язку з виконанням державних або громадських обов'язків. А мобілізовані працівники належать саме до цієї категорії на підставі ч. 3 ст. 119 КЗпП.
Зазначимо, що Держстат у роз’ясненнях, наведених у листах від 27.04.2023 №19.1.2-12/9-23, та від 28.11.2024 № 19.1.2-12/24-24 щодо заповнення звіту з праці 1-ПВ рекомендував до показника рядка 1040 не враховувати, зокрема, працівників, призваних на строкову військову службу, військову службу за призовом осіб офіцерського складу, під час мобілізації, на особливий період або прийнятих на військову службу за контрактом. Проте, підкреслимо, що листи держорганів не мають статусу нормативно-правового акту, тому, радимо таких працівників включати в розрахунок, керуючись нормами Інструкції № 286, поки до неї не буде внесено відповідні зміни.
Розглянемо правила розрахунку СКШП за Інструкцією № 286 на прикладі: розрахуємо цей показник для визначення нормативу працевлаштування осіб з інвалідністю.
Приклад 1.
На підприємстві станом на 01.01.2026 працює 30 працівників. З них 2 зовнішніх сумісника. З 01.02.2026 одна працівниця пішла у відпустку по вагітності та пологах. А з 02.03.2026 один працівник звільнився з підприємства.
Розрахуємо СКШП для цього підприємства за І квартал 2026 року, а також, використовуючи розрахований показник, визначимо норматив працевлаштування осіб з інвалідністю підприємства за цей період
1. Розраховуємо облікову кількість штатних працівників (ОКШП) за кожен календарний день по кожному місяцю кварталу. В нас виходять наступні показники:
- січень 2026 – 28 працівників (кожен день з 01.01.2026 по 31.01.2026);
- лютий 2026 – 28 (кожен день з 01.02.2026 по 28.02.2026);
- березень 2026 – 27, починаючи з 03.03.2026 (01.03.2026, та 02.03.2026 – по 28).
На цьому етапі ми не включаємо в розрахунок тільки зовнішніх сумісників.
2. Розраховуємо СКШП по кожному місяцю. В розрахунок середньої кількості ми не включаємо працівницю, яка знаходиться у відпустці по вагітності та пологам. Отже, після розрахунку в нас наступні показники СКШП:
- січень 2026 – 28;
- лютий 2026 – 27;
- березень 2026 – 26.
3. Розраховуємо СКШП за квартал:
(28+27+26) : 3 місяці = 27
4. Визначаємо норматив. Для цього підприємства він складає 4 % СКШП відповідно до ст. 182 Закону № 875:
27 х 4% = 1,08 ≈ 1
Отже, підприємство повинно було в І кварталі 2026 року працевлаштувати одного працівника з інвалідністю.
Розрахунок за правилами, встановленими Порядком № 268
Як ми зазначили вище, застосовуємо правила Порядку № 268 тільки для розрахунку суми цільового внеску.
Нагадаємо, що відповідно до ст. 182 Закону № 875 внесок обчислюється платником самостійно, шляхом перемноження 3 показників, а саме:
- 40% середньомісячної заробітної плати (винагороди) у відповідному календарному кварталі, розрахованої на одного працівника;
- кількості місяців у кварталі;
- різниці між встановленим нормативом і середньообліковою кількістю штатних працівників з інвалідністю за квартал, які працевлаштовані роботодавцем з дотриманням вимоги щодо розміру оплати праці.
Своєю чергою обчислення середньомісячної заробітної плати (винагороди), розрахованої на одного працівника здійснюється за такою формулою (п. 6 Порядку № 268):
ЗПсер = ЗПкварт : Ксер : П,
де:
ЗПсер – середньомісячна заробітна плата (винагорода) на одного працівника за відповідний календарний квартал;
ЗПкварт – нарахована заробітна плата (дохід, грошове забезпечення) за календарний квартал;
Ксер – середня кількість працівників, які працюють на умовах трудового договору (контракту), договору про стажування, контракту про проходження служби або на інших умовах, передбачених законодавством, крім цивільно-правових договорів, та яким нараховано заробітну плату (дохід, грошове забезпечення) за відповідний календарний квартал;
П – кількість місяців у календарному кварталі, за які здійснено нарахування заробітної плати (доходу, грошового забезпечення).
Як бачимо, для обчислення суми цільового внеску, нам потрібно визначити середню кількість працівників за звітний період. Правила визначення середньої кількості працівників за квартал (показник Ксер у формулі) наведено у п. 9, 10 Порядку № 268.
Цей показник обчислюється як сума середньооблікової кількості штатних працівників облікового складу та кількості зовнішніх сумісників в еквіваленті повної зайнятості. Отже, розглянемо, як розрахувати кожен з цих показників.
1. Середньооблікова кількість штатних працівників облікового складу за календарний квартал визначається шляхом підсумовування середньооблікової кількості штатних працівників за кожен місяць кварталу та ділення отриманої суми на кількість місяців у календарному кварталі, за які здійснено нарахування заробітної плати (дохід, грошове забезпечення). Як бачимо, алгоритм розрахунку цього показника такий самий, як і в Інструкції №286. Проте, головна відмінність від правил, передбачених Інструкцією № 286, це перелік категорій працівників, які не враховуються при розрахунку. Цей перелік наведено у п. 10 Порядку № 268. Так, не враховують в розрахунку СКШП облікового складу:
- осіб, які виконують роботи (надають послуги) за договорами цивільно-правового характеру;
- працівників, які перебувають у відпустці у зв’язку з вагітністю та пологами або у відпустці для догляду за дитиною до досягнення нею трирічного віку, в разі, коли дитина потребує домашнього догляду, – до досягнення нею 6-річного віку, а в разі, коли дитина хвора на цукровий діабет I типу (інсулінозалежний) або коли дитина, якій не встановлено інвалідність, хвора на тяжке перинатальне ураження нервової системи, тяжку вроджену ваду розвитку, рідкісне орфанне захворювання, онкологічне, онкогематологічне захворювання, дитячий церебральний параліч, тяжкий психічний розлад, гостре або хронічне захворювання нирок IV ступеня, – до досягнення дитиною шістнадцятирічного віку, а коли дитині встановлено категорію «дитина з інвалідністю підгрупи А» або дитина, якій не встановлено інвалідність, отримала тяжку травму, потребує трансплантації органа, потребує паліативної допомоги, – до досягнення дитиною 18-річного віку;
- працівників, які перебувають у відпустці без збереження заробітної плати протягом повної тривалості звітного періоду;
- працівників, з якими тимчасово зупинено дію трудового договору відповідно до ст. 13 Закону від 15.03.2022 № 2136-IX «Про організацію трудових відносин в умовах воєнного стану»;
- працівників, які направлені для проходження базової військової служби, призвані на військову службу за призовом осіб офіцерського складу, військову службу за призовом під час мобілізації, на особливий період, військову службу за призовом осіб із числа резервістів в особливий період або прийнятих на військову службу за контрактом, зокрема шляхом укладення нового контракту на проходження військової служби;
- працівників, праця яких відноситься до робіт, професій з важкими, шкідливими чи небезпечними умовами праці, перелік яких визначається відповідно до ст. 182 Закону №875.
Як бачимо, у Порядку № 268 перелік виключень значно ширше, ніж в Інструкції № 286.
Наведемо розрахунок цього показника за І квартал 2026 року у прикладі 2.
Приклад 2.
На підприємстві станом на 01.01.2026 працювало 30 працівників. З них 2 зовнішніх сумісника, одна працівниця у відпустці по догляду за дитиною до 3 років та 2 працівника – мобілізовані. З 01.02.2026 на підприємство прийняли ще одного працівника за основним місцем роботи.
Отже, розрахуємо СКШП за кожний місяць кварталу:
- січень 2026 - 25 (30-5 працівників, які не враховуються в розрахунку);
- лютий 2026 – 26 (25+1 новий працівник);
- березень 2026 – 26.
Розрахунок СКШП за квартал наступний:
(25+26+26):3=25,66 ≈ 26
2. Кількість зовнішніх сумісників в еквіваленті повної зайнятості за відповідний календарний квартал враховується пропорційно оплаченому часу та визначається шляхом ділення загальної кількості людино-годин робочого часу (відпрацьованого та невідпрацьованого), за який була нарахована заробітна плата зовнішнім сумісникам, на табельний фонд робочого часу, визначений з урахуванням тривалості робочого тижня, встановленої роботодавцем згідно із законодавством або колективним договором. При цьому, під час обчислення кількості зовнішніх сумісників в еквіваленті повної зайнятості не враховується час, відпрацьований ними понаднормово.
Розглянемо розрахунок кількості зовнішніх сумісників в еквіваленті повної зайнятості за І квартал 2026 року у прикладі 3.
Приклад 3.
На підприємстві протягом І кварталу 2026 працювало 2 зовнішніх сумісника.
Першому працівнику встановлено режим неповного робочого часу з наступним графіком: 2 рази на тиждень по 8 годин. У І кварталі цей працівник відпрацював: січень – 64 год; лютий – 64 год; березень – 72 год. Разом – 200 годин
Другому працівнику встановлено режим неповного робочого часу по 4 години на день з 5-денним робочим тижнем. У звітному періоді цей працівник відпрацював: січень – 88 год; лютий – 80 год; березень – 88 год. Разом – 256 годин
В обліковому періоді відповідно до колдоговору норма робочого часу на підприємстві була встановлена наступна:
- січень – 176 год;
- лютий – 160 год;
- березень – 176 год.
Разом – 512 год.
Отже, розрахунок цього показника буде наступним:
(200 + 256) : 512 = 0,890625 ≈ 1
Висновки
- Показник СКШП роботодавцям доводиться розраховувати для різних цілій: складання податкової та статистичної звітності, визначення категорії підприємства, розрахунку нормативу працевлаштування осіб з інвалідністю та обчислення розміру цільового внеску, який з 2026 року сплачується у разі невиконання роботодавцем цього нормативу.
- Правила розрахунку СКШП визначаються двома нормативними документами:
- Інструкцією № 286, яка застосовується при розрахунку показника СКШП у всіх випадках;
- Порядком № 268, норми якого використовують виключно під час обчислення СКШП для розрахунку суми цільового внеску.
- Порядок розрахунку СКШП згідно з Порядком № 268 суттєво відрізняється від порядку, визначеного Інструкцією № 286. Головна відмінність – перелік категорій працівників, які не включаються у розрахунок.
Оксана КОВАЛЬЧУК, консультант з кадрових питань
P.S. Наразі точиться чимало розмов навколо того, що розрахунок показників для нормативу із працевлаштування осіб з інвалідністю та для сплати внеску у разі його невиконання потребують уточнень через різницю у підходах та ускладнений розрахунок. Але навряд полегшення відбудеться вже за наслідками І кварталу. У будь-якому разі, ми тримаємо руку на пульсі й обов’язково повернемося до цього питання у разі змін у законодавстві.
Статті та консультації на тему:
Є працівник з інвалідністю, але норматив не виконано: розбір кейсів
Норматив працевлаштування осіб з інвалідністю у 2026 році: формула внеску та приклад розрахунку
Прийняти працівника з інвалідністю чи сплатити цільовий внесок: що «вигідніше» роботодавцю
Працевлаштування осіб з інвалідністю 2026: практичні поради для керівників бюджетних установ
Матеріали на сайті https://kadroland.com можуть містити роз’яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Воєнний стан
23.09.2026
Укриття чи «безпечний простір»: що саме має облаштувати бізнес до грудня 2026 року
Кабмін змінив правила роботи бізнесу під час повітряних загроз: з’явилося поняття «безпечного простору», а для підприємств без укриттів встановлено перехідний період. Та чи достатньо буде облаштувати безпечний простір, чи уряд вимагає саме укриття? Що передбачають постанови №1092 та №1128 – далі
Відпустки на дітей
23.09.2026
17 календарних днів соцвідпустки на дітей: як застосувати дві підстави
Один статус дає право на 10 календарних днів додаткової соціальної відпустки, але що змінюється, якщо працівниця ще й виховує дитину з інвалідністю? У Держпраці пояснили, як застосовувати дві підстави для відпустки та яку максимальну тривалість передбачає закон
Особливі працівники
23.09.2026
Неповнолітні працівники: особливості працевлаштування
Нерідко роботодавці уникають приймати на роботу неповнолітніх. Адже, як правило, вони приходять «працювати» під час виробничої практики, яка на законодавчому рівні не повністю врегульована. Але! Молодих людей можна прийняти на роботу за класичним трудовим договором. В цьому нічого складного немає: слід просто знати певні особливості трудових відносин

Діловодство
23.09.2026
Чи потрібна «мокра печатка» на документах: що має юридичну силу у 2026 році
Чи обов’язково ставити на документ «мокру печатку», щоб він мав юридичну силу? Не завжди. Електронний документ із необхідними реквізитами та належним електронним підписом може мати таку саму юридичну силу, як і паперовий. Коли печатка не потрібна та від чого залежить чинність конкретного документа – далі
Інше
23.09.2026
Батькам дітей з інвалідністю дадуть два тижні відпочинку: нова послуга з 2027 року
З 1 січня 2027 року для батьків або осіб, які доглядають за дітьми з інвалідністю, має запрацювати нова соціальна послуга – тимчасовий відпочинок. Один раз на рік можна буде отримати до двох тижнів, протягом яких догляд за дитиною перебере на себе надавач соціальної послуги. Розповідаємо, як працюватиме нова можливість
Військовий облік
23.09.2026
Заповнюємо графи 17 та 18 Списків ВО: поради та розбір ситуацій
Диявол ховається у дрібницях. Чули такий вислів? Яскравий приклад, як він працює, це заповнення Списків персонального військового обліку (далі – Списки). Поки ми глобально розбираємося з правилами ведення списків, деталі губляться. От, наприклад, заповнення граф 17 та 18 Списків при прийнятті, звільненні та переведенні. Чи все так однозначно? Читайте статтю і рахуйте, скільки можливих варіантів розвитку подій ми розглянули

Відпустки неоплачувані
23.09.2026
Працівник виїжджає за кордон: чи зобов’язаний роботодавець надати неоплачувану відпустку
Працівник виїжджає за межі України та просить відпустку без збереження зарплати? За певних умов роботодавець не має права відмовити у її наданні. У ФПУ роз’яснили, яка саме відпустка передбачена для таких працівників та які документи підтверджують право на неї
Звітність
23.09.2026
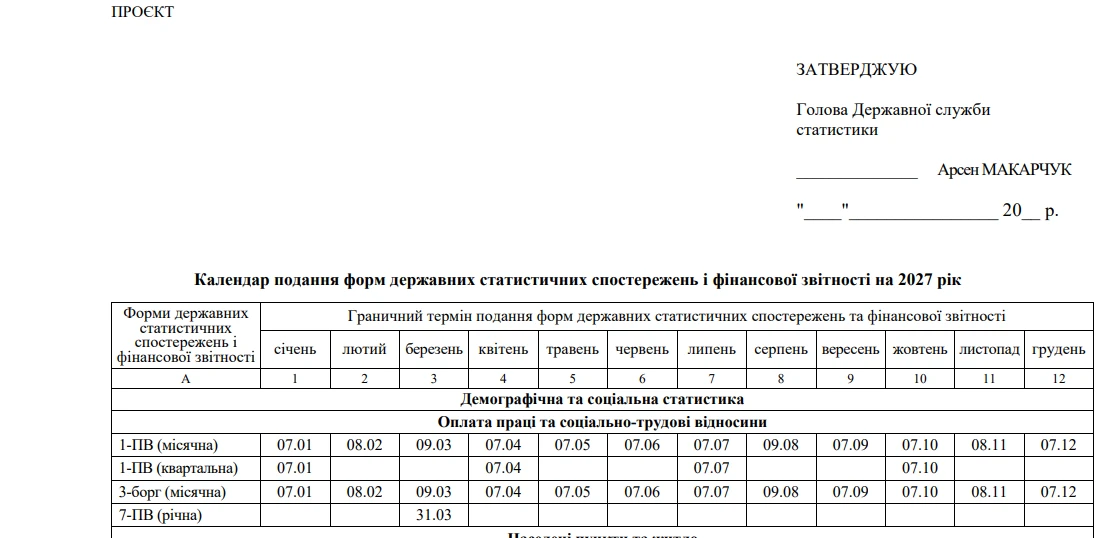
Звіти до Держстату на 2027 рік: уже можна перевірити строки подання
Держстат оприлюднив проєкти календаря подання форм державних статистичних спостережень і фінансової звітності та Плану державних статистичних спостережень на 2027 рік. Підприємства вже можуть переглянути майбутні строки та перелік звітності, щоб завчасно підготуватися до подання форм у 2027 році
Особливі працівники
23.09.2026
Як подавати звіт про норматив 4%: поштою чи особисто
На вебінарі почула, що звіт про внесок на підтримку працівників з інвалідністю можна заповнювати в паперовій або електронній формі. Якщо будемо звітувати після 01.10.2026, а електронної форми ще не буде, то Звіт надсилати поштою чи нести особисто до податкової?
Звітність
23.09.2026
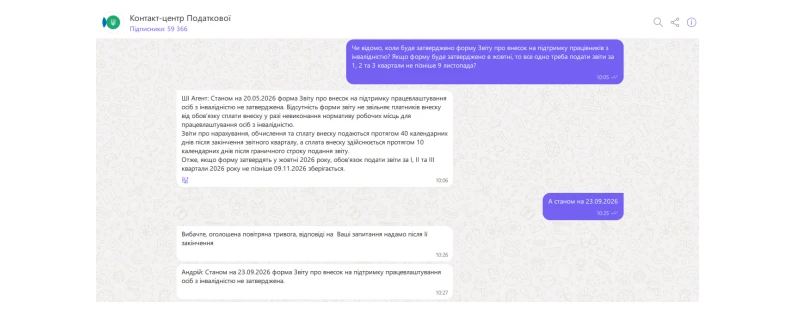
Звіт про квоту 4% набирає чинності у жовтні: чи подавати Звіт не пізніше 09.11
Мінфін затвердив форму Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Водночас станом на 23 вересня 2026 року наказ ще не опублікований офіційно, а отже, не набрав чинності. Ми з’ясували у Кол-центрі ДПС, чи змінює це строки звітування за І – ІІІ квартали 2026 року
Прийняття
23.09.2026
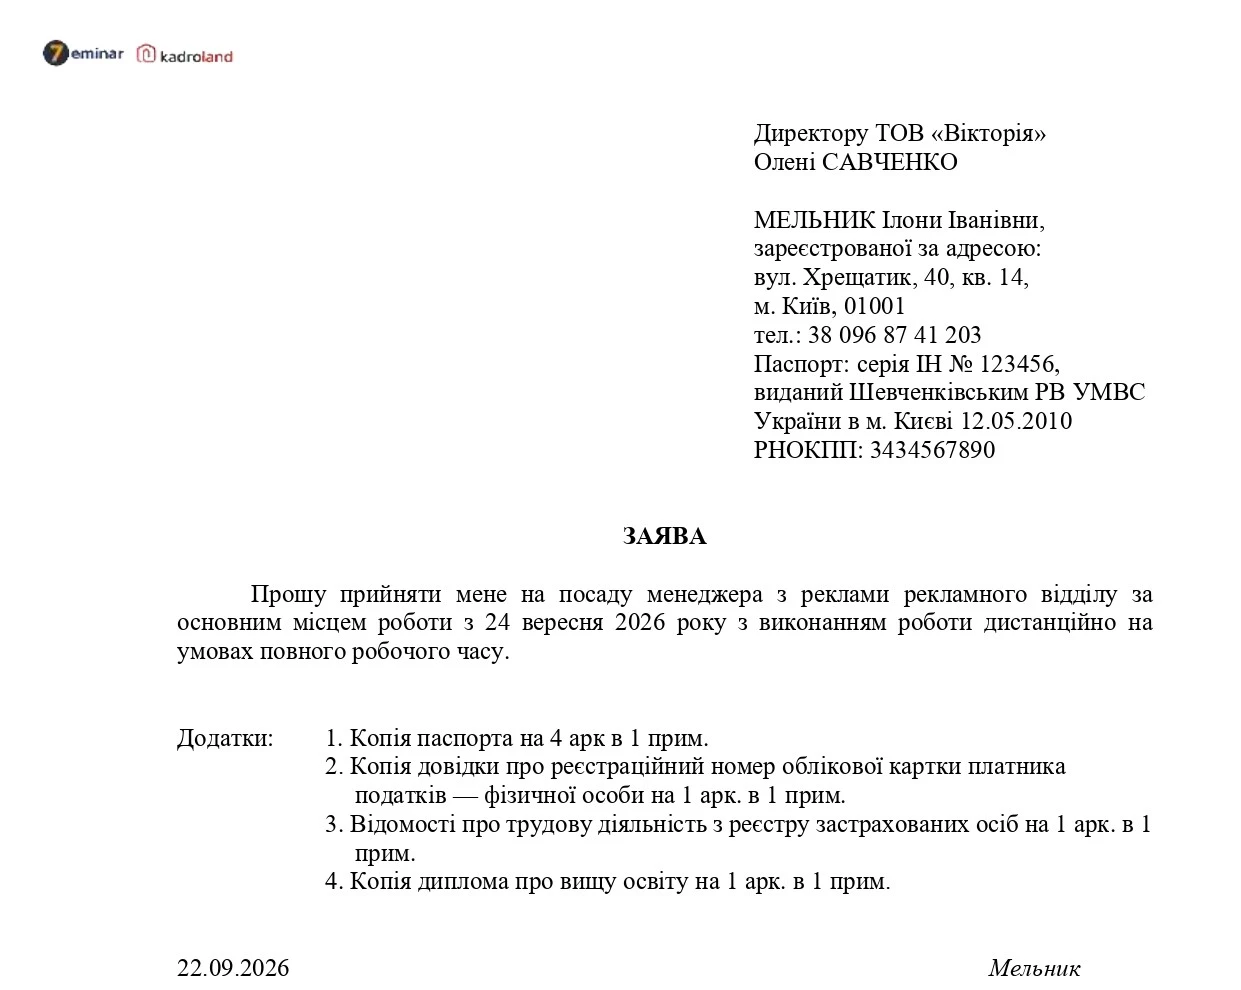
Зразки заяви та наказу про прийняття на дистанційну роботу за основним місцем
Оформлення дистанційної роботи передбачає укладення трудового договору та видання наказу про прийняття на роботу. Дізнайтеся, як правильно оформити трудові відносини з дистанційним працівником з урахуванням вимог КЗпП.
Медперсонал
23.09.2026
Постанова №1158: що терміново має зробити роботодавець через нові правила повітряної загрози
Після ухвалення Постанови №1158 медзаклади мають визначити чіткий алгоритм дій працівників залежно від рівня повітряної загрози. Адвокат Ганна Лисенко пояснила, які приміщення та укриття потрібно визначити, які процеси не можна одразу зупинити та хто відповідатиме за переміщення працівників і пацієнтів
Військовий облік
23.09.2026
Що робити з паперовим ВОД, якщо роботодавець використовує тільки «Резерв+»
Ми перейшли на роботу з електронними ВОД із «Резерв+» і для роботи беремо у працівників роздруківки е-ВОД. Що робити зі старими копіями паперових військово-облікових документів, коли їх можна знищити?
Бронювання
23.09.2026
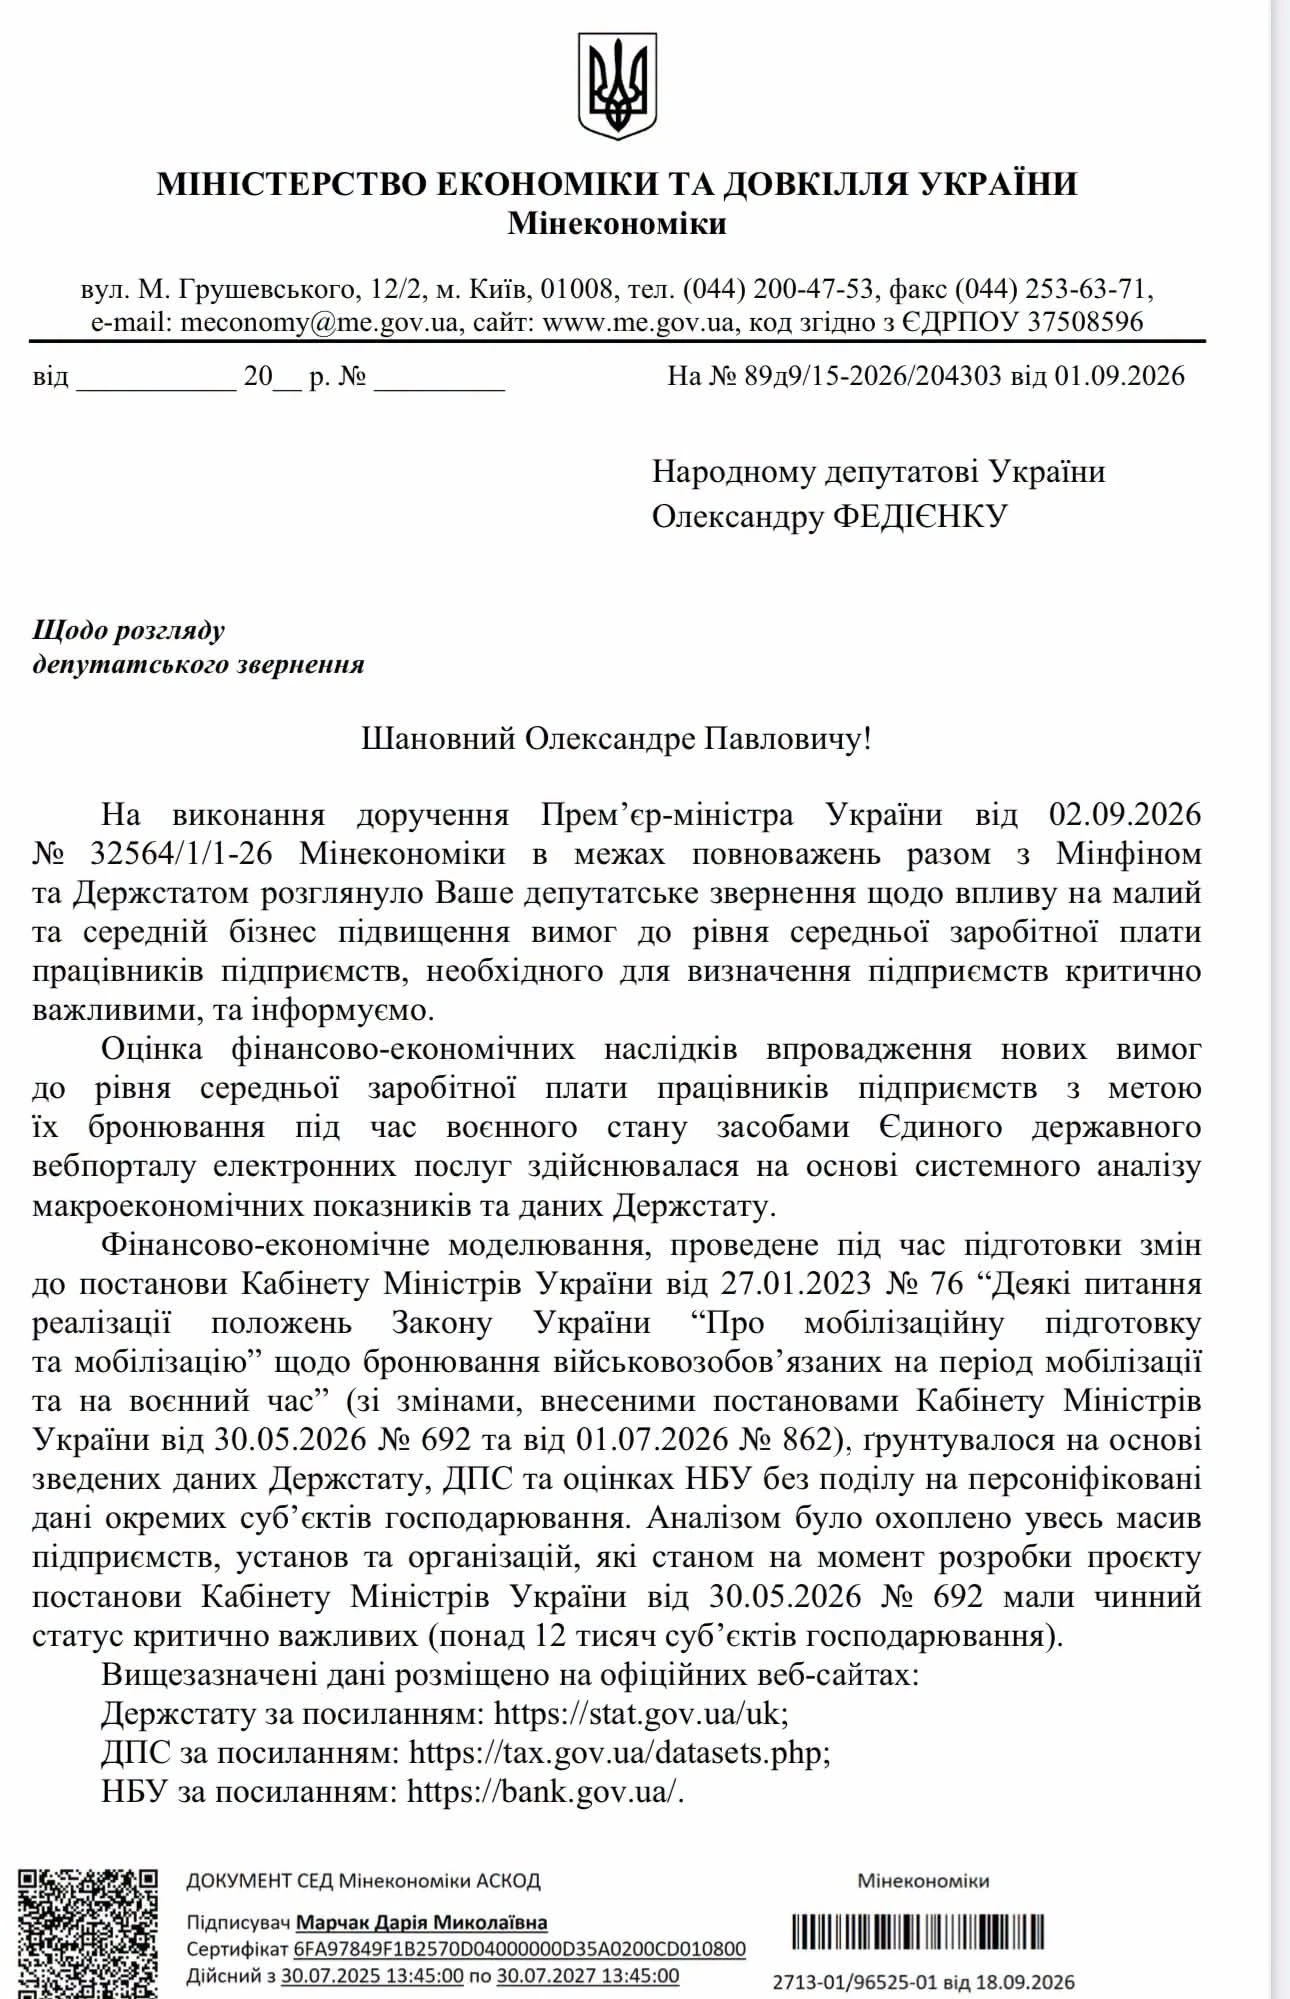
3 мінзарплати для бронювання: Мінекономіки розповіло, скільки підприємств може втратити критичність
Для підприємств, які претендують на статус критично важливих, а також для заброньованих працівників діє підвищений зарплатний критерій – 3 мінімальні зарплати. Раніше коефіцієнт становив 2,5. У Мінекономіки назвали кількість підприємств, які втратять статус критично важливих через цю зміну
Електронний кабінет
23.09.2026
Військовий облік і бронювання в «Дії»: як відповідальній за ВО авторизуватися без КЕП керівника
Відповідальній особі за ведення військового обліку не обов’язково використовувати КЕП керівника для роботи на порталі «Дія». Авторизуватися можна за КЕП працівника, якщо в ньому зазначено ЄДРПОУ підприємства. Пояснюємо, як авторизуватися та яку роль потрібно підтвердити