
🚀 Відео, документи та AI-Консультант — усе для вашої зручності в одному місці
Де брати суму нарахованої заробітної плати для Звіту по нормативу 4%? Чи можна її брати з Об'єднаного звіту рядок 1.1?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Ні, суму для Звіту про внесок на працевлаштування осіб з інвалідністю брати безпосередньо з рядка 1.1 Податкового розрахунку не правильно.
Відповідно до п. 4 Порядку обчислення середньомісячної заробітної плати для розрахунку внеску на підтримку працевлаштування осіб з інвалідністю, затвердженого постановою від 25.02.2026 № 268:
4. Роботодавець самостійно розраховує показник середньомісячної заробітної плати (винагороди) для цілей розрахунку внеску на підтримку працевлаштування осіб з інвалідністю (далі - внесок) на підставі облікових документів для визначення кількісного складу працівників, бухгалтерських та інших первинних документів, відповідно до яких проводиться нарахування (обчислення) або які підтверджують нарахування (обчислення) виплат (доходу), що здійснені фізичним особам, які працюють на умовах трудового договору (контракту), договору про стажування, контракту про проходження служби або на інших умовах, передбачених законодавством, крім цивільно-правових договорів.
Тобто дані потрібно брати з регістрів зарплати, а не «переписувати» з Податкового розрахунку.
Також зауважте, що склад суми в рядку 1 розділ ІІ Звіту відрізняється від рядка 1.1 Податкового розрахунку. Для рядка 1 розділу ІІ Звіту включаються тільки ті виплати, які відповідають визначенню «нарахована заробітна плата (дохід, грошове забезпечення)» за п. 7 Порядку №268.
Отже, у розділі ІІ, рядку 1 включають до розрахунку:
Що не включати:
У рядку 1.1 Податкового розрахунку (єдиного внеску) такі суми, як правило, включаються, тому механічне перенесення 1.1 призведе до завищення бази для внеску.
Найбільш коректний підхід такий:
Коректність Звіту забезпечується саме дотриманням переліку виплат за Порядком №268, а не копіюванням сум із об’єднаної звітності.
Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю
Особи з інвалідністю: як закладам виконати норматив 2% за новими правилами
Звіт про норматив 4%: як визначити «Номер звіту»
Довідки для бухгалтерії для заповнення Звіту про норматив 4%
Чи буде штраф, якщо помилково заповнили Розділ І Звіту про норматив 4%
Помилка в електронній трудовій книжці може коштувати частини страхового стажу та вплинути на розмір майбутньої пенсії. Тому важливо вчасно перевірити записи про роботу та сплату внесків. Як знайти неточність і виправити її, пояснили у ПФУ
Пенсіонери можуть отримувати доплату за кожен повний рік страхового стажу понад установлену норму. У 2026 році максимальна доплата за один рік становить 25,95 грн. Хто має право на таку надбавку, скільки років стажу потрібно чоловікам і жінкам та як змінюється розрахунок після звільнення з роботи – у роз’ясненні ПФУ
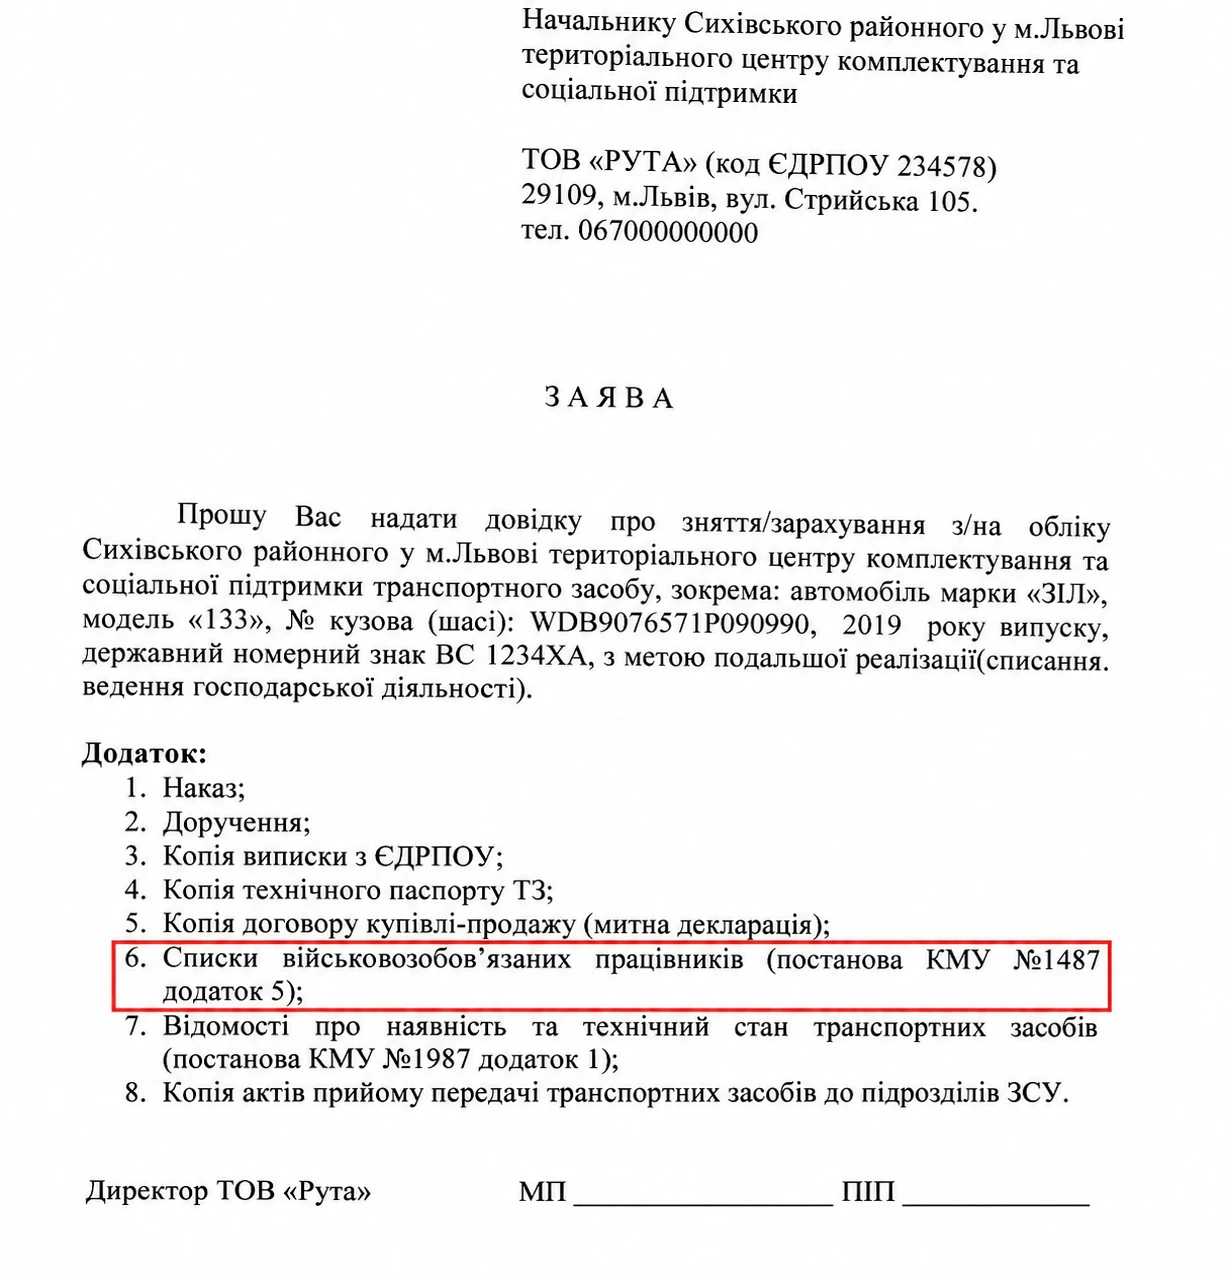
Для реєстрації, перереєстрації або зняття з обліку транспортного засобу підприємству потрібно отримати в ТЦК та СП довідку з відповідною відміткою. Для цього представник підприємства подає заяву та пакет документів. Водночас єдиного нормативно визначеного переліку документів для отримання такої довідки немає, тому вимоги ТЦК можуть відрізнятися
Працівника призвали на військову службу, а невикористані дні відпустки залишилися. Він може отримати грошову компенсацію без звільнення, якщо належить до визначених законом категорій і вчасно подасть заяву. Далі про все докладно
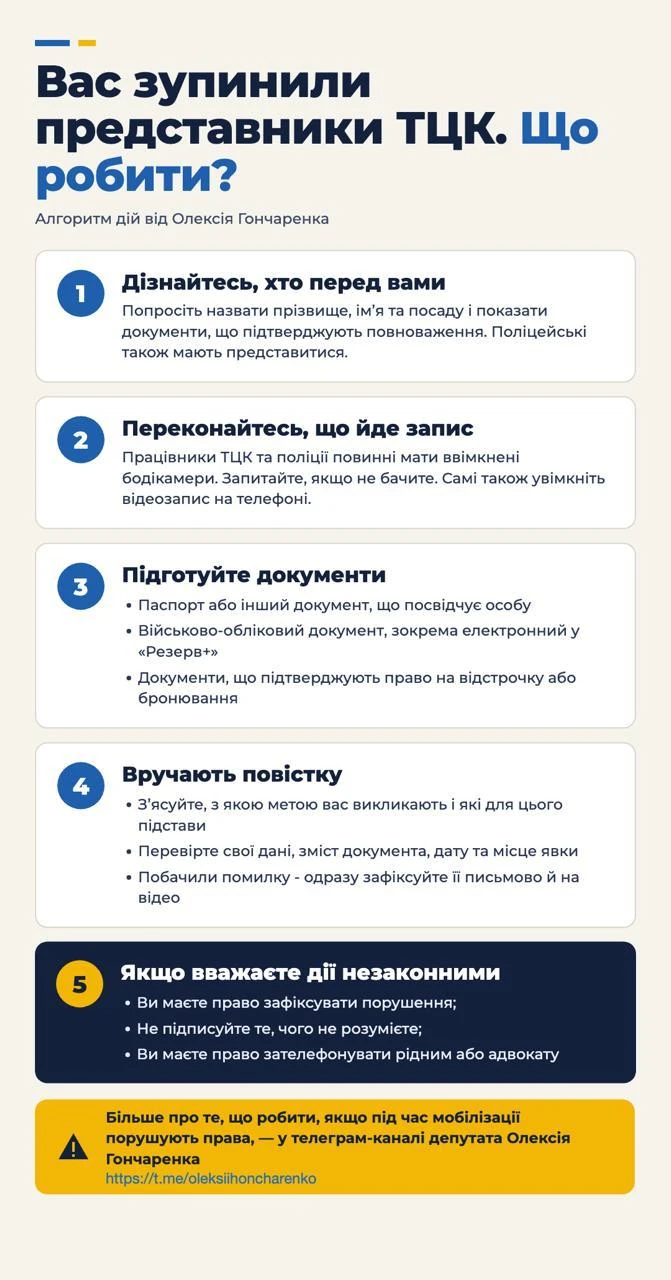
Що робити, якщо на вулиці зупинили представники ТЦК та СП? Як перевірити їхні повноваження, що підготувати з документів і на що звернути увагу під час вручення повістки? П’ять основних кроків – у пам’ятці
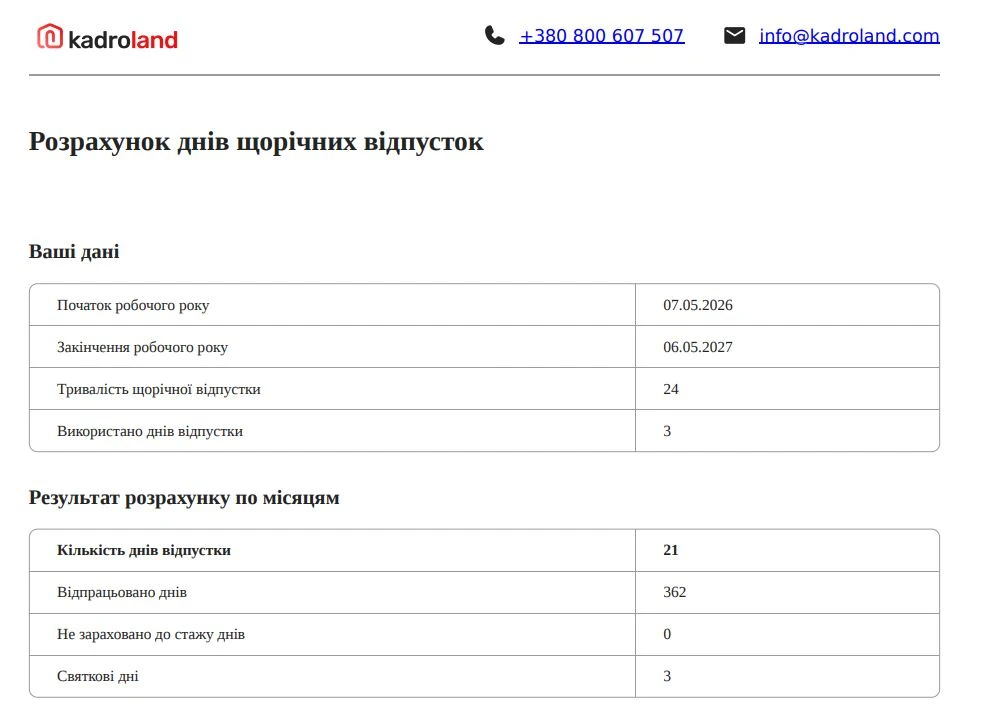
Навіть якщо на підприємстві працюють лише троє людей, графік відпусток на 2027 рік складати обов’язково. Коли його потрібно затвердити, хто має право самостійно обирати час відпочинку та чи може роботодавець змінити вже погоджені дати? Правила для роботодавців і кадровиків – у роз’ясненні Мін’юсту
Координаційний центр з організації бронювання досі фактично не розпочав роботу, хоча нова процедура визначення критично важливих підприємств уже діє. Через це підприємства ризикують втратити статус критичних і бронювання працівників не через невідповідність критеріям, а через затримку державної процедури. Українська Рада Бізнесу звернулася до Уряду з вимогою автоматично продовжити статуси критичності та відстрочки працівників до 1 лютого 2027 року
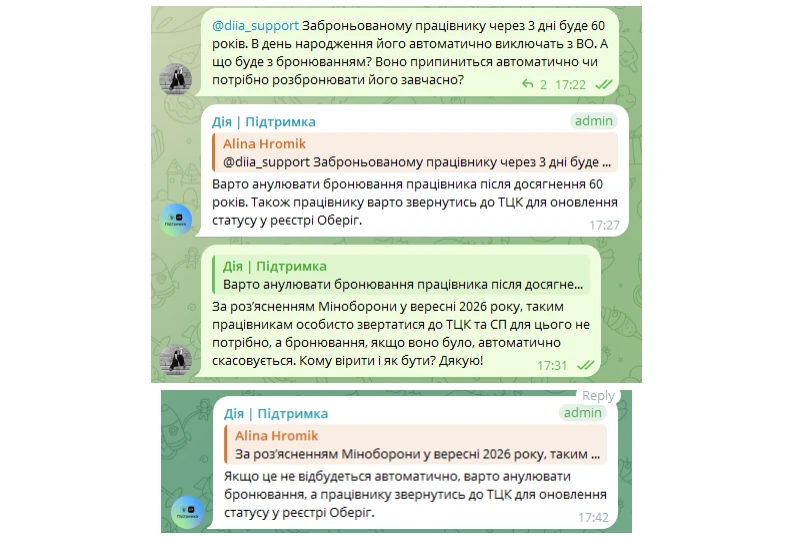
За загальним правилом, якщо військовозобов'язаному виповнюється 60 років, він автоматично виключається з військового обліку. А що робити з бронюванням: анулювати самостійно чи воно анулюється автоматично? Про технічну реалізацію цього моменту ми запитали у «Дії»
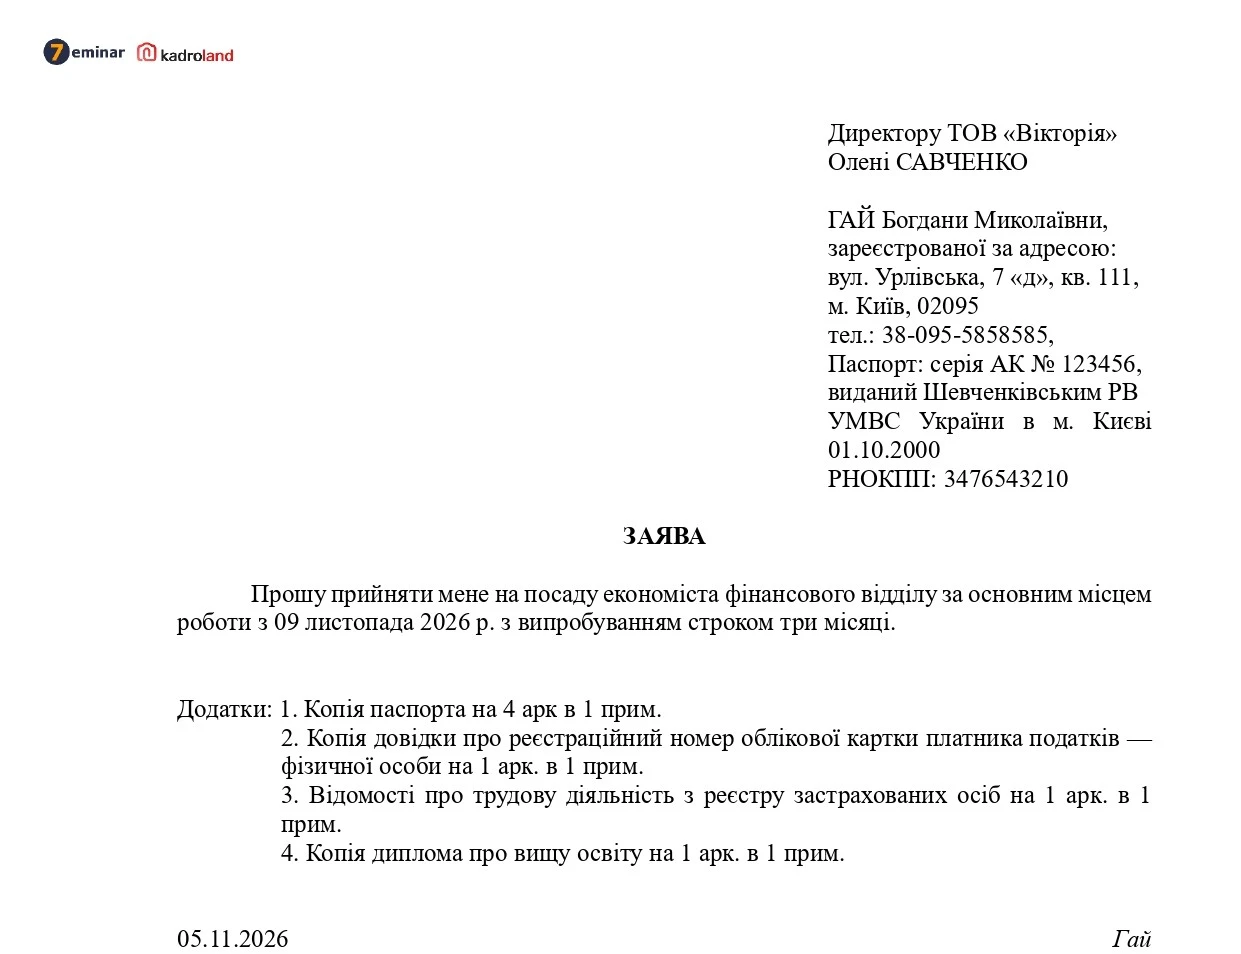
Випробування під час прийняття на роботу встановлюється за взаємною згодою працівника та роботодавця відповідно до ст. 26 КЗпП України. Розглянемо, як правильно зазначити умову про випробування в заяві про прийняття на роботу та наказі про прийняття.
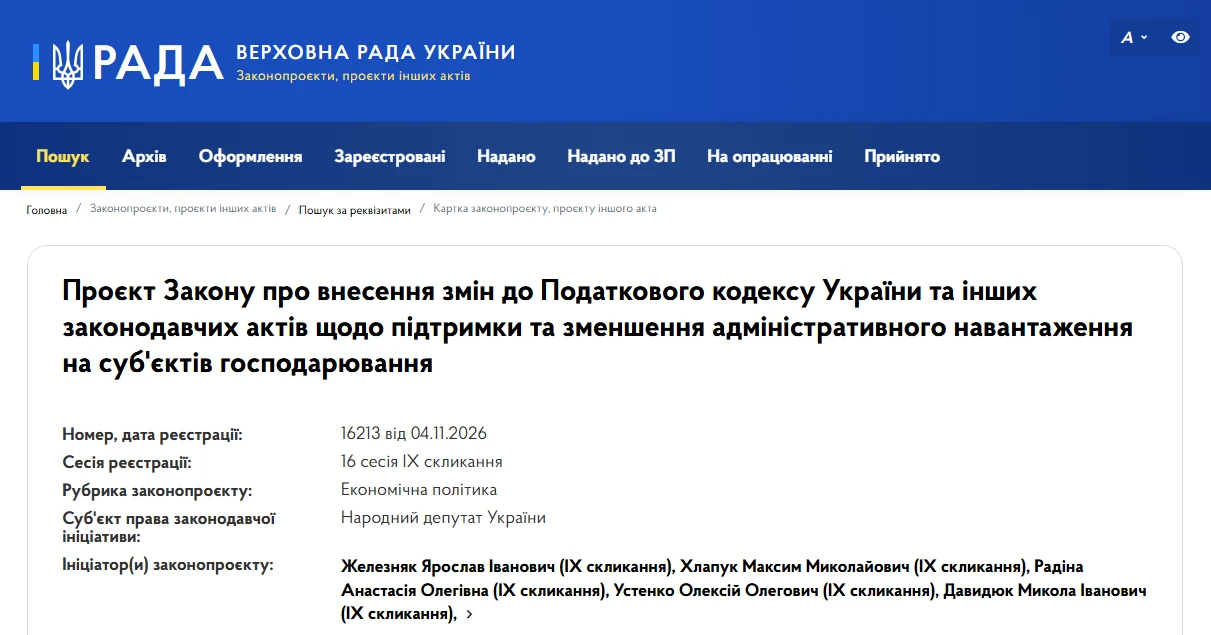
Для бізнесу, який зазнав збитків через російські удари, пропонують запровадити сім заходів підтримки. Серед них – мораторій на планові перевірки, повернення ПДВ та акцизу за знищений товар і звільнення від відновлення згорілих документів
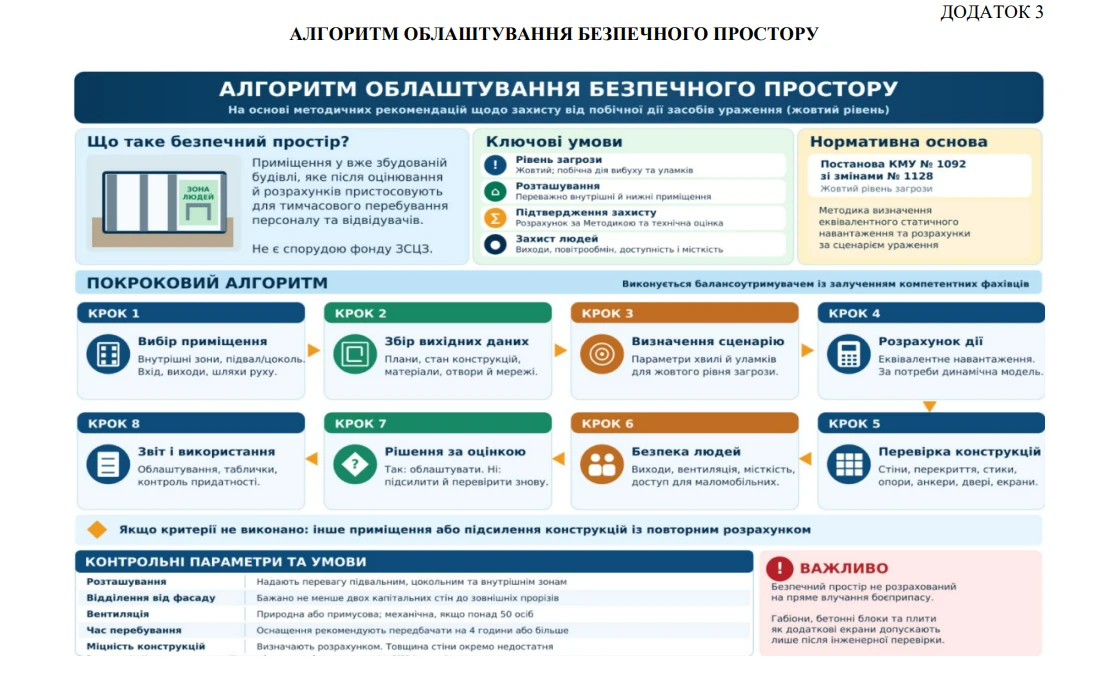
ДСНС визначила алгоритм вибору та облаштування безпечних просторів у будівлях. Балансоутримувачам рекомендують оцінити стан конструкцій, ризики від вибухової хвилі, доступність виходів та умови перебування людей. Які критерії потрібно врахувати та як документально оформити рішення?