🚀 Відео, документи та AI-Консультант — усе для вашої зручності в одному місці
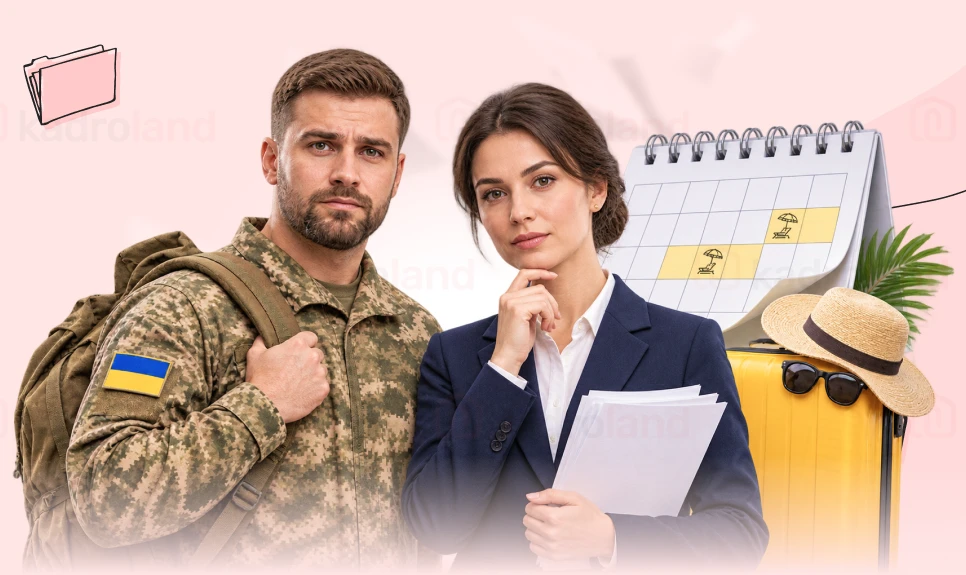
Працівника призвали на військову службу, а невикористані дні відпустки залишилися. Він може отримати грошову компенсацію без звільнення, якщо належить до визначених законом категорій і вчасно подасть заяву. Далі про все докладно
Зазвичай грошову компенсацію за всі невикористані дні щорічної відпустки пов’язують зі звільненням працівника. Однак для працівників, призваних або прийнятих на військову службу, законодавство передбачає окрему можливість отримати таку компенсацію без припинення трудових відносин відповідно до ч. 2 ст. 83 Кодексу законів про працю України (далі – КЗпП).
Розберемо, хто має право на таку компенсацію, за яких умов вона виплачується та коли працівник має подати заяву.
Відповідно до ч. 3 ст. 119 КЗпП за працівниками, направленими для проходження базової військової служби, призваними на військову службу за призовом осіб офіцерського складу, військову службу за призовом під час мобілізації, на особливий період, військову службу за призовом осіб із числа резервістів в особливий період або прийнятими на військову службу за контрактом, у тому числі шляхом укладення нового контракту, під час дії особливого періоду на строк до його закінчення або до дня фактичного звільнення, зберігаються місце роботи і посада. Тобто таких працівників не звільняють, а увільняють від роботи на час проходження військової служби. Трудові відносини з роботодавцем продовжуються.
При цьому з 19 липня 2022 року ч. 3 ст. 119 КЗпП не передбачає обов’язку роботодавця зберігати за таким працівником середній заробіток. Відповідні зміни були внесені Законом України від 01.07.2022 № 2352-IX «Про внесення змін до деяких законодавчих актів України щодо оптимізації трудових відносин».
Так, можна.
Частина 2 ст. 83 КЗпП та ч. 2 ст. 24 Закону України від 15.11.1996 № 504/96-ВР «Про відпустки» (далі – Закон про відпустки) передбачають, що працівникам, призваним на строкову військову службу, військову службу за призовом осіб офіцерського складу, військову службу за призовом під час мобілізації, на особливий період, військову службу за призовом осіб із числа резервістів в особливий період або прийнятим на військову службу за контрактом, за їхнім бажанням та на підставі заяви виплачується грошова компенсація за всі невикористані ними дні щорічної відпустки, а також додаткової відпустки працівникам, які мають дітей або повнолітню дитину з інвалідністю з дитинства підгрупи А I групи.
Отже, для виплати такої компенсації звільняти працівника не потрібно. Це окрема підстава для виплати компенсації під час дії трудових відносин. За наявності своєчасної заяви та законних підстав роботодавець зобов’язаний виплатити компенсацію (ч. 2 ст. 83 КЗпП).
Ні. Закон пов’язує її виплату з бажанням самого працівника.
Тому роботодавець не повинен автоматично компенсувати всі невикористані дні відпустки лише тому, що працівника призвали на військову службу. Підставою для виплати є своєчасно подана заява працівника (ч. 2 ст. 83 КЗпП). Наприклад,
на дату увільнення від роботи у працівника залишилося 18 календарних днів невикористаної щорічної відпустки. За наявності підстав, передбачених ч. 2 ст. 83 КЗпП, він може до кінця місяця у якому його увільнено подати заяву про виплату грошової компенсації за ці дні, а трудові відносини з роботодавцем при цьому не припиняються
Для такої заяви закон установлює спеціальний строк.
Відповідно до ч. 2 ст. 83 КЗпП та ч. 2 ст. 24 Закону про відпустки заява подається не пізніше останнього дня місяця, в якому працівника було увільнено від роботи у зв’язку з призовом на військову службу.
Якщо працівника увільнили від роботи 10 жовтня, заяву про виплату грошової компенсації за невикористані дні відпустки він має подати не пізніше 31 жовтня
Тому під час оформлення увільнення працівника у зв’язку з призовом на військову службу варто визначити вид і кількість невикористаних днів відпустки та перевірити, чи подана заява у встановлений законом строк.
Варто також додати що не всі працівники гарно обізнані у своїх правах, тож інспектору з кадрів варто під час увільнення поцікавитися чи не бажає раптом працівник одержати таку компенсацію.
Заява про компенсацію щорічної відпустки при мобілізації працівника
Наказ про компенсацію щорічної відпустки при мобілізації працівника
Брошури та чеклісти:
Як направити працівника у відпустку, а не виплачувати компенсацію: алгоритм для роботодавця
Графік відпусток «чорнобильців» на 2027 рік: подайте до ПФУ до 31 жовтня, щоб отримати компенсацію
Пенсіонери можуть отримувати доплату за кожен повний рік страхового стажу понад установлену норму. У 2026 році максимальна доплата за один рік становить 25,95 грн. Хто має право на таку надбавку, скільки років стажу потрібно чоловікам і жінкам та як змінюється розрахунок після звільнення з роботи – у роз’ясненні ПФУ
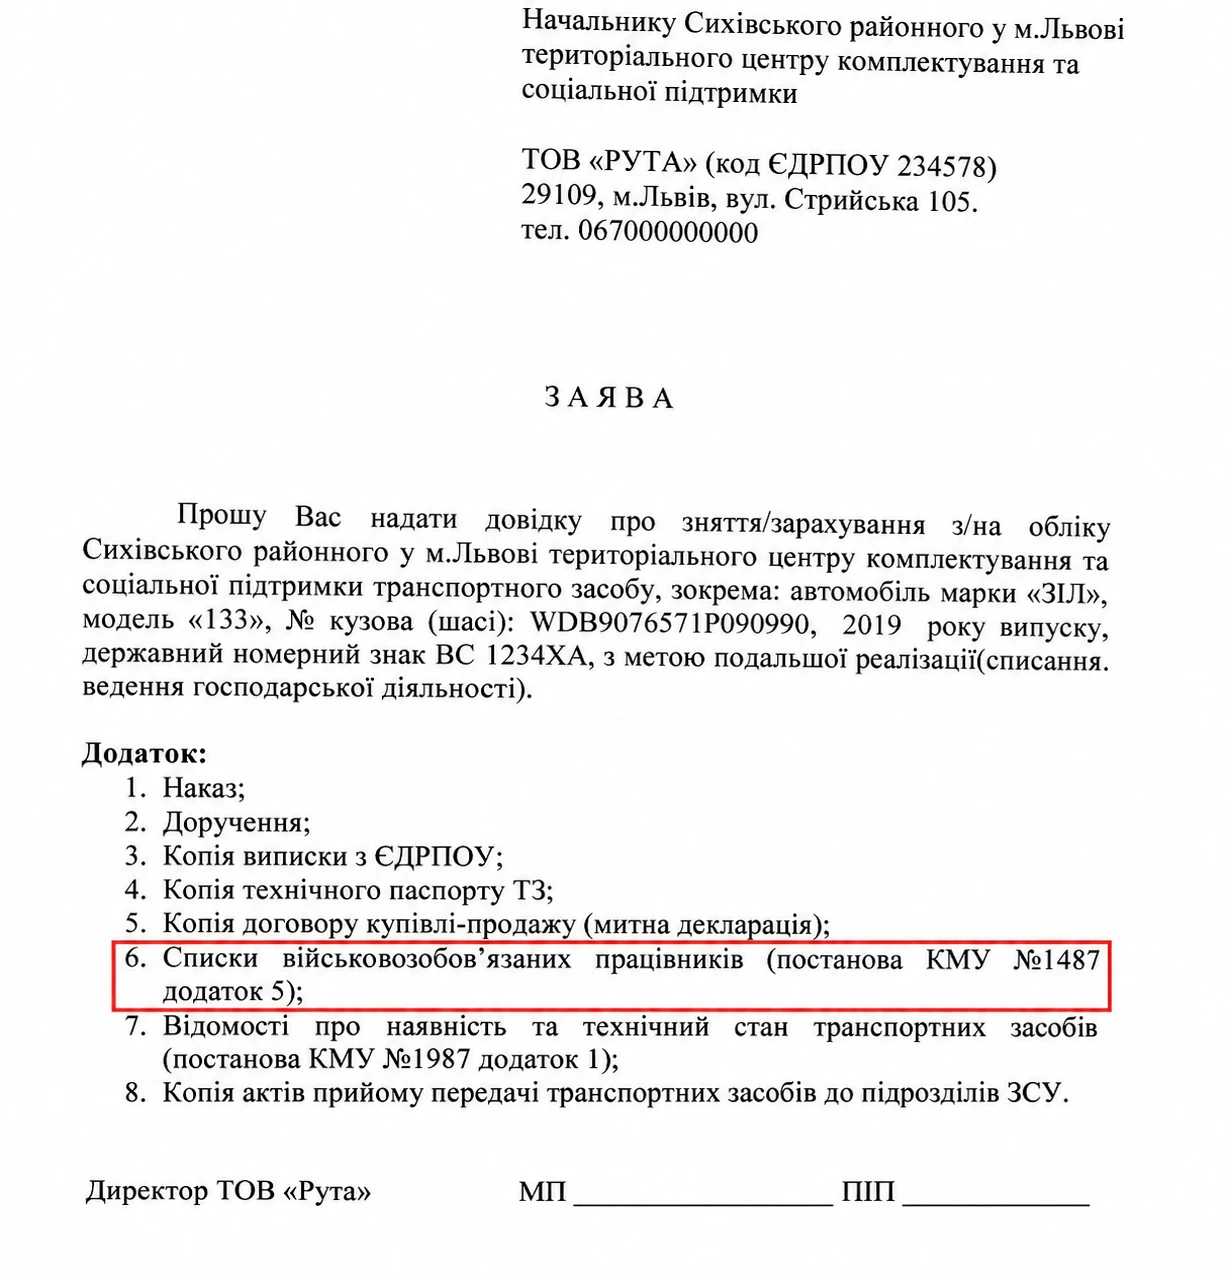
Для реєстрації, перереєстрації або зняття з обліку транспортного засобу підприємству потрібно отримати в ТЦК та СП довідку з відповідною відміткою. Для цього представник підприємства подає заяву та пакет документів. Водночас єдиного нормативно визначеного переліку документів для отримання такої довідки немає, тому вимоги ТЦК можуть відрізнятися
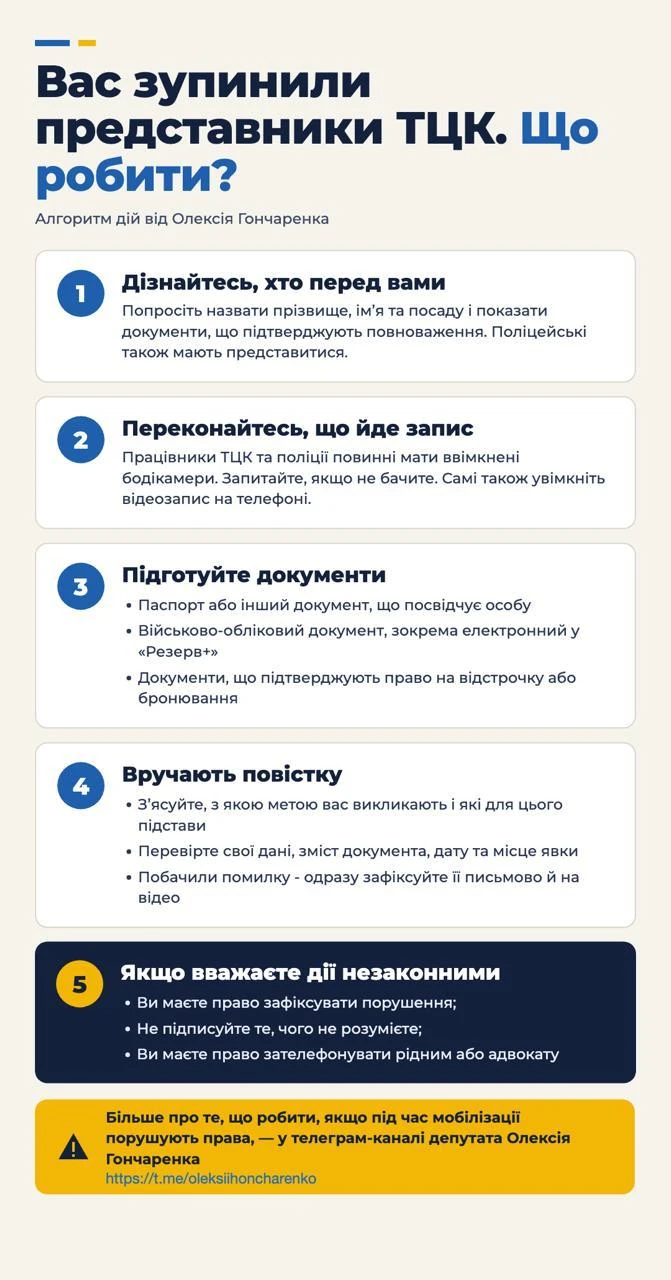
Що робити, якщо на вулиці зупинили представники ТЦК та СП? Як перевірити їхні повноваження, що підготувати з документів і на що звернути увагу під час вручення повістки? П’ять основних кроків – у пам’ятці
Навіть якщо на підприємстві працюють лише троє людей, графік відпусток на 2027 рік складати обов’язково. Коли його потрібно затвердити, хто має право самостійно обирати час відпочинку та чи може роботодавець змінити вже погоджені дати? Правила для роботодавців і кадровиків – у роз’ясненні Мін’юсту
Координаційний центр з організації бронювання досі фактично не розпочав роботу, хоча нова процедура визначення критично важливих підприємств уже діє. Через це підприємства ризикують втратити статус критичних і бронювання працівників не через невідповідність критеріям, а через затримку державної процедури. Українська Рада Бізнесу звернулася до Уряду з вимогою автоматично продовжити статуси критичності та відстрочки працівників до 1 лютого 2027 року
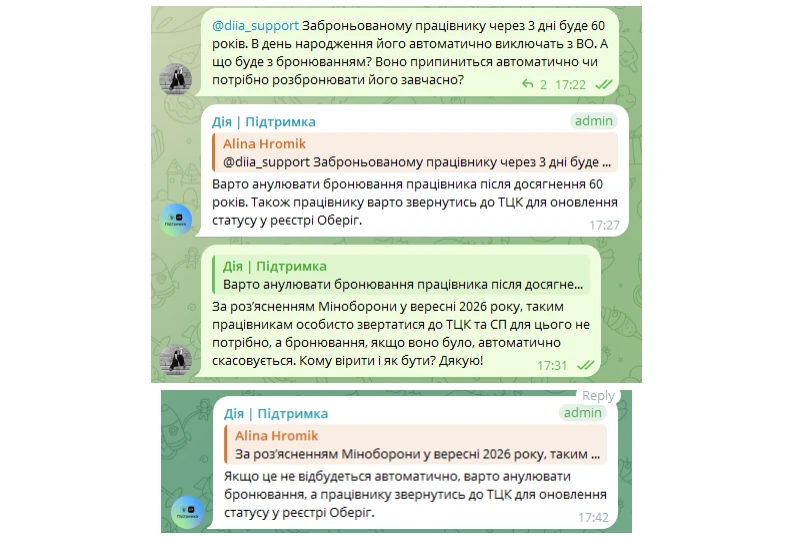
За загальним правилом, якщо військовозобов'язаному виповнюється 60 років, він автоматично виключається з військового обліку. А що робити з бронюванням: анулювати самостійно чи воно анулюється автоматично? Про технічну реалізацію цього моменту ми запитали у «Дії»
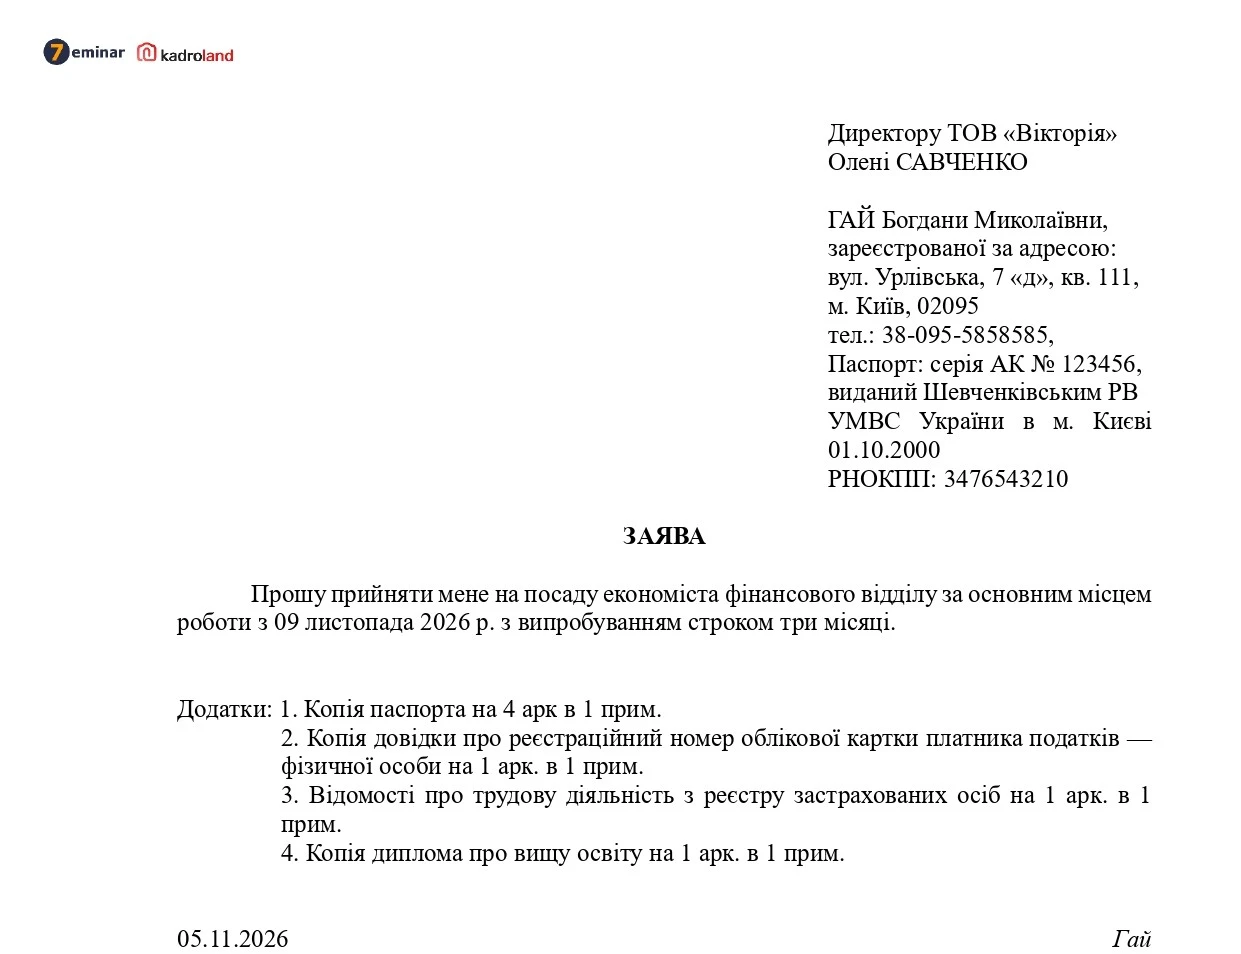
Випробування під час прийняття на роботу встановлюється за взаємною згодою працівника та роботодавця відповідно до ст. 26 КЗпП України. Розглянемо, як правильно зазначити умову про випробування в заяві про прийняття на роботу та наказі про прийняття.
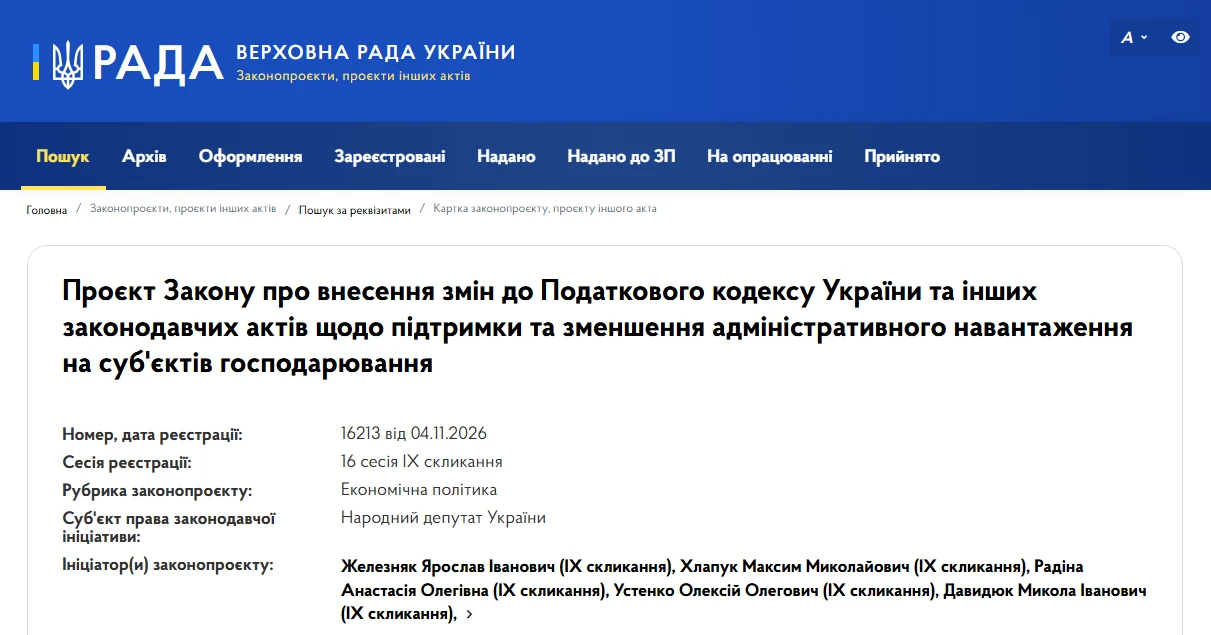
Для бізнесу, який зазнав збитків через російські удари, пропонують запровадити сім заходів підтримки. Серед них – мораторій на планові перевірки, повернення ПДВ та акцизу за знищений товар і звільнення від відновлення згорілих документів
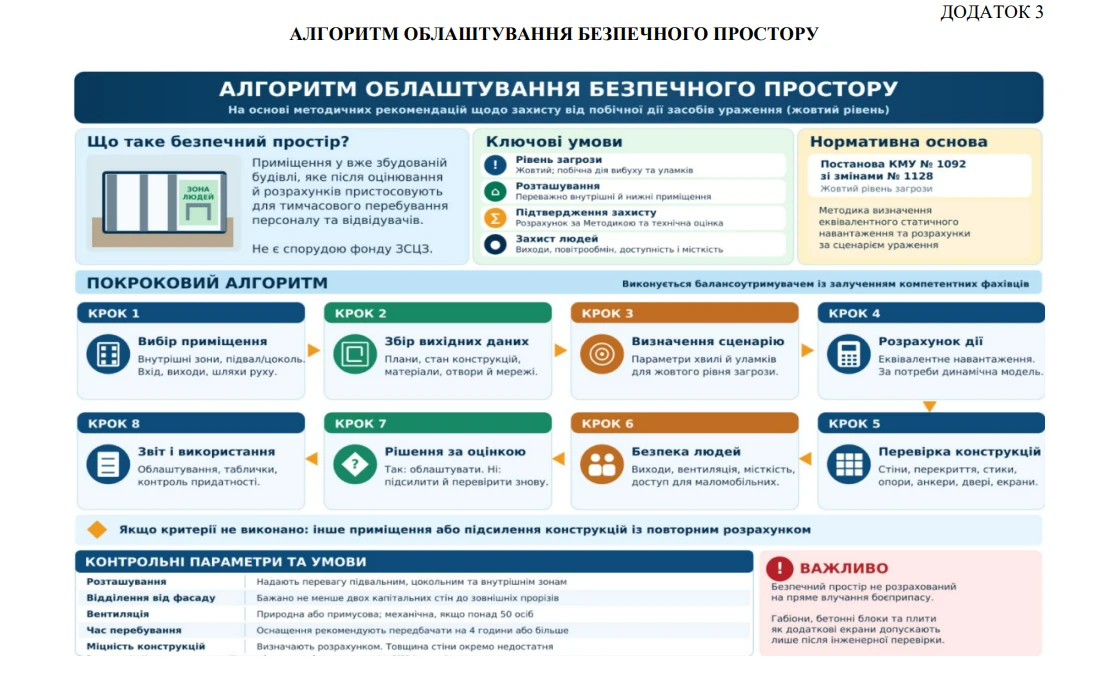
ДСНС визначила алгоритм вибору та облаштування безпечних просторів у будівлях. Балансоутримувачам рекомендують оцінити стан конструкцій, ризики від вибухової хвилі, доступність виходів та умови перебування людей. Які критерії потрібно врахувати та як документально оформити рішення?
Початок наступного тижня відразу розпочнеться із граничної дати – 9 листопада 2026 року, до цього дня роботодавці мають встигнути подати декілька звітів. Також, 13 листопада – важлива дата для формування номенклатури справ. Кому й що треба встигнути зробити розповідаємо далі

Коротко, структурно, зрозуміло розповідаємо про головні новини. Радимо кращі статті дня та даємо зразки документів. І трохи професійного гумору
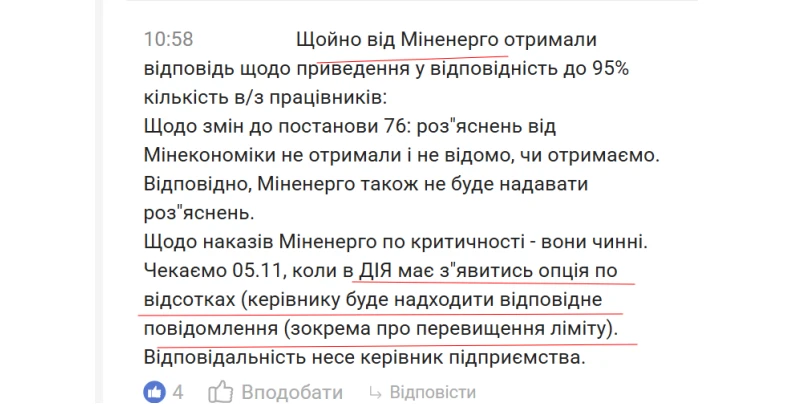
Після зміни правил бронювання у роботодавців виникли запитання щодо кількості заброньованих працівників. Чи потрібно самостійно переглядати списки та, чи залишаються чинними накази про критичність? Під час спілкування у професійній спільноті колеги поділилися позицією Міненерго