🚀 Відео, документи та AI-Консультант — усе для вашої зручності в одному місці
Увійти або зареєструватися
Особливі працівники
14.09.2026
Новий Звіт щодо квоти 4%: хто подає, звіти за 1–2 квартали та дедлайн 09.11
Мінфін затвердив форму Звіту про норматив 4%. Знаєте, хто все ж таки повинен звітувати і чи є ті, кого звільнили від цього обов’язку? Сьогодні детально поговоримо про подання такого звіту, адже нюансів тут вистачає
- Звіт подаємо щокварталу
- За які квартали звітувати
- Яка різниця між роботодавцями і платниками
- Хто подає Звіт
- Як заповнити Звіт роботодавцям
- Як заповнити Звіт платникам
- Виправлення помилок
- Висновки
Звіт подаємо щокварталу
Нагадаємо, що з 01.01.2026 з’явився обов’язок подавати звіт, пов’язаний з нормативом працевлаштування осіб з інвалідністю. Такий звіт подається щокварталу протягом 40 к.дн., наступних за звітним кварталом.
Водночас ні за перший, ні за другий квартал ми так і не відзвітували, адже не було затверджено форму звіту.
І ось наказом від 25.08.2026 №453 Мінфін затвердив форму звіту.
На жаль, ми так і не побачили спеціального Порядку щодо заповнення і подання звіту. Всі нюанси викладені у примітках до форми. Це не зручно, але іншого нам не дано. Тому пропонуємо закрити основні питання, виходячи з наявних даних.
За які квартали звітувати
Якщо наказ №453 набере чинності у вересні, то не пізніше 09.11.2026 маємо обов’язково подати звіт за поточний третій квартал.
Крім того, подати треба і звіти за перший і другий квартал. Причому зробити це також треба буде не пізніше 09.11.2026.
Нагадаємо, що звіт подаємо до «своєї» податкової.
Яка різниця між роботодавцями і платниками
На жаль, немає чіткої відповіді: в такому випадку звітуйте, а в такому – не звітуйте.
Оскільки звіт все ж таки присвячений нарахуванню, обчисленню і сплаті внеску, то була надія, що подавати його будуть саме ті роботодавці, які повинні сплачувати внесок. Якщо ж норматив виконувати не потрібно або його виконано в повному обсязі, то звітувати не потрібно.
Однак наразі можна зробити висновок, що звіт все ж таки подають всі роботодавці. Без прив’язки до показника середньооблікової кількості штатних працівників (СКШП) та виконання нормативу. Річ у тім, що у формі фігурують рівнозначні поняття «платник» і «роботодавець». Якщо звернутися до профільного закону і розшифрувати їх, а також поєднати роз’яснення в примітках, то приходимо до такого невтішного висновку.
Витяг зі статті 1 Закону №875Витяг зі статті 1 Закону №875
роботодавцем для цілей цього Закону вважається юридична особа незалежно від організаційно-правової форми, форми власності та підпорядкування, фізична особа – підприємець, які використовують працю фізичних осіб на умовах трудового договору (контракту), контракту про проходження служби або на інших умовах, передбачених законодавством, крім цивільно-правових договорів, та несуть відповідальність за підприємство та/або установу;
Витяг зі статті 18-2 Закону №875Витяг зі статті 18-2 Закону №875
Платниками внеску є роботодавці, у яких середньооблікова кількість штатних працівників облікового складу у календарному кварталі становить вісім і більше працівників та які в цьому кварталі не виконали обов’язок щодо нормативу робочих місць для працевлаштування осіб з інвалідністю, встановленого цією статтею.
Не є платниками внеску:
роботодавці, у яких середньооблікова кількість штатних працівників облікового складу у календарному кварталі становить менше восьми працівників;
роботодавці, у яких середньооблікова кількість штатних працівників облікового складу у календарному кварталі становить вісім і більше працівників та які в цьому кварталі виконали обов’язок щодо нормативу робочих місць для працевлаштування осіб з інвалідністю, встановленого цією статтею;
дипломатичні представництва та консульські установи іноземних держав.
Не є платниками внеску:
роботодавці, у яких середньооблікова кількість штатних працівників облікового складу у календарному кварталі становить менше восьми працівників;
роботодавці, у яких середньооблікова кількість штатних працівників облікового складу у календарному кварталі становить вісім і більше працівників та які в цьому кварталі виконали обов’язок щодо нормативу робочих місць для працевлаштування осіб з інвалідністю, встановленого цією статтею;
дипломатичні представництва та консульські установи іноземних держав.
Хто подає Звіт
Отже, навіть тим роботодавцям, в яких СКШП складає менше ніж 8 осіб, доцільно готуватися подавати звіт. Це стосується і юридичних осіб, і роботодавців фізосіб-підприємців. Зауважимо, що саме так нещодавно роз’яснювали і податківці.
Також можна зробити ще один висновок:
звіт подаємо і в тому разі, якщо виконали норматив і не зобов’язані сплачувати внесок
Як заповнити Звіт роботодавцям
Тепер поговоримо про нюанси заповнення.
Зокрема, передбачений окремий порядок заповнення звіту для роботодавців. Нагадаємо, що наразі під цю категорію потрапляють будь-які роботодавці, в яких є наймані працівники.
Зокрема, слід заповнити тільки показники і рядки з 01 по 08.
В рядку 09 та в комірках табличної частини ставимо прокреслення, якщо звітуємо в паперовій формі, або теж не заповнюємо, якщо звітуємо в електронній формі.
На нашу думку, за такою логікою заповнюють звіт і роботодавці, які виконали норматив і не повинні сплачувати внесок.
Детально про заповнення Звіту Яна Ярошенко розповість вже завтра 15.09.2026 на безкоштовному ефірі. Реєструйтеся, щоб не пропустити важливі роз’яснення
Як заповнити Звіт платникам
А от платники внеску заповнюють всі необхідні показники і рядки.
Для розрахунку нормативу передбачено розділ І.
Цікаво, що окрім показника СКШП за квартал та нормативу, тут слід зазначити сумісників в еквіваленті повної зайнятості. Цікаво це тому, що при розрахунку нормативу такий показник не враховується. Його визначаємо саме для розрахунку внеску при невиконанні нормативу. При цьому безпосередньо у формулах, наведених у звіті, показник зовнішніх сумісників в еквіваленті повної зайнятості окремо не фігурує.
В розділі ІІ зазначаємо показники для визначення внеску. Суми фіксуємо в гривнях з копійками.
Підписує звіт керівник та головний бухгалтер за наявності такої посади у роботодавця / платника.
Виправлення помилок
Розділ ІІІ присвячено виправленню помилок. Причому реалізовано можливість відкоригувати суму внеску в разі його переплати. Це особливо актуально для тих роботодавців, в кого є працівники, які безпосередньо працюють на території бойових дій, адже недавно до законодавства було внесено певні зміни.
Зауважте, що коригуючі звіти бувають двох типів: звітний новий та уточнюючий.
Висновки
- Форму нового Звіту щодо нормативу 4% уже затверджено, і роботодавцям варто готуватися до звітування.
- За наявними правилами подавати Звіт, імовірно, доведеться всім роботодавцям – навіть якщо СКШП менше ніж 8 осіб або норматив виконано.
- Потрібно відзвітувати не лише за ІІІ квартал, а й за І та ІІ квартали 2026 року, тому вже зараз варто розібратися з показниками та правилами заповнення форми.
Стаття на тему:
Звіт про внесок на працевлаштування осіб з інвалідністю: інструкція і приклади заповнення

Соціальне страхування / Пенсії
14.09.2026
10 днів – інакше проблеми з виплатами: що потрібно повідомити Пенсійному фонду
Особи, які отримують пенсії, страхові чи соціальні виплати, житлові субсидії або пільги, повинні повідомляти Пенсійний фонд про зміни у своїх даних. Якщо не повідомити про зміни вчасно – можуть виникнути зайві виплати, які доведеться повернути

Відпустки неоплачувані
14.09.2026
До 60 днів без збереження зарплати: кому роботодавець зобов’язаний надати відпустку
Працівники з інвалідністю I, II та III груп мають право на відпустку без збереження зарплати, яку роботодавець зобов’язаний надати за їхнім бажанням. Розповідаємо, скільки днів такої відпустки можуть отримати працівники щороку та чи може роботодавець відмовити у її наданні
Робочий час
14.09.2026
Переведення годинників хочуть перенести з жовтня на вересень: що відомо
В Україні пропонують переводити годинники на зимовий час уже в останню суботу вересня, а не в жовтні. Відповідну петицію зареєстрували 10 вересня 2026 року. Розповідаємо, що пропонують змінити та коли за чинними правилами українці мають перейти на зимовий час цього року
Відповідальність / Перевірки
14.09.2026
Досягли граничного віку, але в «Резерв+» – «розшук»: чому так і що робити
Автоматичне виключення з військового обліку після досягнення граничного віку не анулює порушення правил військового обліку, які були зафіксовані раніше. Міноборони пояснило, що робити зі штрафом, якщо порушення виникло ще до виключення з військового обліку, та коли доведеться звертатися до ТЦК та СП
Відповідальність / Перевірки
14.09.2026
170 000 грн штрафу на керівника чи відповідальної особи за ВО не буде: комітет відхилив законопроєкт №16013-1
Законопроєкт №16013-1 пропонував штрафувати службових осіб на 170 000 грн, якщо порушення правил військового обліку призвело до взяття на облік особи, яка за законом не підлягає військовому обліку. 14 вересня профільний комітет ВРУ вирішив відхилити цей проєкт

Військовий облік
14.09.2026
Військовий облік жінок: Генштаб пояснив, куди включати працівниць офіцерського складу
Жінки-військовозобов’язані офіцерського складу мають бути включені до окремої групи Списків персонального військового обліку. У Генштабі ЗСУ пояснили, як діяти роботодавцю, якщо жінка перебуває на військовому обліку офіцерського складу

Військовий облік
14.09.2026
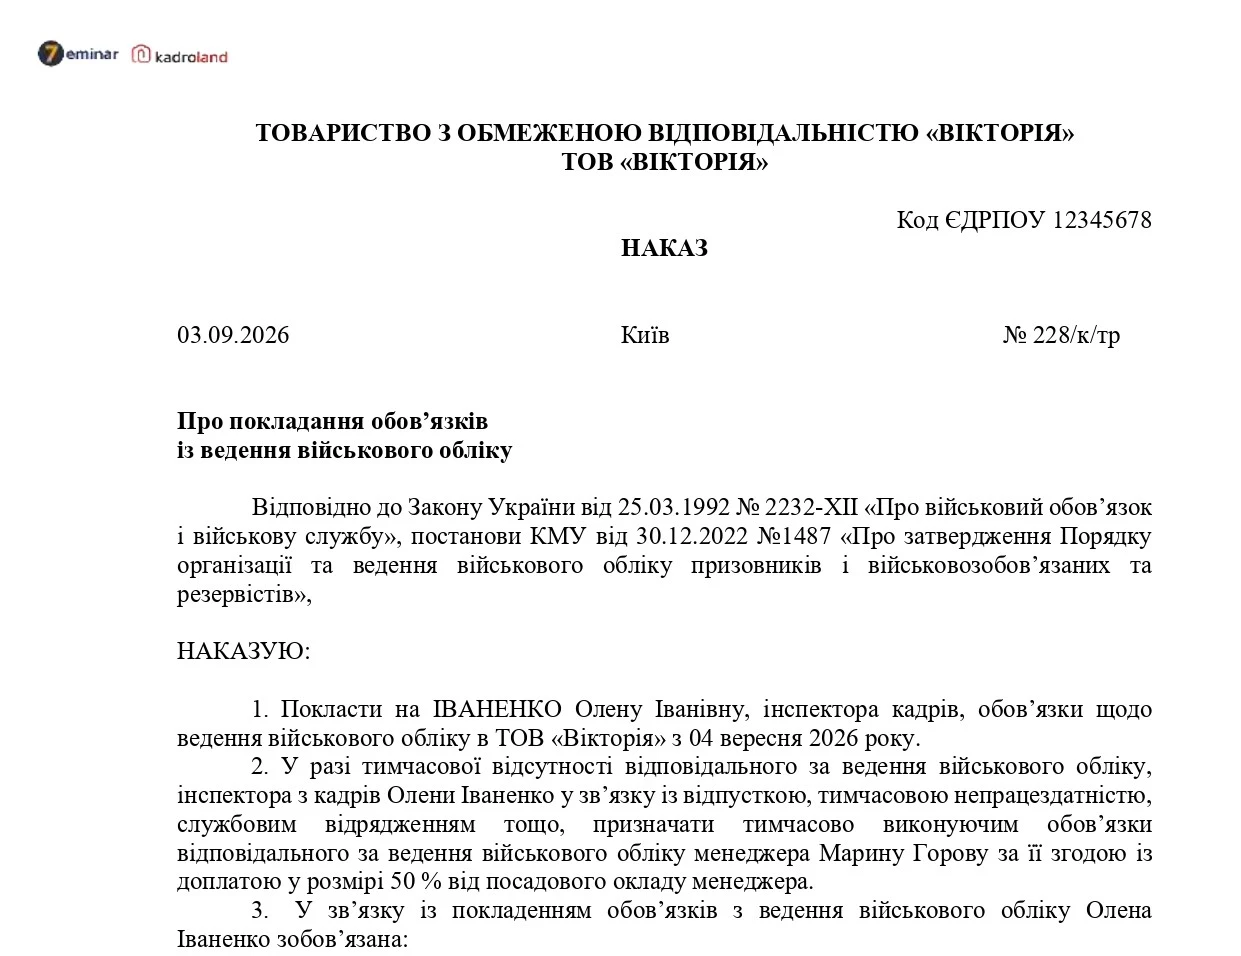
Наказ про покладання обов'язків із ведення військового обліку з зазначенням заміни на період тимчасової відсутності
Відповідальну особу за ведення військового обліку визначають наказом відповідно до п. 8 Порядку № 1487, а за потреби в цьому ж наказі можна передбачити особу, яка замінюватиме її у разі відсутності. Такий наказ із встановленням доплати за ведення військового обліку належить до кадрових наказів тривалого строку зберігання — 75 років.
Діловодство
14.09.2026
Документ затверджується наказом директора: чи потрібен напис «Додаток до наказу»
Якщо наказом директора затверджуються внутрішні документи, штатні розписи тощо, чи потрібно робити відмітку про додаток «Додаток до наказу директора ТОВ «Сонечко»...» разом із грифом затвердження, чи достатньо лише самого грифа затвердження?
Електронний кабінет
14.09.2026
Трудова діяльність, лікарняні та звітність: що роботодавець може отримати онлайн через ПФУ
Роботодавці можуть користуватися на вебпорталі Пенсійного фонду України низкою електронних послуг без особистого звернення до ПФУ. Зокрема, онлайн доступні відомості про трудову діяльність, електронні лікарняні, дані про страхувальника, звітність та історію звернень
Звільнення
14.09.2026
Роботодавець порушив процедуру звільнення, але працівника не поновили: важливий висновок Верховного Суду
Порушення процедури звільнення не означає автоматичного поновлення працівника. Верховний Суд у справі про звільнення під час воєнного стану звернув увагу на місячний строк звернення до суду та нагадав, чому роботодавцю важливо мати докази належного повідомлення працівника