
Експерт
Яна ЯрошенкоКреативний головний редактор текстового контенту kadroland, експерт з трудового права, кадрового та військового обліку

🚀 Відео, документи та AI-Консультант — усе для вашої зручності в одному місці
Триває ІІІ квартал 2026 року. Саме час провести аудит виконання нормативу з працевлаштування осіб з інвалідністю, адже ще є шанс встигнути виконати норматив. У нашій статті-навігаторі ми розібрали базові моменти, щоб ви не розгубилися
Відповідно до ст. 18-2 Закону №875 норматив виконують всі роботодавці, в яких середньооблікова кількість штатних працівників за квартал становить 8 і більше осіб.
На загальних підставах норматив виконують ФОП-роботодавці, бюджетні та неприбуткові установи тощо. Більше прикладів розібрали тут.
Базою для розрахунку нормативу із працевлаштування осіб з інвалідністю (далі – норматив) є середньооблікова кількість штатних працівників (далі – СКШП). Для визначення нормативу ми не орієнтуємося на списочну чисельність працівників станом на останній день звітного кварталу.
СКШП, що є базою для розрахунку нормативу, визначається згідно з Інструкцією зі статистики кількості працівників, затвердженої наказом Держкомстату від 28.09.2005 №286 (далі – Інструкція №286).
Так, для виконання нормативу із працевлаштування осіб з інвалідністю потрібно визначати СКШП за квартал:
СКШП за квартал = (СКШП за 1 місяць + СКШП за 2 місяць + СКШП за 3 місяць) : 3
Своєю чергою, СКШП за місяць визначаємо так:
СКШП за місяць = (ОКШП – «декретниці» – працюючі у шкідливих умовах праці) : календарні дні місяця.
Детально про розрахунок СКШП розповідали тут і тут.
Враховуйте, що наразі є два підходи до визначення показника СКШП. Про цей «ляп» детально говорили тут.
Так, відповідно до Інструкції №286 включаємо мобілізованих до показника СКШП для нормативу. Аргументи:
Також враховуємо в показнику СКШП для нормативу працівників, з якими призупинено дію трудового договору та які перебувають в неоплачуваній відпустці. Немає відповідних норм в Інструкції №286, які б передбачали виключення з СКШП працівників, які перебувають у таких відпустках чи з якими призупинено дію трудового договору.
Водночас до СКШП не враховуємо «штатних» військовослужбовців.
В п. 3 Переліку працівників зі шкідливими умовами (зі змінами від 22.08.2026!) зазначено, що до СКШП для визначення нормативу не включаються:
Штатні одиниці, умови праці (служби) на яких передбачають проходження служби на посадах рядового та начальницького складу або на посадах із спеціальним званням, пов’язаної з провадженням оперативнорозшукової діяльності, досудового розслідування, виконанням обов’язків з підвищеним ризиком для життя або здоров’я, аварійно-рятувальних чи інших невідкладних робіт, постійним зберіганням та носінням зброї, застосуванням заходів фізичного впливу, керуванням спеціалізованим транспортом, а також проходження військової служби, праці (служби) на посадах, які передбачають особистий виступ у всеукраїнських та міжнародних спортивних змаганнях, або посадах, у разі призначення на які законодавством встановлено вимоги щодо придатності за станом здоров’я, що підтверджується рішенням медичної (військово-лікарської) комісії, праці (служби) на посадах, пов’язаних з виконанням трудових (службових) обов’язків безпосередньо на територіях активних бойових дій, що включені до переліку територій, на яких ведуться (велися) бойові дії або тимчасово окупованих Російською Федерацією, затвердженого в установленому порядку
Отже, до «шкідливих умов праці» віднесли «штатних» військовослужбовців, тобто тих, хто проходить службу, в тому числі військову службу на посадах рядового та начальницького складу або на посадах із спеціальним званням. В такому випадку, вони не впливатимуть на показник СКШП для нормативу і не збільшуватимуть сам норматив саме тої організації у якій вони проходять службу. Деталі – тут.
Також зауважте, що відповідно до постанови Кабміну від 19.08.2026 №1047 до штатних одиниць, які не включають до СКШП під час розрахунку нормативу, відносять також посади, пов’язані з виконанням трудових (службових) обов’язків безпосередньо на територіях активних бойових дій. Зміни набрали чинності з 22.08.2026, але застосовуються з 01.01.2026. Деталі – тут
До СКШП не включають працівників, які перебувають (пп. 3.2.2 Інструкції №286):
Це стосується також працівників, які усиновили новонароджену дитину безпосередньо з пологового будинку та оформили вищеназвані відпустки.
Під час розрахунку СКШП для нормативу маємо враховувати нове спецправило ст. 18-2 Закону №875:
При здійсненні розрахунку нормативу робочих місць для працевлаштування осіб з інвалідністю до середньооблікової кількості осіб штатного облікового складу не включаються штатні одиниці, що відносяться до робіт, професій з важкими, шкідливими чи небезпечними умовами праці, перелік яких визначається Кабінетом Міністрів України
Перелік штатних одиниць, що відносяться до робіт, професій з важкими, шкідливими чи небезпечними умовами праці та не включаються до середньооблікової кількості осіб штатного облікового складу під час розрахунку нормативу робочих місць для працевлаштування осіб з інвалідністю, затверджений постановою КМУ від 01.04.2026 № 490 (далі – Перелік № 490).
Зокрема, не враховуємо штатні одиниці, умови праці на яких за результатами проведеної атестації робочих місць відповідно до Державних санітарних норм та правил «Гігієнічна класифікація праці за показниками шкідливості та небезпечності факторів виробничого середовища, важкості та напруженості трудового процесу», затверджених МОЗ, відносяться до робіт:
Також не враховуємо штатні одиниці, робота на яких належить до робіт підвищеної небезпеки, на які відповідно до Порядку видачі дозволів на виконання робіт підвищеної небезпеки та на експлуатацію (застосування) машин, механізмів, устаткування підвищеної небезпеки, затвердженого постановою КМУ від 26.10.2011 №1107 роботодавцем:
Детально тему розібрали тут.
Зауважте, що суб’єкти охоронної діяльності застосовують Перелік №490 з огляду на положення, передбачені спеціальним законом, де передбачені особливості розрахунку для них нормативу.
Відповідно до ч. 6 ст. 11 Закон України від 22.03.2012 № 4616-VI «Про охоронну діяльність» (далі – Закон №4616):
6. Працевлаштування осіб з інвалідністю здійснюється суб'єктом охоронної діяльності згідно з чинним законодавством виходячи з кількості штатних працівників, не задіяних безпосередньо у виконанні заходів охорони.
Отже, охоронників не враховують в СКШП суб’єкти охоронної діяльності, а це суб'єкти господарювання будь-якої форми власності, створені та зареєстровані на території України, що здійснюють охоронну діяльність на підставі отриманої у встановленому порядку ліцензії. Відповідно «звичайним роботодавцям», в кого працюють охоронники чи сторожі, цим правилом користуватися не можна. Ви включаєте таких працівників в СКШП на загальних підставах. Деталі – тут.
Більш детально пропрацювати виконання нормативу запрошуємо на авторському курсі Яни Ярошенко «Норматив 4% за 2 квартал 2026 року: проблемні питання, заповнення звіту, обчислення цільового внеску».
Наразі норматив дорівнює:
Якщо СКШП за ІІІ квартал дорівнює 7 і менше осіб, то виконувати норматив не треба.
Тобто коли у вас було 7 працівників протягом кварталу (з 01.07.2026), але 30.09.2026 ви прийняли ще одного працівника, то вам норматив у ІІІ кварталі виконувати не треба, бо СКШП за ІІІ квартал буде дорівнювати 7. Якщо ж 8-го працівника ви прийняли, скажімо, 1 серпня, то норматив доведеться виконувати. Пояснили розрахунки тут.
До речі, якщо СКШП дорівнює 25 осіб, це не означає, що норматив автоматично складає 2 працівників з інвалідністю. За розрахунку, якщо СКШП становить 37 осіб, то норматив складає 1 особу з інвалідністю. Деталі – тут.
Щоб зрозуміти, чи виконано норматив, слід порівняти розрахований показник нормативу і СКШП осіб з інвалідністю за ІІІ квартал. До речі, СКШП осіб з інвалідністю розраховуємо за тими ж правилами, що і СКШП для нормативу, тільки в розрахунки беремо виключно працівників з інвалідністю.
Нагадаємо, що для зарахування у норматив з 01.01.2026 повинні виконуватися три основні умови.
По-перше, у виконання нормативу враховуються працівники з інвалідністю, для яких це місце роботи є основним. Тобто зовнішніх сумісників не враховуємо. Внутрішні сумісники враховуються один раз за основним місцем роботи.
По-друге, працівник з інвалідністю повинен надати документи, що підтверджують інвалідність: витяг з рішення у паперовій чи електронній формі або копія довідки МСЕК, видана до 2025 року безстроково, копія пенсійного посвідчення чи посвідчення отримувача соцдопомоги.
Більше про те, чим підтвердити інвалідність в 2026 році, розповідали тут. До речі, якщо документи надано із запізненням, то, на нашу думку, логічно орієнтуватися саме на дату надання документа. Причому радимо чітко зафіксувати, коли саме було надано документ роботодавцю.
Зауважте, що до нормативу можна зарахувати працівника, який не надав індивідуальну програму реабілітації (далі – ІПР), але за певних умов (деталі – тут). Водночас надання ІПР – обов’язкова умова для «подвійного зарахування» в норматив (про це – далі).
По-третє, для врахування у норматив має виконуватися так званий «зарплатний критерій». Йдеться про те, що нарахована зарплата працівника з інвалідністю повинна перевищувати розмір МЗП у розрахунку за повністю відпрацьований календарний місяць. До речі, навіть не дорівнювати, а саме перевищувати мінімалку. На скільки повинне бути перевищення, писали тут.
Зауважте: в норматив зараховуються особи з інвалідністю незалежно від віку, в тому числі пенсіонери. Також на виконання нормативу не впливає група і причина встановлення інвалідності.
Отже, якщо всі умови виконано, працівника зараховано в норматив.
Якщо у вас немає і не було протягом кварталу працівника з інвалідністю, то ви однозначно не виконали норматив, а отже, повинні подати спеціальний звіт та сплатити цільовий внесок.
Також можливі ситуації, коли працівник з інвалідністю є, але норматив не виконано.
Наприклад, не включаються до нормативу працівники з інвалідністю:
На нашу думку, зарплату можна дотягнути до МЗП преміями і заохочувальними виплатами. Звісно, ця порада підходить тільки для комерційних роботодавців.
І звісно ж ви можете не виконати норматив, якщо працевлаштуєте недостатню кількість осіб з інвалідністю. Скажімо норматив для підприємства 5, а працює лише 3 особи з інвалідністю.
Більше випадків розглядали тут.
Серед експертів є думка, що працівники з інвалідністю, яким встановлено неповну зайнятість, не зараховуються до нормативу, навіть якщо їх зарплата перевищує мінімальну. Редакція не погоджується з такою позицію. Питання щодо «розумного пристосування» та неповної зайнятості ми висвітлювали тут.
Ми рекомендуємо затвердити на підприємстві Положення про заходи розумного пристосування для працівників з інвалідністю. Це допоможе довести не лише те, що ви переймаєтеся цим питанням, а й підкріпити документально необхідність понесення витрат на такі заходи під час перевірок.
У такому положенні можете визначити:
Порада редакції: якщо Положення про заходи розумного пристосування немає, кожен випадок розумного пристосування все одно варто належним чином задокументувати (фіксуйте це у відповідних наказах щодо окремих працівників). Це мінімізує юридичні та фінансові ризики
Більше безпечних рішень – тут.
Працівник з інвалідністю може не враховуватися у виконання нормативу, якщо його прийнято в останньому місяці кварталу або звільнено в першому місяці кварталу. Одним словом, якщо в розрахунку СКШП осіб з інвалідністю він враховується тільки в одному місяці кварталу.
Наприклад, якщо працівника з інвалідністю прийняли на роботу 06.05.2026 і не звільняли до завершення кварталу, то він врахується у виконання нормативу. А якщо працевлаштували 25.05.2026 і не звільняли до закінчення кварталу, то він не врахується у норматив. Все через нюанси обрахунку СКШП з інвалідністю. Більше прикладів – тут.
Ніколи не визначайте зарахування працівника в норматив «на око». Для розрахунків СКШП за місяць і квартал радимо використовувати спеціальний калькулятор.
Одна з найцікавіших новацій 2026 року – можливість «подвійного зарахування» деяких працівників з інвалідністю до нормативу. Але нагадуємо, що норми ст. 18-2 слід читати з урахуванням додаткового Закону. Всі подробиці та текст цієї статті з урахуванням цих норм – тут.
Своєю чергою, Порядок №490 уточнює, що до нормативу як один працівник за двох враховується:
Очевидно, що працівники з інвалідністю ІІІ групи та працівники з інвалідністю ІІ групи з іншими причинами інвалідності враховуються у норматив без подвоєння.
Обов’язкові умови та документи для «подвійного зарахування» – тут.
З 01.01.2026 повернувся обов’язок подавати звіт.
Відповідно до ч. 33 ст. 18-2 Закону №875 (з урахуванням ч. 2 розд. ІІ Закону №4219):
Платники внеску складають звіти про нарахування, обчислення та сплату внеску за формою, встановленою у порядку, передбаченому статтею 46 Податкового кодексу України, подають їх протягом 40 календарних днів, що настають за останнім календарним днем звітного кварталу, <...>
Отже, звітувати потрібно протягом 40 днів після завершення звітного кварталу.
Нагадаємо, що наразі звіт маємо подати до податкової, а форму звіту і порядок його заповнення і подання має затвердити Мінфін (орієнтуємося на ч. 2 розд. ІІ Закону №4219). Детально про звіт говорили тут. Але наразі форма звіту так і не затверджена.
Увага! У листі ДПС від 11.05.2026 №545/2/99-00-21-01-01-02 податківці наполягають на обов'язку звітувати, навіть якщо у вас працює менше ніж 8 працівників або якщо ви виконали норматив і не зобов'язані сплачувати цільовий внесок
З 2026 року, якщо роботодавець не виконав норматив, він має сплатити цільовий внесок.
Внесок сплачують роботодавці, які за результатом кварталу повинні були виконати норматив, але:
Розмір внеску (В) обраховується платником шляхом визначення результату добутку таких показників:
При чому на період воєнного стану та до останнього числа останнього місяця кварталу, в якому воєнний стан буде припинено чи скасовано, розмір цільового внеску встановлюється на рівні 50% від базового розміру.
Розмір внеску розраховується з показників кварталу, за який він сплачується. Детально про розрахунок внеску писали тут.

Для розрахунку внеску також потрібно визначати показник СКШП. Але! Для цілей внеску орієнтуватися треба на п. 10 Порядку №268 під час обчислення показника СКШП за квартал, для цілей розрахунку внеску, не враховуються, зокрема:
Нагадаємо, що тут спливає відмінність із СКШП для нормативу. Детально про розрахунок середньої ми говорили тут.
Що економічно вигідніше для роботодавця: виконати норматив чи сплатити цільовий внесок?
На це питання відповідь дали тут.
Поради щодо сплати внеску бюджетними установами розглядали тут.
Відповідно до ст. 18-2 Закону № 875 (з урахуванням п. 2 розд. ІІ Закону № 4219):
Платники внеску складають звіти про нарахування, обчислення та сплату внеску за формою, встановленою у порядку, передбаченому статтею 46 Податкового кодексу України, подають їх протягом 40 календарних днів, що настають за останнім календарним днем звітного кварталу, до податкових органів та сплачують внесок протягом 10 календарних днів, що настають за останнім днем граничного строку подання звіту
Сплатити внесок слід протягом 10 днів після граничної дати звітування, тобто останній день сплати внеску за ІІІ квартал – 19 листопада 2026.
Увага! З 01.01.2026 відкрито нові рахунки за кодом класифікації доходів бюджету 50070100 «Кошти, що надходять від сплати роботодавцями внеску, штрафів та пені за несплату чи за порушення порядку сплати такого внеску». Всі рахунки – тут.
До порушників застосовуються наступні фінансові санкції.
Штрафи:
Пеня у розмірі 0,1% суми недоплати за кожний день прострочення платежу.
Яна ЯРОШЕНКО, експерт з трудового права, кадрового та військового обліку
Звіт щодо квоти 4%: форма відсутня, чи потрібно щось направляти ДПС
Норматив 4%: як перевірити виконання за І квартал
Нові правила квоти 4% з 2026 року: кого не зарахують до нормативу і хто не має виконувати
Норматив працівників з інвалідністю, внесок і звіт: безпечні рішення для проблемних питань
Обчислення нормативу: кого з працівників не потрібно включати у розрахунок СКШП
Сплачуємо внесок за невиконання нормативу: рахунки вже є
Працівник з інвалідністю працює менше норми робочого часу: чи можна врахувати у виконання 4% квоти
Чи включати з 16.04.2026 мобілізованих до середньооблікової кількості штатних працівників
«Подвійне зарахування» працівників з інвалідністю: чи враховуємо вже за І квартал
Є працівник з інвалідністю, але норматив не виконано: розбір кейсів
Прийняти працівника з інвалідністю чи сплатити цільовий внесок: що «вигідніше» роботодавцю
Працівник з інвалідністю в неоплачуваній відпустці: чи враховувати в норматив
Працівник з інвалідністю прийнятий не з 1 числа: чи враховувати в норматив
З якого числа враховувати працівника з інвалідністю в норматив, якщо документи надано із запізненням
Штраф за несплату внеску за невиконання нормативу 4%: вже з 21 травня
Звільнення за п. 1 ч. 1 ст. 36 КЗпП не потребує ані двотижневого відпрацювання, ані попередження про звільнення. Працівник і роботодавець можуть домовитися про конкретну дату припинення трудового договору. Як правильно зафіксувати домовленість та що зазначити в наказі про звільнення – далі
Користувачам «Резерв+» став доступний ще один спосіб авторизації — через «Дія.Підпис». Для входу потрібно оновити застосунок «Резерв+», обрати «Увійти через Дію» та підтвердити авторизацію в застосунку «Дія». Пояснюємо, як скористатися новою функцією
Неповний робочий день або тиждень за загальним правилом встановлюють за угодою працівника і роботодавця. Тож чи може роботодавець запровадити неповний робочий час в односторонньому порядку? У Держпраці нагадали вимоги ст. 56 КЗпП
Двомісячне попередження про зміну істотних умов праці – загальне правило КЗпП, але не під час воєнного стану роботодавець може змінювати істотні умови праці за спеціальними правилами. Коли працівник має бути повідомлений про нові умови – роз’яснення ФПУ з посиланням на закон
До якої дати вважається дійсним витяг з рішення експертної команди з оцінювання повсякденного функціонування особи, якщо в ньому зазначена лише дата повторного оцінювання (п. 17.1.9)? Чи можна вважати цю дату кінцевим терміном встановленої інвалідності? Чи існує інший принцип визначення такої дати? Якими нормативними документами це регулюється?

Держпраці може зацікавитися, чому за працівником зберігаються трудові відносини, але зарплата у звітності – нульова. Особливо якщо мобілізованого помилково показали як такого, хто перебуває у відпустці без збереження зарплати. Як правильно відобразити мобілізованого працівника у звітності та що саме зазначати у Додатку 1 – у роз’ясненні
25 вересня 2026 року набрала чинності нова форма Звіту про внесок на підтримку працевлаштування осіб з інвалідністю. Наказ Мінфіну від 25.08.2026 № 453 офіційно опублікований. Тож, звіти за І, ІІ та ІІІ квартали 2026 року потрібно подати до 9 листопада включно
З кінця липня 2026 року військовозобов'язані, які вже мають чинну відстрочку від призову під час мобілізації, можуть переоформити її за іншою підставою. Однак виникає питання: чи поширюється ця можливість на заброньованих військовозобов'язаних? Міноборони надало роз'яснення щодо застосування пунктів 56 та 58 Порядку №560
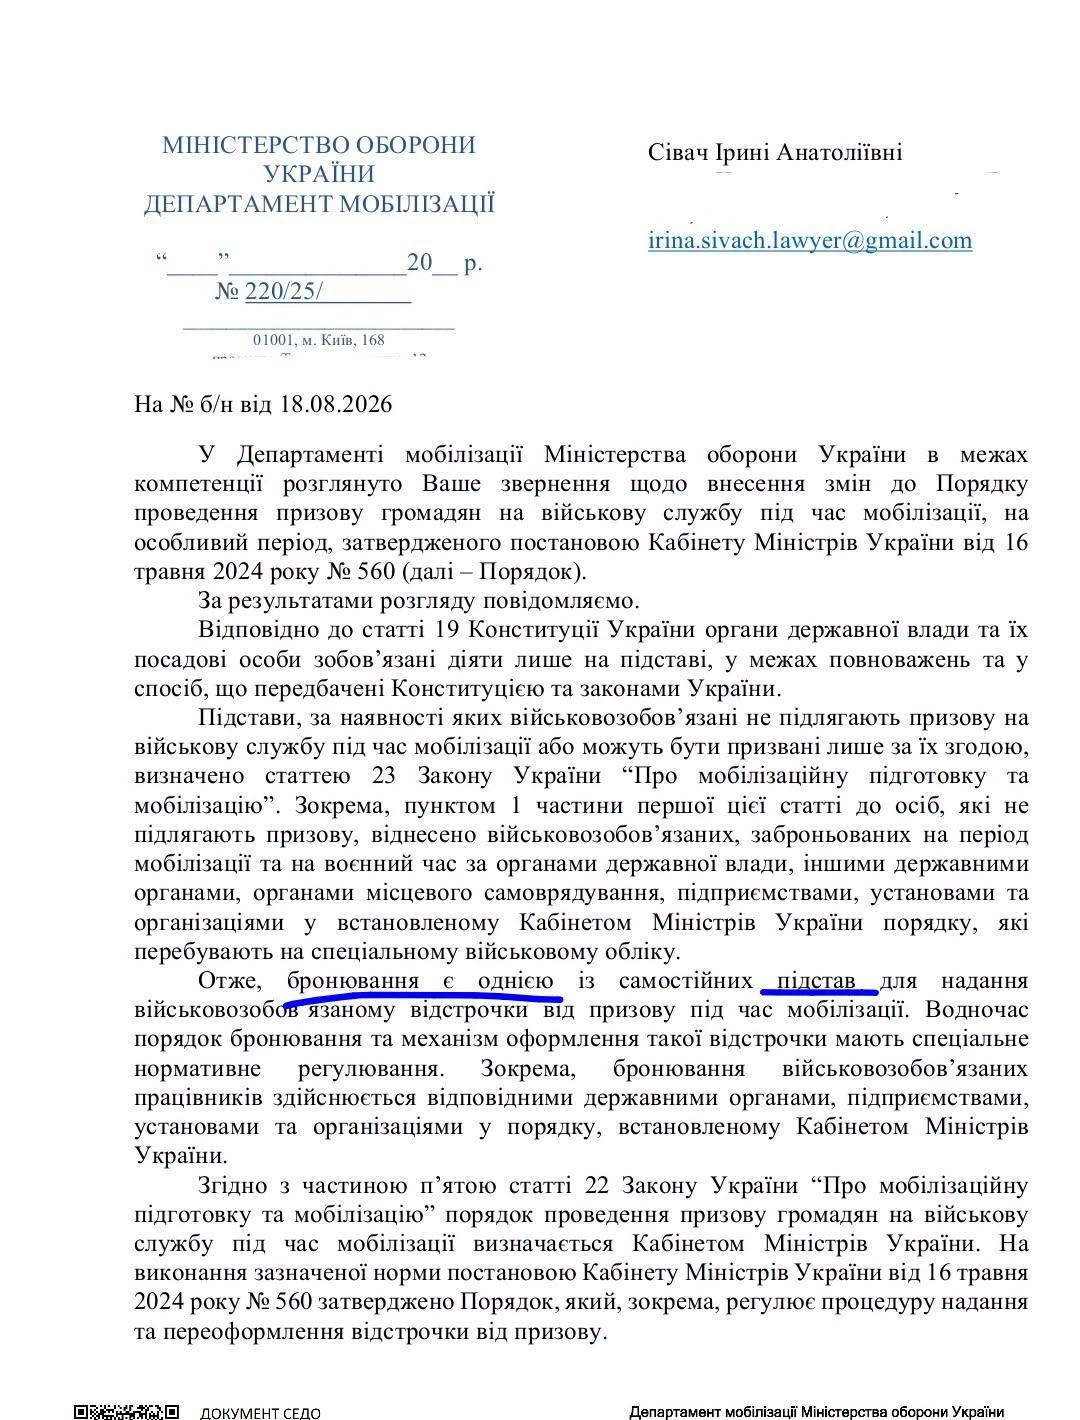
Розпорядження ТЦК про виклик працівників: роботодавець має видати наказ про оповіщення, довести його до відома працівників під підпис та забезпечити їх прибуття до ТЦК. Порядок дій роботодавця у разі отримання такого розпорядження визначено п. 47 Порядку № 1487.
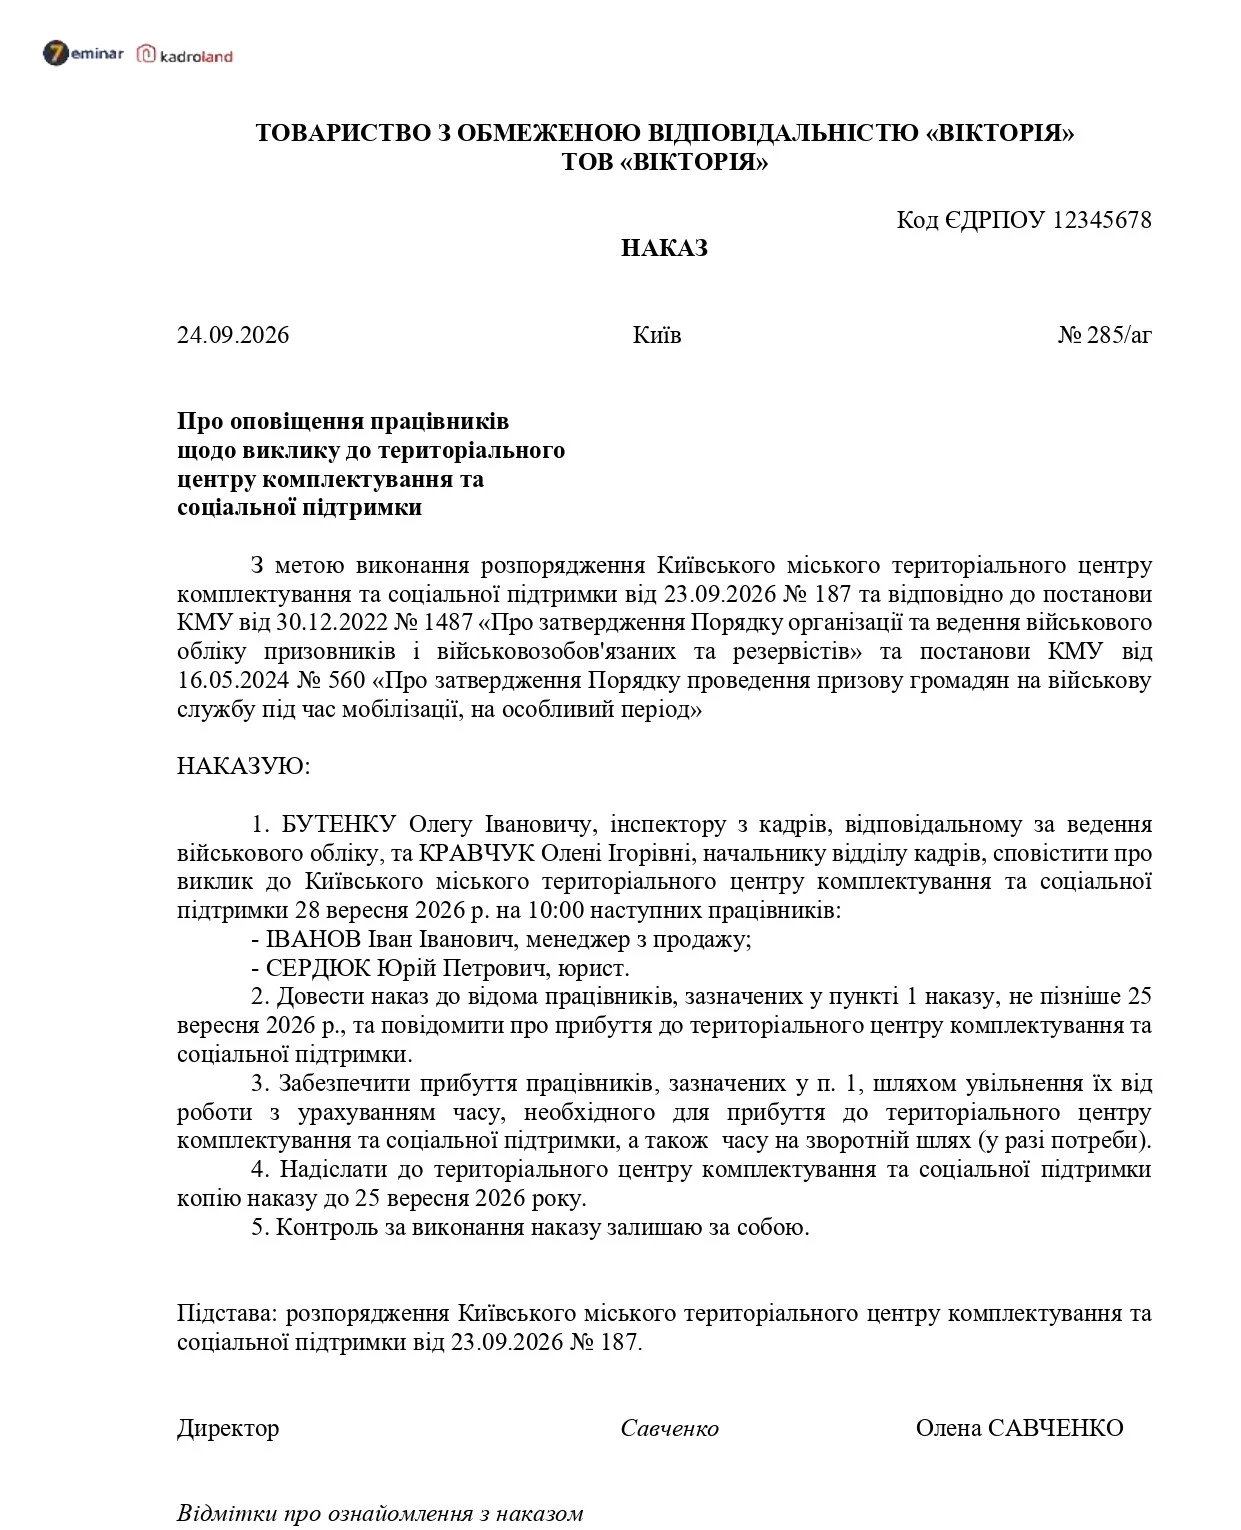
Перевірте статистичну звітність на 2027 рік: Держстат оприлюднив проєкт форм і зміни до них. Уже відомо, де змінять строки та періодичність подання, а також які форми державних статистичних спостережень скасують або запровадять
Працівник здав кров під час обідньої перерви, але весь день був залучений до роботи. Чи потрібно в такому разі ставити в табелі «донорський день» та оформлювати звільнення від роботи? Держпраці роз’яснила, як обліковувати день донації та як оформити інший день відпочинку зі збереженням середнього заробітку
24 вересня 2026 року ДПС внесла до Реєстру електронних форм звітних документів проєкти форматів нового Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю

У компанії немає відділів, а працює лише 10 – 15 працівників? Це не звільняє юридичну особу від ведення діловодства за загальними правилами. Інспекція з питань праці пояснила, як малому підприємству скласти номенклатуру справ без структурних підрозділів, правильно заповнити її графи та визначити строки зберігання документів
Ваші професійні виклики – наш пріоритет! Ми хочемо, щоб наші безкоштовні вебінари приносили максимум користі. Пройдіть опитування, поділіться своїми побажаннями – і ми створимо заходи, які точно відповідатимуть вашим запитам! Пройдіть опитування на Telegram-каналі Kadroland Live за хвилину – отримаєте користь на роки
У Києві планують запровадити додаткові виплати працівникам бригад екстреної медичної допомоги, які працюють під час повітряних тривог і виїжджають на місця ураження внаслідок ворожих атак. Проєкт змін до міської програми підтримала профільна комісія Київради. Від чого залежатиме розмір доплати та які ще зміни передбачили для медиків – розповідаємо