Ваша знижка вже чекає в магічній кулі!
Струсіть кулю та відкрийте свою персональну пропозицію до Чорної п’ятниці!
Пенсійний калькулятор ПФУ показує, коли ви зможете вийти на пенсію за віком і на яку суму орієнтуватися. Розберемо, де перевірити страховий стаж, як додати пропущені періоди та чому сума на екрані може відрізнятися від призначеної пенсії
Життєвий шлях кожної людини складається з кількох важливих етапів. Спочатку ми здобуваємо знання, потім віддаємо сили й енергію професійному розвитку, реалізуючи власні амбіції. Проте, хочемо ми цього чи ні, після періоду активної праці неодмінно настає третій період – пенсія. Це не щось раптове чи несподіване, а цілком передбачуваний, природний і неминучий етап життя кожного з нас.
І головне питання полягає не в тому, чи настане цей період. Питання в тому, яким саме він буде. Чи стане він часом бідності, обмежень та суму за минулим, чи перетвориться на період свободи, подорожей, нових хобі та заслуженого відпочинку? Відповідь закладається не тоді, коли ви отримуєте першу виплату, а саме зараз – поки ви маєте сили, енергію та ресурс діяти.
Найбільша пастка для молоді та людей середнього віку – це ілюзія того, що до старості ще безліч часу. «Я подумаю про це пізніше», «Зараз інші пріоритети», «Держава щось виплатить» – ці думки заколисують. Проте фінансова культура сучасного світу вимагає тверезого погляду на речі: ваша пенсія – це ваша особиста відповідальність.
На щастя, ми живемо в епоху цифрових технологій, коли планувати майбутнє стало простіше, ніж будь-коли. Ми звикли замовляти їжу в один клік чи відстежувати рух транспорту на екрані смартфона, але досі рідко користуємося інструментами, які визначають наше майбутнє на десятиліття вперед.
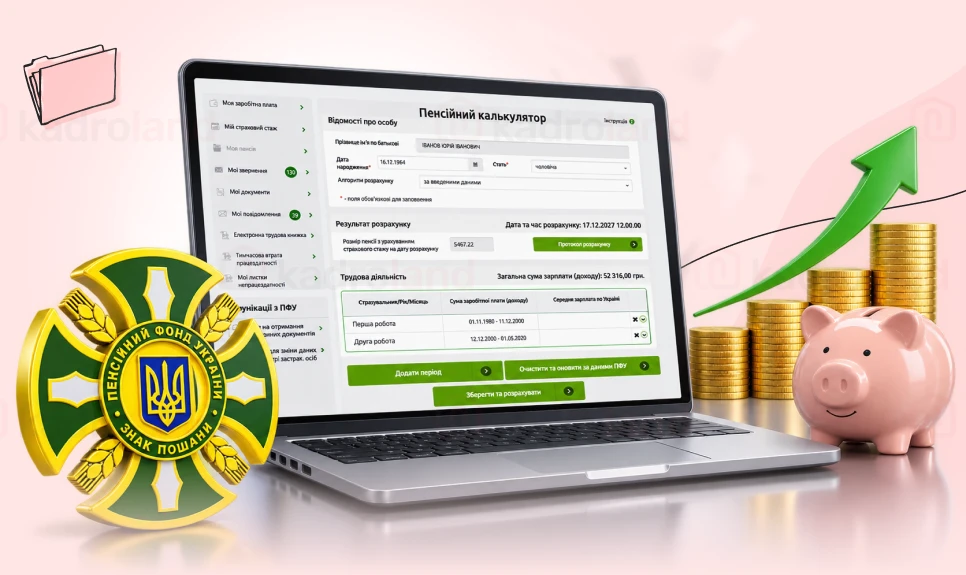
Пенсійний калькулятор один із найпопулярніших онлайн-інструментів сучасного фінансового світу. Зокрема, такий інструмент доступний кожному українцю в електронному кабінеті на вебпорталі ПФУ (portal.pfu.gov.ua) через авторизацію за допомогою КЕП або BankID (ост тут дізнаєтеся більше про кілька способів входу).
В основі калькулятора ПФУ лежить офіційна формула розрахунку пенсії за віком відповідно до ч. 1 ст. 27 Закону України від 09.07.2003 № 1058-IV «Про загальнообов’язкове державне пенсійне страхування» (далі – Закон про пенсійне страхування):
П = Зп × Кс, де:
П – розмір пенсії за віком, грн;
Зп (заробітна плата) – це не просто ваша поточна ставка, а складна величина, яка враховує середню зарплату в Україні за останні 3 роки перед виходом на пенсію, помножену на ваш індивідуальний коефіцієнт заробітної плати (співвідношення вашої офіційної зарплати до середньої по країні за кожен місяць починаючи з липня 2000 року).
Кс (коефіцієнт страхового стажу) – визначається як відсоток від стажу. Один рік страхового стажу оцінюють в 1%. За 35 повних років страхового стажу Кс становить 0,35.
Маючи формулу розрахунку, сервіс автоматично звертається до державних баз. Розглянемо детальніше, з яких саме джерел калькулятор акумулює вашу фінансову історію.
Тому, перш ніж здійснити розрахунок, перевірте розділ «Мій страховий стаж». Переконайтеся, що всі періоди вашої трудової діяльності зафіксовані. Якщо бракує давнього періоду роботи (як правило до 2000 року), звірте електронну трудову книжку з паперовою й подайте скановані копії підтвердних документів. Якщо відсутні дані зі звітності роботодавця, перевірте їх за довідкою ОК-5 та зверніться до роботодавця для уточнення. Також використовуйте опцію «З урахуванням стажу, що буде набуто до пенсійного віку». Це дозволить побачити, скільки стажу вам бракує до 60 років і чи виконаєте ви мінімальні вимоги для виходу на пенсію.
Головна цінність цього цифрового сервісу полягає в тому, що він робить взаємодію з державою повністю прозорою та зрозумілою:
Якщо до виходу на пенсію вам залишилося 10, 15 або 20 років, сума, яку показує калькулятор, є орієнтовною.
І ось чому:
Враховуючи всі сильні та слабкі сторони, сприймати державний калькулятор як гарантію конкретної суми – це все одно що прокладати маршрут автомобільної подорожі через 15 років, спираючись лише на сьогоднішню карту заторів.
Проте для більшості людей перший розрахунок у цьому сервісі стає справжнім шоком. Порівняйте прогнозовану пенсію з очікуваними щомісячними витратами, обидві суми – у сьогоднішніх цінах. Різниця покаже, яку частину витрат не може покрити пенсія.
Саме в цей момент пенсійний калькулятор може перетворитися на потужний інструмент планування. Його головна цінність – це не підсумкова цифра, а можливість побачити реальний дефіцит і протестувати сценарії. Таке усвідомлення здатне зрушити людину з точки бездіяльності. І ось тут варто скористатися можливостями додаткового приватного накопичення.
Якщо калькулятор ПФУ лише констатує поточний стан справ (навіть з урахуванням прогнозних показників), то якісний інвестиційний чи накопичувальний калькулятор дає змогу моделювати майбутнє та ставити запитання «Що, якщо?».
Що станеться з моїм капіталом, якщо інфляція буде не 5 %, а 10 %?
Як зміниться підсумковий результат, якщо я почну відкладати на 5 років раніше?
Що важить більше – розмір щомісячного внеску чи складний відсоток і час?
Такий підхід дозволяє бачити не одну магічну цифру, а коридор можливостей і ризиків. Сума у кілька мільйонів гривень чи сотень тисяч доларів спочатку здається нереальною і лякає. Проте якщо розбити цю величезну гору на зрозумілі, щоденні або щомісячні кроки ви побачите: щоб отримати бажаний результат у майбутньому, сьогодні потрібно зробити конкретну, цілком реальну дію – вкласти певний відсоток від свого доходу.
Щоб онлайн-калькулятор слугував надійним орієнтиром, а не джерелом фінансових ілюзій, варто дотримуватися кількох базових принципів фінансової гігієни:
Шаблони та зразки документів:
Довідка про заробітну плату для обчислення пенсії
Читайте більше:
Як переглянути електронну трудову книжку на вебпорталі ПФУ: покрокова інструкція
Трудова книжка, витяг з ЕТК, ОК-5 і ОК-7: коли застосовувати та як підтвердити страховий стаж
Пенсійний вік настав, але стажу мало: ПФУ пояснив, які є варіанти у 2026 році
Ваші професійні виклики – наш пріоритет! Ми хочемо, щоб наші безкоштовні вебінари приносили максимум користі. Пройдіть опитування, поділіться своїми побажаннями – і ми створимо заходи, які точно відповідатимуть вашим запитам! Пройдіть опитування на Telegram-каналі Kadroland Live за хвилину – отримаєте користь на роки
Мінагрополітики готує нову модель бронювання працівників аграрних підприємств. Замість фіксованої квоти 50% пропонують враховувати критичність конкретних професій і дозволити бронювати більше або менше працівників залежно від потреб підприємства
5 грудня в підприємства закінчується критичність, але оновлених критеріїв ще немає. Строки розгляду документів збільшилися: раніше було десять робочих днів, а тепер лише Координаційний центр може розглядати звернення протягом місяця. Що робити, щоб встигнути підтвердити критичність?
Учасникам бойових дій, постраждалим учасникам Революції Гідності, особам з інвалідністю внаслідок війни та деяким іншим категоріям громадян законодавство передбачає надання щорічно додаткових 14 днів відпустки. Далі поговоримо про правила їх надання

У грудні 2026 року суми індексації зарплати для працівників із різними базовими місяцями залишаться на рівні листопада або зростуть. Кому роботодавець має нарахувати індексацію, скільки становитимуть виплати та на яку суму потрібно підвищити оклад у грудні, щоб уникнути індексації – у роз’ясненні експерта
Як зміна директора впливає на бронювання працівників через «Дію»? Новий керівник може не побачити заявок і витягів, сформованих попередником, навіть якщо має доступ до кабінету юридичної особи. З'ясували у «Дії», чому виникає така ситуація та як роботодавцю не втратити важливі документи
Пенсійний фонд затвердив зміни до порядку подання та оформлення документів для призначення і перерахунку пенсій. Що саме передбачає постанова від 15.10.2026 №43-1 та які правила оформлення пенсійних документів зміняться

ОВА, міністерства та інші державні органи переглядають територіальні та галузеві критерії для визначення підприємств, установ і організацій критично важливими. Розповідаємо, яких змін очікувати та як вони можуть вплинути на збереження чи отримання статусу критично важливого підприємства
З 11 грудня 2026 року відновлюється проведення конкурсів на посади державної служби та служби в органах місцевого самоврядування. Чи звільнять службовців, призначених без конкурсу під час воєнного стану, за яких умов вони зможуть залишитися на посадах і в які строки кадровикам потрібно оголосити конкурси? Розібрала нові правила за Законом №5031-ІХ адвокат Ганна Лисенко
Працівник перебуває у щорічній основній відпустці з 03.11.2026 по 26.11.2026, але хоче звільнитися 17.11.2026. Керівництво не заперечує. Чи можна його звільнити та як правильно оформити документи?
Уряд оновив правила отримання та підтвердження статусу критично важливого підприємства. Мінекономіки пояснило, як погоджуватимуть і реєструватимуть нові критерії, коли переглядатимуть уже надану критичність та які додаткові умови тепер мають виконувати роботодавці. Також підготовлено проєкт автоматичного продовження статусів, строк дії яких спливає в листопаді – грудні 2026 року, до 1 лютого 2027 року
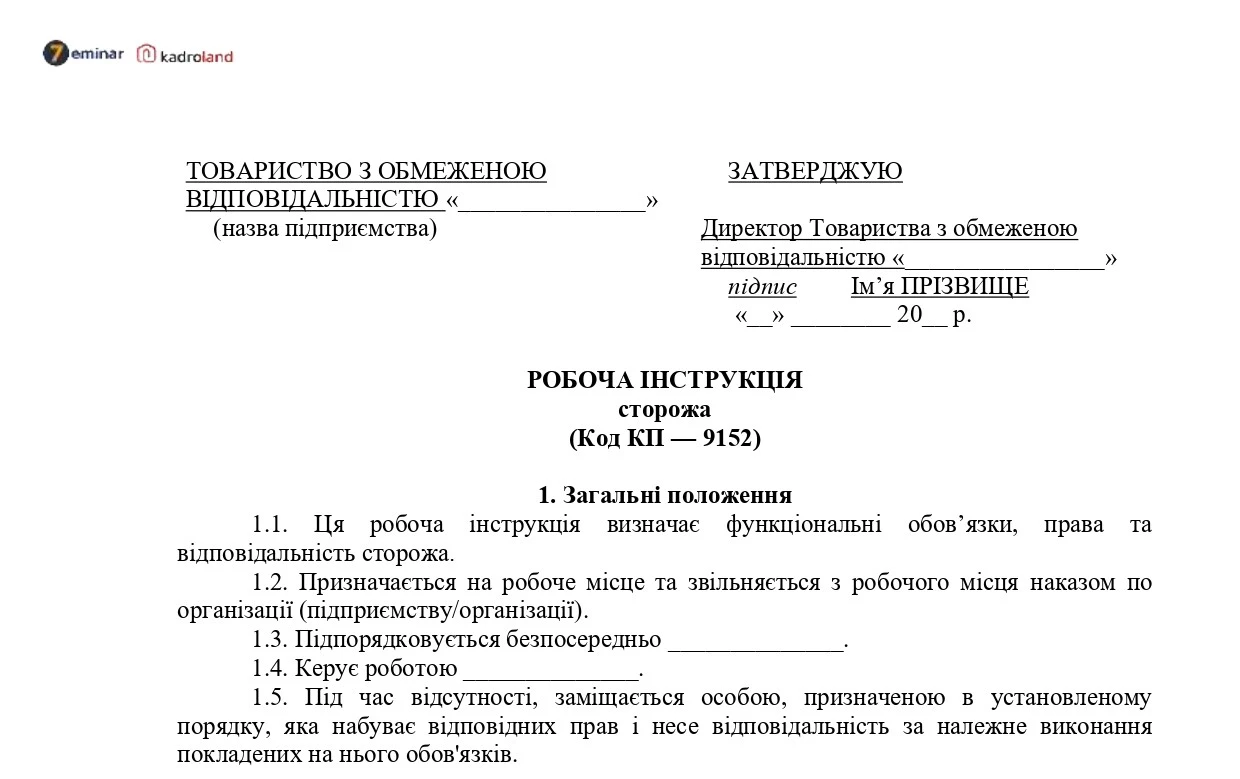
Робоча інструкція сторожа визначає його трудові обов’язки, права, відповідальність і кваліфікаційні вимоги відповідно до ДКХП. Розгляньте зразок оформлення, порядок затвердження та погодження робочої інструкції з урахуванням вимог підприємства.
Для агропідприємств пом’якшили критерії критичності, але під час перепідтвердження статусу важливо правильно підготувати документи та налагодити військовий облік. Через які помилки можуть відмовити, як діяти з довідкою про відсутність заборгованості та що потрібно врахувати під час бронювання працівників – пояснюють експертки Всеукраїнського конгресу фермерів
Як пронумерувати трудові договори? Під час оформлення прийняття директора я не нумерую, потім працівник №1, №2, №3 і до №9, далі зміна директора – нове прийняття не нумерую і потім новий працівник №10 №11 12 і т.д.? Чи з директором підписувати й нумерувати?
Працівник уже використав 14 календарних днів щорічної основної відпустки й хоче брати решту частинами з понеділка по п’ятницю, щоб не витрачати дні на вихідні. Чи дозволено так ділити відпустку, чи може роботодавець відмовити та які обмеження діють під час воєнного стану? Роз’яснення надала Держпраці