

Ваша знижка вже чекає в магічній кулі!
Струсіть кулю та відкрийте свою персональну пропозицію до Чорної п’ятниці!
Розрахунок середньої зарплати – завжди квест. А коли працівник тільки-но став до на роботи. Для відпускних, лікарняних чи у разі відрядження правила різні, та ще й два Порядки – №100 і №1266 – містять свої нюанси. У статті розберемось: як визначити середню зарплату новоприйнятому працівнику, коли можна брати фактичний заробіток, а коли доведеться рахувати з окладу
Для усіх виплат середня зарплата визначається за однаковим алгоритмом: потрібно нараховану зарплату (ЗП) в розрахунковому періоді поділити на кількість днів в такому періоді (Д):
ЗП сер = ЗП : Д
Причому для відпускних та лікарняних визначають середню зарплату за 1 календарний день (відповідно заробіток слід ділити на календарні дні періоду), а для відрядження чи інших виплати, які розраховуються за правилами Порядку обчислення середньої заробітної плати, затвердженого постановою КМУ від 08.02.1995 №100 (далі – Порядок №100), виходячи із виплат за 2 місяці – за 1 робочий день (відповідно заробіток за відпрацьований час потрібно ділити на фактично відпрацьовані дні).
У певних випадках середню зарплату визначають виходячи з окладу.
Але для відпускних, лікарняних та оплати днів відрядження, середню зарплату для новоприйнятого працівника будуть визначати по-різному.
Пунктом 2 Порядку №100 передбачено:
працівникові, який пропрацював на підприємстві, в установі, організації чи у фізичної особи-підприємця або фізичної особи, які в межах трудових відносин використовують працю найманих працівників, менше року, середня заробітна плата обчислюється виходячи з виплат за фактичний час роботи, тобто з першого числа місяця після оформлення на роботу до першого числа місяця, в якому надається відпустка або виплачується компенсація за невикористану відпустку, матеріальна (грошова) допомога
Тобто якщо новоприйнятий працівник відпрацював менш як рік, до розрахункового періоду включають повні календарні місяці, що передують місяцю надання відпустки.
Приклад 1. Працівника прийнято на роботу 25.08.2025 року. Йому встановлено оклад 18200 грн. У серпні нарахована зарплата склала 4333,33 грн (18200 грн : 21 р.дн. х 5 р.дн.), у вересні – 18200 грн. З 27.10.2025 р. йому надається оплачувана відпустка тривалістю 5 к.дн.
У цьому прикладі у працівника є один повний календарний місяць, який передує місяцю надання відпустки – вересень 2025 року. Тому середню зарплату визначають діленням нарахованої зарплати у вересні на календарні дні такого місяця.
Середня зарплата складає:
18200 грн : 30 к.дн. = 606,67 грн.
Сума відпускних:
606,67 грн х 5 к.дн.= 3033,35 грн.
Увага! Якщо працівника прийнято (оформлено) на роботу не з першого числа місяця, проте дата прийняття на роботу є першим робочим днем місяця, то цей місяць враховується до розрахункового періоду як повний місяць
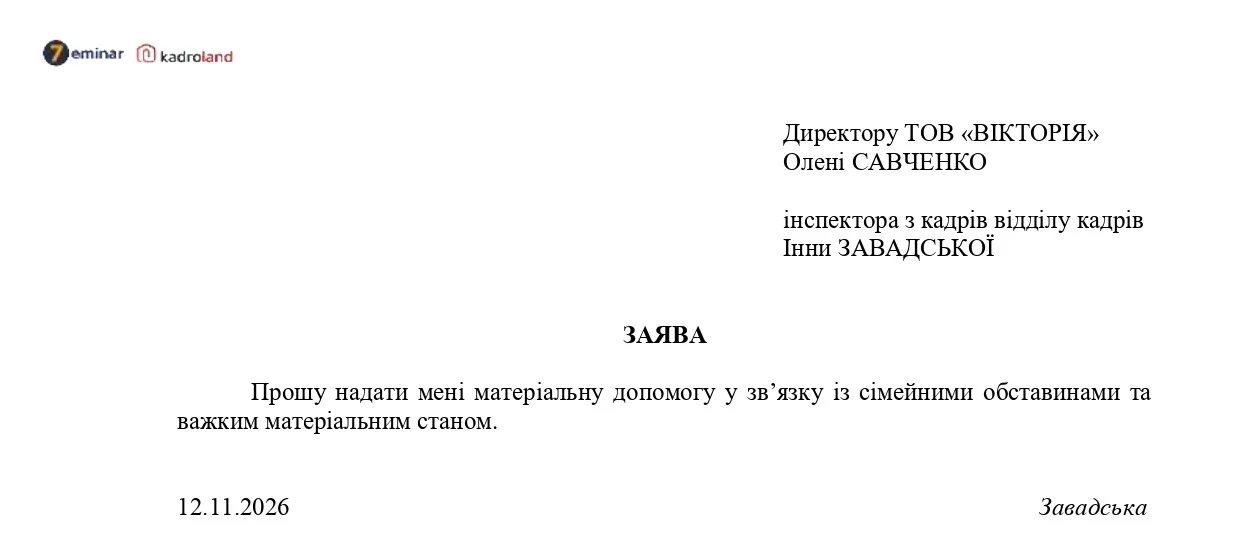
Приклад 2. Працівника прийнято на роботу 03.11.2025. З 8 грудня 2025 року йому надається оплачувана відпустка тривалістю 3 к.дн. У листопаді 2025 року працівнику нарахована зарплата в сумі 18000 грн
Працівник прийнятий на роботу не з 1-го календарного місяця, але з 1-го робочого дня (1 та 2 листопада були вихідними днями згідно з графіком роботи). Листопад буде включатись до розрахункового періоду. При чому в розрахунку середньої зарплати будуть враховані всі календарні дні такого місяця (30 днів).
Середня зарплата складає:
18000 грн : 30 к.дн. = 600,00 грн.
Сума відпускних:
600,00 грн х 3 к.дн.= 1800,00 грн.
Ми зібрали для вас все найголовніше у зручному відеоформаті: тижневі огляди, короткі пояснення змін у законодавстві, практичні інструкції. Дивіться Відео у будь-який зручний момент – вдома, на роботі чи в дорозі
Бувають ситуації, коли новоприйнятому працівнику надають оплачувану відпустку майже після прийняття на роботу. Проте у нього немає повного календарного місяця, що передує місяцю надання відпустки, тобто немає розрахункового періоду. В такому випадку середня заробітна плата обчислюється відповідно до абзаців третього-п’ятого пункту 4 Порядку №100, а саме виходячи з окладу (або мінімальної зарплати, якщо розмір окладу менший за розмір мінзарплати). Для цього потрібно оклад або МЗП помножити на 12 та поділити на календарні дні умовного розрахункового періоду (це 12 місяців, що передують місяцю надання відпустки).
Приклад 3. Працівника прийнято на роботу 22.09.2025 р. З 27.10.2025 р. йому надається оплачувана відпустка тривалістю 10 календарних днів. Оклад працівника 15000 грн
Середню зарплату слід визначати виходячи з окладу, який встановлений працівнику:
15000 грн х 12 міс : 365 = 493,15 грн.
Сума відпускних:
493,15 грн х 10 к.дн. = 4931,50 грн.
При нарахуванні лікарняних / декретних працівнику потрібно враховувати правила, встановлені Порядком обчислення середньої заробітної плати (доходу, грошового забезпечення) для розрахунку виплат за загальнообов’язковим державним соціальним страхуванням, затвердженого постановою Кабміну від 26.09.2001 №1266 (далі – Порядок №1266).
В загальному випадку розрахунковий період для обчислення середньої зарплати для лікарняних складає 12 повних календарних місяців, що передують місяцю, в якому настав страховий випадок (п. 25 Порядку №1266). Але якщо працівник відпрацював менш як рік, то розрахунковим періодом будуть відпрацьовані календарні місяці (з першого до першого числа) (п. 26 Порядку №1266).
Приклад 4. Працівника прийнято на роботу 11 серпня 2025 року, а 27 жовтня 2025 року він захворів.
Розрахунковим періодом буде один календарний місяць – вересень 2025 року. Якщо нарахована зарплата в такому місяці становить 18000 грн, середня зарплата складатиме:
18000 грн : 30 к.дн. = 600 грн.
Увага! Якщо працівника прийнято в перший робочий день місяця, але не в перший календарний день, то такий місяць не включається до розрахункового періоду. Адже це не передбачено Порядком №1266
Приклад 5. Працівника прийнято на роботу 2 червня 2025 року (1 червня 2025 року неділя, вихідний день). Він захворів у вересні 2025 року. Працівнику встановлено оклад в розмірі 20000 грн, інших доплат, надбавок тощо немає.
В такому випадку розрахунковим періодом для оплати лікарняного буде липень-серпень 2025 року. Червень до розрахунку не включаємо, навіть попри те, що такий місяць відпрацьований працівником повністю.
Середня зарплата складає:
(20000 липень + 20000 серпень) : (31 липень + 31 серпень) = 645,16 грн.
Таким чином визначається середня зарплата, якщо у працівника до розрахункового періоду включається хоча б один повний календарний місяць (з 1-го до 1-го числа).
Але якщо працівника прийняли на роботу, а він не відпрацював повний календарний місяць, то для нього визначають розрахунковий період за особливим правилом. Відповідно до п. 27 Порядку №1266 у разі коли застрахована особа перебувала у трудових відносинах менше ніж календарний місяць за останнім основним місцем роботи, розрахунковий період визначається за фактично відпрацьований час (календарні дні) перед настанням страхового випадку.
Приклад 6. Працівника прийнято на роботу 6 жовтня 2025 року. Він хворів з 27 по 31 жовтня 2025. Працівнику встановлено оклад 25000 грн, інших виплат (доплат, надбавок, премій) немає. Загальний страховий стаж працівника більше 8 років, за останній рік – більше 6 місяців.
Розрахунковим періодом буде період з 06 по 26 жовтня 2025 року. За цей період нарахована зарплата складає:
25000 грн : 23 р.дн х 15 р.дн. = 16304,35 грн, де
Визначимо середню зарплату:
16304,35 : 21 = 776,40 грн, де
Сума лікарняних:
776,40 грн х 5 к.дн. = 3882,00 грн.
Приклад 7. Працівницю прийнято на роботу 22 вересня 2025 року. З 27.10.2025 відкрито ЛН по вагітності та пологах на 126 к.дн. Працівниці встановлено оклад 25000 грн, інших виплат (доплат, надбавок, премій) немає. За останній рік страховий стаж більше 6 місяців.
Розрахунковим періодом буде період з 22 вересня по 26 жовтня 2025 року.
За вересень працівниці нараховано зарплату в сумі:
25000 грн : 22 р.дн. х 7 р.дн. = 7954,55 грн, де
За жовтень працівниці нараховано зарплату в сумі:
25000 грн : 23 р.дн. х 18 р.дн. = 19565,22 грн, де
Визначимо середню зарплату:
(7954,55 + 19565,22) : 35 к.дн. = 786,28 грн, де
Сума допомоги по вагітності та пологах:
786,28 грн х 126 к.дн. = 99071,28 грн.
Якщо новоприйнятий працівник захворів у перший робочий день, то середню зарплату визначають з окладу або його частини (п. 28 Порядку №1266). Причому пунктом 5 Порядку №1266 встановлено формулу її розрахунку, а саме середньоденна заробітна плата за один календарний день визначається шляхом ділення тарифної ставки (посадового окладу), мінімальної заробітної плати або їх частини (у разі, коли особа працює у режимі неповного робочого дня чи тижня), на середньомісячну кількість календарних днів (30, 44).
Приклад 8. Працівника прийнято на роботу 27.10.2025 р. Але в цей день працівник захворів. Оклад працівника 17000 грн.
Середня зарплата буде визначатись виходячи з окладу:
17000 грн : 30,44 = 558,48 грн.
Пунктом 2 Порядку №100 передбачено, що така середня зарплата обчислюється виходячи з виплат за останні 2 календарні місяці роботи, що передують місяцю, в якому відбувається подія, з якою пов’язана відповідна виплата.
Тобто в загальному випадку розрахунковий період становить 2 місяці.
Проте Порядком №100 не встановлено особливих правил обчислення середньої зарплати для новоприйнятих працівників. Тож якщо працівник відпрацював менш як 2 календарних місяці, розрахунковий період визначають в загальному порядку. А це 2 місяці, що передують місяцю, в якому відбувається відповідна подія. При цьому розрахунок середньої зарплати проводимо за фактично відпрацьований час протягом 2 місяців, що передують місяцю, в якому відбувається така подія.
Приклад 9. Працівник працює на підприємстві з 01.09.2025 р. Його направлено у відрядження з 06.10.2025 р.
Розрахунковим періодом будуть 2 останні місяці – серпень-вересень 2025 року. Проте оскільки працівника прийнято на роботу з 1 вересня, розрахунок середньої зарплати проводимо виходячи з виплат за період 01.09.2025 – 30.09.2025 р.
Припустимо, що у вересні працівнику нараховано зарплату в сумі 22000 грн. Тоді середня зарплата складатиме:
22000 грн : 22 р.дн. = 1000 грн, де
Якщо ж подія, з якою пов’язана виплата, настала в місяці прийняття на роботу, розрахунок середньої зарплати проводимо виходячи з окладу (тарифної ставки) або МЗП. При обчисленні середньої заробітної плати за два місяці, виходячи з посадового окладу чи мінімальної заробітної плати, середньоденна заробітна плата визначається шляхом множення окладу або МЗП на 2 (кількість місяців розрахункового періоду) та діленням суми на число робочих днів за останні два календарні місяці, що передують місяцю, в якому відбувається подія, з якою пов’язана відповідна виплата, згідно з графіком підприємства, установи, організації (п. 8 Порядку №100).
Приклад 10. Працівника прийнято на роботу на підприємство з 06.10.2025. З 27.10.2025 р. його направлено у відрядження. Умовами трудового договору йому встановлено оклад 10000 грн та надбавку за складність та напруженість в роботі (50% від окладу). На підприємстві встановлено 5-денний робочий тиждень з двома вихідними днями у суботу та неділю.
Розрахунковим періодом буде серпень-вересень 2025 року. Але у такому періоді немає заробітку, тобто немає розрахункового періоду. Тому середню зарплату розраховуємо виходячи з окладу 10000 грн.
Увага! При обчисленні середньої зарплати з окладу, не враховують інші постійні виплати, які встановлені працівнику відповідно до умов трудового або колективного договору. Тобто використовуємо тільки посадовий оклад
В наведеному прикладі середня зарплата буде складати:
10000 грн х 2 : (21 + 22) = 465,12 грн, де
Джерело: 7eminar
Статті на тему:
Щорічна відпустка поза графіком: коли можлива та зразки заяви та наказу
Відрядження внутрішнього сумісника: як табелювати та оплачувати
Як оформити вихідні у відрядженні, щоб їх оплатили як робочі
Оформлення лікарняних: що має знати кадровик
Лікарняні сумісникам: оформлення та умови оплати станом натепер та після змін
Чи накопичуються дні щорічної основної відпустки, поки працівник проходить військову службу за мобілізацією? Які норми закону застосовувати кадровику та як правильно обчислити відпускний стаж мобілізованого працівника – у роз'ясненні ФПУ
Чи можливо надати можливість періодично працювати працівнику в бюджетній організації дистанційно за його бажанням при виникненні екстрених обставин строком на декілька днів, попередивши роботодавця заздалегідь. Як оформити документально?
Підприємства, розташовані на територіях можливих або активних бойових дій, і надалі можуть бронювати до 100% військовозобов’язаних працівників. Мінекономіки пояснило, чи вплинуло створення Координаційного центру на процедуру збільшення ліміту та до яких органів має звернутися роботодавець

13.11.2026 наказ Мінрозвитку від 24.10.2026 №2291 набрав чинності. Отже, вже офіційно оновлено Перелік територій, на яких ведуться (велися) бойові дії або які тимчасово окуповані рф. Щоб кадровикам та бухгалтерам не довелося шукати інформацію серед понад 11 047 населених пунктів, ми створили зручний сервіс пошуку. А також постійно відстежуємо всі зміни та збираємо їх в окремій таблиці із зазначенням дат, номерів наказів і територій, яких вони стосуються
З 13 листопада 2026 року діють нові вимоги для отримання допомоги «єЯсла», якщо заяву подає батько дитини. Тепер до документів потрібно додати копію або витяг із наказу роботодавця про надання відпустки для догляду за дитиною до трьох років. Визначено також винятки, коли такий наказ не потрібен, і уточнено, у якому випадку допомогу не виплачуватимуть. Розповідаємо, що змінила Постанова №1403
Через відключення електроенергії обладнання зупинилося, але частина працівників може продовжувати роботу дистанційно. Як роботодавцю оформити простій на кілька годин, відобразити його в табелі та оплатити? Кого можна перевести на дистанційну роботу і чи має право роботодавець вимагати від усіх заяви на відпустку «за власний рахунок»? Алгоритм дій за КЗпП
Мінагрополітики тимчасово не ухвалює рішень про визначення аграрних підприємств критично важливими. Причина – перегляд галузевих критеріїв Координаційним центром. Коли міністерство відновить розгляд заявок, що буде з уже поданими документами та заявками через ДАР?
У Верховній Раді обговорили можливе оновлення підстав для відстрочки від мобілізації та звільнення з військової служби. Серед пропозицій – нові умови для опікунів недієздатних осіб, осіб, які доглядають за хворими родичами, та розширення права на звільнення для батьків дітей з інвалідністю. Які рішення ухвалили та коли чекати змін?
Переведення і переміщення працівника мають різні правила оформлення. У першому випадку згода працівника за загальним правилом обов’язкова, у другому – роботодавець може діяти без неї, але лише в межах, визначених КЗпП. Інспектор праці пояснила, у яких випадках змінюється трудова функція, коли достатньо наказу про переміщення та чи потрібно вносити записи до трудової книжки
Коротко, структурно, зрозуміло розповідаємо про головні новини. Радимо кращі статті дня та даємо зразки документів. І трохи професійного гумору
Ваші професійні виклики – наш пріоритет! Ми хочемо, щоб наші безкоштовні вебінари приносили максимум користі. Пройдіть опитування, поділіться своїми побажаннями – і ми створимо заходи, які точно відповідатимуть вашим запитам! Пройдіть опитування на Telegram-каналі Kadroland Live за хвилину – отримаєте користь на роки
Мінагрополітики готує нову модель бронювання працівників аграрних підприємств. Замість фіксованої квоти 50% пропонують враховувати критичність конкретних професій і дозволити бронювати більше або менше працівників залежно від потреб підприємства
5 грудня в підприємства закінчується критичність, але оновлених критеріїв ще немає. Строки розгляду документів збільшилися: раніше було десять робочих днів, а тепер лише Координаційний центр може розглядати звернення протягом місяця. Що робити, щоб встигнути підтвердити критичність?