🚀 Відео, документи та AI-Консультант — усе для вашої зручності в одному місці
У статті розбираємо зарплатні критерії для критично важливих підприємств у 2026 році. Пояснюємо, які рядки Податкового розрахунку використовуються під час обчислення нарахованої середньої зарплати працівників по підприємству, кого включають до розрахунку та кого не враховують. Розбираємо, як правильно застосовувати ці дані для перевірки
Нагадуємо, що Критерії та Порядок, за якими визначають підприємства, установи і організації, що в особливий період є критично важливими для функціонування економіки, забезпечення життєдіяльності населення, а також для забезпечення потреб Збройних Сил України та інших військових формувань, затверджені постановою КМУ від 27.01.2023 №76 (далі – Критерії №76).
Рекомендуємо статті Оформляємо статус критично важливого підприємства для бронювання: враховуємо останні зміни, Бронюємо працівників з урахуванням останніх законодавчих змін
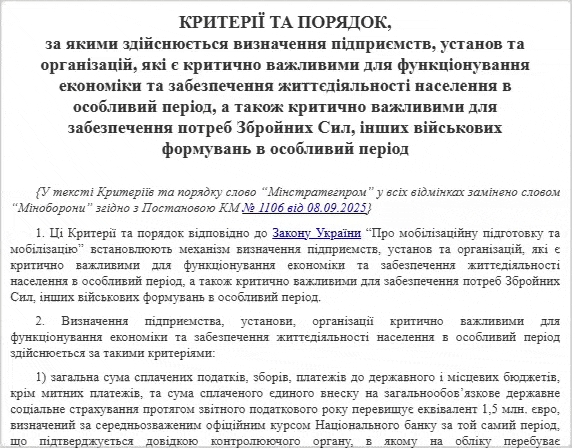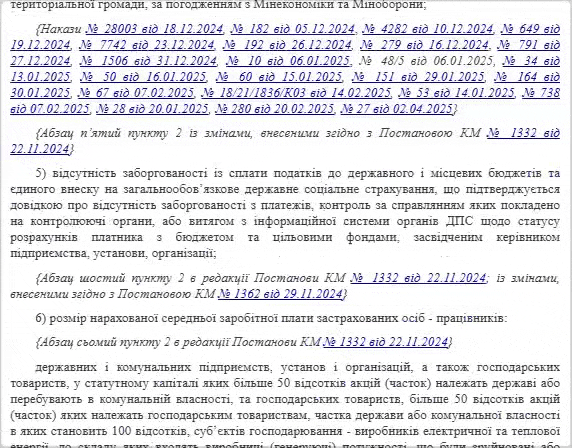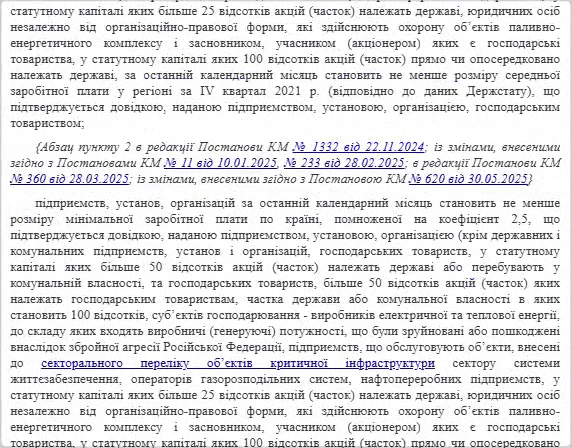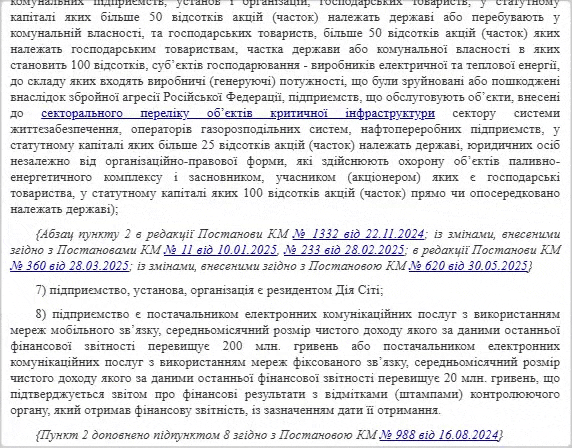
Перелік критеріїв, за якими оцінюється відповідність підприємства статусу критично важливого, визначені п. 2 Критеріїв №76. Їх налічується 8 пунктів:
А якщо ви використовуєте галузеві та регіональні критерії для бронювання то їх перелік завжди у вас під рукою у цій статті.
Переважній більшості підприємств достатньо відповідати 3 критеріям з цього переліку (п. 3 Критеріїв №76). Причому, два з цих критеріїв обов’язкові, ось вони:
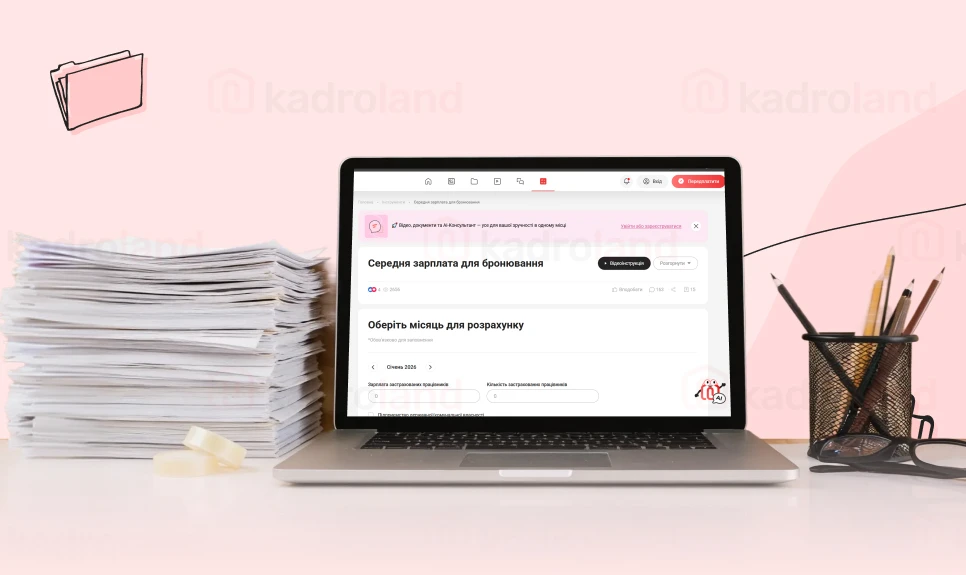
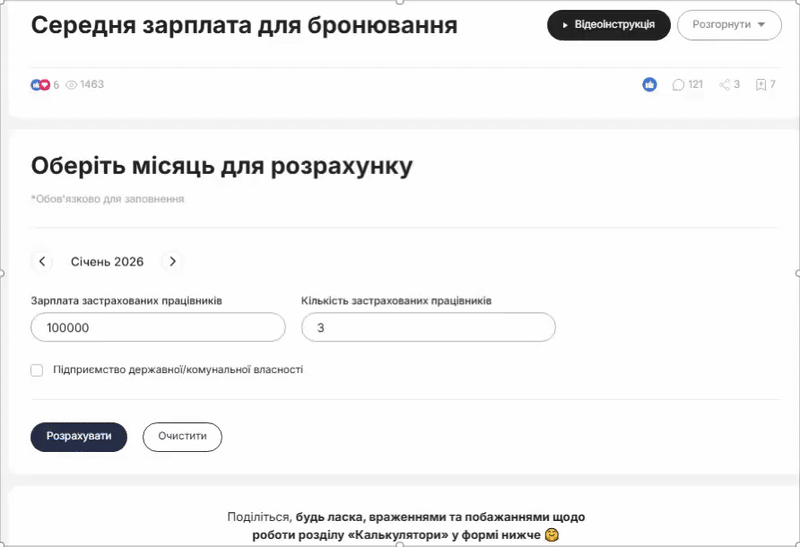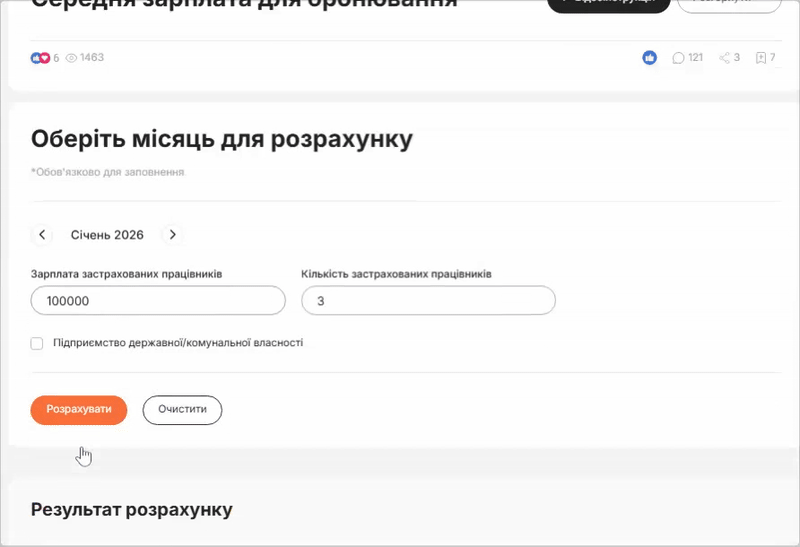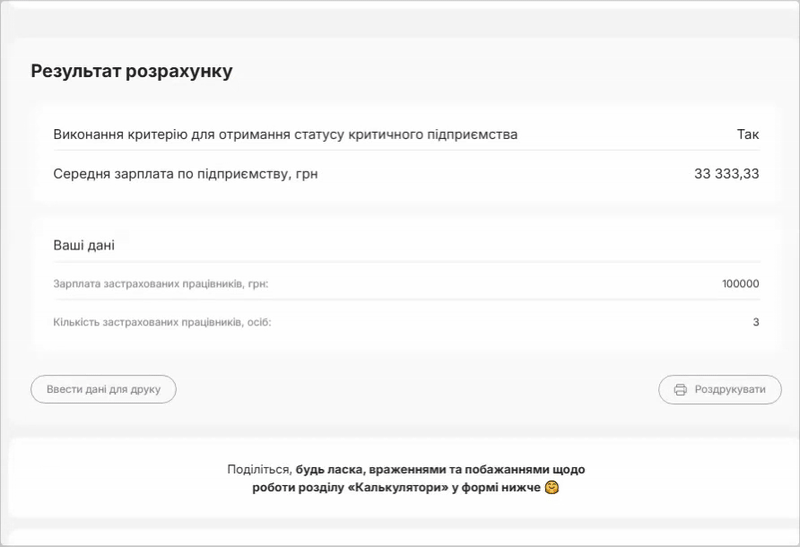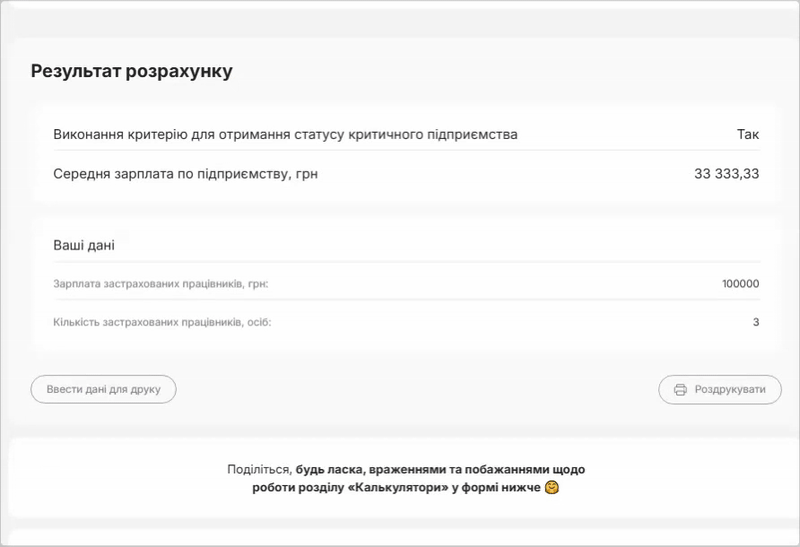
Спробуйте наш Калькулятор – Середня зарплата для бронювання, який оновлено на 2026 рік! За допомогою калькулятора Ви зможете швидко розрахувати середню нараховану заробітну плату застрахованих осіб на підставі даних Податкового розрахунку й визначити, чи відповідає підприємство критерію для бронювання
Спробуємо розрахувати середню зарплату виходячи із критерію, що середня заробітна плата застрахованих осіб – працівників підприємства за останній календарний місяць має бути не нижчим за мінімальну заробітну плату по країні, помножену на коефіцієнт 2,5
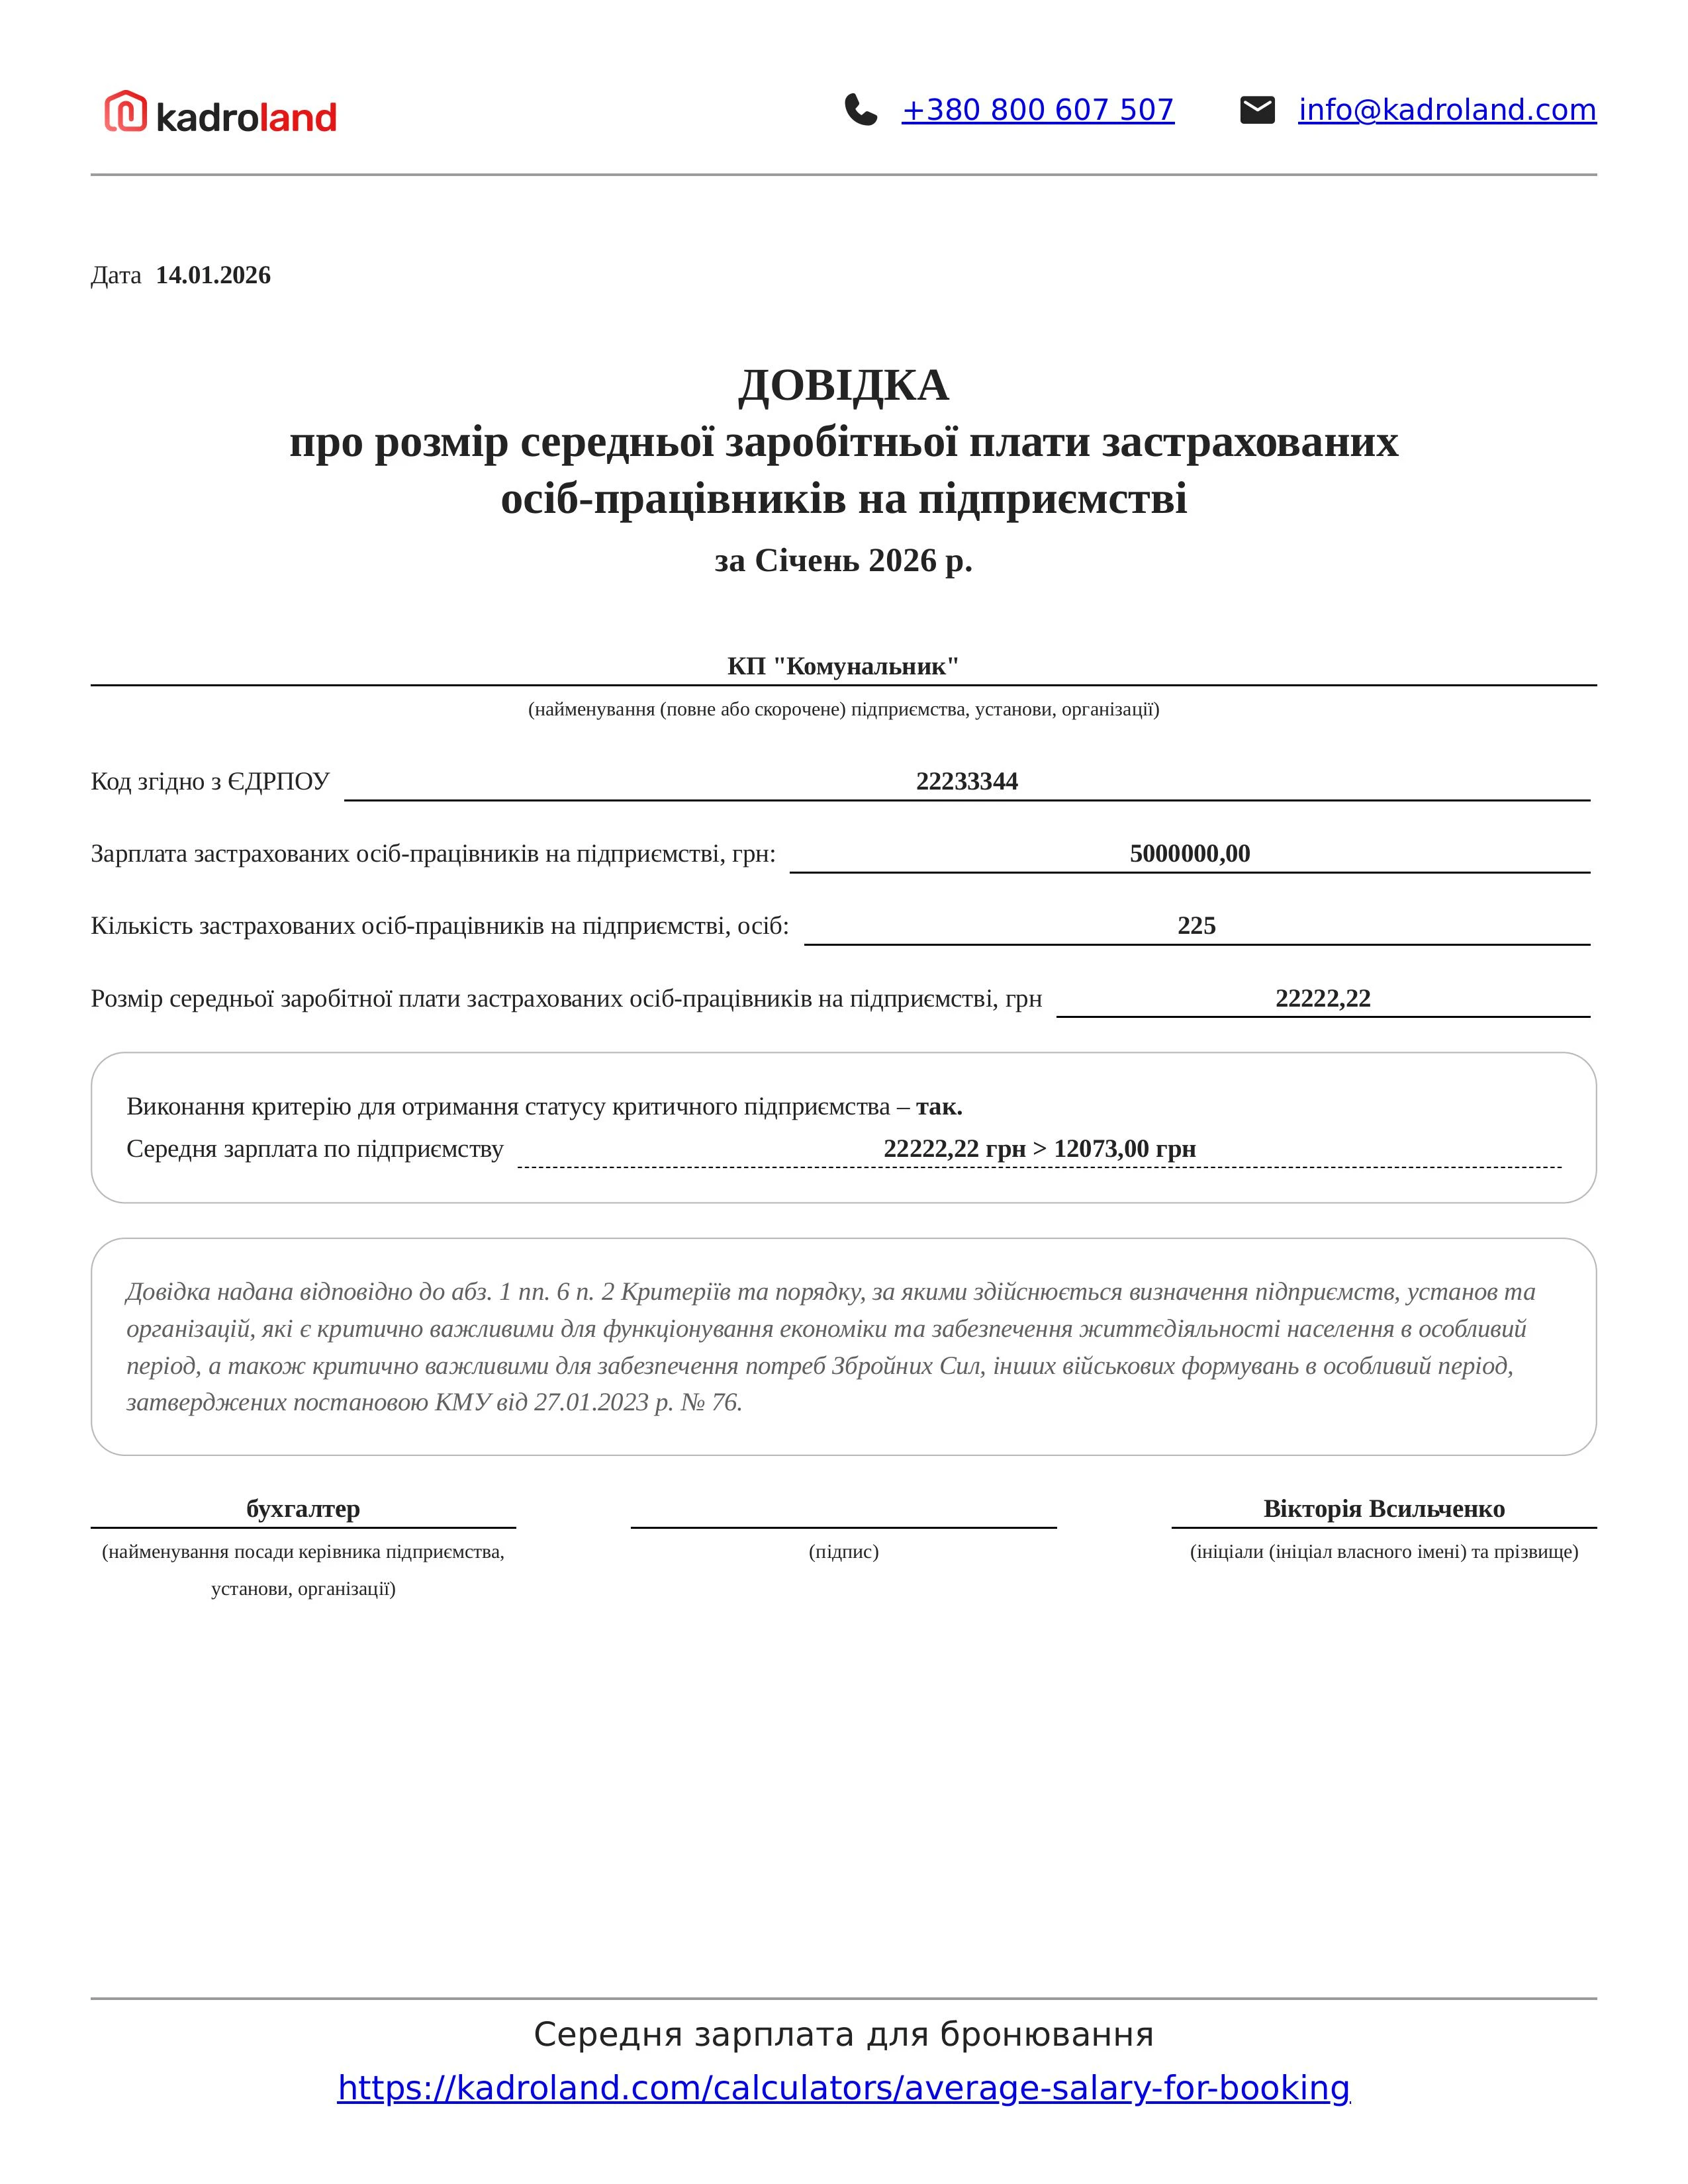
Маєте змогу згенерувати готову Довідку про розмір середньої заробітної плати застрахованих осіб-працівників на підприємстві.
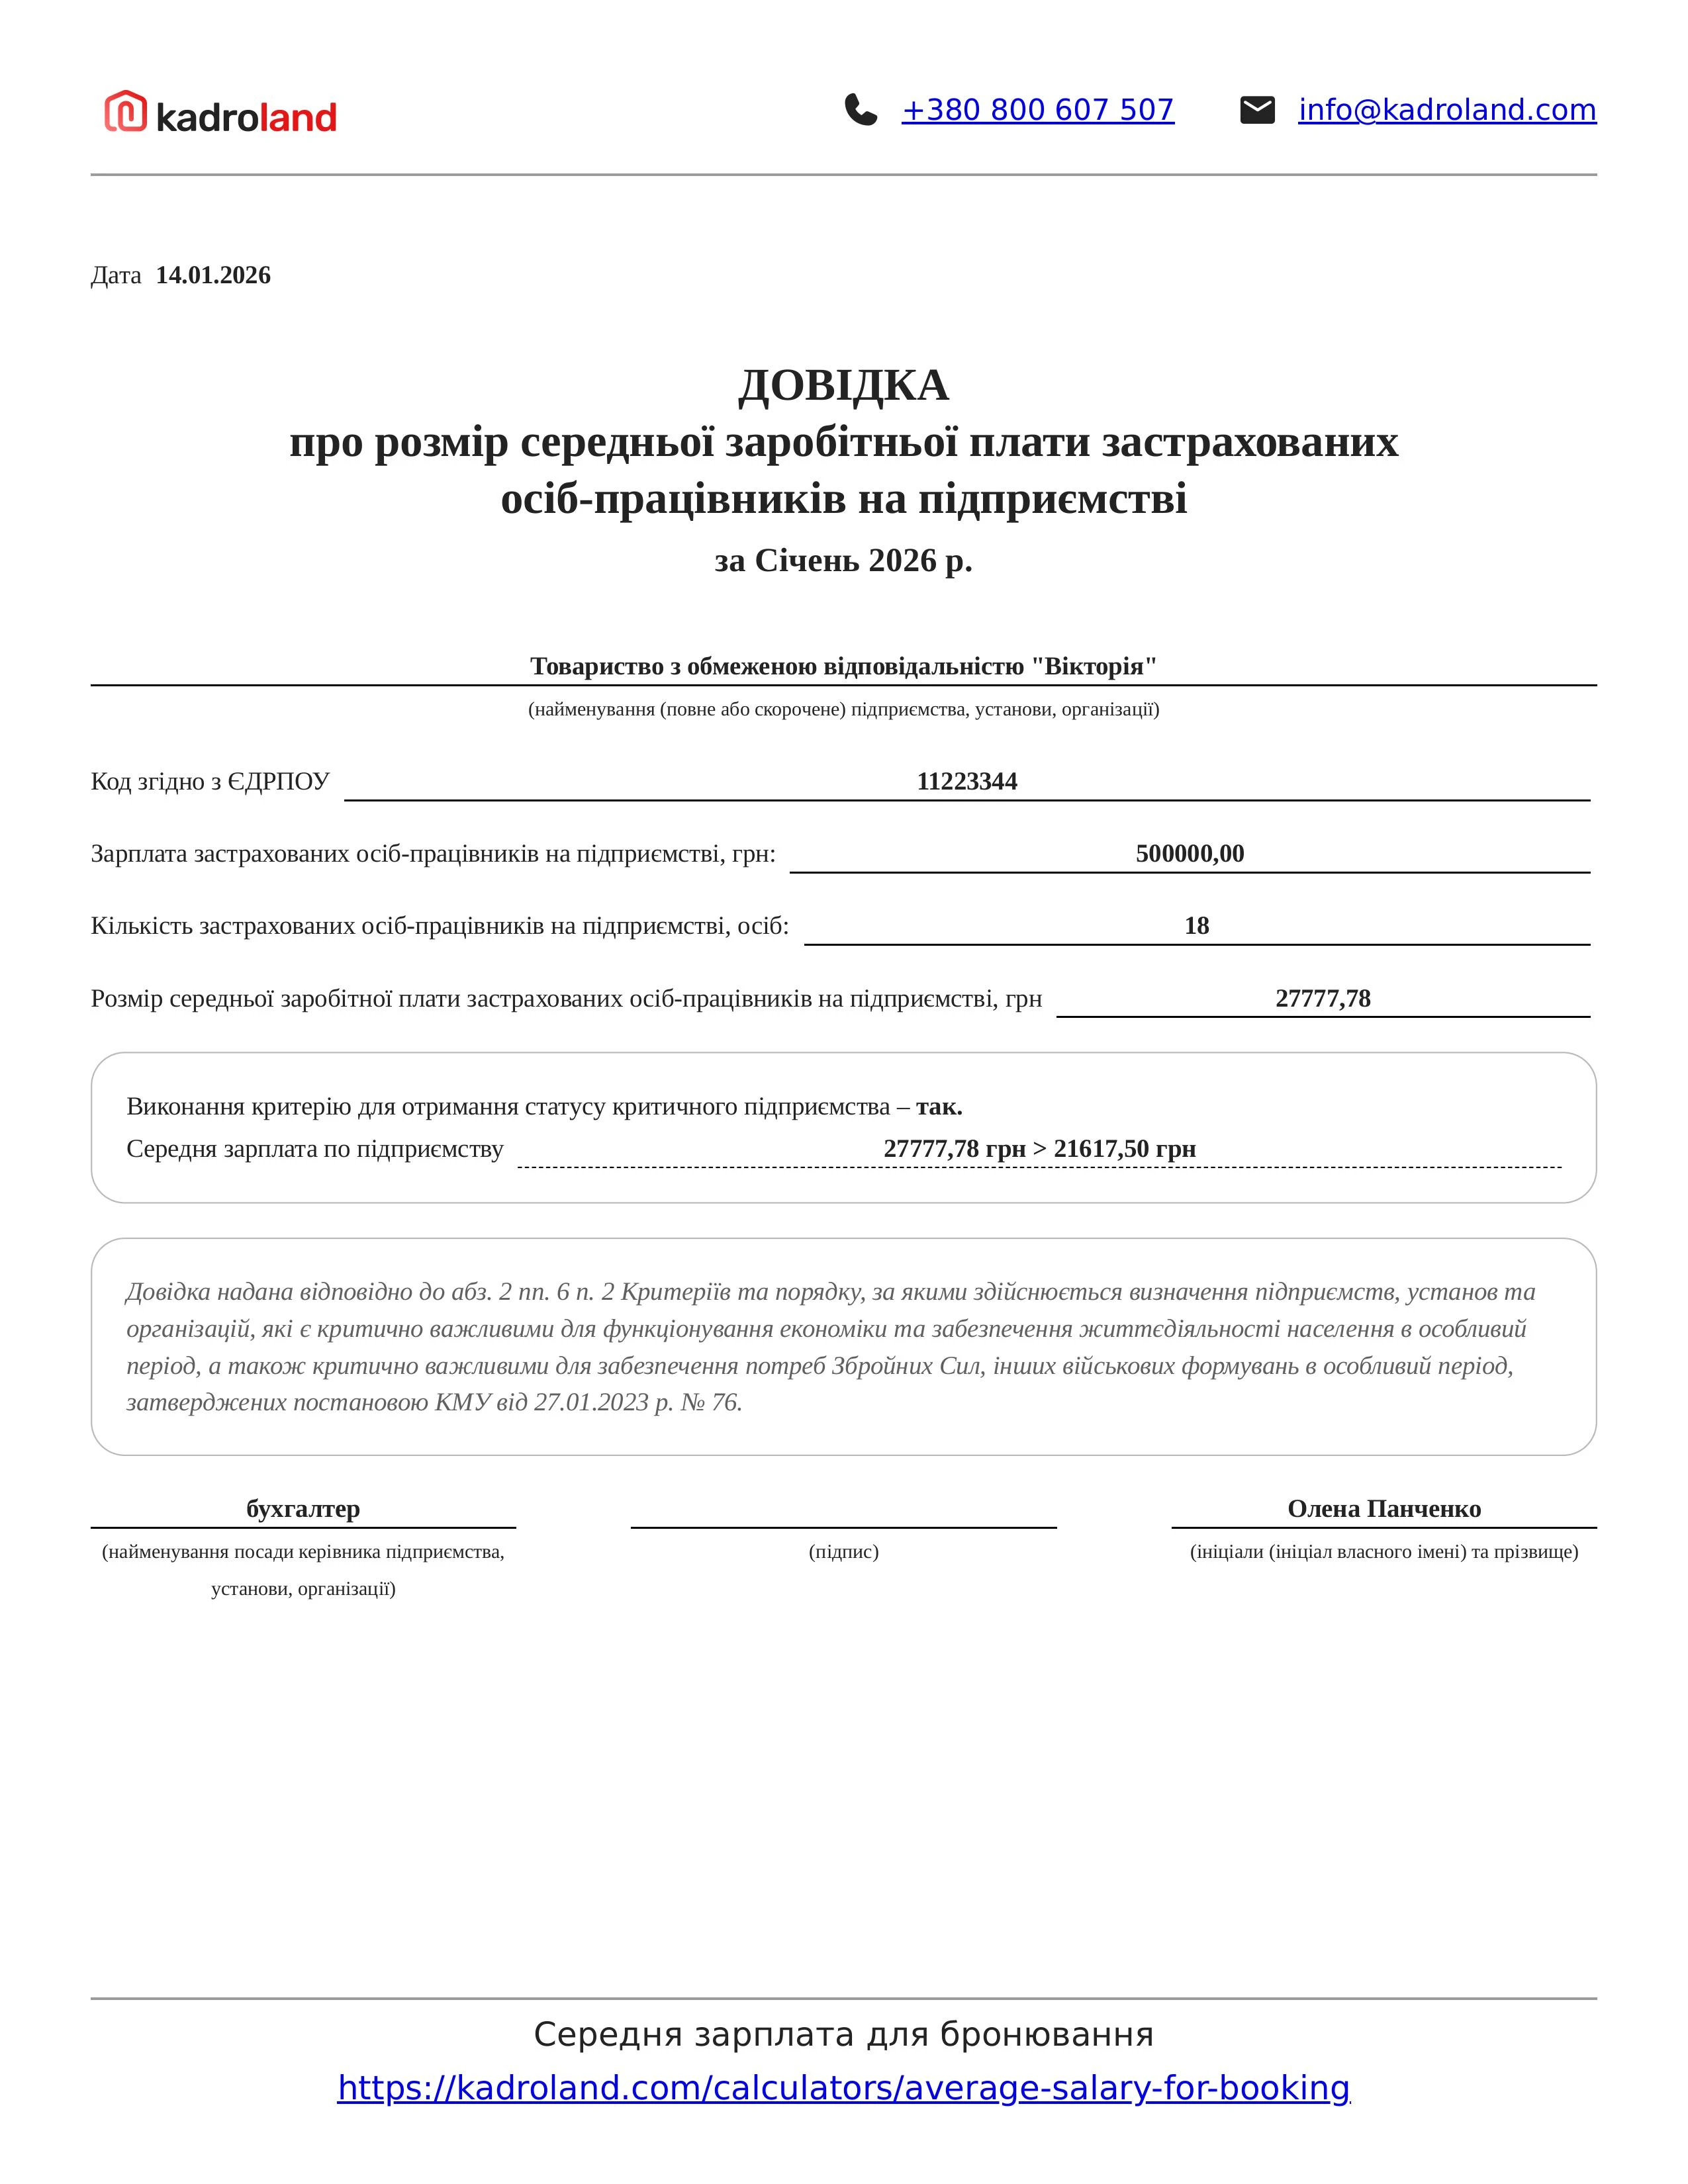
Для державних і комунальних підприємств, а також господарських товариств з державною або комунальною часткою у статутному капіталі Критеріями №76 встановлено окремі вимоги (пп. 6 п. 2 Критеріїв №76).
Розмір нарахованої середньої заробітної плати застрахованих осіб – працівників таких підприємств має бути не менше розміру середньої заробітної плати у регіоні за IV квартал 2021 р.
Особливо корисний наш калькулятор для комунальних та державних підприємств. Для прикладу візьмемо комунальне підприємство у Кіровоградській області й з’ясуємо, чи може воно розраховувати на критичність у 2026 році:
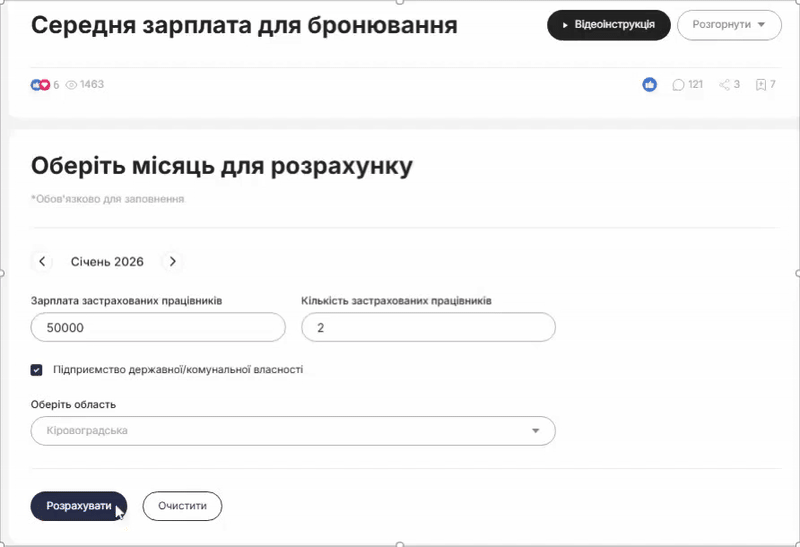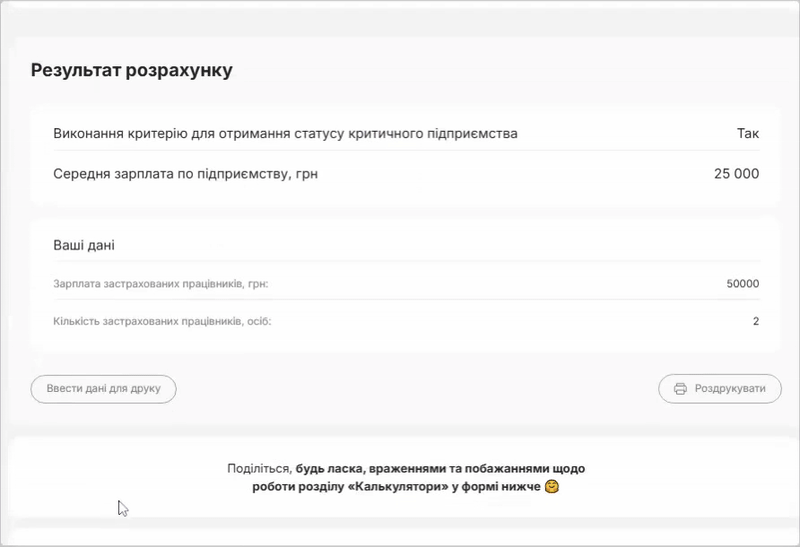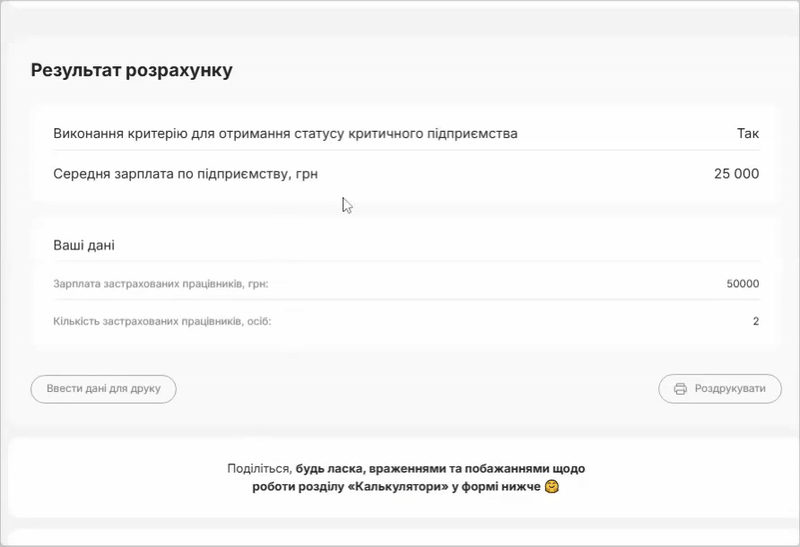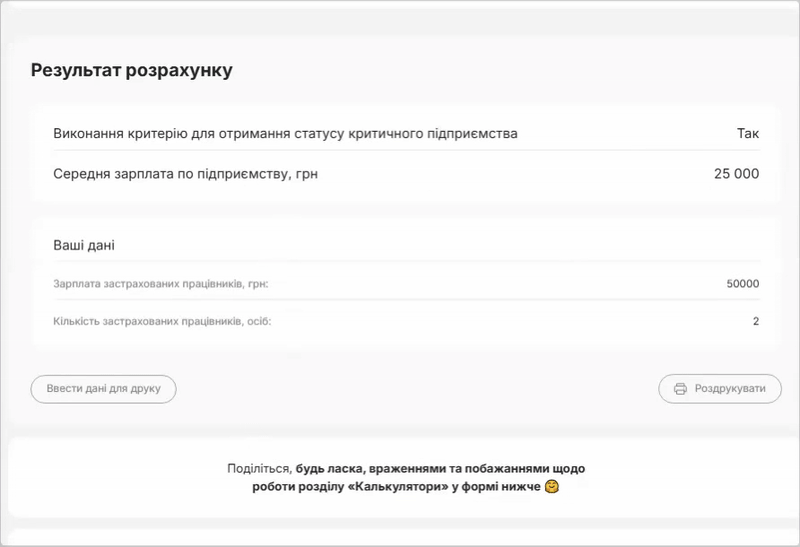
Натиснувши кнопку роздрукувати, маєте змогу сформувати готову Довідку про розмір середньої заробітної плати застрахованих осіб-працівників на підприємстві:
Мінекономіки у листі від 07.03.2025 №2704-25/20968-01 рекомендує визначати середню зарплату з урахуванням даних Податкового розрахунку.
Для цього потрібно підсумувати дані рядків 1.1 «сума нарахованої заробітної плати», 1.3 «сума оплати перших п'яти днів тимчасової непрацездатності, що здійснюється за рахунок роботодавця», 1.4 «сума допомоги по тимчасовій непрацездатності, яка виплачується за рахунок коштів Пенсійного фонду України» та поділити на рядок 103 «Кількість застрахованих осіб у звітному періоді, яким нараховано заробітну плату».
Формула розрахунку середньої зарплати для критичності = (р. 1.1 + р. 1.3 + р. 1.4) : р. 103
Рядки 1.1, 1.3 та 1.4
Відповідно до Порядку заповнення та подання податковими агентами Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску, затвердженого наказом Мінфіну від 13.01.2015 №4 (далі – Порядок №4), в цих рядках зазначають суми нарахованої зарплати та лікарняних:
Заповнюючи такі рядки в Податковому розрахунку і відповідно визначаючи середню зарплату для отримання статусу критичного підприємства слід враховувати наступні правила.
Правило 1. Дані до рядків 1.1, 1.3 та 1.4 переносяться із Додатку Д1.
Правило 2. В розрахунок буде включатись вся сума нарахованої зарплати, зокрема якщо вона перевищує максимальну базу нарахування ЄСВ.
Наприклад, 5 працівників мають зарплату по 15 тис. грн, а один 200 тис. грн. Розмір середньої зарплати буде складати (15 000 грн х 5 + 200 000 грн х 1) : 6 осіб = 45833,33 грн.
Правило 3. В рядок 1.1 буде включатись заробітна плата за всіма видами виплат, що включають основну та додаткову зарплату, інші заохочувальні та компенсаційні виплати, відповідно до Інструкції №5.
Наприклад, буде включатись оклад, надбавки, доплати, систематичні премії, індексація зарплати, суми компенсації працівникам втрати частини заробітної плати у зв'язку з порушенням термінів її виплати, оплата простою, відпускні, компенсація за невикористану відпустку, винагороди за підсумками роботи за рік, щорічні винагороди за вислугу років (стаж роботи), одноразові заохочення, непов'язані з конкретними результатами праці (наприклад, до ювілейних та пам'ятних дат, як у грошовій, так і натуральній формі), систематична матдопомога тощо.
Правило 4. Враховуємо нараховану зарплату та лікарняні усіх працівників по підприємству, зокрема і зовнішніх сумісників, а не лише військовозобов’язаних або тих, кого планують бронювати.
Правило 5. При обчисленні середнього заробітку згідно із рекомендацією Мінекономіки включаємо тільки зарплату та лікарняні. А ось винагороду за ЦПД, допомогу по вагітності та пологах – ні. Нагадаємо, що ці виплати показують в рядках 1.2 та 1.5.
Правило 6. За правилами Порядку №4 перехідні виплати (лікарняні, відпускні) у розділі І Податкового розрахунку враховуються в місяці їх нарахування. А це може впливати на обчислення середнього заробітку.
Наприклад, якщо працівник частину місяця працював, а частину хворів, і лікарняні будуть нараховані в наступному місяці. Відповідно в рядок 1.3 та/або 1.4, а також в розрахунок середнього заробітку вони будуть включені вже у наступному місяці. Або інший приклад. Якщо відпускні за березень 2026 нараховані у лютому 2026, тоді ці суми будуть враховані в рядок 1.1 за лютий місяць.
Рядок 103
Рядок 103 Податкового розрахунку заповнюється на підставі інформації, відображеної в додатку Д1 «Відомості про нарахування заробітної плати (доходу, грошового забезпечення застрахованим особам», а саме – включає виключно працівників, з якими укладено трудові договори (контракти) та яким нараховано заробітну плату у звітному періоді (роз’яснення в категорії 201.06.01, ЗІР).
До рядка 103 Податкового розрахунку не включаються працівники стосовно яких у додатку Д1 зазначено тільки кількість днів перебування у трудових відносинах, проте ним не здійснювалося нарахування заробітної плати у звітному періоді, зокрема, у зв’язку із:
Якщо працівнику нараховано декілька видів виплат (за поточні та майбутні періоди (відпускні), за минулі періоди (лікарняні), його враховуємо в рядку 103 лише один раз, незалежно від того, скільки рядків на нього заповнено у додатку Д1.
Якщо працівник працює із неповним робочим часом, в тому числі сумісник (зовнішній), його в рядку 103 враховують як цілу одиницю.
Крім того, до рядка 103 не враховуємо:
Статті на тему:
Галузеві та регіональні критерії для бронювання – станом на 10.01.2026
Оформляємо статус критично важливого підприємства для бронювання: враховуємо останні зміни
Бронюємо працівників з урахуванням останніх законодавчих змін
Інформація про кількість військовозобов'язаних: як контролюються ліміти для бронювання з 09.12.2025
Квота на бронювання після звільнення працівника не дотримана: чи є ризик втрати критичності
Ви знаєте, що за порушення у порядку ведення військового обліку передбачені великі штрафи. Ми знаємо, що ці штрафи вас дуже лякають і це можна зрозуміти. Натомість, лякає зазвичай невідоме. Тому пропонуємо розібрати усі важливі нюанси, щоб зменшити кількість невідомого
Оформити два види допомоги для родин із дітьми відтепер можна онлайн. Допомога у зв’язку з вагітністю та пологами становить 7000 грн на місяць, а для догляду за дитиною до року – також 7000 грн, або 10 500 грн для родин із дитиною з інвалідністю
До 4 грудня підприємства без укриттів ще можуть користуватися перехідним механізмом для продовження роботи за «жовтого» рівня за погодженням із трудовим колективом. Що зміниться після завершення цього строку та чи можна буде залишати працівників на робочих місцях без належного захисту
Укртрансбезпека постійно моніторить дотримання підприємствами вимог для збереження статусу «важливих для національної економіки». У разі виявлення невідповідності критеріям, галузевим вимогам або зловживань Комісії можуть запропонувати скасувати статус
Працівники, які набули право на 100% оплати лікарняних як донори до 25 січня 2026 року, можуть і надалі отримувати виплати за спеціальними правилами. Мінсоцполітики роз’яснило, як застосовувати перехідні положення Закону №931
В Україні мають перевірити, скільки громадян не перебувають на військовому обліку та скільки військовослужбовців самовільно залишили частину. Відповідне доручення дав прем’єр-міністр Сергій Корецький
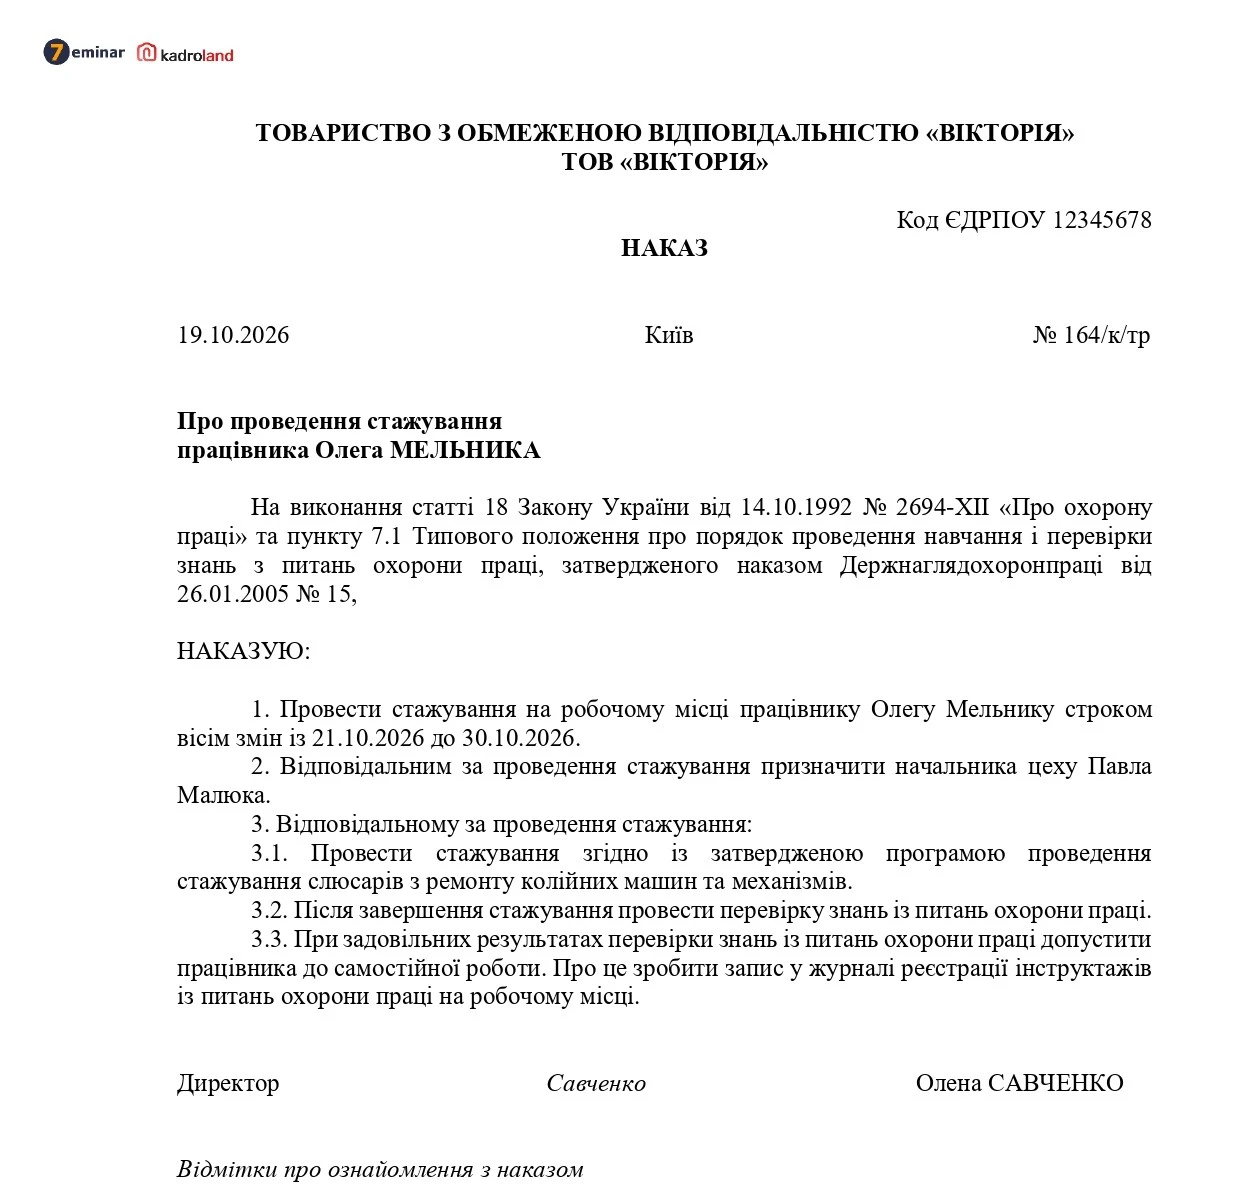
Наказ про проведення стажування на робочому місці визначає строк стажування працівника, відповідальну особу та порядок його проведення. У документі також зазначають умови перевірки знань і допуску працівника до самостійної роботи після завершення стажування.
Чи продовжиться відстрочка автоматично, чи потрібно звертатися до ЦНАПу і що робити, якщо «Резерв+» не показує нового строку? Адвокат Дар’я Тарасенко роз’яснила, як перевірити відстрочку та які варіанти дій є у військовозобов’язаних
Працівники продовжують виконувати свої обов’язки в укритті під час повітряної тривоги, але роботодавець відмовляється повністю оплачувати цей час. У Держпраці пояснили, чи правомірно це та як оплачувати роботу в укритті
ФПУ закликає Президента накласти вето на ухвалений Закон про безпеку та здоров’я працівників на роботі. Профспілки заявляють про звуження прав, пільг і гарантій працівників та вимагають доопрацювати документ за участю соціальних партнерів
Коротко, структурно, зрозуміло розповідаємо про головні новини. Радимо кращі статті дня та даємо зразки документів. І трохи професійного гумору