
Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland
🚀 Відео, документи та AI-Консультант — усе для вашої зручності в одному місці
При звільненні працівника роботодавець має виплатити компенсацію за невикористані дні відпусток. Як правильно визначити кількість днів відпустки для компенсації, якщо працівник звільняється до завершення робочого року? Як розрахувати дні відпустки до і після 31.12.2023, якщо є накопичення за кілька років? Як застосовувати правила заокруглення? Відповіді у статті
При звільненні працівника роботодавець має виплатити всі належні йому кошти, зокрема і компенсацію за невикористані дні відпусток. Так, ст. 83 Кодексу законів про працю України (далі – КЗпП) та ст. 24 Закону України від 15.11.1996 № 504/96-ВР «Про відпустки» (далі – Закон про відпустки) передбачено, що у разі звільнення працівника йому виплачується грошова компенсація за всі не використані ним дні щорічної відпустки, а також додаткової відпустки працівникам, які мають дітей або повнолітню дитину – особу з інвалідністю з дитинства підгрупи А I групи.
Тобто при звільненні виплачується грошова компенсація тільки за 2 види відпусток:
До щорічних відпусток належать (ст. 4 Закону про відпустки):
Тож, якщо у працівника є невикористані дні за такі щорічні відпустки (як щорічна основна, так і щорічна додаткова), то за них потрібно виплатити компенсацію при звільненні.
Також майте на увазі, що грошова компенсація за невикористану відпустку виплачується при звільненні незалежно від підстави звільнення.
Статтею 6 Закону про відпустки визначено, що щорічна основна відпустка надається працівникам тривалістю не менш як 24 календарних дні за відпрацьований робочий рік, який відлічується з дня укладення трудового договору.
Тобто, якщо працівник відпрацював робочий рік повністю, то йому за такий робочий рік належить щорічна основна відпустка повної тривалості. Але, якщо працівник звільняється до завершення робочого року або в робочому році були періоди, які не зараховують до відпускного стажу, дні відпустки, на які має право працівник, визначають розрахунковим шляхом.
У листі від 26.02.2024 № 4707-05/14491-09 Мінекономіки наголошує, що кількість днів щорічної основної відпустки працівника має розраховуватися виходячи з фактичної належної йому тривалості такої відпустки, яка визначається пропорційно відпрацьованому ним часу. Проте загального нормативно-правового акта, який би визначав порядок розрахунку кількості днів щорічної відпустки, немає.
Мінекономіки наголошує:
враховуючи те, що відповідно до частини першої статті 5 Закону України «Про відпустки», тривалість відпусток незалежно від режимів та графіків роботи розраховується в календарних днях, тому при підрахунку днів щорічної відпустки пропорційно відпрацьованому часу доцільно скористатися механізмом нарахування оплати за дні відпустки, закладеним у Порядку обчислення середньої зарплати за номером 100, тобто, прив’язку розрахунку днів відпустки робити до календарних днів робочого року, в якому працював працівник
Аналогічна думка була і раніше, у старих роз’ясненнях Мінпраці, Мінсоцполітики.
Тривалість щорічної відпустки пропорційно відпрацьованому часу можна розрахувати наступним чином:
Крок 1. Визначаємо кількість днів щорічної відпустки, які припадають на один календарний день без урахування святкових і неробочих днів, в цілому за робочий рік.
Крок 2. Підраховуємо кількість календарних днів без урахування святкових і неробочих днів, відпрацьованих працівником у робочому періоді.
Крок 3. Перемножуємо отримані показники та, з урахуванням математичних правил округлення, визначаємо кількість днів щорічної відпустки, які підлягають компенсації.
Увага! При визначенні належних днів відпустки враховуйте, що діє воєнний стан. А в період дії воєнного стану не застосовуються норми ст. 73 КЗпП, якою визначені святкові та неробочі дні (ст. 6 Закону України від 15.03.2022 № 2136-IX «Про організацію трудових відносин в умовах воєнного стану»)
Нерідко трапляється ситуація, коли при звільненні доводиться компенсувати накопичені за тривалий період часу щорічні відпустки.
Якщо це ваш випадок, то при визначенні днів щорічної відпустки, яка підлягає компенсації, потрібно розподіляти належні дні на 2 періоди: право на які виникло до 31.12.2023 та після.
Це пов’язано зі змінами, внесеними до Порядку обчислення середньої заробітної плати, затвердженого постановою КМУ від 08.02.1995 № 100 (далі – Порядок № 100).
Цими змінами визначено новий порядок обчислення середньої заробітної плати для оплати компенсації за невикористані відпустки, на які працівник набув право до 31 грудня 2023 року, зокрема, її розрахунок здійснюється виходячи з виплат, нарахованих у 2023 році. Проведення розрахунку середньої заробітної плати для оплати компенсації за невикористані відпустки, на які працівник набув право після 31 грудня 2023 року, залишається без змін.
Щоб швидко впоратися зі складними обчисленнями та розрахунками, скористайтеся нашими онлайн-калькуляторами для роботи кадровика!
Тобто, при виплаті компенсації за невикористані відпустки у 2025 році, для її розрахунку роботодавець має обчислювати дві середні заробітні плати. При цьому сама компенсація також має поділятися на дві частини: компенсація за відпустки, права на які набуті до 31.12.2023 та після цієї дати.
Тому наведений вище алгоритм застосовують і при розрахунку належних днів щорічної відпустки за періоди з початку робочого року працівника до 31.12.2023 та з 01.01.2024 по день звільнення.
Приклад 1. Працівника прийнято на роботу з 11.12.2023. Звільняється 10.02.2025. Колдоговором передбачена тривалість щорічної основної відпустки 24 календарні дні. У відпустці не був жодного дня
Працівник звільняється до завершення робочого року. Тому кількість належних днів відпустки за робочий рік 11.12.2025-10.12.2026 слід визначати розрахунковим шляхом. Зручно це зробити за допомогою калькулятора.
Крім того, за робочий рік 11.12.2023-10.12.2024 слід визначати тривалість відпустки окремо за період 11.12.2023–31.12.2023 й окремо 01.01.2024–10.12.2024. Скористаємося алгоритмом, запропонованим Мінекономіки:
1) визначаємо кількість днів відпустки на 1 календарний день за повний робочий рік 11.12.2023-10.12.2024, виключаючи святкові дні, які приходяться на цей період:
24 : 366 = 0,0656,
де 24 – тривалість щорічної основної відпустки за повний відпрацьований робочий рік;
366 – кількість календарних днів за робочий рік 11.12.2023 – 10.12.2024;
Увага! На весь робочий рік припадає воєнний стан, тому святкових і неробочих днів немає
2) визначимо календарні дні стажу за робочий рік 11.12.2023 – 10.12.2024. Оскільки рік відпрацьовано повністю і не було періодів, які не зараховуються до відпускного стажу, то цей показник складає 366 к. дн.
3) визначаємо дні щорічної відпустки до 31.12.2023 та після:
Нове правило п. 2 Порядку № 100, яке стосується обчислення середньої зарплати для компенсації відпустки за періоди до 31.12.2023 та після, в деяких ситуаціях викликає питання у кадровиків при заокругленні днів відпустки. А саме, загальна кількість днів щорічної відпустки, яку слід компенсувати працівнику інколи відрізняється від сумарної кількості днів відпустки до і після 31 грудня 2023 року.
Як розв’язати цю проблему, Мінекономіки пояснює у листі від 26.02.2024 № 4707-05/14491-09.
Перш за все, потрібно визначити загальну кількість днів відпустки за робочий рік, які слід компенсувати працівнику. А вже потім розподілити їх на періоди до і після 31 грудня 2023 року. Але не завжди можна вийти на загальну кількість днів, що підлягають компенсації.
Мінекономіки радить для збереження загальної кількості днів невикористаної відпустки, які підлягають оплаті, порівнювати за математичною більшістю/меншістю за першою, другою чи третьою цифрою після коми, та коригувати число днів у визначених розрахункових періодах шляхом додавання чи зменшення днів в кожному з них після порівняння цифр.
Тобто, якщо при підрахунку днів невикористаної відпустки в періоді до 31.12.2023 отримуємо, наприклад, число 7,41 календарних дня і в періоді після 31.12.2023 – 2,40 календарних дня, а загальна кількість становить 10 календарних днів, то округлюємо дні в періоді до 31.12.2023 до 8 календарних днів і в періоді після 31.12.2023 – до 2 календарних днів.
Якщо при підрахунку днів невикористаної відпустки до 31.12.2023 отримуємо число 7,50 календарних дня і після 31.12.2023 – 2,51 календарних дня, а загальна кількість становить 10 днів, то округлюємо дні в періоді до 31.12.2023 до 7 календарних днів і в періоді після 31.12.2023 – до 3 календарних днів.
Приклад 2. Працівника прийнято на роботу з 23.09.2023. Звільняється 19.09.2025. Колдоговором передбачена тривалість щорічної основної відпустки 24 календарні дні. З 12.02.2024 по 22.09.2024 перебував у відпустці без збереження заобітної плати на період воєнного стану. У щорічній відпустці весь цей час не був
Оскільки працівник звільняється до закінчення поточного робочого року 23.09.2024-22.09.2025, то тривалість відпустки, яка підлягає компенсації за поточний рік, розраховуємо пропорційно відпрацьованому часу. За пару хвилин це допоможе вам зробити наш калькулятор.
А от за робочий рік 23.09.2023-22.09.2024 слід обрахувати тривалість відпустки за періоди до 31.12.2023 та після. При цьому враховуйте, що з 12.02.2024 по 22.09.2024 працівник перебував у неоплачуваній відпустці, яка не включається у відпускний стаж.
Отже, тривалість відпустки до 31.12.2023 та після визначаємо за алгоритмом, запропонованим Мінекономіки:
1) визначаємо кількість днів відпустки на 1 календарний день за повний робочий рік 23.09.2023 – 22.09.2024:
24 : 366 = 0,065574,
де 24 – тривалість щорічної основної відпустки за повний відпрацьований робочий рік;
366 – кількість календарних днів за робочий рік 23.09.2023 – 22.09.2024.
Увага! На весь робочий рік припадає воєнний стан, тому святкових і неробочих днів немає
2) визначимо календарні дні стажу за період з 23.09.2023 по 11.02.2024, маємо 142 календарних днів, що зараховуються до відпускного стажу. Нагадуємо, що період відпустки без збереження зарплати 12.02.2024-22.09.2024 не включається у відпускний стаж;
3) перемножуємо отримані величини:
0,065574 х 142 = 9,312 ≈ 9 к. дн.
Також, на виконання п. 2 Порядку № 100, потрібно визначити окремо дні відпустки до 31 грудня 2023 року та після. Визначаємо аналогічним шляхом:
Але за такий робочий рік працівнику належить 9 днів щорічної відпустки. Проте, коли визначаємо дні пустки до 31 грудня та після, маємо в загальному підсумку 10 днів (7 + 3). Щоб вийти на загальну кількість днів відпустки, які підлягають компенсації при звільненні, слід порівнювати за математичною більшістю або меншістю за першою, другою чи третьою цифрою після коми та коригувати число днів у визначених розрахункових періодах шляхом додавання чи зменшення днів в кожному з них після порівняння цифр.
Тобто, в нашому прикладі до заокруглення маємо 6,557 днів відпустки до 31.12.2023 року, та 2,754 дні з 01 січня 2024 року. Тому потрібно порівнювати цифри після коми. В періоді до 31.12.2023 перша цифра після коми 5, а в періоді після 1 січня 2024 перша цифра 7. Сімка більша. Тому в періоді з 01.01.2024 дні відпустки заокруглюємо в більшу сторону – буде 3 дні. А в період до 31.12.2023 залишаємо цифру до коми, тобто не округлюємо, і буде 6 днів. Тож сумарна кількість буде збігатися із загальною за робочий рік – 9 календарних днів:
Якщо після коми перші цифри однакові, то порівнюємо таким чином другу цифру, третю і так далі. Там де цифра більша – результат збільшуємо на одиницю.
Тетяна ГУЛЬ, редактор kadroland
Шаблони та зразки документів:
Наказ про звільнення з виплатою компенсації за основну і додаткову відпустки
Наказ про звільнення з виплатою компенсації за додаткову соціальну відпустку на дітей
Інструменти кадровика:
Калькулятор днів щорічних відпусток
Калькулятор тривалості відпустки
Мінікурси на тему:
Гроші замість відпустки: коли та як це можливо без звільнення
Щорічна відпустка без згоди працівника: як оформити правильно та не платити компенсацію
Статті та консультації на тему:
Грошова компенсація мобілізованим працівникам: претенденти, строки та документи для оформлення
Грошова компенсація відпусток: новації та усталені правила
Компенсація щорічної відпустки: як бачить розрахунок днів Мінекономіки
Як направити працівника у відпустку, а не виплачувати компенсацію: алгоритм для роботодавця
Компенсація за невикористану відпустку: розбір типових помилок
Як у наказі про звільнення вказувати про виплату компенсації за невикористану відпустку
Чи можна працівнику виплатити компенсацію за невикористану відпустку без звільнення
24 жовтня наказом №2291 Мінрозвитку оновило Перелік територій, на яких ведуться (велися) бойові дії або які тимчасово окуповані рф. Щоб кадровикам та бухгалтерам не довелося шукати інформацію серед понад 10 800 населених пунктів, ми створили зручний сервіс пошуку. А також постійно відстежуємо всі зміни та збираємо їх в окремій таблиці із зазначенням дат, номерів наказів і територій, яких вони стосуються
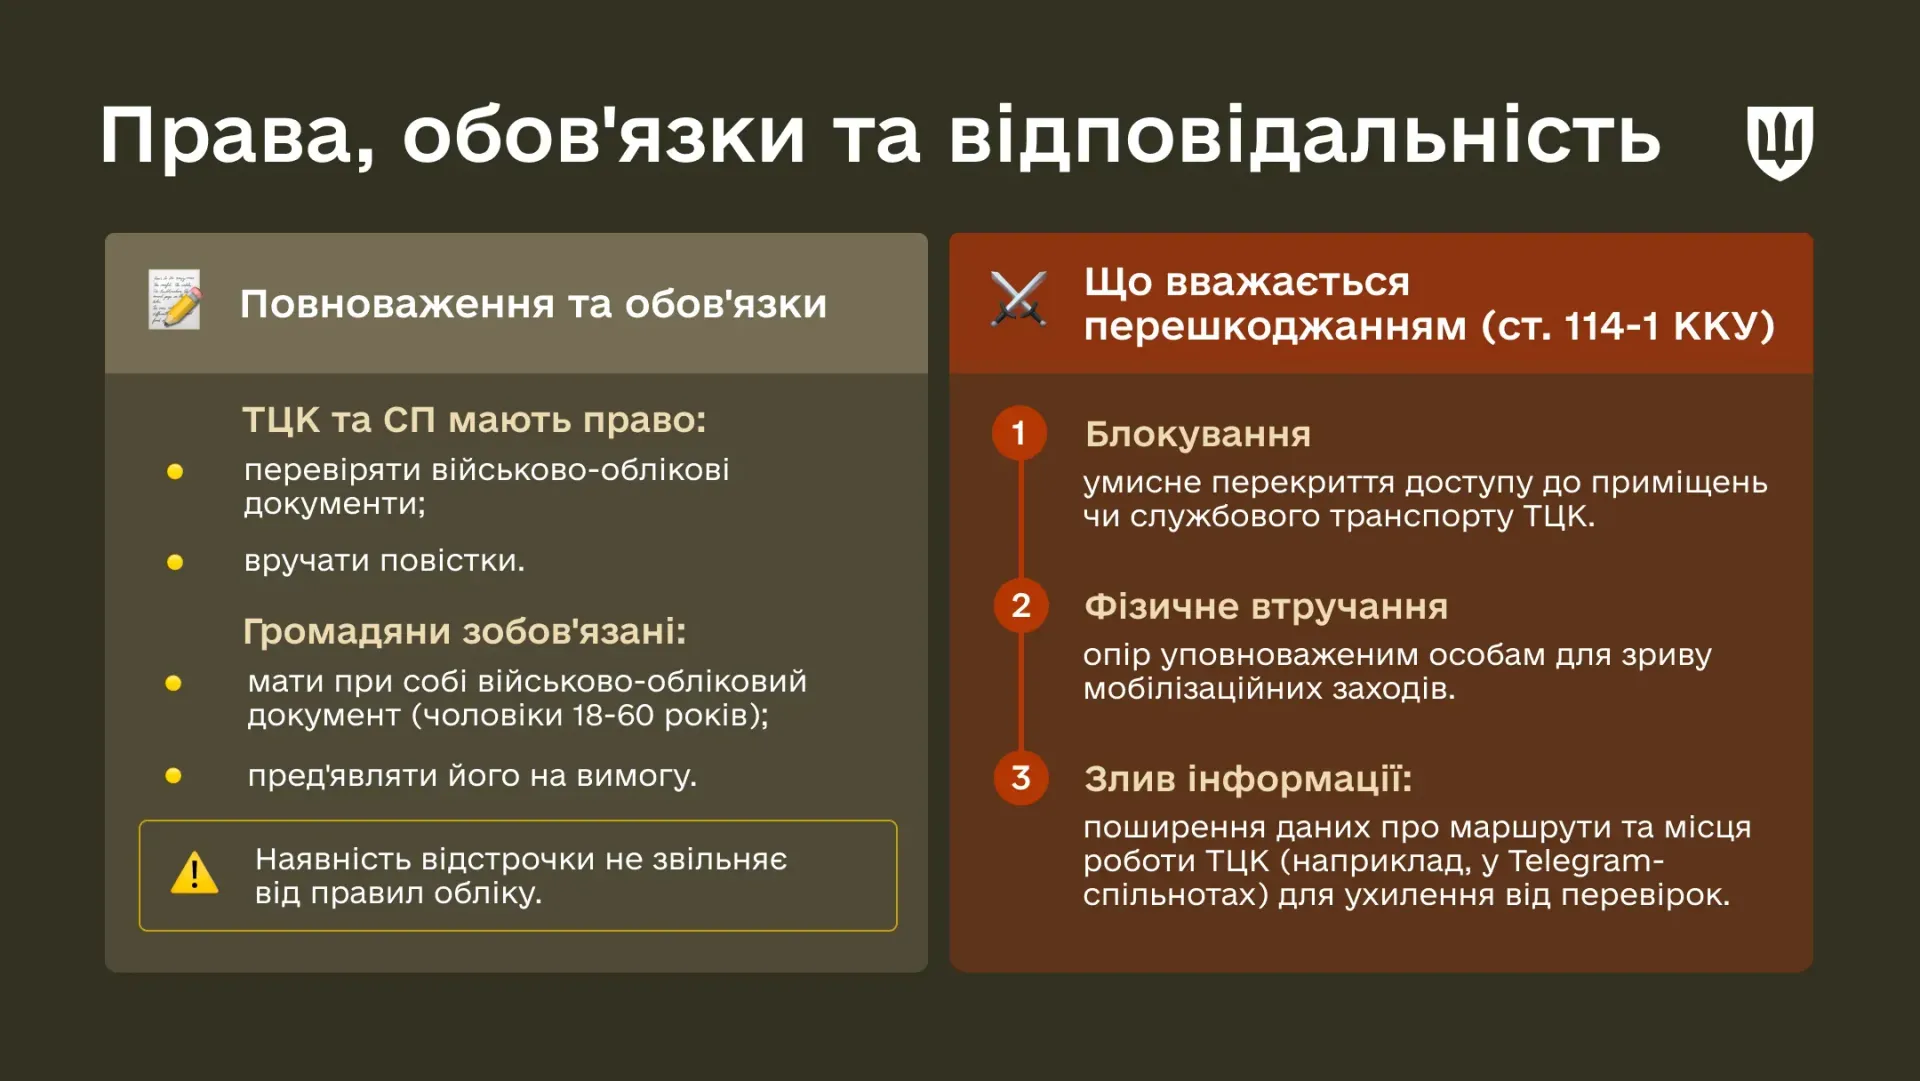
Під час мобілізації громадяни мають визначені законом обов’язки, а ТЦК та СП – повноваження щодо військового обліку й оповіщення. Де проходять межі цих повноважень, які дії можуть кваліфікувати як перешкоджання законній діяльності та яке покарання за це передбачено? Роз’яснили в Міноборони
Як правильно зберігати докази направлення до ТЦК та СП повідомлень про прийняття, звільнення, зміну облікових даних призовників, військовозобов’язаних та резервістів? Це має бути окрема тека чи зберігатися разом зі списками персонального військового обліку?
Випускникам військових ліцеїв, які навчалися з 1 вересня 1992 року до 1 липня 1999 року, можуть зарахувати цей період до стажу військової служби, вислуги років і страхового стажу. Які документи підтверджуватимуть навчання та чи обов’язково мати припис військкомату або військове звання?
У Верховній Раді зареєстрували законопроєкт №16206, яким пропонують тимчасово обмежити місячні нарахування у публічному секторі на період воєнного стану. Для визначених працівників і посадовців пропонують встановити межу 10 мінімальних зарплат, а для членів наглядових рад держсектору – 5 мінімальних зарплат
Відстрочка від мобілізації не є безстроковою, якщо законна підстава для неї може змінитися або припинитися. Досягнення дитиною 18 років, зміна форми навчання, заборгованість з аліментів або припинення бронювання – у яких випадках відстрочку можуть скасувати та що потрібно контролювати?
П’ятирічний перехідний період завершився, але це не означає, що паперову трудову книжку потрібно списувати. Держпраці нагадала, які правила діють для роботодавців і працівників після 10 червня 2026 року
Облаштувати безпечний простір – не означає просто обрати кімнату з товстими стінами. Роботодавцям потрібно підтвердити його захисні властивості розрахунками. Як правильно провести обстеження будівлі та не помилитися з облаштуванням?
З 3 липня 2026 року сумісників у ліміті бронювання враховують лише за одним місцем роботи – там, де трудові відносини тривають довше. Новий функціонал у «Дії» для автоматичного визначення такого місця мав запрацювати до 1 вересня, але чи запрацював – далі
Як правильно зазначати в Табелі обліку робочого часу години роботи працівника: сумісник, неповний робочий час. Використовується позначення «РС» для працівника основного з неповним робочим тижнем. Чи не буде помилкою використовувати це позначення і для сумісника? Чи ввести нове позначення?
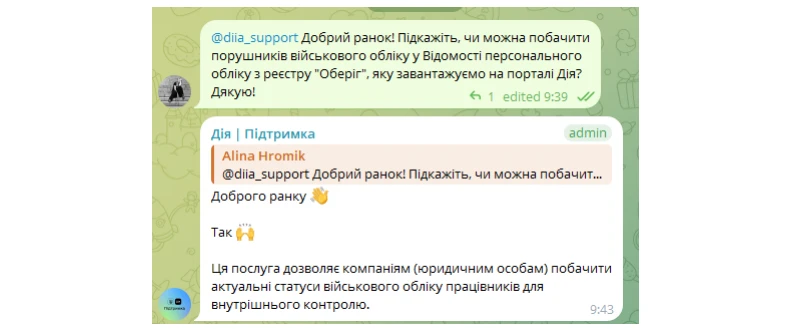
Під час завантаження Відомості персонального військового обліку з реєстру «Оберіг» через портал «Дія» юридичні особи можуть побачити актуальні статуси військового обліку працівників, зокрема інформацію про порушення. Для роботодавців ці дані важливі не лише для контролю військового обліку, а й у контексті бронювання працівників
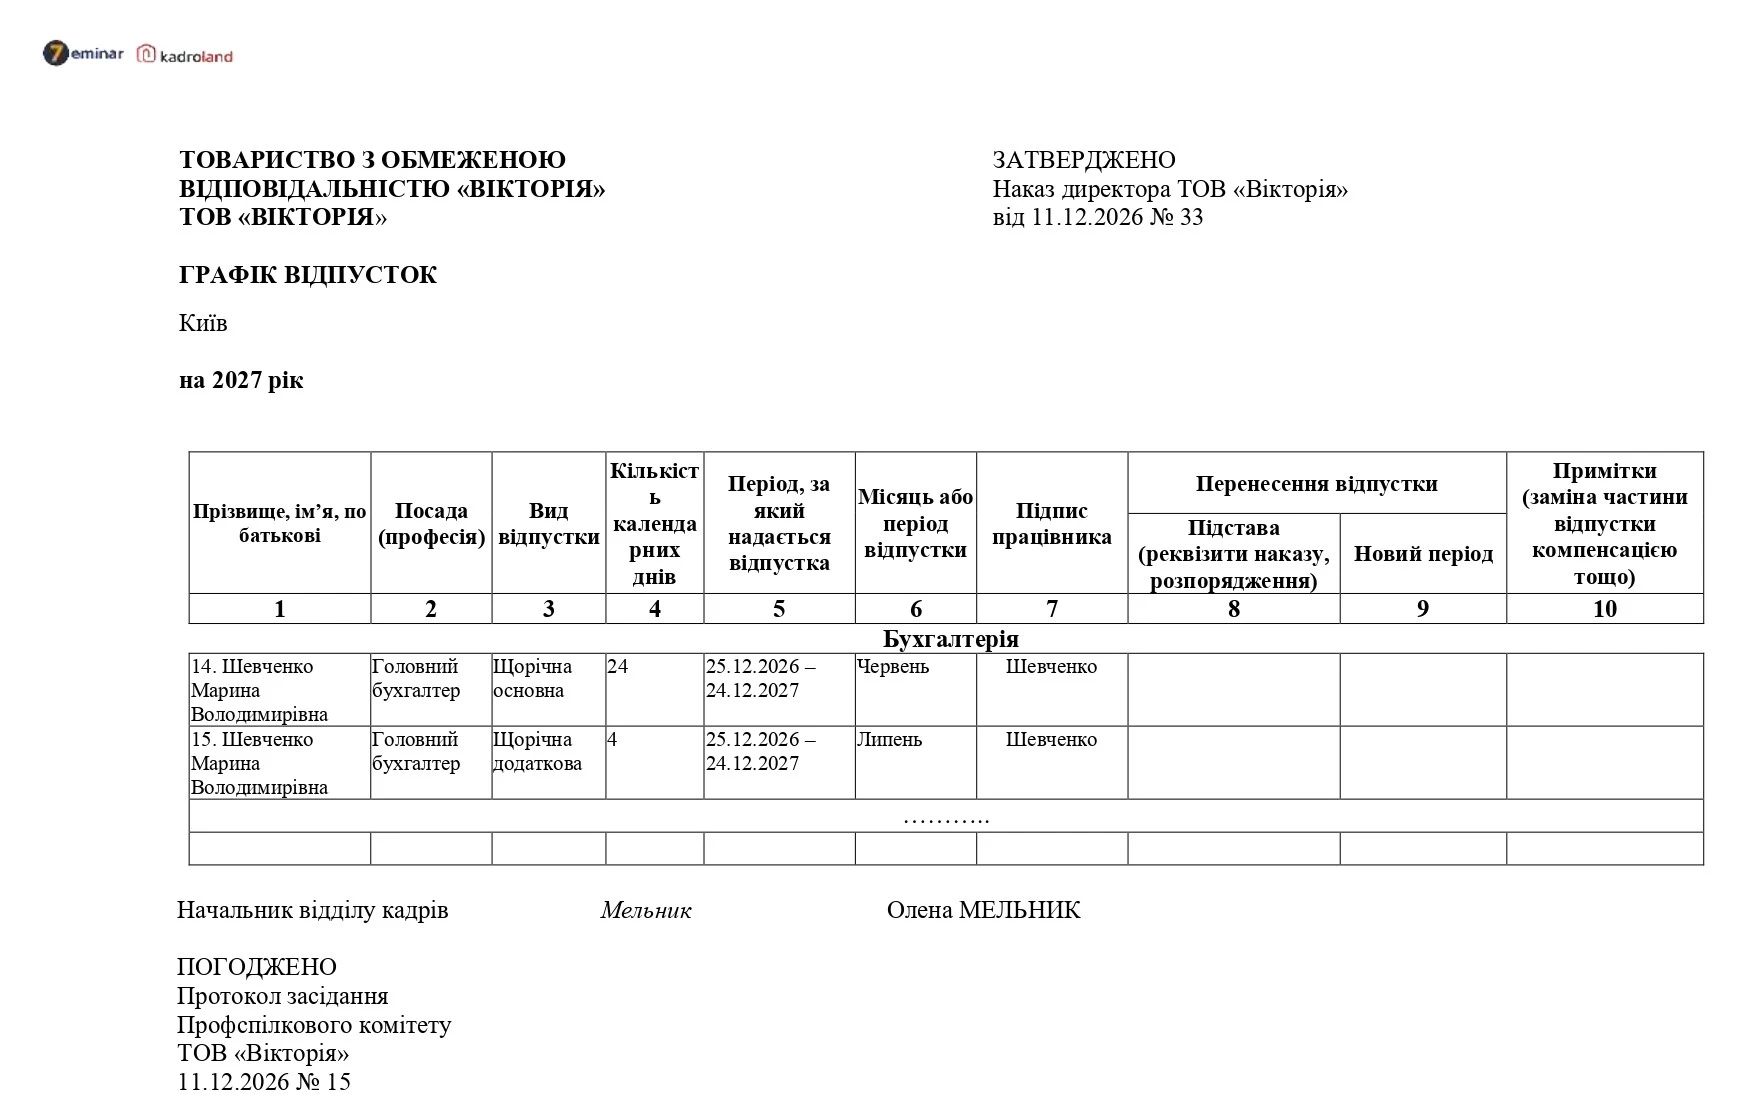
Графік відпусток на 2027 рік визначає черговість надання щорічних відпусток працівникам та складається з урахуванням вимог законодавства. Дізнайтеся, коли потрібно затвердити графік відпусток на 2027 рік, хто його погоджує та в якій формі оформити документ.
В Україні змінюють підхід до надання державної соціальної допомоги. Закон про базову соціальну допомогу вже набув чинності, однак нові правила запрацюють із 1 січня 2028 року. Кого стосуватимуться зміни, як визначатимуть розмір допомоги та як її оформити – в інфографіці
Якщо у жовтні 2026 року у працівника змінилися облікові дані та він повідомив про це роботодавця, то у листопаді до ТЦК та СП слід подати повідомлення за додатком 4. Зробити це варто не пізніше 5 листопада 2026 року
Коротко, структурно, зрозуміло розповідаємо про головні новини. Радимо кращі статті дня та даємо зразки документів. І трохи професійного гумору