

Ваша знижка вже чекає в магічній кулі!
Струсіть кулю та відкрийте свою персональну пропозицію до Чорної п’ятниці!
Бронювання
11.02.2026
Критерії віднесення підприємств до критично важливих 2026: як підтвердити відсутність заборгованості
Отримання статусу критично важливого підприємства передбачає обов’язкову відсутність заборгованості з податків та ЄСВ. Дотримання цього критерію підтверджується довідкою або витягом із системи ДПС. Будь-яка заборгованість може стати перепоною для бронювання працівників на період мобілізації та воєнний час. У статті ми розкриваємо простий та зрозумілий порядок отримання довідки та Витягу, який підтверджує відсутність заборгованості, а також пояснюємо, як уникнути помилок при заповненні заяв та прискорити отримання документів. Дотримання цих правил допоможе підприємству залишатися критично важливим та впевнено працювати навіть у складні часи
- Відсутність заборгованості із податків та ЄСВ: обов'язковий критерій для отримання критичності
- Як отримати довідку про відсутність заборгованості
- Як отримати Витяг щодо стану розрахунків за даними органів ДПС
- Висновки
Відсутність заборгованості із податків та ЄСВ: обов'язковий критерій для отримання критичності
Постановою Кабміну від 27.01.2023 №76 «Деякі питання реалізації положень Закону України «Про мобілізаційну підготовку та мобілізацію» щодо бронювання військовозобов'язаних на період мобілізації та на воєнний час» затверджено Критерії та порядок, за якими здійснюється визначення підприємств, установ та організацій, які є критично важливими для функціонування економіки та забезпечення життєдіяльності населення в особливий період, а також критично важливими для забезпечення потреб Збройних Сил, інших військових формувань в особливий період (далі – Критерії та порядок №76).
Одним з обов'язкових критеріїв є відсутність заборгованості зі сплати податків до державного і місцевих бюджетів та єдиного внеску на загальнообов’язкове державне соціальне страхування.
Це підтверджується:
- довідкою про відсутність заборгованості з платежів, контроль за справлянням яких покладено на контролюючі органи;
або
- витягом з інформаційної системи органів ДПС щодо статусу розрахунків платника з бюджетом та цільовими фондами, засвідченим керівником підприємства, установи, організації (пп. 5 п. 2 Критеріїв та Порядку №76).
Як отримати довідку про відсутність заборгованості
Для отримання Довідки платник подає Заяву за формою згідно з додатком 2 до Порядку надання довідки про відсутність заборгованості з платежів, контроль за справлянням яких покладено на контролюючі органи, затвердженого наказом Мінфіну від 03.09.2018 №733 (далі – Порядок №733).
Заява подається платником (на його вибір):
- у паперовій формі – до державної податкової інспекції за основним місцем обліку такого платника або до відповідного контролюючого органу, уповноваженого здійснювати заходи з погашення податкового боргу. Якщо Заяву подано до державної податкової інспекції, її передають до відповідного контролюючого органу, уповноваженого здійснювати заходи з погашення податкового боргу (далі – уповноважений орган);
- в електронній формі – на адресу уповноваженого органу через приватну частину Електронного кабінету з дотриманням вимог законодавства.
Для подання в електронній формі слід обрати форму J1300306 (юрособи) або F1300306 (фізособи) у меню «Заяви, запити для отримання інформації».
Заява складається з обов’язковим:
- посиланням на відповідний нормативно-правовий акт, яким передбачено необхідність підтвердження відсутності заборгованості з платежів, контроль за справлянням яких покладено на контролюючі органи,
та
- зазначенням найменування суб’єкта (підприємства, установи, організації), до якого (якої) Довідку буде подано платником.
Для заповнення таких обов’язкових реквізитів у пунктах 3 та 4 форми Заяви передбачено відповідні поля.
Заповнення пункту 3 Заяви
У пункті 3 форми Заяви передбачено заповнення реквізитів нормативно-правового акту, положеннями якого передбачено необхідність підтвердження відсутності у платника заборгованості з платежів або надання відповідної Довідки.
На даний час найбільш поширеними підставами для звернення щодо отримання Довідки є:
Постанова Кабінету Міністрів України від 27.01.2023 №76 «Деякі питання реалізації положень Закону України «Про мобілізаційну підготовку та мобілізацію» щодо бронювання військовозобов’язаних на період мобілізації та на воєнний час»
Як правильно внести реквізити нормативно-правового акту до пункту 3 Заяви?
Для правильного заповнення Заяви потрібно зазначати усі реквізити нормативно-правового акту за уніфікованим шаблоном відображення, необхідні для його ідентифікації, а саме:
- вид (Закон України або ЗУ (скорочений варіант), постанова Кабінету Міністрів України або постанови КМУ (скорочений варіант), постанова Правління Національного банку України або постанова Правління НБУ (скорочений варіант);
- індивідуальну назву, що зазначається у лапках («….»);
- порядковий номер (знак «№» та арабські або арабсько-римські цифри, знаки «-», «/»);
- дату прийняття, оформлену словесно-цифровим (25 червня 2023 року) або цифровим способом (25.06.2023).
Отже, на цій підставі заповнена Заява матиме вигляд:
Довідку прошу надати відповідно до вимог: постанови Кабінету Міністрів України «Деякі питання реалізації положень Закону України «Про мобілізаційну підготовку та мобілізацію» щодо бронювання військовозобов'язаних на період мобілізації та на воєнний час»» №76 від 27 січня 2023 року
Увага! Неприпустимим є зазначення у Заяві посилання на наказ Міністерства фінансів України від 03.09.2018 №733 «Про затвердження Порядку надання довідки про відсутність заборгованості з платежів, контроль за справлянням яких покладено на контролюючі органи», оскільки зазначений нормативний акт не є підставою для надання Довідки, а лише визначає механізм її надання контролюючим органом платнику
Заповнення пункту 4 Заяви
У пункті 4 форми Заяви також зазначається найменування суб’єкта (підприємства, установи, організації), до кого буде подано Довідку.
При цьому, неприпустимим є зазначення платниками у пункті 4 Заяви, замість найменування суб’єкта до якого буде подано Довідку, будь-якої іншої інформації, наприклад: «на вимогу», «не визначено», «тендерному комітету», або власної назви платника, який звертається із Заявою, зазначеної у пункті 2 цієї ж Заяви.
Податкова експертка, Ольга Самофалова нагадує, що у зв'язку з об'єднанням та перейменуваннями міністерств, для отримання коректної довідки потрібно вказувати правильну назву міністерства до якого плануєте подавати документи на отримання критичності!
Порада: якщо подаєте документи на критичність до кількох органів, то подбайте про отримання достатньої кількості довідок, де буде зазначено, що довідка подається саме до цього органу. Інакше, пакет документів на критичність не розглядатимуть.
Термін видачі та дії довідки
Довідка або відмова у наданні Довідки готуються уповноваженим органом протягом 5 робочих днів з дня, наступного за днем отримання Заяви органом, до якого її було подано (п. 4 Порядку №733).
Строк дії Довідки становить 10 календарних днів з дати її формування. У Довідці обов’язково зазначається термін її дії (абз. 1 п. 6 Порядку №733).
Як отримати Витяг щодо стану розрахунків за даними органів ДПС
14.01.2026 набрав чинності наказ Мінфіну від 20.08.2025 №416 «Про затвердження Порядку документального підтвердження стану розрахунків платника за податками, зборами, платежами та єдиним внеском на загальнообов’язкове державне соціальне страхування».
Покроковий алгоритм дій платника податків для отримання Витягу щодо стану розрахунків:
Крок 1. В меню «Заяви, запити для отримання інформації» приватної частини Електронного кабінету створити «Запит про отримання витягу щодо стану розрахунків з бюджетами та цільовими фондами за даними органів ДПС» (форма F/J1300208).
У полі «Період з «01» січня 20__ року по «__» _______20__ року» обрати дату, місяць та рік, за який платник бажає отримати «Витяг з інформаційної системи органів ДПС щодо стану розрахунків платника з бюджетом та сплати єдиного внеску».
За кожний рік Запит подається окремо!
У полі «Розрахувати суму пені у поточному бюджетному році» (пп. 129.1.1 та 129.1.3 пункту 129.1 статті 129 Податкового кодексу України)***□» встановити позначку для розрахунку пені, якщо у платника є податковий борг (крім єдиного внеску) та він бажає визначити суму пені станом на наступний день від дня подання Запиту. Платник також може не встановлювати позначку для її розрахунку. Встановлення позначки неможливе, якщо у Запиті визначено платником період «минулі роки».
У полі «В розрізі платежів □» встановити позначку для отримання інформації в розрізі всіх своїх платежів. Якщо платник не встановлює позначку, то отримає узагальнену інформацію, без розрізу платежів.
У полі «З підписом**** (станом на І число звітного місяця) □» встановити позначку для отримання Витягу з кваліфікованим електронним підписом посадової особи контролюючого органу (далі – КЕП).
Увага! Встановлення позначки можливе, якщо у Запиті зазначено 1-ше число місяця будь-якого року. Якщо платник не встановлює позначку, то отримає інформацію без КЕП
Крок 2. Надіслати Запит до органу ДПС за своїм основним місцем обліку.
Крок 3. Отримати Витяг.
Електронний Витяг надходить платнику не пізніше другого робочого дня з дати прийняття Запиту. Витяг за ідентифікаторами форми F/J1420401, F/J1420501, F/JF1400208 отримується платником у приватній частині Електронного кабінету (меню «Вхідні/вихідні документи»).
Як платник може отримати Витяг
Платники мають можливість отримувати Витяг:
- в електронній формі з узагальнюючими показниками за платежами або з показниками в розрізі платежів за основним / неосновним місцем обліку, з накладанням КЕП керівника (заступника керівника) територіального органу ДПС – у разі якщо платником у Запиті обрано додатковий реквізит «в електронній формі з КЕП»;
- у паперовій формі з узагальнюючими показниками за платежами або з показниками в розрізі платежів за основним / неосновним місцем обліку, з особистим підписом керівника (заступника керівника) територіального органу ДПС – у разі якщо платником у Запиті обрано додатковий реквізит «у паперовій формі з особистим підписом»;
- в електронній формі з показниками в розрізі платежів, за основним / неосновним місцем обліку, з накладенням кваліфікованої електронної печатки ДПС та з розрахунком сум пені у разі якщо платником у Запиті обрано додатковий реквізит «в електронній формі з розрахунком суми пені».
Якщо платником у Запиті не обрано додаткові реквізити, то платник отримає Витяг в електронній формі з показниками в розрізі платежів, які обліковуються в ІКС ДПС за основним / неосновним місцем обліку такого платника в територіальних органах ДПС, з накладенням кваліфікованої електронної печатки ДПС та без розрахунку сум пені
Як отримують Витяг юрособи з відокремленими підрозділами
Юридичні особи, які мають відокремлені підрозділи, отримують Витяг з показниками юридичної особи та її відокремлених підрозділів.
Витяг отримується платником:
- в електронній формі у приватній частині електронного кабінету або з використанням інших засобів електронного зв’язку не пізніше другого робочого дня після дати прийняття Запиту територіальним органом ДПС;
- у паперовій формі в територіальному органі ДПС за основним місцем обліку не раніше п’ятого робочого дня після дати прийняття Запиту територіальним органом ДПС.
Переглянути та перевірити дані, за якими згенеровано Витяг, платник може з використанням інформації щодо стану розрахунків з бюджетом у приватній частині електронного кабінету.
Висновки
- Відсутність заборгованості з податків та ЄСВ є обов’язковим критерієм для отримання статусу критично важливого підприємства.
- Довідка або Витяг про відсутність заборгованості підтверджує цей критерій та видається ДПС.
- Для отримання довідки платник подає Заяву у паперовій або електронній формі з обов’язковим зазначенням нормативно-правового акту та найменування суб’єкта, до якого довідка буде подана.
- Витяг щодо стану розрахунків з бюджетом можна отримати в електронній або паперовій формі.
- Юридичні особи, які мають відокремлені підрозділи, отримують Витяг з показниками юридичної особи та її відокремлених підрозділів.
Джерело: 7eminar
Статті та консультації на тему:
Ліміти бронювання та скасування критичності
Галузеві та регіональні критерії для бронювання – станом на 10.02.2026
Чому при перебронюванні з’являється розшук
Середня зарплата для оформлення критичності у січні 2026: як діяти коли документи завертають
Критичність у 2026 році: контролюємо середню зарплату по підприємству та формуємо довідки
✨ Новинка! Представляємо новий сервіс – перший кадровий АІ-Консультант. Ознайомтесь із його можливостями вже зараз за посиланням
Відпустки неоплачувані
11.11.2026
Скільки днів відпустки без збереження зарплати можна надати у 2026 році
Під час воєнного стану тривалість відпустки без збереження зарплати залежить від підстави її надання та категорії працівника. Законодавство передбачає як відпустки з обмеженням у 30 або 90 календарних днів, так і без обмеження строку. Які норми застосовувати кадровику, коли роботодавець може відмовити, а коли зобов’язаний надати відпустку – у роз’ясненні ФПУ
Військовий облік
11.11.2026
Підстави для відстрочки від мобілізації можуть змінити: Офіс військового омбудсмана підготував новий проєкт
Офіс військового омбудсмана завершив роботу над фінальною редакцією проєкту змін до підстав для відстрочки від призову. Найближчим часом документ планують передати до Міноборони
Охорона праці
11.11.2026
Працівник повідомив про небезпеку на робочому місці: що робити роботодавцю
Як діяти, якщо працівник помітив небезпеку, а травми ще немає? Розглянемо, кого негайно попередити, коли зупинити роботу та як зареєструвати повідомлення й перевірити, чи усунули загрозу. Журнал і строки перевірки наведено як приклад для локального положення підприємства
Умови праці
10.11.2026
Дистанційна робота та робота в офісі: чи можна поєднувати два формати
Працівник може працювати частину часу дистанційно, а частину – безпосередньо в офісі або на території роботодавця. У Держпраці пояснили, за якої умови дозволено поєднувати ці формати роботи та де потрібно визначити особливості такого режиму
Військовий облік
10.11.2026
Як змінити статус «Призовник» на «Військовозобов’язаний» у «Резерв+», щоб забронювати працівника
Працівнику виповнилося 25 років, але в Резерв+ досі зазначено статус «Призовник»? Через це можуть виникнути труднощі з бронюванням. Розповідаємо, як спробувати прискорити зміну статусу за допомогою «лайфхаку»
Оплата праці
10.11.2026
Індексація зарплати у листопаді-грудні 2026
Держстат повідомив, що індекс інфляції за жовтень 2026 року складає 101,8%. І ми одразу згадуємо про індексацію зарплати. Як ви пам'ятаєте, у цьому році вперше ми почали індексувати зарплати з червня. Дізнайтеся як зміниться сума індексації у листопаді та грудні із нашої таблиці
Оплата праці
10.11.2026
Компенсація за затримку зарплати: таблиця індексів для листопада 2026
У разі затримки виплати зарплати роботодавець повинен нарахувати та виплатити компенсацію втрати частини доходів, нарахованих у зв’язку з порушенням строків їх виплати. Держстат повідомив, що індекс інфляції за жовтень 2026 складає 101,8%. З огляду на нього ми розрахували для вас показники для обчислення суми компенсації у листопаді 2026 року – дивіться таблицю
Діловодство
10.11.2026
Доповідні, пояснювальні та службові записки на підприємстві
У яких випадках на підприємстві складають та кому адресують доповідні, пояснювальні та службові записки? Чим відрізняються між собою ці три види записок? У якій із зазначених записок автор і адресат можуть обіймати посади одного рівня? Про все це – у статті
Воєнний стан
10.11.2026
Чи зменшать граничний вік мобілізації до 55 років: ініціативу розглянув Кабмін
Знизити граничний вік мобілізації до 55 років і дозволити військовослужбовцям цього віку звільнятися за власним бажанням – такі пропозиції містить петиція, яка набрала понад 25 тисяч голосів. 9 листопада на ініціативу дали відповідь у Кабміні
Відповідальність / Перевірки
10.11.2026
Плани перевірок на 2027 рік: які держоргани вже оприлюднили графіки
Держоргани почали оприлюднювати плани перевірок на 2027 рік. У таблиці збираємо наявні плани перевірок на 2027 рік – є плани перевірок вже від двох структур. До 1 грудня буде затверджена більшість з них, а план-графік перевірок ДПС очікуємо до 25 грудня
Бронювання
10.11.2026
Звільнився, а бронювання в «Резерв+» ще чинне: чи може ТЦК мобілізувати та що робити
Працівник звільнився з підприємства, але в «Резерв+» досі відображається бронювання на кілька місяців. Чи захищає такий статус від мобілізації, хто повинен анулювати бронювання та як діяти, якщо дані в реєстрі не оновилися? Що потрібно перевірити колишньому працівнику, як звернутися до роботодавця та чи може нове місце роботи оформити бронювання
Звільнення
10.11.2026
Звільнення за відсутність понад 4 місяці: Держпраці назвала 2 обов’язкові умови
Звільнити працівника за п. 8³ ч. 1 ст. 36 КЗпП можна лише за одночасної наявності двох умов. Самої відсутності на роботі понад чотири місяці недостатньо. Держпраці пояснила, що ще повинен встановити роботодавець і чому судовий спір має значення
Бронювання
10.11.2026
Постанова №1328: хто визначатиме критичність і погоджуватиме бронювання понад 50%
Представники Мінекономіки, Міноборони та Мінцифри пояснили бізнесу зміни в процедурах отримання критичності й бронювання за Постановою №1328. Нова модель передбачає розмежування критичності підприємства та економічного бронювання, а також нову роль Координаційного центру – від погодження галузевих і регіональних критеріїв до розгляду бронювання понад 50%
Звільнення
10.11.2026
Звільнення директора за угодою сторін: зразок наказу
Звільнення директора за угодою сторін оформлюють відповідно до п. 1 ст. 36 КЗпП України на підставі заяви та протоколу загальних зборів учасників підприємства. Розглянемо порядок звільнення директора та особливості оформлення наказу про припинення трудових відносин.
Держслужба, ОМС
10.11.2026
Конкурси на посади держслужби та в ОМС відновлюють з 11 грудня 2026 року
09.11.2026, Верховна Рада отримала підписаний Президентом України Закон щодо відновлення конкурсів на зайняття посад державної служби і посад в органах місцевого самоврядування. А 10.11.2026 його опубліковано в офіційному виданні «Голос України»
Бронювання
10.11.2026
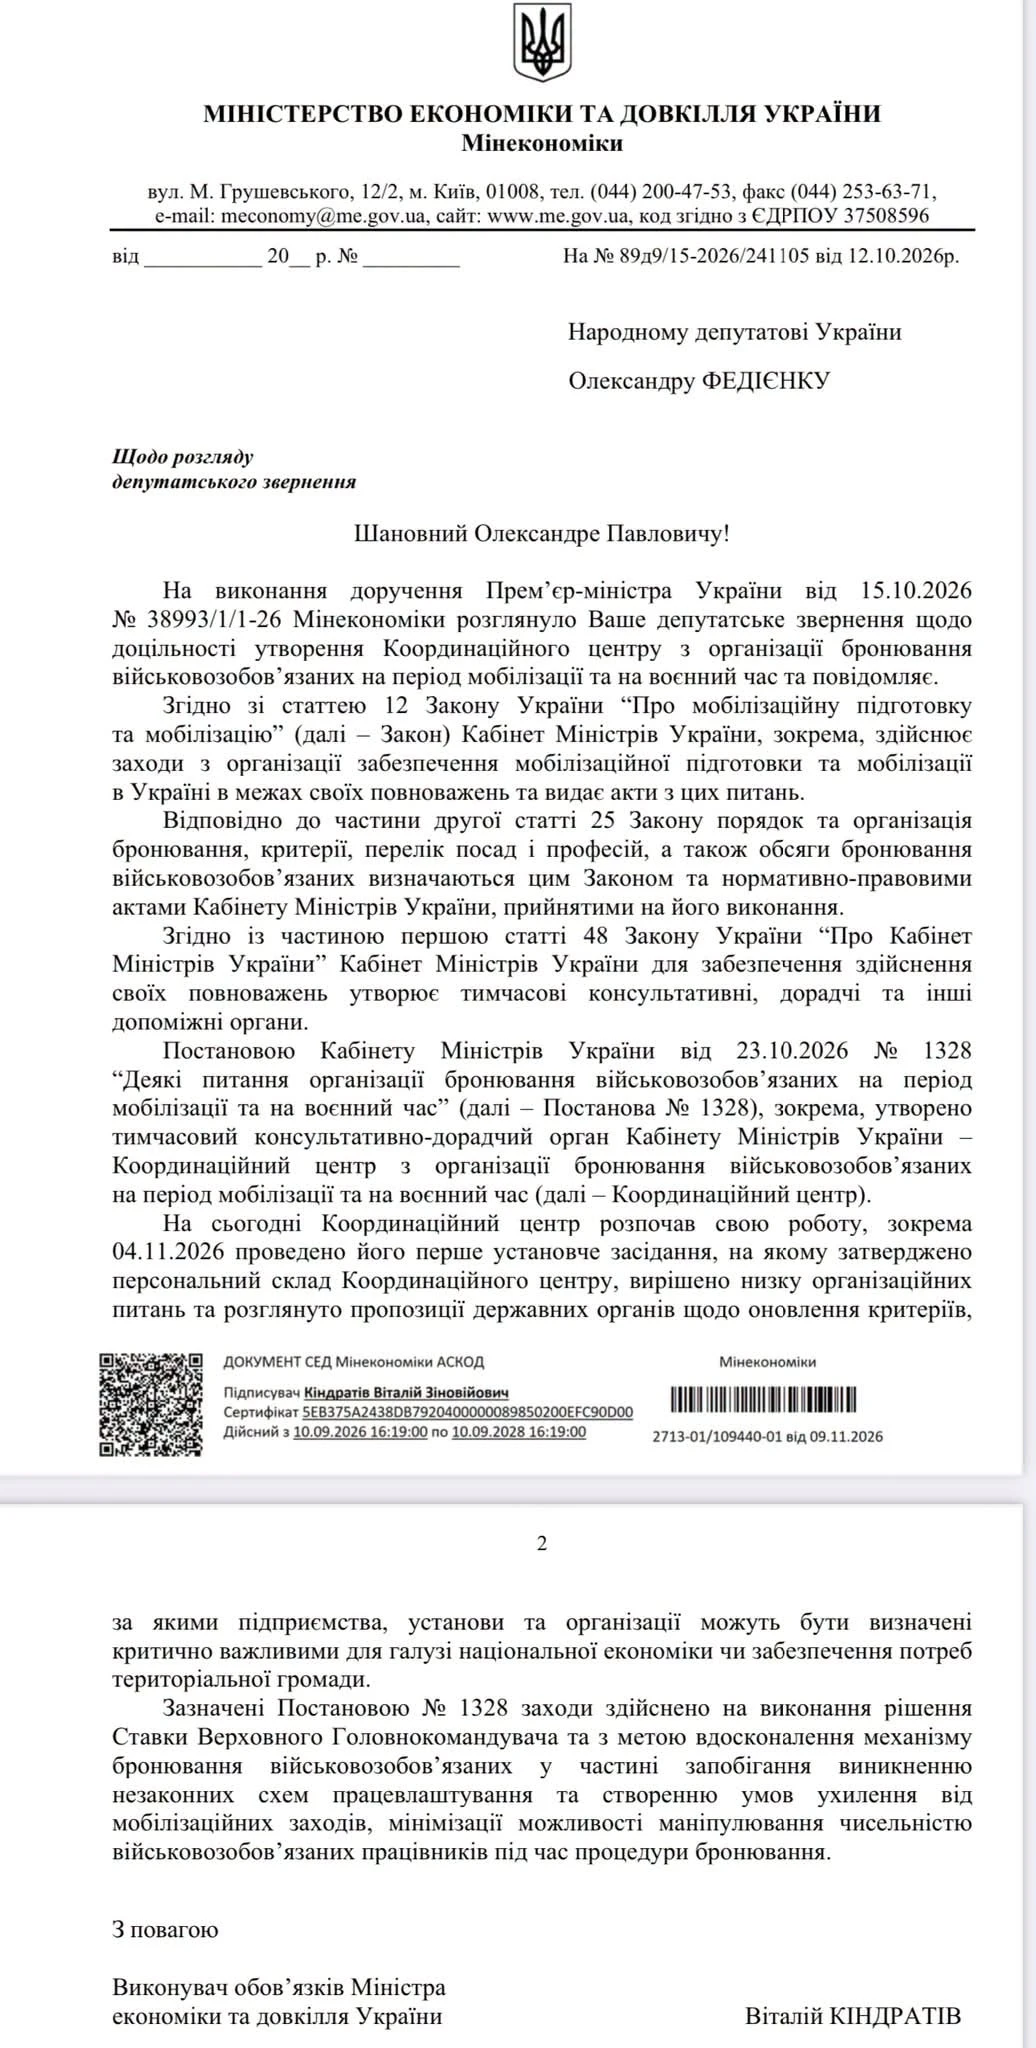
З 4 листопада запрацював Координаційний центр із бронювання: як переглядатимуть критерії критичності
Координаційний центр із питань бронювання провів перше установче засідання 4 листопада 2026 року та затвердив персональний склад. Водночас механізм його роботи, строки розгляду пропозицій і порядок погодження галузевих критеріїв залишаються незрозумілими