
Експерт
Василь ЦиганенкоГоловний редактор текстового контенту kadroland, експерт з питань трудового законодавства, оплати праці та оподаткування

🚀 Відео, документи та AI-Консультант — усе для вашої зручності в одному місці
Як нарахувати ЄСВ за вересень 2026 року, якщо працівниця з інвалідністю мала пройти повторне оцінювання 21 вересня, але повідомила, що не планує далі переоформлювати інвалідність? Чи застосовувати ставку 8,41% до кінця місяця?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Застосування ставки 8,41% за весь вересень має нормативне обґрунтування, але може спричинити спір із ДПС. За буквального застосування оприлюдненого підходу податківців до цієї ситуації ставка 8,41% діятиме до 21 вересня включно, а 22% – із 22 вересня.
Так у роз’ясненні ГУ ДПС у Хмельницькій області від 01.10.2025 зазначено: нарахування ЄСВ за ставкою 8,41% закінчується
... датою скасування інвалідності (датою повторного оцінювання) відповідно до Витягу щодо встановлення інвалідності...
Після цієї дати вони вимагають застосовувати 22%.
Отже, якщо керуватися цим підходом, зарплату за вересень потрібно розподілити: за період 1–21 вересня нарахувати ЄСВ за ставкою 8,41%, за 22–30 вересня – 22%.
Водночас п. 40 Порядку проведення оцінювання повсякденного функціонування особи, затвердженого постановою Кабінету Міністрів України від 15.11.2024 № 1338 (далі – постанова №1338), визначає інший орієнтир: датою, до якої встановлено інвалідність, є перше число місяця, наступного за місяцем запланованого повторного оцінювання. У наведеній ситуації це 1 жовтня 2026 року.
А підпункт 5 п. 2 розд. ІІІ Інструкції про порядок нарахування і сплати єдиного внеску на загальнообов’язкове державне соціальне страхування, затвердженої наказом Міністерства фінансів України від 20.04.2015 № 449, прямо пов’язує період застосування пільгової ставки зі строком, установленим постановою №1338. Це дає підстави обґрунтовувати ставку 8,41% до кінця вересня.
Маю відмітити що наведене роз’яснення ДПС окремо не розглядає непроходження повторного оцінювання та не пояснює, як його висновок узгоджується з правилом про перше число наступного місяця. Тому перехід на 22% із 22 вересня тут можна вважати обережним застосуванням позиції ДПС, а не безспірним висновком із законодавства.
Аби зменшити ризик спору можете дотриматися наведеного підходу ДПС. Якщо ж плануєте застосувати 8,41% за весь вересень, рекомендуємо отримати власну індивідуальну податкову консультацію, зазначивши, що оцінювання не відбулося й нового рішення немає. Також попросіть у запиті врахувати обидві наведені норми.
ЄСВ 8,41% замість 22%: який документ працівник з інвалідністю має надати роботодавцю у 2026 році
З якого моменту працівник вважається особою з інвалідністю для ЄСВ і відпусток
ЄСВ від 5,3%: хто може скористатися пільгою при працевлаштуванні людей з інвалідністю
Паперовий витяг експертної команди про інвалідність: нарахування ЄСВ та виконання 4% квоти
Ставка ЄСВ для працівників з інвалідністю: коли 8,41%, а коли – 22%
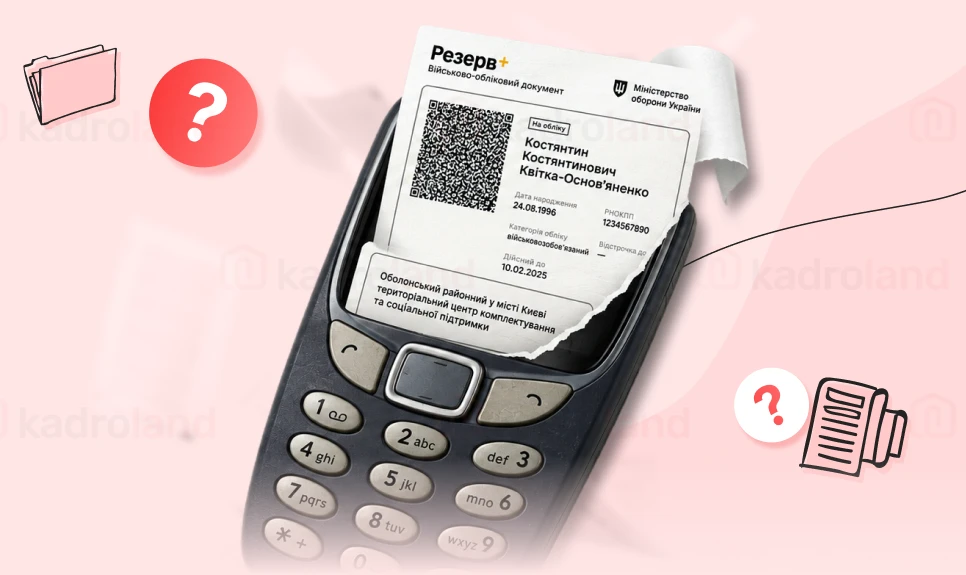
Немає «Резерв+», а телефон кнопковий? Це не означає, що військовозобов’язаний залишився без можливості отримати електронний ВОД. Розбираємося, коли ще можна користуватися старим паперовим ВОД, де взяти електронний документ без «Резерв+» та що робити, якщо людина не користується навіть порталом Дія.
Звільнення за п. 1 ч. 1 ст. 36 КЗпП не потребує ані двотижневого відпрацювання, ані попередження про звільнення. Працівник і роботодавець можуть домовитися про конкретну дату припинення трудового договору. Як правильно зафіксувати домовленість та що зазначити в наказі про звільнення – далі
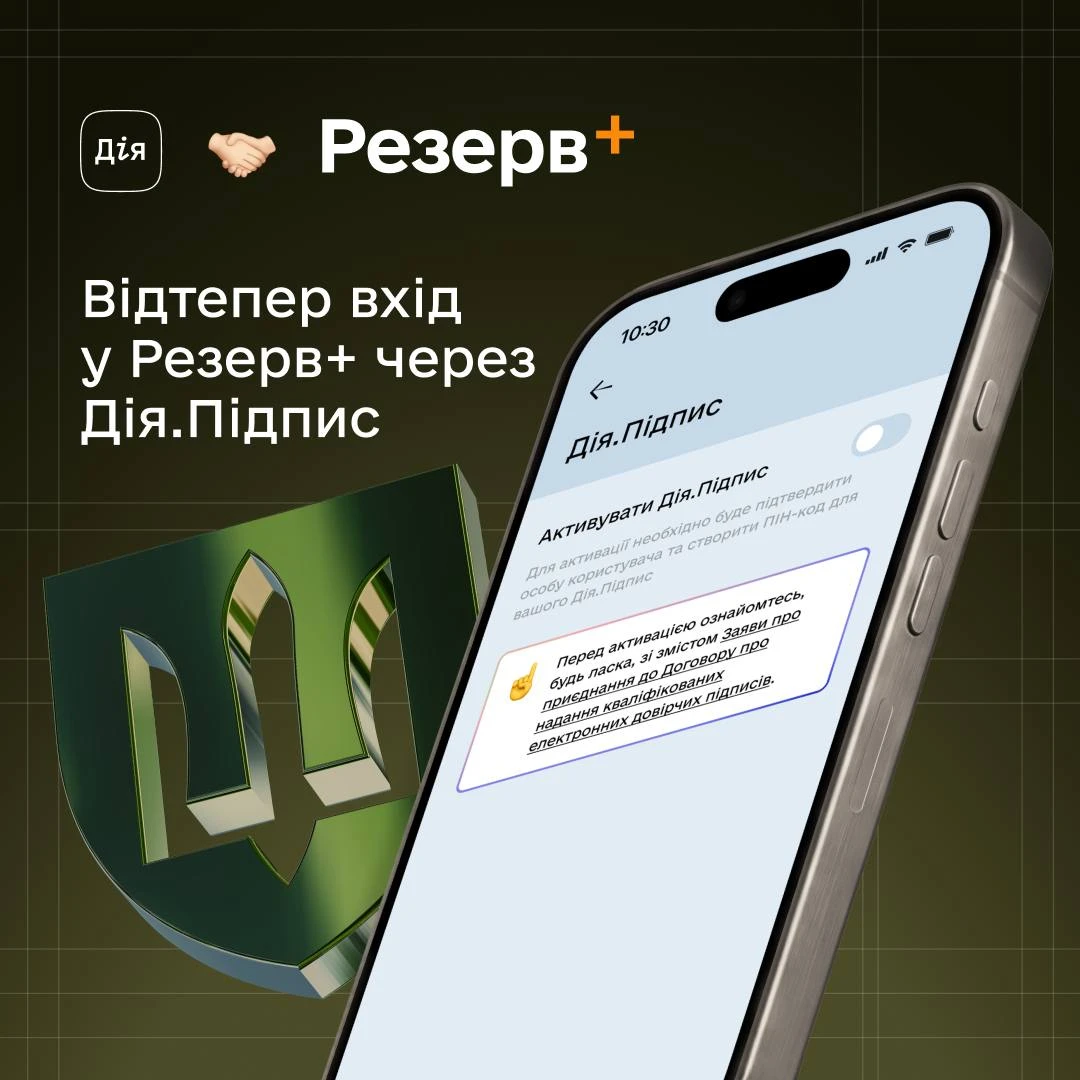
Користувачам «Резерв+» став доступний ще один спосіб авторизації — через «Дія.Підпис». Для входу потрібно оновити застосунок «Резерв+», обрати «Увійти через Дію» та підтвердити авторизацію в застосунку «Дія». Пояснюємо, як скористатися новою функцією
Неповний робочий день або тиждень за загальним правилом встановлюють за угодою працівника і роботодавця. Тож чи може роботодавець запровадити неповний робочий час в односторонньому порядку? У Держпраці нагадали вимоги ст. 56 КЗпП
Двомісячне попередження про зміну істотних умов праці – загальне правило КЗпП, але не під час воєнного стану роботодавець може змінювати істотні умови праці за спеціальними правилами. Коли працівник має бути повідомлений про нові умови – роз’яснення ФПУ з посиланням на закон
Держпраці може зацікавитися, чому за працівником зберігаються трудові відносини, але зарплата у звітності – нульова. Особливо якщо мобілізованого помилково показали як такого, хто перебуває у відпустці без збереження зарплати. Як правильно відобразити мобілізованого працівника у звітності та що саме зазначати у Додатку 1 – у роз’ясненні
25 вересня 2026 року набрала чинності нова форма Звіту про внесок на підтримку працевлаштування осіб з інвалідністю. Наказ Мінфіну від 25.08.2026 № 453 офіційно опублікований. Тож, звіти за І, ІІ та ІІІ квартали 2026 року потрібно подати до 9 листопада включно
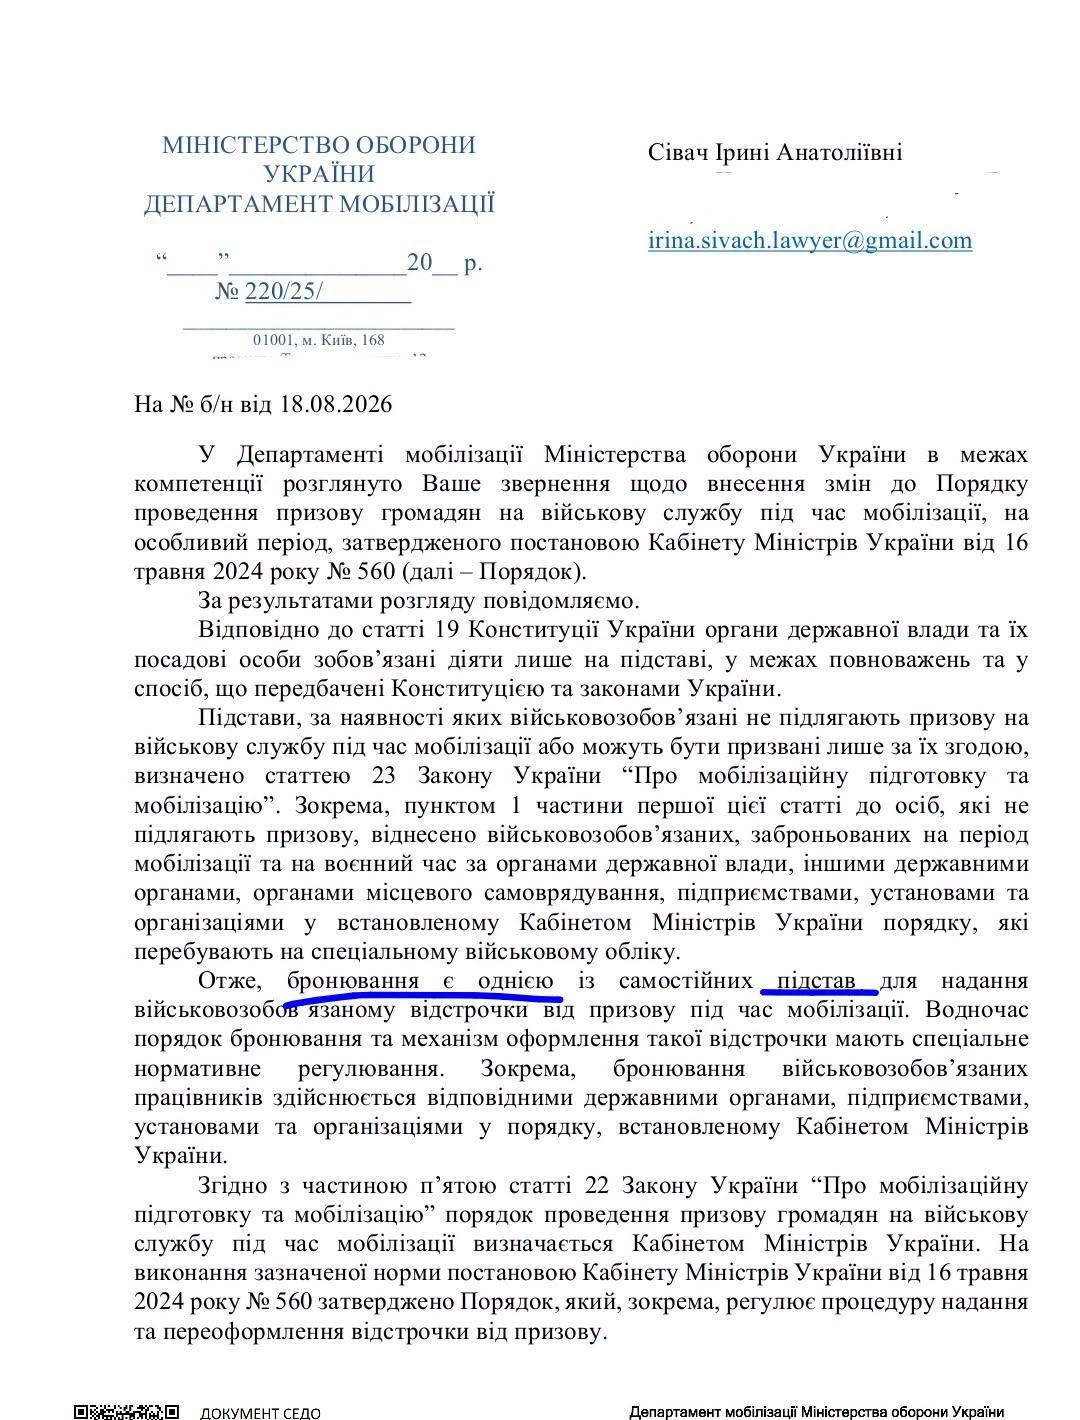
З кінця липня 2026 року військовозобов'язані, які вже мають чинну відстрочку від призову під час мобілізації, можуть переоформити її за іншою підставою. Однак виникає питання: чи поширюється ця можливість на заброньованих військовозобов'язаних? Міноборони надало роз'яснення щодо застосування пунктів 56 та 58 Порядку №560
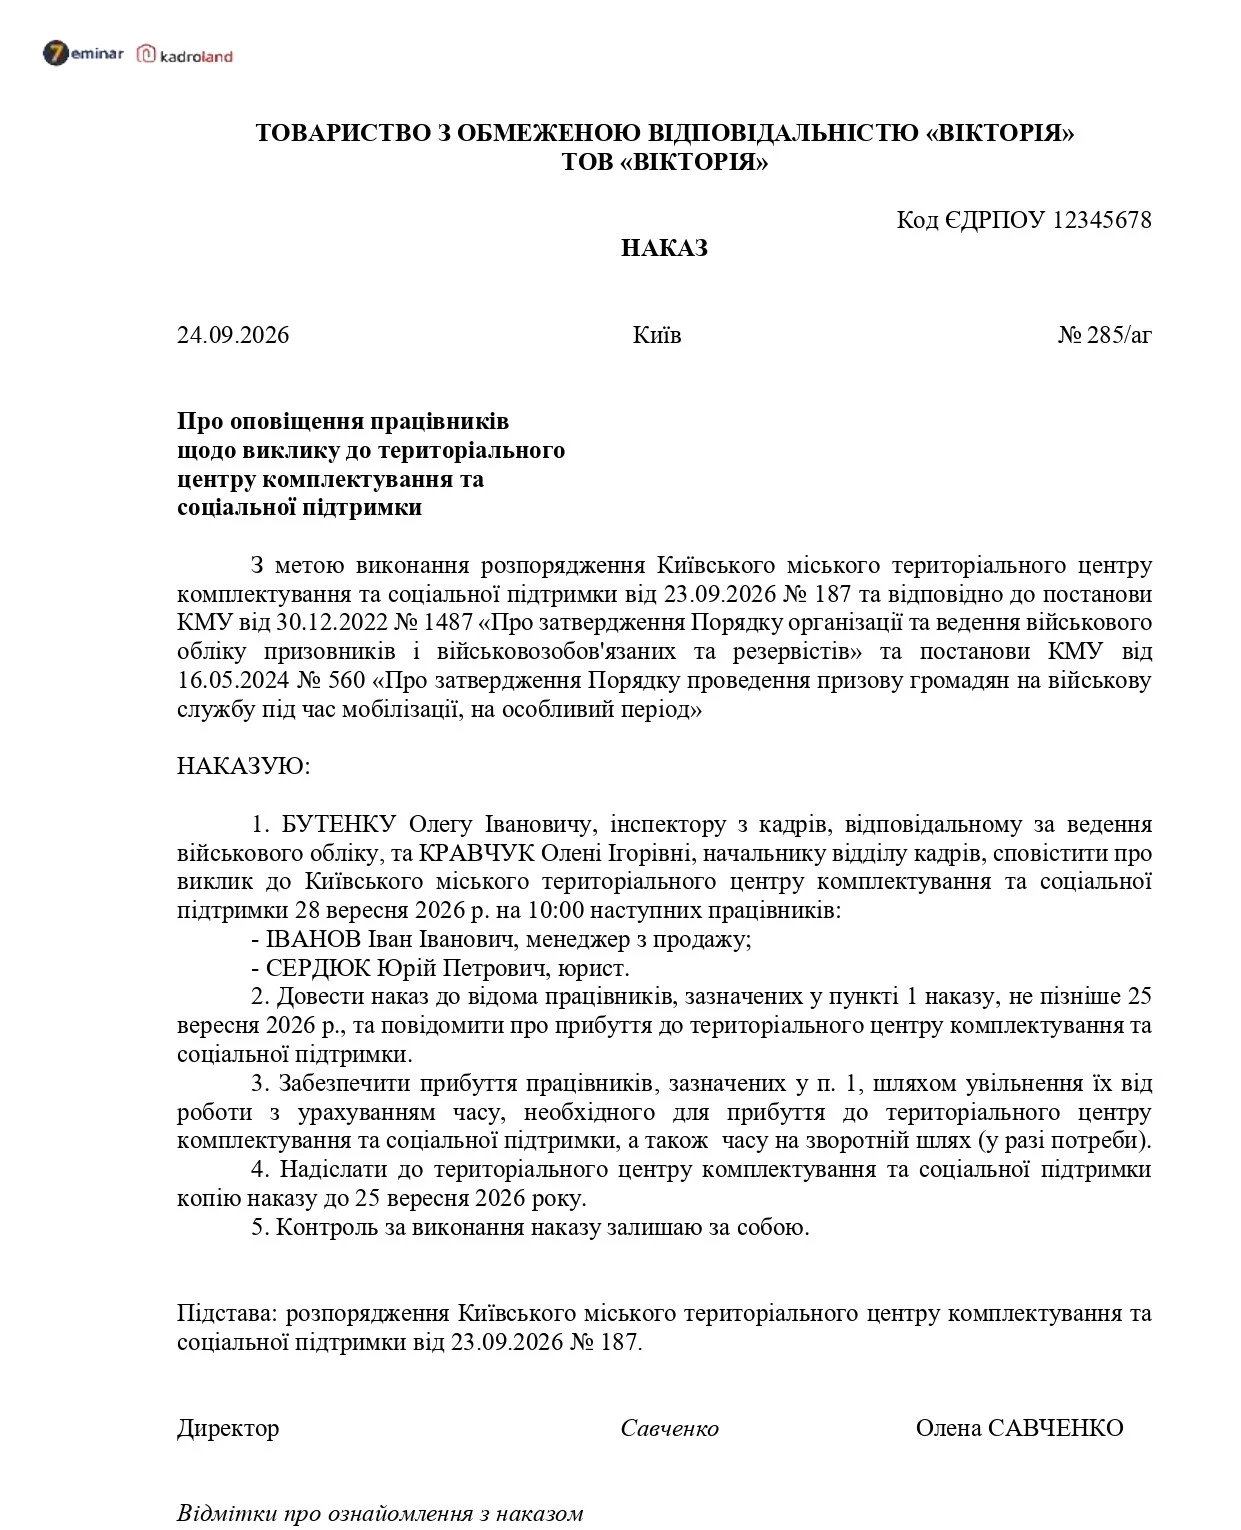
Розпорядження ТЦК про виклик працівників: роботодавець має видати наказ про оповіщення, довести його до відома працівників під підпис та забезпечити їх прибуття до ТЦК. Порядок дій роботодавця у разі отримання такого розпорядження визначено п. 47 Порядку № 1487.
Перевірте статистичну звітність на 2027 рік: Держстат оприлюднив проєкт форм і зміни до них. Уже відомо, де змінять строки та періодичність подання, а також які форми державних статистичних спостережень скасують або запровадять
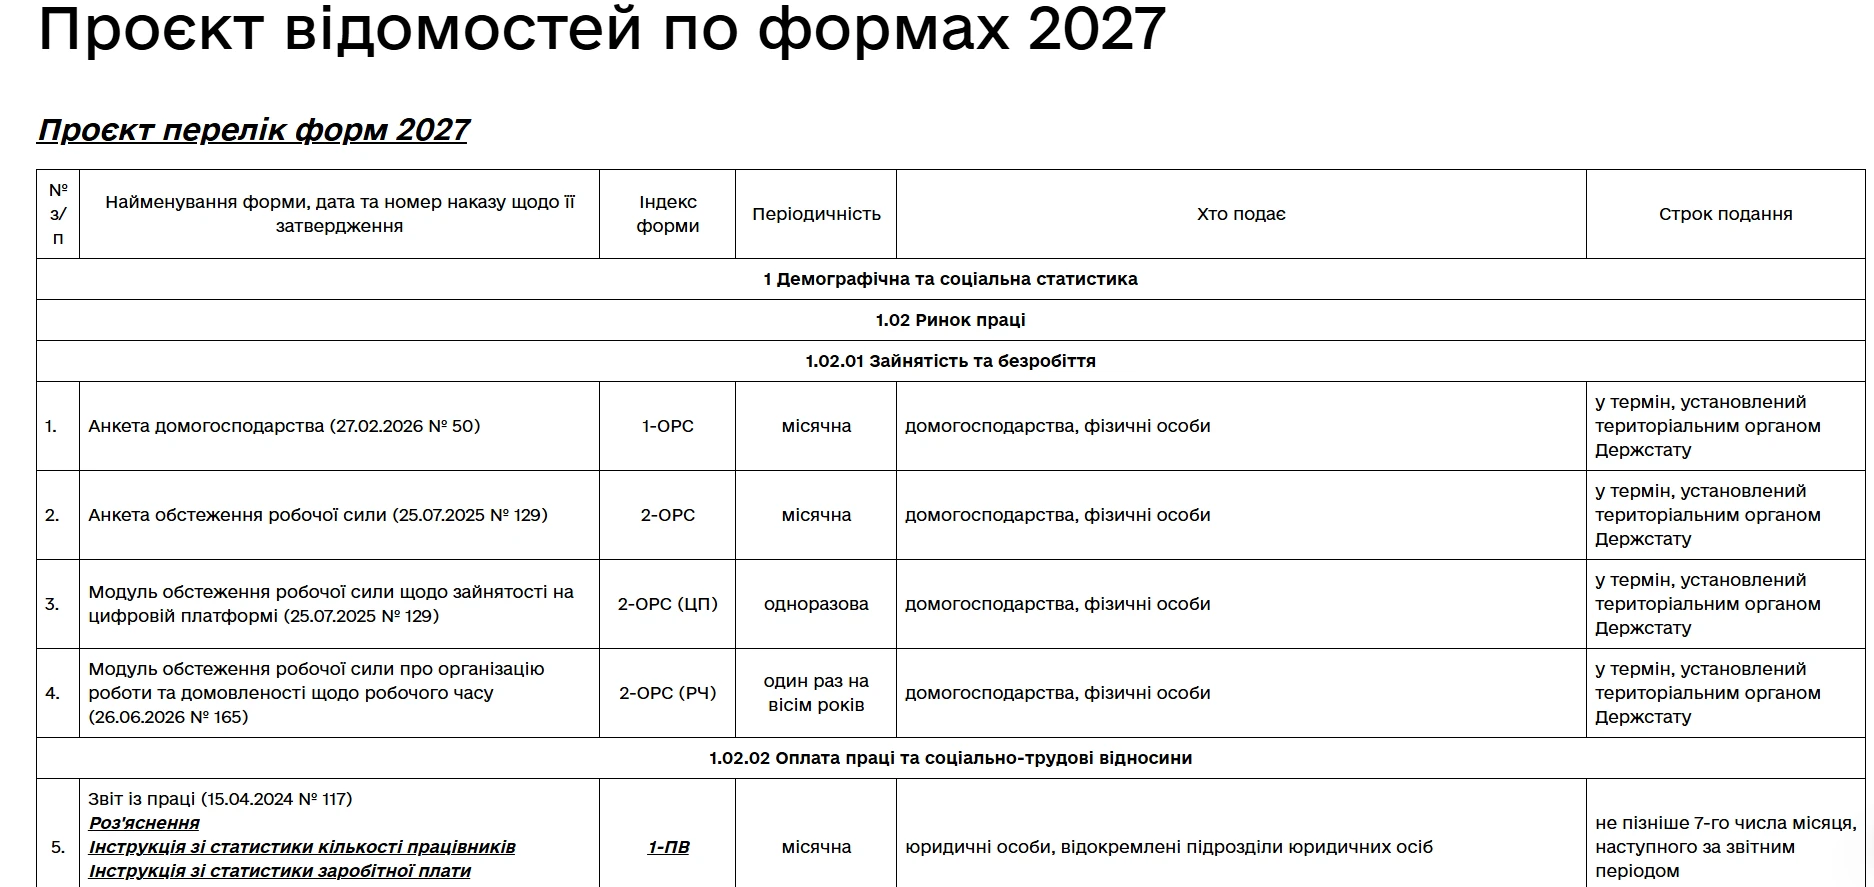
Працівник здав кров під час обідньої перерви, але весь день був залучений до роботи. Чи потрібно в такому разі ставити в табелі «донорський день» та оформлювати звільнення від роботи? Держпраці роз’яснила, як обліковувати день донації та як оформити інший день відпочинку зі збереженням середнього заробітку
24 вересня 2026 року ДПС внесла до Реєстру електронних форм звітних документів проєкти форматів нового Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю