

🚀 Відео, документи та AI-Консультант — усе для вашої зручності в одному місці
Роботодавець може застосовувати ставку ЄСВ 8,41% до зарплати працівника з інвалідністю, але лише за наявності підтвердного документа. Податківці роз’яснили, який Витяг приймається після запровадження оцінювання повсякденного функціонування та з якої дати можна застосовувати пільгову ставку
Для можливості застосування платником пільгової ставки єдиного внеску необхідно підтвердити встановлення працівнику інвалідності.
Підтвердженням встановлення працівнику інвалідності є:
Нарахування єдиного внеску в розмірах, визначених в абз. 3 – 5 п.п. 5 п. 2 розділу ІІІ Інструкції про порядок нарахування і сплати єдиного внеску на загальнообов’язкове державне соціальне страхування, затвердженої наказом Мінфіну від 20.04.2015 №449, здійснюється роботодавцем із дати отримання від працівника документів щодо встановлення інвалідності та проводиться протягом строку, встановленого Постановою №1338.
Працівник має право надати роботодавцю Витяг, який надходить на його електронну пошту у форматі PDF, який засвідчується електронною печаткою Міністерства охорони здоров’я України (далі – МОЗ)
Електронна печатка МОЗ накладається автоматично системою, що підтверджує справжність документа та захищає його від підробок.
Якщо роботодавцю потрібно перевірити справжність документа, він може здійснити перевірку Витягу через державні сервіси перевірки:
Також можна надати Витяг у паперовому вигляді, роздрукувавши його. Якщо роботодавець вимагатиме перевірку його автентичності, можна надати протокол перевірки. Протокол перевірки є додатковим підтвердженням, що цей документ дійсно підписаний МОЗ. Таким чином, Витяг який засвідчений електронною печаткою МОЗ, є належним чином засвідченим
Тобто, ставка єдиного внеску у розмірі 8,41% застосовується юридичною особою – роботодавцем до суми нарахованої заробітної плати, нарахованої на користь працівника, який є особою з інвалідністю, за умови підтвердження таким працівником своєї інвалідності шляхом надання завіреного Витягу із рішення експертної команди, отриманий відповідно до Постанови №1338:
починаючи з дати встановлення групи інвалідності, але не раніше одержання роботодавцем належним чином засвідченого Витягу щодо встановлення інвалідності та закінчуючи датою скасування інвалідності (датою повторного оцінювання) відповідно до Витягу щодо встановлення інвалідності
При цьому, до дати одержання документів щодо встановлення інвалідності та після дати скасування інвалідності (дати повторного оцінювання), роботодавець нараховує єдиний внесок у розмірі 22% визначеної бази нарахування.
З якого моменту працівник вважається особою з інвалідністю для ЄСВ і відпусток
Особа з інвалідністю не надає ІПР: працевлаштування, норматив, ЄСВ
ЄСВ від 5,3%: хто може скористатися пільгою при працевлаштуванні людей з інвалідністю
Паперовий витяг експертної команди про інвалідність: нарахування ЄСВ та виконання 4% квоти
Пільгова ставка ЄСВ: чи підходить нотаріально засвідчений витяг з рішення експертної команди
Ставка ЄСВ для працівників з інвалідністю: коли 8,41%, а коли – 22%
Чи можна застосувати ставку ЄСВ 8,41% лише за пенсійним посвідченням особи з інвалідністю
Підтвердження інвалідності для ставки ЄСВ 8,41%: довідка МСЕК чи витяг експертної команди
Із січня 2027 року на індексацію чекає черговий «перезапуск»: сума індексації, яка складеться у грудні 2026 року, у новий рік не перейде. Розберемо, що саме передбачає проєкт Держбюджету-2027, з якого місяця почнеться новий відлік та чи може комерційне підприємство зберегти працівникам виплати після «обнулення»
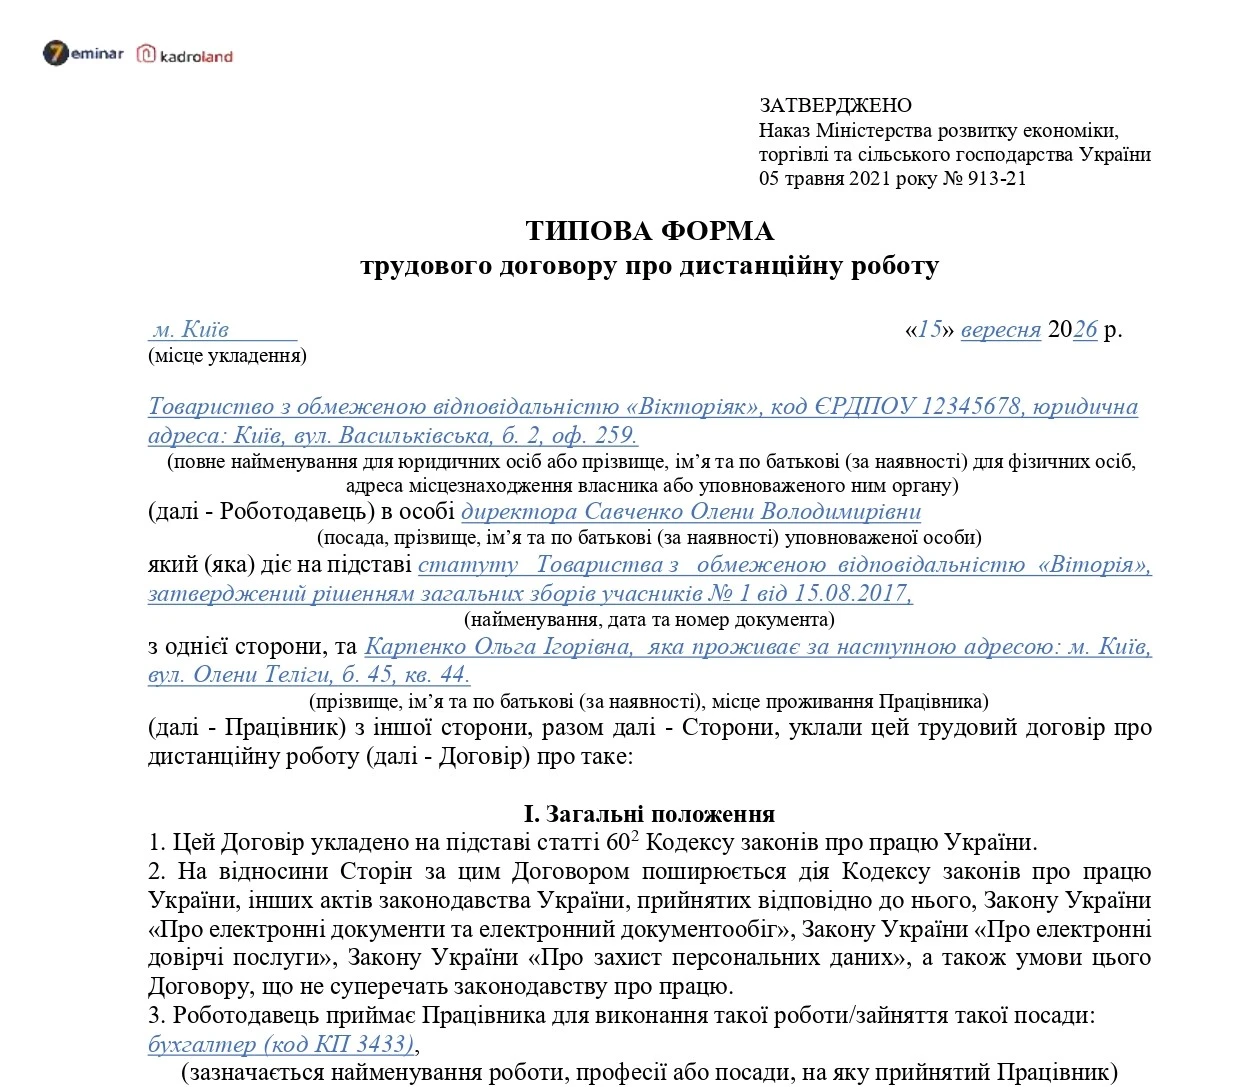
Укладання трудового договору про дистанційну роботу має свої особливості, зокрема щодо письмової форми під час дії воєнного стану. Розглянемо, які умови варто передбачити в договорі та яку типову форму можна використовувати.
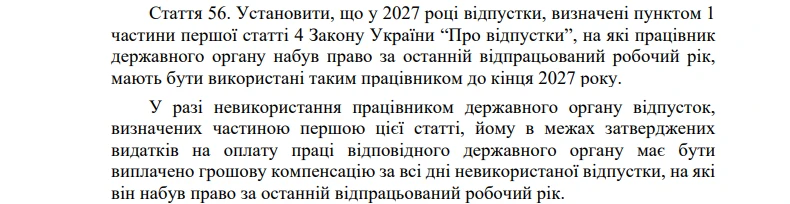
У проєкті Держбюджету-2027 заклали спеціальне правило для відпусток працівників державних органів. Відпустку, на яку працівник набув право за останній відпрацьований робочий рік, пропонують використати до кінця 2027 року. А якщо цього не зробити – за невикористані дні передбачили грошову компенсацію
У проєкті Держбюджету-2027 запропонували окремі правила проведення індексації грошових доходів населення. Якщо їх збережуть у остаточному законі, обчислення індексу споживчих цін розпочнуть із січня 2027 року, а суму індексації, що склалася у грудні 2026 року, у січні не нараховуватимуть
Кабмін зареєстрував законопроєкт №16073, який має наблизити процедури працевлаштування іноземців та осіб без громадянства до правил ЄС. Серед ключових пропозицій – єдиний дозвіл на тимчасове проживання та роботу, електронна подача заяви та новий веб-портал із вакансіями для іноземних працівників
Працівнику додали кілька нових обов’язків і внесли їх до посадової інструкції. Чи достатньо цього, щоб він виконував нову роботу в межах посадового окладу? Чи це вже суміщення посад, за яке потрібно встановити доплату? Розберемося, чим відрізняються ці механізми та який варіант безпечніше обрати роботодавцю
Нещасний випадок на виробництві або професійне захворювання дають право на низку страхових виплат. ПФУ нагадує, коли працівнику виплачують 100% середньої зарплати, хто може отримати одноразову та щомісячну допомогу, а також які виплати передбачені сім’ї у разі смерті потерпілого
Працівник з інвалідністю ІІ групи має 30 календарних днів щорічної основної відпустки, але обов’язковими для використання є 24 дні. Чи означає це, що за решту 6 днів можна виплатити грошову компенсацію? У ФПУ роз’яснили правила, яких має дотриматися роботодавець
Обмін змінами між працівниками потребує погодження роботодавця. Самої домовленості колег недостатньо, навіть якщо робоче місце не залишилося порожнім. Розглянемо, як оформити заміну, відобразити фактичну роботу й діяти, якщо працівник травмувався під час непогодженої зміни
Кадровики часто використовують формулювання про роботу в особливих умовах, але навіть у звичній фразі можна припуститися помилки. У Рівненському ОТЦК та СП нагадали, чим відрізняються слова «воєнний» і «військовий» та яке формулювання слід використовувати в офіційних документах і текстах
Працівник має право на одноразову оплачувану відпустку при народженні дитини, але скористатися нею можна не в будь-який момент. Закон встановлює чіткий строк – 104 дні від дня народження дитини, а під час воєнного стану для окремих працівників діє ще одне важливе обмеження
Закон про охорону праці планують замінити новим Законом «Про безпеку та здоров’я працівників на роботі». Законопроєкт №10147 уже готують до другого читання. Роботодавцям варто стежити за змінами – нове регулювання має охопити звичні правила та документи з охорони праці