

🚀 Відео, документи та AI-Консультант — усе для вашої зручності в одному місці
Держпраці може зацікавитися, чому за працівником зберігаються трудові відносини, але зарплата у звітності – нульова. Особливо якщо мобілізованого помилково показали як такого, хто перебуває у відпустці без збереження зарплати. Як правильно відобразити мобілізованого працівника у звітності та що саме зазначати у Додатку 1 – у роз’ясненні
Мобілізація працівника – це не відпустка «за власний рахунок». Проте для роботодавця така ситуація може створити парадокс: у звітності працівник залишається у трудових відносинах, але заробітна плата від роботодавця може не нараховуватися. Саме це іноді стає причиною запитань щодо правильності оформлення його відсутності.
Чому його можуть переплутати з працівником у відпустці без збереження зарплати?
Працівник, призваний на військову службу під час мобілізації, не пише заяву на відпустку без збереження заробітної плати.
Відповідно до статті 119 Кодексу законів про працю (далі – КЗпП) за таким працівником на період військової служби зберігаються місце роботи та посада, а трудові відносини з роботодавцем продовжуються. Працівник увільняється від виконання роботи у зв’язку з призовом на військову службу.
Натомість відпустка без збереження заробітної плати є окремою підставою відсутності працівника на роботі та оформлюється відповідно до норм законодавства про відпустки.
Тому ототожнювати ці дві ситуації юридично є неправильним.
Звідки виникає плутанина?
Причина – у відсутності нарахувань.
Якщо мобілізованому працівнику роботодавець не здійснює жодних виплат, у Додатку 1 до Податкового розрахунку при цьому все одно має бути відображено, що особа продовжує перебувати у трудових відносинах.
ПФУ роз'яснює:
за відсутності добровільної виплати мобілізованому працівнику у Додатку 1 зазначаються, зокрема:
Тобто відсутність зарплати у звітності сама по собі не означає, що працівник перебував у відпустці без збереження зарплати.
Що важливо у Додатку 1?
Якщо мобілізований працівник не отримує виплат від роботодавця, у Додатку 1:
А якщо роботодавець добровільно виплачує кошти мобілізованому?
Тут звітність буде іншою. Якщо підприємство прийняло рішення про добровільну виплату мобілізованому працівнику, така виплата відображається у Додатку 1.
ПФУ рекомендує зазначати її, зокрема, у графах щодо:
Якщо така виплата за основним місцем роботи є меншою за мінімальну заробітну плату, виникає питання застосування мінімального страхового внеску. А для працівника з інвалідністю відповідної вимоги щодо доплати ЄСВ до мінімального розміру немає.
Чи потрапляє мобілізований працівник до 4ДФ?
Якщо працівнику нічого не нараховано і не виплачено, підстав для відображення доходу в 4ДФ немає.
Якщо ж роботодавець здійснює виплату, вона відображається у 4ДФ відповідно до її податкової природи та встановленої для неї ознаки доходу.
Тому правило просте:
Чи потрібно показувати мобілізацію у Додатку 5?
Сам факт мобілізації працівника не є кадровою подією, яку потрібно відображати у Додатку 5.
ПФУ окремо звертає увагу, що факт мобілізації працівника у Додатку 5 єдиної звітності не відображається.
Чому роботодавець може отримати лист від Держпраці?
Саме тут і виникає практична проблема.
Якщо інформаційні дані свідчать про наявність працівника у трудових відносинах, але протягом певного періоду відсутні нарахування заробітної плати, така інформація може потребувати додаткового з'ясування
У результаті роботодавець може отримати повідомлення або лист із проханням пояснити причини відсутності нарахувань.
Джерело: Інспекція з питань праці та зайнятості населення Дніпровської міської ради
Чи має роботодавець виплачувати зарплату мобілізованому працівнику: відповідь Верховного Суду
Мобілізованим можуть повернути збереження середнього заробітку на роботі
Кому не скасували збереження середнього заробітку 19 липня 2022 року: пояснення Верховного Суду
Щоб роботодавці не помилялися: у ВРУ хочуть чітко врегулювати звільнення мобілізованих
Двомісячне попередження про зміну істотних умов праці – загальне правило КЗпП, але не під час воєнного стану роботодавець може змінювати істотні умови праці за спеціальними правилами. Коли працівник має бути повідомлений про нові умови – роз’яснення ФПУ з посиланням на закон
До якої дати вважається дійсним витяг з рішення експертної команди з оцінювання повсякденного функціонування особи, якщо в ньому зазначена лише дата повторного оцінювання (п. 17.1.9)? Чи можна вважати цю дату кінцевим терміном встановленої інвалідності? Чи існує інший принцип визначення такої дати? Якими нормативними документами це регулюється?

25 вересня 2026 року набрала чинності нова форма Звіту про внесок на підтримку працевлаштування осіб з інвалідністю. Наказ Мінфіну від 25.08.2026 № 453 офіційно опублікований. Тож, звіти за І, ІІ та ІІІ квартали 2026 року потрібно подати до 9 листопада включно
З кінця липня 2026 року військовозобов'язані, які вже мають чинну відстрочку від призову під час мобілізації, можуть переоформити її за іншою підставою. Однак виникає питання: чи поширюється ця можливість на заброньованих військовозобов'язаних? Міноборони надало роз'яснення щодо застосування пунктів 56 та 58 Порядку №560
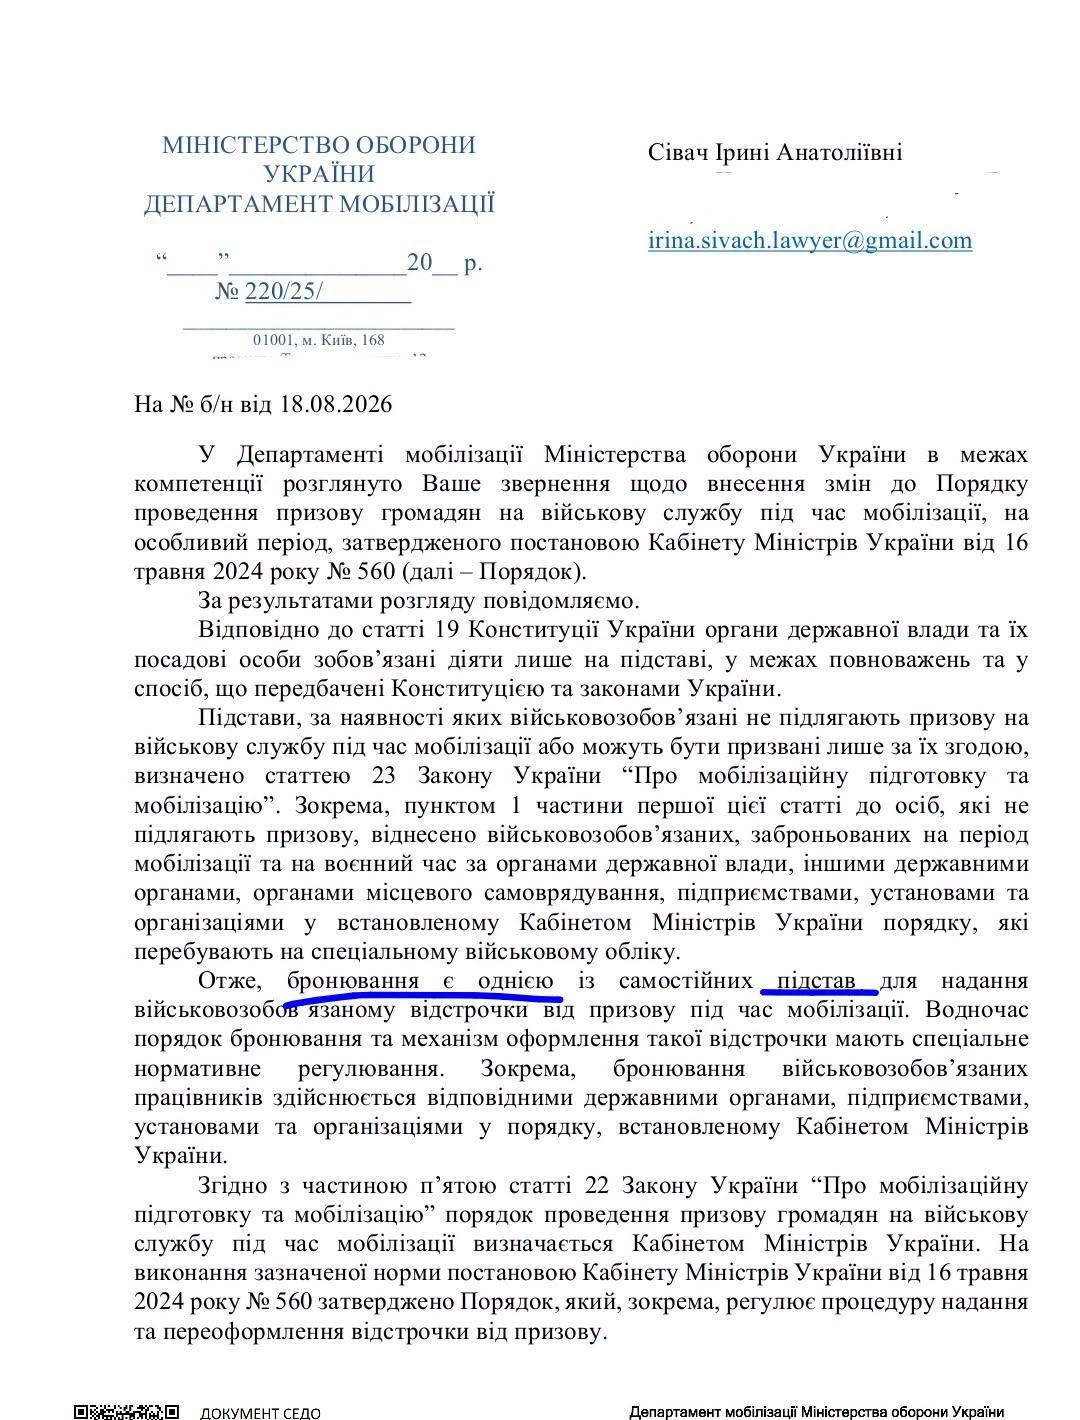
Розпорядження ТЦК про виклик працівників: роботодавець має видати наказ про оповіщення, довести його до відома працівників під підпис та забезпечити їх прибуття до ТЦК. Порядок дій роботодавця у разі отримання такого розпорядження визначено п. 47 Порядку № 1487.
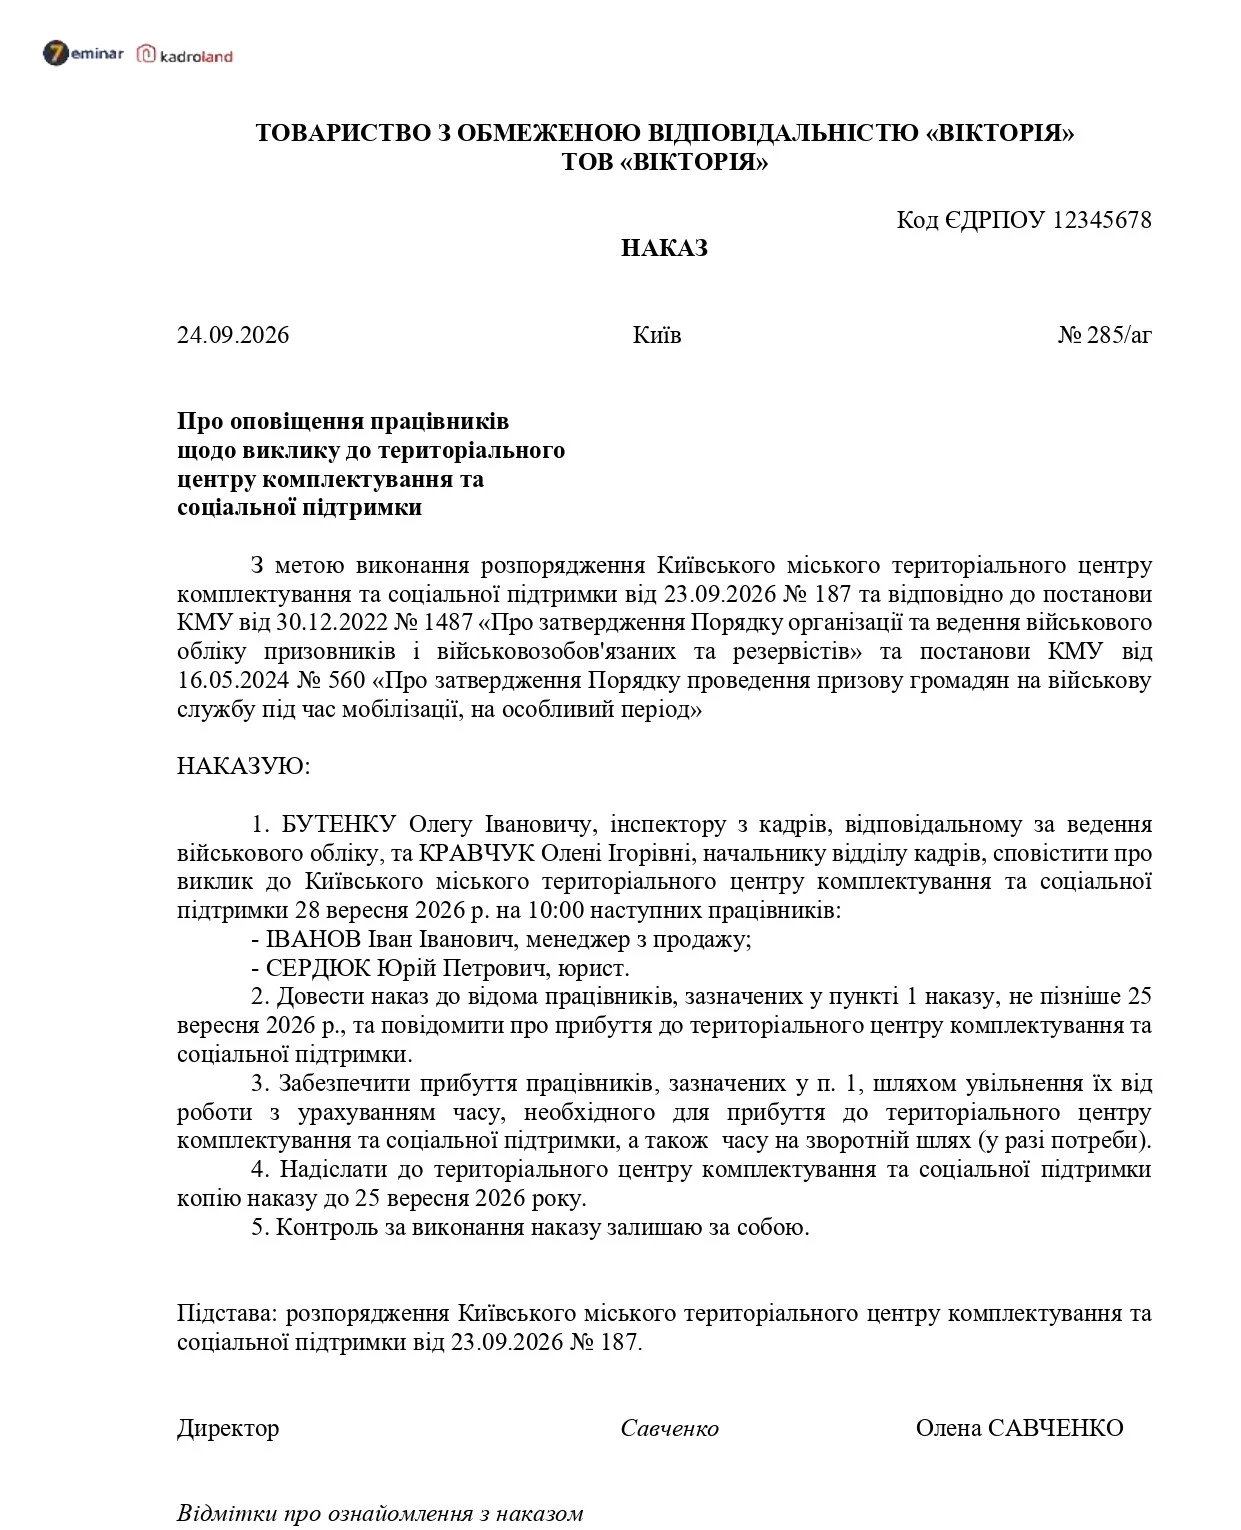
Перевірте статистичну звітність на 2027 рік: Держстат оприлюднив проєкт форм і зміни до них. Уже відомо, де змінять строки та періодичність подання, а також які форми державних статистичних спостережень скасують або запровадять
Працівник здав кров під час обідньої перерви, але весь день був залучений до роботи. Чи потрібно в такому разі ставити в табелі «донорський день» та оформлювати звільнення від роботи? Держпраці роз’яснила, як обліковувати день донації та як оформити інший день відпочинку зі збереженням середнього заробітку
24 вересня 2026 року ДПС внесла до Реєстру електронних форм звітних документів проєкти форматів нового Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю

У компанії немає відділів, а працює лише 10 – 15 працівників? Це не звільняє юридичну особу від ведення діловодства за загальними правилами. Інспекція з питань праці пояснила, як малому підприємству скласти номенклатуру справ без структурних підрозділів, правильно заповнити її графи та визначити строки зберігання документів
Ваші професійні виклики – наш пріоритет! Ми хочемо, щоб наші безкоштовні вебінари приносили максимум користі. Пройдіть опитування, поділіться своїми побажаннями – і ми створимо заходи, які точно відповідатимуть вашим запитам! Пройдіть опитування на Telegram-каналі Kadroland Live за хвилину – отримаєте користь на роки
У Києві планують запровадити додаткові виплати працівникам бригад екстреної медичної допомоги, які працюють під час повітряних тривог і виїжджають на місця ураження внаслідок ворожих атак. Проєкт змін до міської програми підтримала профільна комісія Київради. Від чого залежатиме розмір доплати та які ще зміни передбачили для медиків – розповідаємо
Забезпечення працівників підприємства засобами індивідуального захисту (далі – ЗІЗ) є одним із заходів для зменшення та усунення небезпек на робочому місці. ЗІЗ зменшують вплив на працівників небезпечних і шкідливих факторів, запобігають виникненню нещасних випадків та професійних захворювань на виробництві.

ПФУ пропонує уніфікувати правила призначення та виплати страхових виплат для окремих категорій застрахованих осіб. Проєкт нового Порядку зараз обговорюють до 25 вересня: він має замінити два чинні порядки Фонду соцстрахування та визначити єдиний механізм для виплат, зокрема у разі ліквідації роботодавця, відсутності його місцезнаходження, припинення діяльності ФОП, а також для добровільно застрахованих осіб