🚀 Відео, документи та AI-Консультант — усе для вашої зручності в одному місці
Відрядження – це не лише наказ керівника про поїздку. Кадровику та бухгалтеру важливо правильно визначити, чи є поїздка відрядженням, зазначити її мету та строк, підтвердити витрати й врахувати податкові правила. Які документи потрібно оформити та яких помилок варто уникати роботодавцю?
На перший погляд, усе просто: керівник направив працівника у відрядження, видав наказ – і питання закрите. Але на практиці саме під час перевірок виникають запитання:
чи була поїздка службовою, чи правильно оформлено документи, чи підтверджені витрати та чи не доведеться працівнику сплачувати податки з отриманих коштів?
В інспекції з питань праці роз’яснили, на що кадровику та бухгалтеру варто звернути увагу:
1. Не кожна службова поїздка є відрядженням
Відрядження – це поїздка працівника за розпорядженням роботодавця на певний строк до іншого населеного пункту для виконання службового доручення поза місцем постійної роботи.
Наприклад:
Якщо ж поїздки є постійною складовою роботи працівника або здійснюються в межах того самого населеного пункту, необхідно оцінити характер роботи та умови трудових відносин.
Не варто автоматично оформлювати кожне переміщення як відрядження
2. Наказ про відрядження – не формальність
У наказі потрібно чітко визначити:
Зразок наказу – тут, також можна скористатись примірною формою наказу про відрядження
За потреби додаються службова записка, запрошення, програма заходу або інші документи, які підтверджують необхідність поїздки.
Пам'ятайте: формулювання «у виробничих цілях» без конкретизації не завжди допоможе довести обґрунтованість витрат
3. Документи, що підтверджують витрати:
Якщо працівник використовує службовий автомобіль, слід також належно оформити його використання, маршрут та витрати на пальне.
Важливо! Перелік підтвердних документів залежить від виду витрат і застосовних законодавчих вимог.
4. Які гарантії має працівник?
Відповідно до статті 121 Кодексу законів про працю (далі – КЗпП), працівникові, направленому у відрядження, гарантуються:
Зокрема, оплата праці за час відрядження не може бути нижчою за середній заробіток
5. П'ять помилок, яких варто уникати:
І ще один нюанс: сам наказ не робить будь-які витрати автоматично неоподатковуваними. Потрібно враховувати вимоги Податкового кодексу України (далі – ПКУ), зокрема підпункту 170.9.1 пункту 170.9 статті 170.
Нормативна база:
Зверніть увагу! Інструкція №59 та Постанова №98 мають спеціальну сферу застосування, тому роботодавцю потрібно перевірити, які саме правила поширюються на нього
Джерело: Інспекція з питань праці та зайнятості населення Дніпровської міської ради
Відрядження у неділю: коли роботодавець має заплатити вдвічі, а коли – дати відгул
Відрядження у вихідний: оплата та надання дня відпочинку
Як направити працівника у відрядження: правила та документальне оформлення
Закордонне відрядження: як рахувати день виїзду та день повернення
21 жовтня 2026 року офіційно опубліковано постанову КМУ від 15.10.2026 №1288, якою оновлено правила використання захисних споруд цивільного захисту. Що змінилося щодо доступу працівників до укриттів, їх обліку та перевірок і що варто врахувати роботодавцю?
Робоча інструкція охоронника визначає його трудові обов’язки, права, відповідальність і кваліфікаційні вимоги з урахуванням специфіки роботи та умов праці. Скористайтеся зразком робочої інструкції охоронника як основою для розроблення документа на підприємстві
До завершення перехідного періоду роботодавцям варто завчасно перевірити, чи має підприємство належне укриття та чи можуть працівники безперешкодно ним скористатися. Що перевірити, як організувати доступ до місця захисту та які дії визначити для персоналу під час повітряної тривоги – основні кроки для підготовки
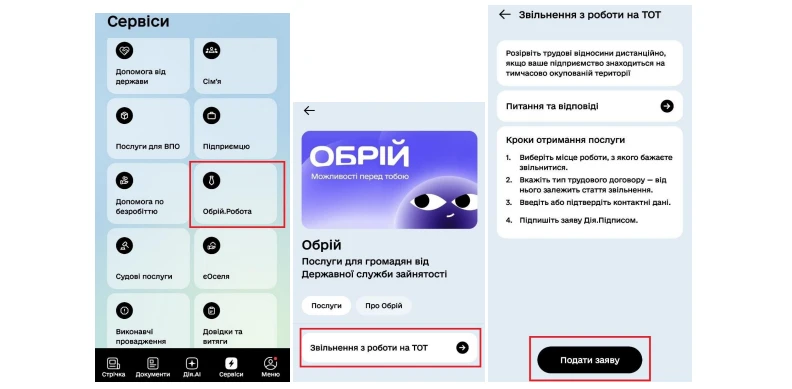
З 9 жовтня 2026 року звільнитися з роботи на тимчасово окупованій території або в районі активних бойових дій можна через застосунок «Дія». Хто може скористатися послугою «Обрій. Робота», як подати заяву, скільки чекати на її опрацювання та з якого дня припиняються трудові відносини – пояснюємо покроково
МВС оприлюднило методичні матеріали для розрахунку вибухового навантаження під час проєктування укриттів. Документ допоможе оцінити вплив повітряної ударної хвилі та врахувати його під час облаштування безпечного простору для працівників
Питання звільнення військовослужбовців, які тривалий час перебувають на службі, опрацьовують Міноборони та профільний комітет Верховної Ради. Народний депутат Федір Веніславський заявив, що рішення можуть з’явитися в короткостроковій перспективі
Звільненим із полону українським військовим скоротили строк проходження ВЛК: замість загального строку, який міг становити до чотирьох місяців від початку лікування, встановлено вимогу провести огляд не пізніше ніж через 30 днів після репатріації
Переведення обліку трудової діяльності працівника з паперової форми в електронну не позбавило роботодавця обов’язку на прохання працівників вносити записи в паперову трудову книжку. А ось чи є обов’язок вносити запис про навчання? Якщо так, то хто має вносити такий запис і що саме треба записувати? Про це — у статті

Для отримання кваліфікованих електронних довірчих послуг у ДПС працівникам органів влади, органів місцевого самоврядування та підприємств державної форми власності потрібно підготувати визначений пакет документів. ДПС пояснила, які документи подавати, як засвідчувати копії та коли реєстраційна картка не потрібна
Закон передбачає: якщо звернутися за призначенням пенсії протягом трьох місяців після досягнення пенсійного віку, її призначать із наступного дня після досягнення такого віку. Данило Гетманцев пояснив, чому людям, які набувають права на пенсію наприкінці 2026 року, варто врахувати це правило перед поданням заяви на призначення пенсії
З 22:00 23.10.2026 до 08:00 26.10.2026 ДП «НАІС» буде проводити планові технічні роботи з оновлення програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Мін'юсту. Тому, у вказаний період робота реєстрів буде недоступною
На роботу оформлені працівники ще у квітні. При поданні на порталі ПФУ XML-файлу виникає помилка: «Вже існує звернення в роботі, подати нове звернення можна після виконання існуючого!». Це триває з квітня. Що робити?
У Верховній Раді зареєстрували законопроєкт №16164, який пропонує спростити зняття з обліку транспортних засобів і техніки підприємств, залучених під час мобілізації та знищених, втрачених або пошкоджених без можливості економічно доцільного відновлення. Також документ передбачає умови повернення власникам транспорту, який більше не потрібен військовим формуванням
Набрання чинності новим законом не означає автоматичного переоформлення документів для внутрішньо переміщених осіб. У Мінсоцполітики повідомили, що раніше видані довідки залишатимуться чинними, а перехід до нової системи обліку відбуватиметься поетапно