

🚀 Відео, документи та AI-Консультант — усе для вашої зручності в одному місці
Чи можна допустити до перевірки перевіряючих, якщо ви не отримували повідомлення про початок перевірки? Верховний суд зазначив, що добросовісний платник податків зобов'язаний забезпечити отримання кореспонденції за адресою місцезнаходження. Якщо принципово не забирати кореспонденцію, то це не звільняє від обов’язку допустити фахівців до перевірки
Верховний Суд у складі колегії суддів Касаційного адміністративного суду висловився про відповідальність платника податків за невиконання обов’язку щодо забезпечення отримання кореспонденції за адресою місцезнаходження.
Добросовісний платник податків зобов'язаний забезпечити отримання кореспонденції за адресою місцезнаходження, зазначеною в Єдиному державному реєстрі юридичних осіб та фізичних осіб – підприємців. У разі невиконання цього обов'язку платник не має права покликатися на неотримання документів як на обставину, що звільняє від настання негативних наслідків для такого платника.
У даній справі Верховний Суд України розглядав касаційну скаргу Східної об'єднаної державної податкової інспекції м. Харкова Головного управління ДФС у Харківській області на постанову Харківського апеляційного адміністративного суду.
Спір виник на тлі оскарження проведення податкової перевірки, яка була визнана незаконною апеляційним судом через порушення процедури повідомлення платника податків про її проведення.
Позивач оскаржував дії податкового органу щодо проведення документальної перевірки, яка, на його думку, була незаконною через порушення процедурних вимог, зокрема, неналежне повідомлення про її проведення. У своїх вимогах позивач вказував на те, що орган податкової служби не дотримався правил щодо повідомлення платника про проведення перевірки, що, на його думку, робить перевірку та рішення, прийняті за її результатами, незаконними.
Суди першої та апеляційної інстанцій по-різному оцінили обставини справи. Суд першої інстанції відмовив у задоволенні позову, визнавши дії податкової інспекції законними. Суд апеляційної інстанції скасував рішення першої інстанції, погодившись із позивачем у тому, що процедура проведення перевірки була порушена, зокрема в частині повідомлення про її проведення. Як наслідок, суд апеляційної інстанції задовольнив позов, скасувавши податкові повідомлення-рішення, прийняті на основі цієї перевірки.
Верховний Суд, розглянувши справу в касаційному порядку, наголосив на тому, що відповідно до норм податкового законодавства, перевірка платника податків повинна проводитися за умови належного повідомлення про її проведення. Зокрема, перед проведенням документальної планової невиїзної перевірки, платник податків має бути повідомлений про це через направлення наказу та письмового повідомлення про дату початку перевірки, при цьому таке повідомлення повинно бути надіслано рекомендованим листом з повідомленням про вручення або вручено особисто.
Верховний Суд зауважив, що у цьому випадку податковим органом було виконано вимоги щодо направлення відповідного повідомлення. Відповідно до Податкового кодексу України, документи вважаються належним чином врученими, якщо вони надіслані рекомендованим листом з повідомленням про вручення або особисто вручені платнику податків або його уповноваженому представнику.
Немає часу шукати відповіді годинами? Скористайтеся Сервісом «ОК» – експерти дадуть чітке, практичне пояснення, яке можна застосувати відразу
Суд також звернув увагу на те, що
платник податків не може звільнятись від відповідальності за неналежне виконання своїх зобов’язань через неповідомлення, якщо він не забезпечив належне отримання кореспонденції.
Верховний Суд дійшов висновку, що суд апеляційної інстанції неправомірно скасував рішення суду першої інстанції, оскільки податковий орган належно виконав свої обов’язки щодо повідомлення платника про проведення перевірки. З огляду на це, Верховний Суд задовольнив касаційну скаргу податкового органу, скасував постанову апеляційного суду та залишив в силі рішення суду першої інстанції.
Детально ознайомитись з позицією ВС у справі № 820/1864/17 можна за посиланням.
Джерело: Судово-юридична газета
Працівник виходить на пенсію і звернувся до ПФУ з трудовою книжкою. ПФУ вимагає внести на титульній сторінці виправлення – зазначити ПІБ українською мовою, хоча в другій половині трудової книжки титульна сторінка вже заповнена українською. На підставі чого потрібно внести зміни?
Ми отримали лист від ОВА щодо забезпечення ВЛК для усіх працівників. Зателефонували, спитали про підстави. Нас усно повідомили, що просто не погодять наступну критичність. Що робити? Чи з'явилися якісь конкретні вимоги?
7 листопада має відбутися перше засідання Координаційного центру з організації бронювання. За інформацією народного депутата Ярослава Железняка, для більшості галузей критерії критичності можуть залишитися без змін, а підприємствам, у яких строк дії статусу спливає в листопаді, його можуть продовжити автоматично.
Помилка в електронній трудовій книжці може коштувати частини страхового стажу та вплинути на розмір майбутньої пенсії. Тому важливо вчасно перевірити записи про роботу та сплату внесків. Як знайти неточність і виправити її, пояснили у ПФУ
Пенсіонери можуть отримувати доплату за кожен повний рік страхового стажу понад установлену норму. У 2026 році максимальна доплата за один рік становить 25,95 грн. Хто має право на таку надбавку, скільки років стажу потрібно чоловікам і жінкам та як змінюється розрахунок після звільнення з роботи – у роз’ясненні ПФУ
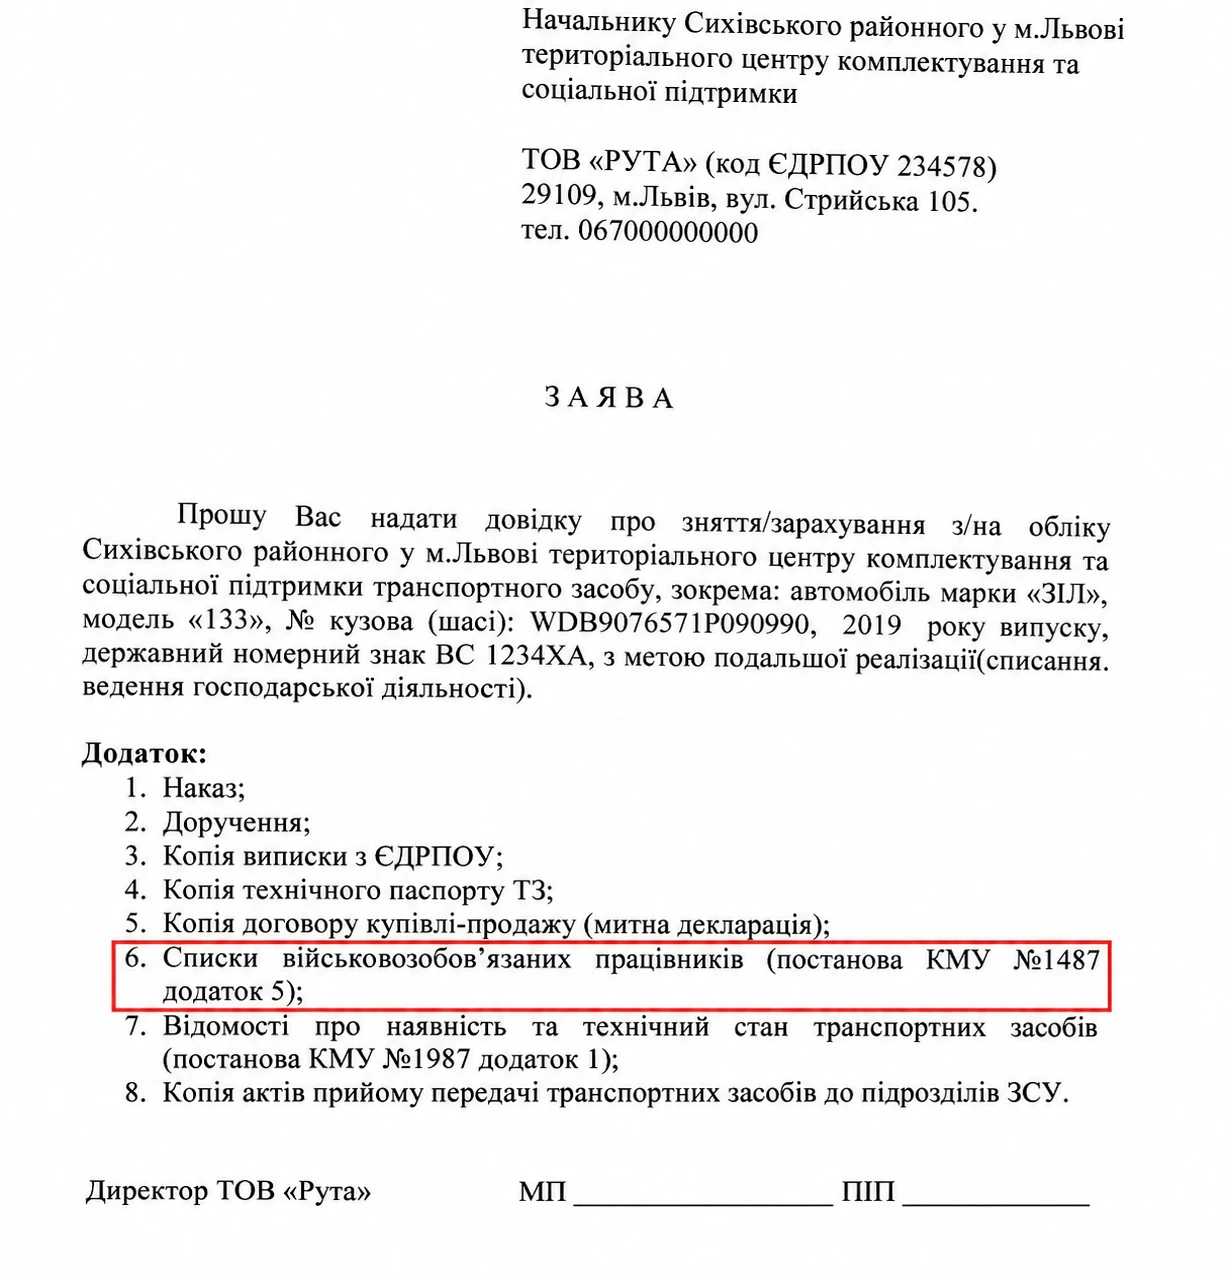
Для реєстрації, перереєстрації або зняття з обліку транспортного засобу підприємству потрібно отримати в ТЦК та СП довідку з відповідною відміткою. Для цього представник підприємства подає заяву та пакет документів. Водночас єдиного нормативно визначеного переліку документів для отримання такої довідки немає, тому вимоги ТЦК можуть відрізнятися
Працівника призвали на військову службу, а невикористані дні відпустки залишилися. Він може отримати грошову компенсацію без звільнення, якщо належить до визначених законом категорій і вчасно подасть заяву. Далі про все докладно
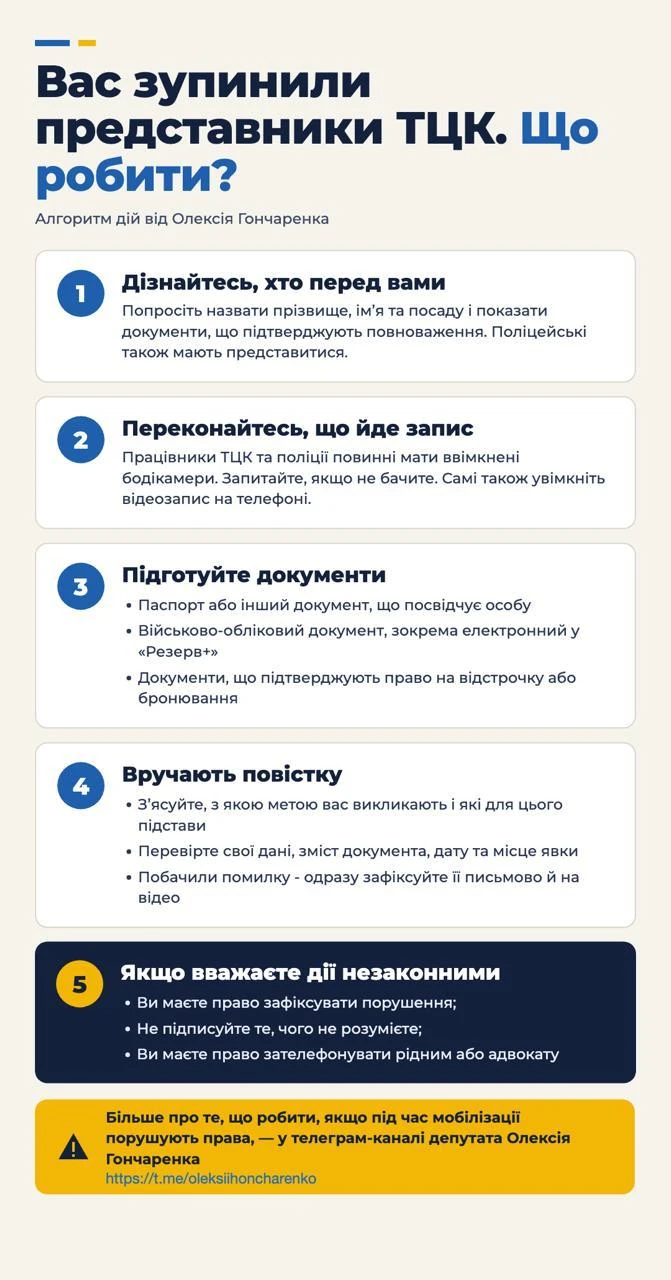
Що робити, якщо на вулиці зупинили представники ТЦК та СП? Як перевірити їхні повноваження, що підготувати з документів і на що звернути увагу під час вручення повістки? П’ять основних кроків – у пам’ятці
Навіть якщо на підприємстві працюють лише троє людей, графік відпусток на 2027 рік складати обов’язково. Коли його потрібно затвердити, хто має право самостійно обирати час відпочинку та чи може роботодавець змінити вже погоджені дати? Правила для роботодавців і кадровиків – у роз’ясненні Мін’юсту
Координаційний центр з організації бронювання досі фактично не розпочав роботу, хоча нова процедура визначення критично важливих підприємств уже діє. Через це підприємства ризикують втратити статус критичних і бронювання працівників не через невідповідність критеріям, а через затримку державної процедури. Українська Рада Бізнесу звернулася до Уряду з вимогою автоматично продовжити статуси критичності та відстрочки працівників до 1 лютого 2027 року