
🚀 Відео, документи та AI-Консультант — усе для вашої зручності в одному місці
Податковий борг юридичної особи може стати підставою для тимчасового обмеження права її керівника на виїзд за кордон. Рівненський окружний адміністративний суд задовольнив позов ДПС щодо керівника підприємства, за яким обліковувалася заборгованість понад 30 млн грн. За яких умов суд може застосувати таке обмеження та коли його скасують?
Керівнику підприємства тимчасово обмежили право на виїзд за кордон через податковий борг. Таке рішення ухвалив Рівненський окружний адміністративний суд за позовом органу ДПС. За яких умов податковий борг юридичної особи може стати підставою для обмеження права її керівника на виїзд за кордон – розповіли в Судовій владі України.
За даними облікової картки платника податків, станом на 29 вересня 2026 року за приватним підприємством обліковувалася заборгованість у розмірі понад 30 млн грн. Основну частину цієї суми становив борг із податку на додану вартість.
До цього орган ДПС уже звертався до суду з позовом про стягнення боргу. Рівненський окружний адміністративний суд задовольнив цей позов і постановив стягнути з банківських рахунків підприємства понад 20 млн грн. Рішення набрало законної сили, однак стягнути кошти не вдалося.
Після цього орган ДПС знову звернувся до суду – тепер із вимогою тимчасово обмежити керівнику підприємства право на виїзд за межі України.
Такий захід передбачений пунктом 87.13 статті 87 Податкового кодексу України (далі – ПКУ).
Контролюючий орган може звернутися до суду з вимогою тимчасово обмежити керівнику підприємства право виїзду за межі України, якщо одночасно виконуються дві умови:
При цьому після надсилання податкової вимоги сума заборгованості може змінюватися. За пунктом 59.5 статті 59 ПКУ сплатити потрібно всю суму боргу, яка існує на день погашення. Якщо її розмір змінився, повторно надсилати вимогу не потрібно.
Обмеження не запроваджується автоматично. Навіть якщо обидві умови виконані, контролюючий орган має звернутися до суду. Саме суд перевіряє, чи є законні підстави для такого заходу
Водночас ПКУ передбачає виняток. Обмеження не застосовують, якщо держава має перед підприємством непогашені зобов’язання щодо повернення помилково та / або надміру сплачених ним грошових зобов’язань або бюджетного відшкодування ПДВ, а загальна сума цих зобов’язань дорівнює або перевищує суму податкового боргу підприємства.
Розглядаючи справу, суд перевірив, чи дотримано передбачених законом умов для обмеження права керівника підприємства на виїзд.
З матеріалів справи встановили, що податкову вимогу надіслали підприємству рекомендованим листом із повідомленням за його зареєстрованою адресою. Відповідно до встановленого порядку її визнали належним чином врученою. Суд також установив, що борг, який перевищував 1 мільйон гривень, не був погашений протягом 240 календарних днів із дня вручення вимоги.
Крім того, попередні заходи зі стягнення понад 20 мільйонів гривень із банківських рахунків підприємства не дали результату.
Оцінивши ці обставини та матеріали справи, суд дійшов висновку, що є законні підстави для тимчасового обмеження права керівника підприємства на виїзд за кордон. Позов органу ДПС суд задовольнив повністю.
Обмеження права керівника на виїзд за кордон має тимчасовий характер. За пунктом 87.14 статті 87 ПКУ воно припиняється після погашення суми податкового боргу, зазначеної в судовому рішенні, у зв’язку з яким застосували обмеження.
Закон також передбачає дві інші підстави:
або
Обмеження є забезпечувальним заходом, який застосовують для забезпечення виконання рішення про стягнення податкового боргу.
Джерело: Судова влада України
Як перевірити обмеження на виїзд за кордон онлайн у 2026 році: з’явився новий сервіс у ДПСУ
Виїзд за кордон і вимога повернення в Україну: кого стосується та що буде за порушення
Обмеження виїзду за кордон через борг: що враховують суди
Виїзд за кордон кінцевих бенефіціарних власників: перелік документів
Зміни у Правилах перетину кордону: розширено підстави для виїзду у відрядження
Останні часом чимало працівників своєчасно не реалізують своє право на відпустки: спочатку – COVID, а зараз – воєнний стан. Втім, варто пам’ятати, що є види відпусток, які не переносяться на наступний календарний рік. Які невикористані відпустки перейдуть у 2027 рік, а які з них працівник не зможе реалізувати, розповідаємо в статті

Кабмін оновив правила роботи експериментального проєкту «Обрій». Зокрема, передбачив інтеграцію системи з Реєстром призовників, військовозобов’язаних та резервістів, залучив до проєкту Держпраці та її територіальні органи й уточнив порядок роботи електронних кабінетів. Що ще змінилося в цифровій системі ринку праці та які нововведення передбачає постанова КМУ від 28.10.2026 №1345?
Відсутність копії наказу про прийняття на роботу не означає, що працівник не може підтвердити факт працевлаштування. Які відомості можна отримати з реєстрів ПФУ та в «Дії», як замовити відповідні довідки та що робити, якщо даних немає? У роз’ясненні Держпраці
Дефіцит кадрів в агросекторі спонукав Уряд спростити підвищення кваліфікації трактористів-машиністів. Працівники зможуть опановувати нові категорії техніки без обов’язкового року стажу, а роботодавці не ризикуватимуть втратити працівника через вилучення чинного посвідчення на час перескладання іспиту
Працівник планує здати кров або пройти медичне обстеження перед донацією? Роботодавцю потрібно отримати заяву, видати наказ і після донації перевірити медичну довідку. Як правильно оформити увільнення від роботи, надати оплачуваний день відпочинку та відобразити його в табелі?
Для окремих категорій змінилися строки встановлення інвалідності. Зокрема, розширили можливості для безстрокового встановлення інвалідності навіть під час первинного оцінювання. Які строки діють для I, II та III груп за Постановою №1359?
Оновлення критеріїв критичності може вплинути на статус підприємства та бронювання працівників. Адвокат Ганна Лисенко пояснила, що роботодавцям потрібно перевірити вже зараз, як підготувати документи та що зробити, щоб не втратити критичність
Зразок робочої інструкції прибиральника службових приміщень містить основні трудові обов’язки, права, відповідальність і кваліфікаційні вимоги відповідно до ДКХП. Наведений документ можна використовувати як основу для розроблення та затвердження робочої інструкції на підприємстві
У листопаді 2026 року стартують додаткові виплати працівникам, залученим до відновлення критичної інфраструктури після російських атак. Уряд визначив період дії програми та сфери, працівники яких зможуть претендувати на щомісячні 30 000 грн
У 2026 році зарплата більшості заброньованих працівників має становити не менше 25 941 грн на місяць протягом усього строку бронювання. Проте не всі виплати допомагають виконати цю вимогу. Чи враховують премії та лікарняні під час перевірки зарплатного порогу та за яких умов бронювання можуть анулювати?
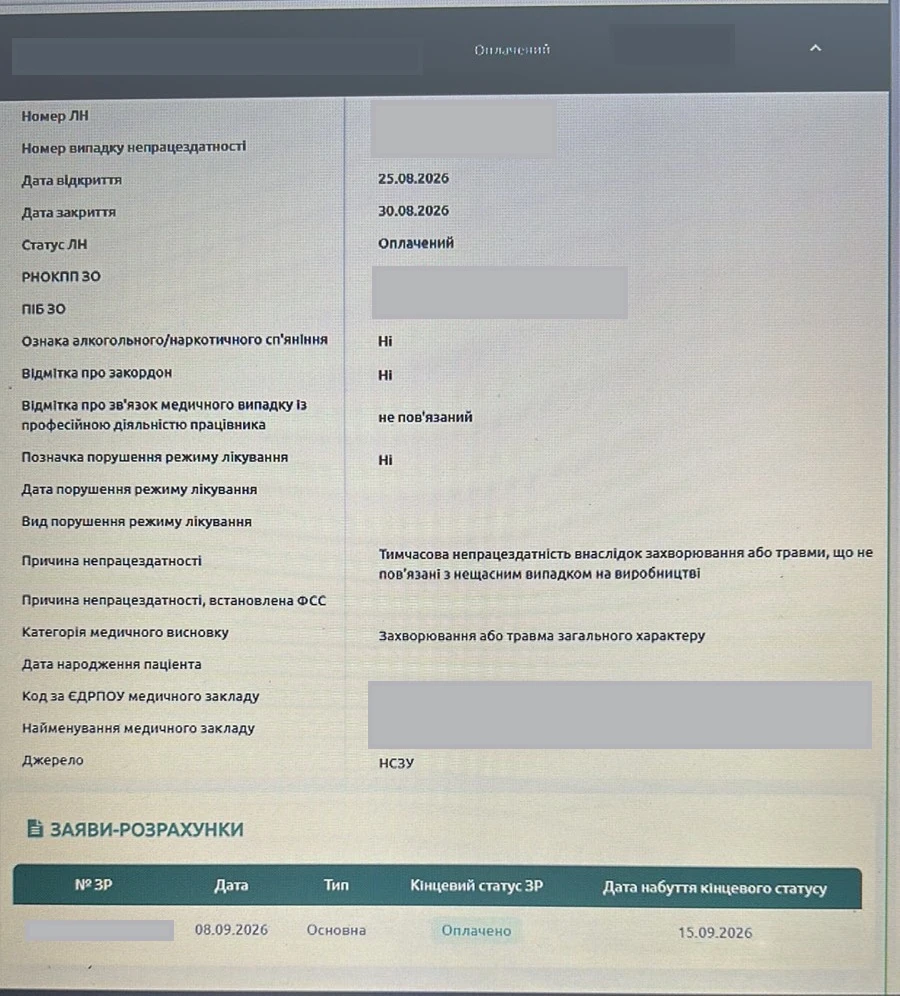
На порталі електронних послуг ПФУ оновили перегляд е-лікарняних. Тепер у картці електронного листка непрацездатності автоматично відображаються пов’язані заяви-розрахунки та повідомлення про виплату коштів застрахованим особам. Як скористатися новою функцією та чим вона спростить роботу бухгалтера і кадровика?
Коротко, структурно, зрозуміло розповідаємо про головні новини. Радимо кращі статті дня та даємо зразки документів. І трохи професійного гумору
24 жовтня наказом №2291 Мінрозвитку оновило Перелік територій, на яких ведуться (велися) бойові дії або які тимчасово окуповані рф. Щоб кадровикам та бухгалтерам не довелося шукати інформацію серед понад 10 800 населених пунктів, ми створили зручний сервіс пошуку. А також постійно відстежуємо всі зміни та збираємо їх в окремій таблиці із зазначенням дат, номерів наказів і територій, яких вони стосуються
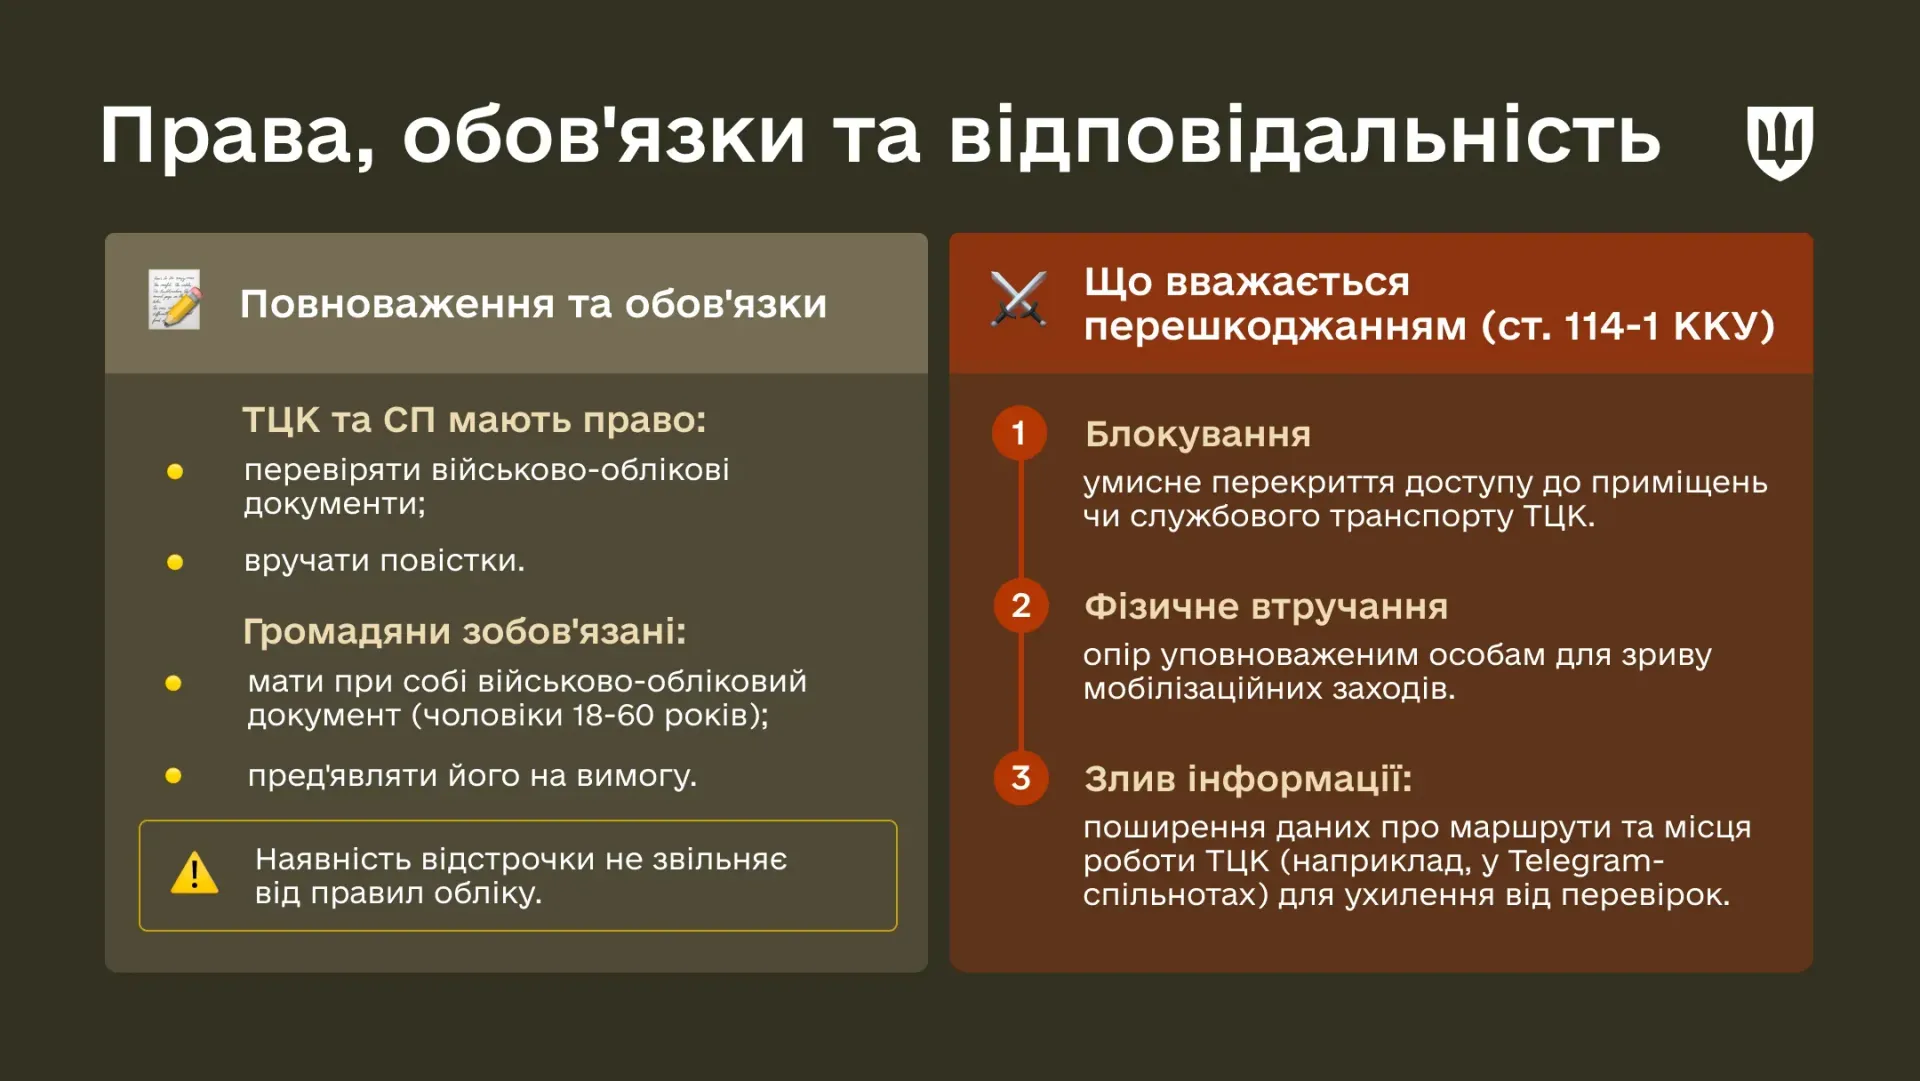
Під час мобілізації громадяни мають визначені законом обов’язки, а ТЦК та СП – повноваження щодо військового обліку й оповіщення. Де проходять межі цих повноважень, які дії можуть кваліфікувати як перешкоджання законній діяльності та яке покарання за це передбачено? Роз’яснили в Міноборони
Як правильно зберігати докази направлення до ТЦК та СП повідомлень про прийняття, звільнення, зміну облікових даних призовників, військовозобов’язаних та резервістів? Це має бути окрема тека чи зберігатися разом зі списками персонального військового обліку?