

🚀 Відео, документи та AI-Консультант — усе для вашої зручності в одному місці
Верховний Суд наголосив, що ведення бухгалтерського обліку є безперервним процесом праці, а не разовим результатом, притаманним цивільно-правовим договорам. Якщо фізична особа без статусу ФОП або самозайнятої особи фактично виконує функції головного бухгалтера, такі відносини мають ознаки трудових
Верховний Суд вказав важливу правову позицію щодо надання бухгалтерських послуг.
Бухгалтерський облік ведеться підприємством безперервно з дня його реєстрації до дня ліквідації згідно з частиною першою ст. 3 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні».
Оскільки кожна господарська операція підлягає відображенню у первинних документах та регістрах бухгалтерського обліку, така діяльність за своїм характером є процесом праці, а не виконанням конкретного завдання з досягненням індивідуально визначеного результату, що є характерним для цивільно-правових відносин
У такому разі, якщо організація бухгалтерського обліку здійснюється не на договірних засадах з суб`єктом підприємницької діяльності, що провадить діяльність у сфері бухгалтерського обліку, а фізична особа, яка не має статусу підприємця чи самозайнятої особи у сфері бухгалтерського обліку, фактично виконує функції головного бухгалтера підприємства:
Держпраці має підстави вважати такі правовідносини трудовими та вимагати їх належного оформлення відповідно до вимог ст. 24 Кодексу законів про працю України (далі – КЗпП).
Кваліфікація дій роботодавця як порушення трудового законодавства є прямим обов`язком інспектора праці, відповідно до ст. 259 КЗпП та належить до його компетенції.
Верховний Суд підкреслює, що для виконання функцій головного бухгалтера особі необхідно:
Головний бухгалтер виконує доручення керівника підприємства, що випливають із поточних потреб господарської діяльності:
Така підпорядкованість та обов`язковість виконання поточних доручень є характерною ознакою трудових відносин
Тому, у разі виконання фізичною особою, яка не має статусу суб`єкта підприємницької діяльності, повноважень головного бухгалтера (особи, яка забезпечує ведення бухгалтерського обліку підприємства), що передбачає систематичне виконання організаційно-розпорядчих функцій, підписання фінансової, податкової та іншої звітності:
можливе виключно на підставі трудового договору.
Джерело: постанова ВС від 21.11.2025 у справі №140/10379/24, 7eminar
Запис про роботу за сумісництвом вносить не роботодавець за сумісництвом, а роботодавець за основним місцем роботи – на підставі підтвердних документів. Водночас працівник не може мати два основних місця роботи: якщо новий роботодавець помилково оформив його як основного, це не змінює статус попереднього місця роботи. Розбираємо, як правильно внести запис про сумісництво, оформити звільнення та виправити помилку іншого роботодавця

Якщо заброньованому працівнику повістка надійшла за місцем його проживання, чи зобов’язаний він її отримувати та з’являтися до ТЦК? Якщо працівник не отримає повістку або не з’явиться до ТЦК, чи може бути оголошено його в розшук? Чи може така ситуація вплинути на чинність його бронювання або стати підставою для анулювання бронювання?
До початку роботи роботодавець повинен ознайомити працівника з переліком посадових обов’язків. Зазвичай це відбувається шляхом ознайомлення з посадовою інструкцією. Але, на практиці часто-густо трапляються випадки, коли цей обов’язок не був виконаний роботодавцем під час оформлення працівника на роботу. Які неприємності можуть чекати роботодавця у такий ситуації, та як законно виправити цей недолік: розглянемо у статті

Після оцифрування трудової книжки варто обов’язково перевірити дані в електронній трудовій книжці. Що робити, якщо ПФУ неправильно відобразив дату прийняття на роботу, назву підприємства, посаду, номер наказу або взагалі не переніс окремий період роботи – розповідаємо покроково
Під час переоформлення відстрочки в деяких ЦНАПах можуть вимагати паперову заяву. Водночас адвокат Дар’я Тарасенко звертає увагу на норми Порядку №560: первісне оформлення та переоформлення відстрочки є однією електронною публічною послугою, а заяву формує адміністратор ЦНАП у програмі. Розбираємося, чи справді для переоформлення потрібна окрема паперова заява та що робити, якщо її вимагають
Доброго дня, підкажіть будь ласка, з якої бази нараховується доплата за виконання обов'язків тимчасово відсутнього працівника, від окладу основного працівника чи від посади тимчасово відсутнього працівника. Прошу пояснити: коли у тимчасово відсутнього оклад більше та коли навпаки оклад менше - як оплачувати в цій ситуації? Гарного дня
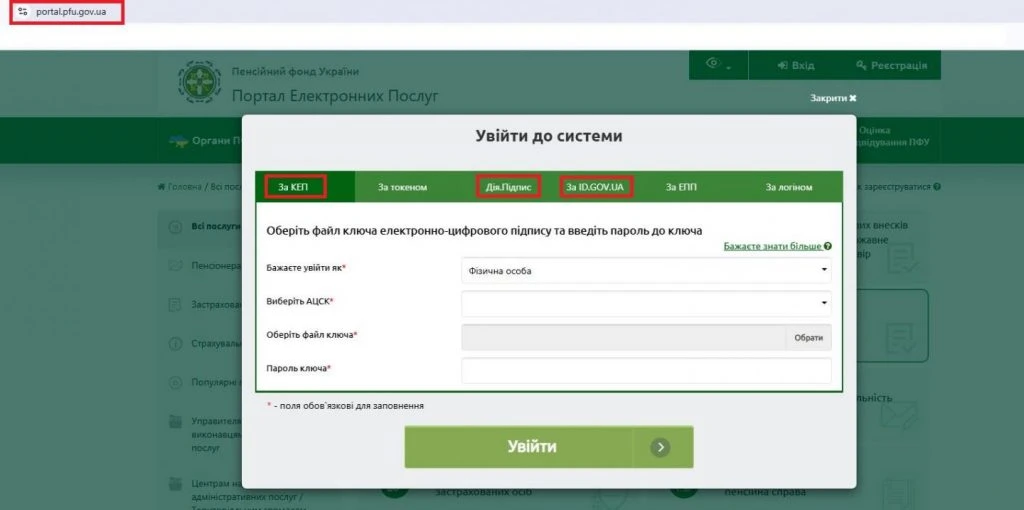
Пенсійний фонд розширив можливості сервісу «Запит на підготовку паперових документів». Тепер можна заздалегідь замовити одразу кілька довідок або витягів, обрати сервісний центр і забрати документи без додаткового запису на прийом. Розповідаємо, які документи доступні та як подати заявку онлайн
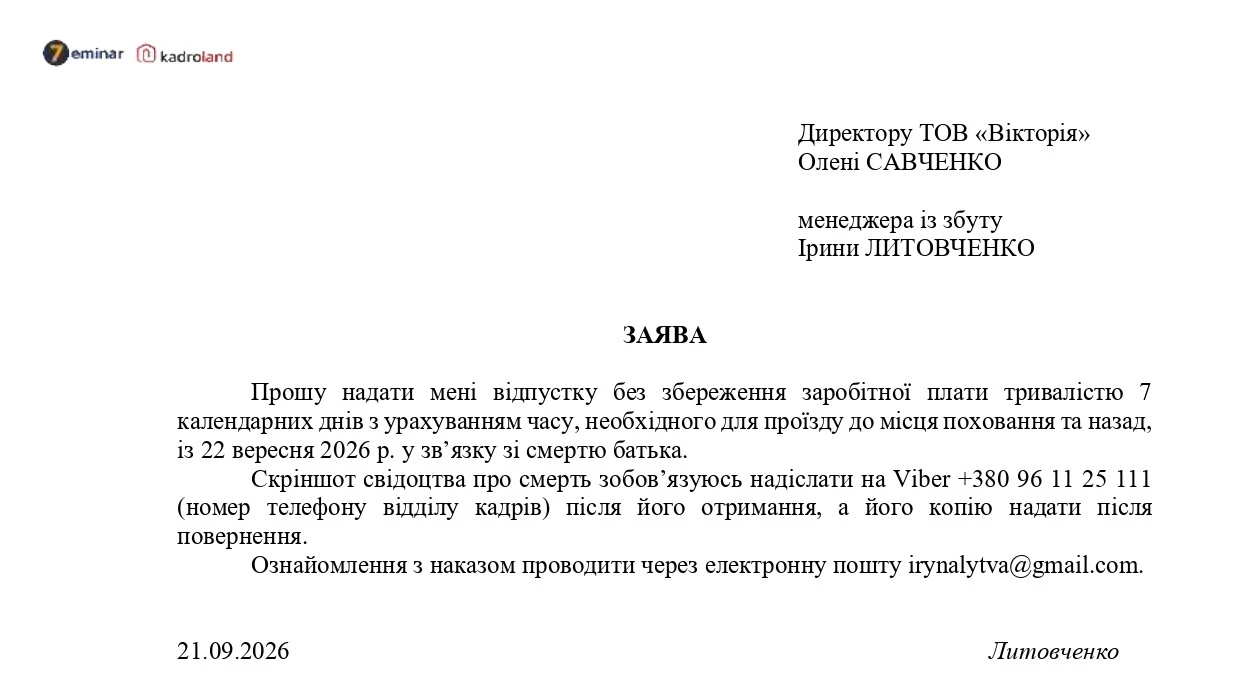
Відпустка без збереження заробітної плати у разі смерті близьких родичів надається працівнику тривалістю до 7 календарних днів. Розглянемо порядок її оформлення за заявою працівника та підтвердними документами.
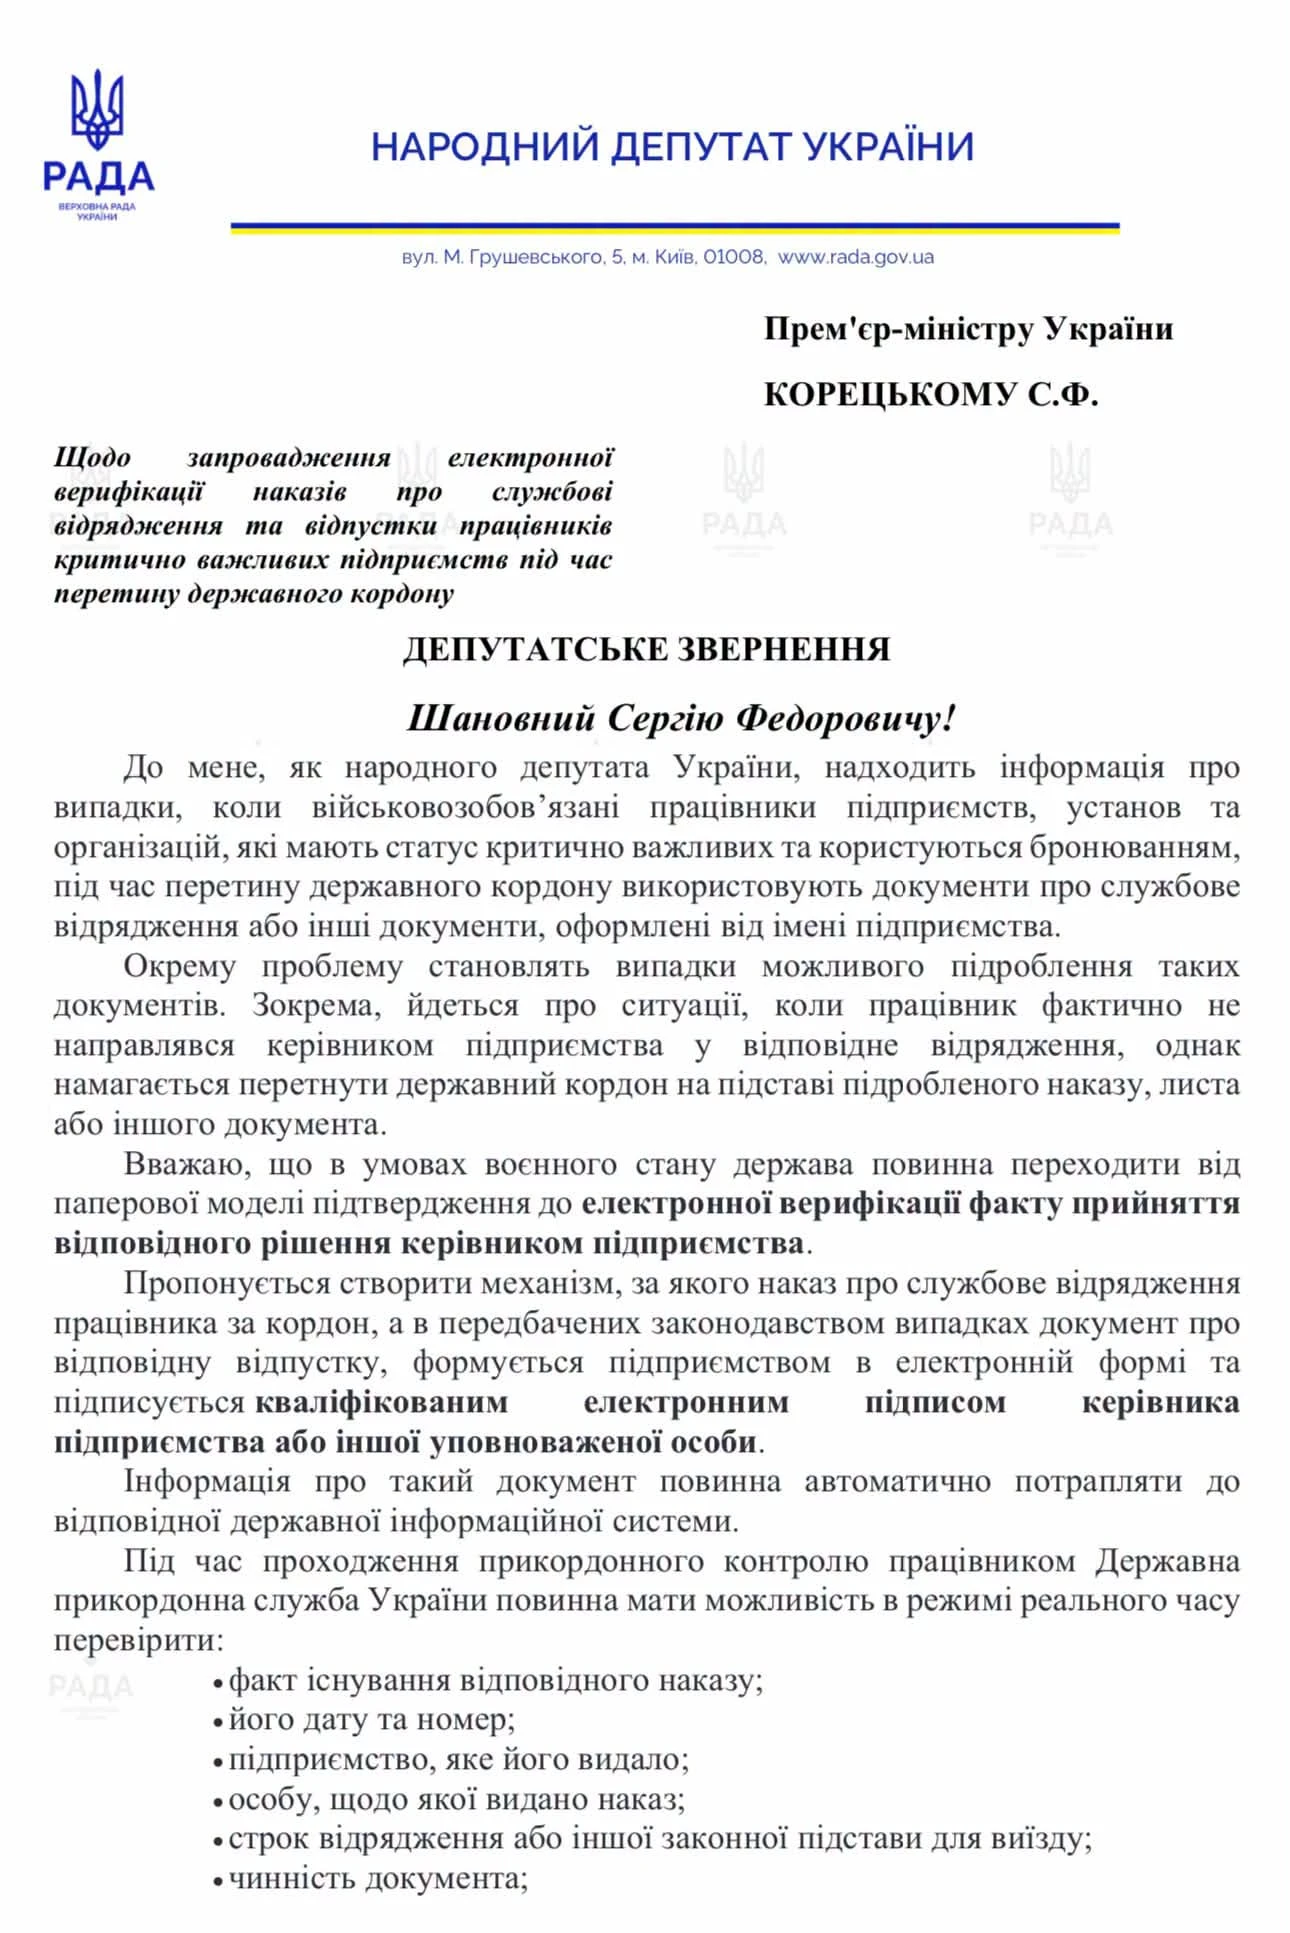
Паперовий наказ із печаткою можуть замінити цифровою перевіркою права працівника на перетин кордону. Народний депутат Олександр Федієнко запропонував запровадити електронну верифікацію наказів про відрядження, відпустки та документів працівників критично важливих підприємств. Ініціативу доручили опрацювати Мінцифри, ДПСУ, Міноборони та іншим органам
20 вересня, користувачі «Резерв+» зіткнулися зі збоєм: замість доступу до застосунку з’являлося повідомлення «Сталося щось дивне. Повторіть спробу пізніше». Міноборони пояснило причину проблеми
Головні управління ПФУ затвердили та оприлюднили квартальні плани документальних перевірок страхувальників для Києва та 20 областей України. Роботодавцям варто перевірити, чи потрапило їхнє підприємство до плану на IV квартал 2026 року та підготувати документи щодо використання коштів на лікарняні й інші страхові виплати
На сайті СПО об’єднань профспілок оприлюднили проєкт постанови Уряду, яким пропонують встановити співвідношення рангів службовців місцевого самоврядування з рангами держслужбовців, дипломатичними рангами, військовими та спеціальними званнями. Проєкт передбачає 16 додатків із відповідними співвідношеннями