

Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland
🚀 Відео, документи та AI-Консультант — усе для вашої зручності в одному місці
Інколи працівників залучають до роботи у вихідний день. Проте як надалі враховувати оплату за таку роботу при обчисленні середньої зарплати для відпускних, відрядження, допомоги, лікарняних / декретних? Дізнаєтесь із наступної статті
Загалом робота у вихідний день не проводиться. Але у певних випадках працівника можуть залучити до роботи в його вихідний день. Якщо це відбулося з вашими працівниками, то роботодавець зобов’язаний надати компенсацію за роботу у вихідний день.
Так, у ст. 72 Кодексу законів про працю (далі – КЗпП) передбачено, що робота у вихідний день може компенсуватися, за згодою сторін, наданням іншого дня відпочинку або у грошовій формі у подвійному розмірі.
Який саме вид компенсації за роботу у вихідний день обрати – залежить від домовленості між працівником і роботодавцем.
Щоб оформити досягнуту угоду потрібні заява працівника та наказ роботодавця. Як правило спосіб компенсації визначають безпосередньо в наказі про залучення до роботи у вихідний день (див. лист Мінсоцполітики від 03.10.2013 №1097/13/84-13 і №922).
Увага! Якщо працівник обрав як компенсацію інший день відпочинку, то роботу у вихідний день оплачують в одинарному розмірі, а інший день відпочинку не оплачують
Якщо обрана компенсація оплата в подвійному розмірі, то в цьому випадку оплату здійснюють за правилами, встановленими ст. 107 КЗпП для оплати роботи у святковий (неробочий) день. А саме:
Оплата в подвійному розмірі провадиться за години, фактично відпрацьовані у вихідний день
Також не забувайте роботу у вихідний день позначати в табелі обліку використання робочого часу. Адже на підставі цього документу буде нараховуватись зарплата працівнику. Для позначення роботи у вихідний день використовуйте літерний код «РВ» (цифровий – «06») – години роботи у вихідний день. Обов’язково зазначайте кількість фактично відпрацьованих годин у вихідний день.
Важливо: цей код використовуємо незалежно від обраного способу компенсації за роботу у вихідний день
Крім того, якщо як компенсація за роботу у вихідний день обраний інший день відпочинку, то такий день в табелі обліку використання робочого часу позначайте кодом «ІН» (цифровий – «22») – інший невідпрацьований час.
Це основні акценти для компенсації за роботу у вихідний день. Але надалі така компенсація буде включатись до розрахунку середньої зарплати. Яким чином це відбувається, чи є особливості? Про це все нижче. При чому розберемо нюанси для кожного випадку обчислення середньої зарплати.
Компенсація за роботу у вихідний день та середня зарплата при регулюванні Порядком обчислення середньої заробітної плати (доходу, грошового забезпечення) для розрахунку виплат за загальнообов’язковим державним соціальним страхуванням, затвердженого постановою КМУ від 26.09.2001 №1266 (далі – Порядок №1266).
Оплата в подвійному розмірі
Якщо як компенсація за роботу у вихідний день обрана подвійна оплата, то ніяких проблем із обчисленням середнього заробітку не буде.
По-перше, середня зарплата для лікарняних / декретних визначається за 1 календарний день. Тому роботу у вихідний день ніяк не впливає на цей розрахунок. Усі календарні дні розрахункового періоду будуть включатися до розрахунку, в тому числі й робота у вихідний день.
По-друге, при обчисленні середньої зарплати для лікарняних / декретних потрібно нараховану зарплату в розрахунковому періоді, на яку нарахований ЄСВ, поділити на календарні дні такого розрахункового періоду. Це передбачено п. 3 Порядку №1266.
Оплата за роботу у вихідний день відповідно до пп. 2.2.4 Інструкції зі статистики заробітної плати, затвердженої наказом Держкомстату України від 13.01.2004 №5 відноситься до фонду додаткової заробітної плати. На таку виплату нараховується ЄСВ. А отже така виплата буде враховуватись при обчисленні середнього заробітку.
Працівник захворів 20.04.2026. В розрахунковому періоді квітень 2025 – березень 2026 його нарахована зарплата за окладом склала 250800 грн. Крім того, у вересні 2025 він працював у вихідний день і оплата за роботу в такий день склала 2000 грн.
Середньоденна зарплата для лікарняних:
(250800+2000) : 365 = 692,60 грн
Інший день відпочинку
Питання яке може виникнути:
Чи потрібно інший день відпочинку виключати із розрахунку середньої зарплати за Порядком №1266?
Ні, такий день не виключають.
Порядком №1266 передбачено тільки шість поважних причин не роботи, які будуть виключатись із розрахункового періоду. Це:
Інший день відпочинку, наданий за роботу у вихідний день не відноситься до поважних причин для цілей Порядку №1266, тому підстав для виключення його із розрахунку немає.
Оплата в подвійному розмірі
Така виплата включається до розрахунку середньої зарплати для оплати періоду відпустки чи компенсації за невикористану відпустку. Пунктом 3 Порядку обчислення середньої заробітної плати, затвердженого постановою КМУ від 08.02.1995 №100 (далі – Порядок №100) передбачено, що при обчисленні середньої заробітної плати враховуються всі суми нарахованої заробітної плати згідно із законодавством та умовами трудового договору, крім визначених у пункті 4 цього Порядку. Оплата за роботу у вихідний день не є разовою для застосування норм Порядку №100. Тому її включаємо до розрахунку середнього заробітку.
Інший день відпочинку
Як і при обчисленні лікарняних / декретних, виникає питання:
Чи виключати із розрахунку інший день відпочинку?
Пунктом 2 Порядку №100 визначено, що час, протягом якого працівник згідно із законодавством не працював і за ним не зберігався заробіток або зберігався частково, виключається з розрахункового періоду.
Чи відноситься до такого періоду інший день відпочинку?
Вважаємо що ні.
Працівника прийнято на роботу з 25.12.2025. З 04.05.2026 йому надається оплачувана відпустка.
У січні 2026 згідно з наказом працівника залучили до роботи у вихідний день 10.01.2026 та надали інший день відпочинку 12.01.2026.
В розрахунковому періоді січень – квітень 2026 загальний заробіток склав 120000 грн.
Середньоденна зарплата становить:
120000 грн : (31 січень + 28 лютий + 31 березень + 30 квітень) = 1000,00 грн.
Інший день відпочинку за роботу у вихідний день по суті є заміною вихідного дня, в який працівник виходив на роботу за наказом керівника. При обчисленні середнього заробітку для відпускних / компенсації за невикористану відпустку вихідні не виключають із загальної кількості календарних днів розрахункового періоду. Тому й інший день відпочинку також буде брати участь в розрахунку середнього заробітку.
Для відрядження потрібно визначати середню зарплату. Така «середня» визначається виходячи із виплат за 2 місяці. Щоб розрахувати середньоденну зарплату за 2 місяці, треба розділити зарплату за фактично відпрацьовані протягом двох місяців робочі дні на число відпрацьованих робочих днів (п. 8 Порядку №100).
Те, що оплата за роботу у вихідний день включається в розрахунок «середньої», питань не викликає. Про це зазначали вище.
А чи включати відпрацьований вихідний у кількість робочих днів?
Так, включати.
Мінсоцполітики у листі від 29.10.2019 №1565/0/206-19 зазначали, що для цілей розрахунку середньоденної зарплати вихідний день, в який працівник працював, треба включати в загальну кількість робочих днів за розрахунковий період.
Працівник у квітні 2026 направлений у відрядження. У лютому 2026 він відпрацював 20 дні, у березні 23 дні, в тому числі 22 дні передбачені графіком роботи та 1 день працював у свій вихідний день 07.03.2026 (8 годин).
Працівнику було нараховано: в лютому оклад 19800 грн, у березні оклад 19800 грн та подвійна оплата за роботу у вихідний день 1800 грн (19800 : 176 х 2 х 8).
Середня зарплата складає:
(19800 + 19800 + 1800) : (20+23) = 962,79 грн
Такий алгоритм розрахунку середньої зарплати застосовується не тільки для оплати відрядження, а й іншої середньої зарплати за 2 місяці – курсів підвищення кваліфікації, відвідування ТЦК тощо.
Порядком №100 передбачений спеціальний механізм включення премій при обчисленні середньої зарплати:
Премії (в тому числі за місяць) та інші заохочувальні виплати за підсумками роботи за певний період під час обчислення середньої заробітної плати враховуються в заробіток періоду, який відповідає кількості місяців, за які вони нараховані, починаючи з місяця, в якому вони нараховані. Для цього до заробітку відповідних місяців розрахункового періоду додається частина, яка визначається діленням суми премії або іншої заохочувальної виплати за підсумками роботи за певний період на кількість відпрацьованих робочих днів періоду, за який вони нараховані, та множенням на кількість відпрацьованих робочих днів відповідного місяця, що припадає на розрахунковий період. Якщо період, за який нараховано премію чи іншу заохочувальну виплату, працівником відпрацьовано частково, під час обчислення середньої заробітної плати враховується сума у розмірі не більше фактично нарахованої суми премії чи іншої заохочувальної виплати
При розподілі премій слід врахувати певні правила.
Правило 1. Премія відноситься до відповідної кількості, який відповідає кількості місяців, за які вона нарахована. Наприклад якщо це премія за квартал, то вона відноситься до 3-х місяців.
Правило 2. Премії відносять до місяців розрахункового періоду, починаючи з місяця, в якому вона нарахована, наперед.
Правило 3. Визначають суму премії, яка буде включатись до розрахунку. Для цього її суму ділимо на кількість відпрацьованих робочих днів періоду, за який вона нарахована, та множимо на кількість відпрацьованих робочих днів відповідного місяця, в якому вона враховується.
Правило 4. Суму премії обмежуємо, якщо період, за який нараховано премію, відпрацьовано не повністю. Якщо ж період, за який вона нарахована, відпрацьовано повністю, то обмеження не застосовується.
Виникає питання:
Чи вважати відпрацьованими днями для розподілу премій роботу працівника у вихідний день?
Так, вважати.
Мінекономіки в листі від 28.06.2024 №4702-05/46462-09 зазначило:
Якщо працівника було залучено до роботи з відповідною оплатою праці у його вихідний день, то такий день табелюється як робота у вихідний день та відноситься до робочого часу… Оскільки оплата праці за роботу у вихідні враховується при обчисленні середньої заробітної плати, то і ці дні роботи мають враховуватися при визначенні частини премії, що відноситься до заробітку місяців розрахункового періоду
Увага: незважаючи на те скільки годин працював працівник у вихідний день, такий день буде включатися до розрахунку як повний.
Працівник у квітні 2026 направлений у відрядження. У лютому він відпрацював 15 днів із 20-х, у березні 23 дні, в тому числі 22 дні передбачені графіком роботи та 1 день працював у свій вихідний день 07.03.2026 (4 години). Працівнику було нараховано:
В 4 кварталі 2025 працівник відпрацював 50 днів.
Розрахунковим періодом є лютий – квітень 2026.
Премія за 4 квартал 2025 нарахована у лютому 2026 і буде віднесена до 2-х місяців розрахункового періоду – до лютого та березня. При чому премію слід поділити на відпрацьовані дні у 4 кварталі 2025 та помножити на відпрацьовані дні у лютому та березні 2026 – місяців, до яких така премія віднесена.
Розподіл премій буде таким.
До лютого включається сума премії:
8000 грн : 50 дн. х 15 дн. = 2400 грн.
До березня включається така сума премії:
8000 грн : 50 дн. х 23 дн. = 3680 грн, де
Таким чином, середньоденна зарплата складе:
(14850 + 2400 + 19800 + 900 + 3680) : (15 + 23) = 1095,53 грн.
Тетяна ГУЛЬ, консультант з питань оплати праці та трудового права, редактор 7еminar
Джерело: 7eminar
Заява про надання іншого дня відпочинку за повернення з відрядження у вихідний день
Заява-згода на роботу у вихідний день з оплатою у подвійному розмірі
Заява-згода на роботу у вихідний день з наданням іншого дня відпочинку
Заява-згода на роботу у вихідний день з наданням іншого дня відпочинку (ФОП)
Наказ про залучення до роботи у вихідний день (ФОП)
Наказ про службове відрядження (робота у вихідний день)
Наказ про роботу директора у вихідний день з наданням іншого дня відпочинку
Наказ про надання іншого дня відпочинку директору за повернення з відрядження у вихідний день
Наказ про надання іншого дня відпочинку за повернення з відрядження у вихідний день
Наказ про роботу директора у вихідний день
Наказ про залучення до роботи у вихідний день з наданням іншого дня відпочинку
Наказ про відрядження у вихідний день з оплатою у подвійному розмірі
Наказ про залучення до роботи у вихідний день з оплатою в подвійному розмірі
Залучення до роботи у вихідний день: зразок наказу

Для окремих категорій змінилися строки встановлення інвалідності. Зокрема, розширили можливості для безстрокового встановлення інвалідності навіть під час первинного оцінювання. Які строки діють для I, II та III груп за Постановою №1359?
Оновлення критеріїв критичності може вплинути на статус підприємства та бронювання працівників. Адвокат Ганна Лисенко пояснила, що роботодавцям потрібно перевірити вже зараз, як підготувати документи та що зробити, щоб не втратити критичність
Зразок робочої інструкції прибиральника службових приміщень містить основні трудові обов’язки, права, відповідальність і кваліфікаційні вимоги відповідно до ДКХП. Наведений документ можна використовувати як основу для розроблення та затвердження робочої інструкції на підприємстві
У листопаді 2026 року стартують додаткові виплати працівникам, залученим до відновлення критичної інфраструктури після російських атак. Уряд визначив період дії програми та сфери, працівники яких зможуть претендувати на щомісячні 30 000 грн
У 2026 році зарплата більшості заброньованих працівників має становити не менше 25 941 грн на місяць протягом усього строку бронювання. Проте не всі виплати допомагають виконати цю вимогу. Чи враховують премії та лікарняні під час перевірки зарплатного порогу та за яких умов бронювання можуть анулювати?
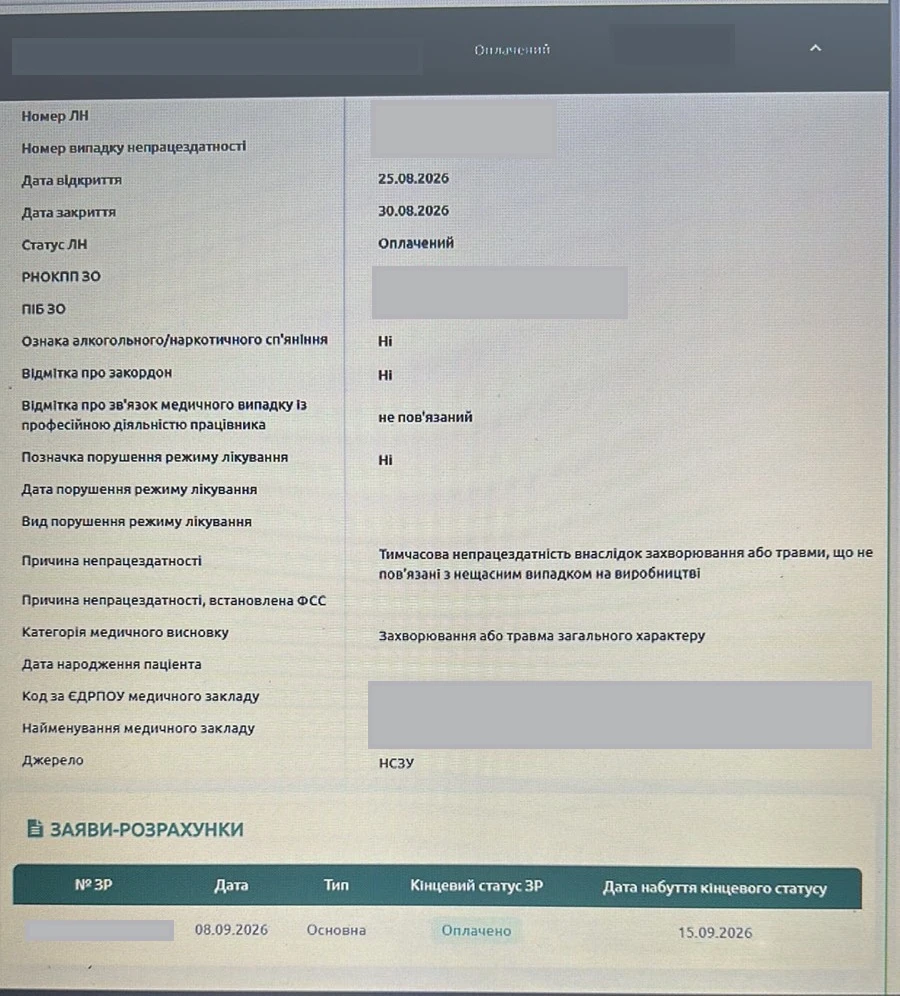
На порталі електронних послуг ПФУ оновили перегляд е-лікарняних. Тепер у картці електронного листка непрацездатності автоматично відображаються пов’язані заяви-розрахунки та повідомлення про виплату коштів застрахованим особам. Як скористатися новою функцією та чим вона спростить роботу бухгалтера і кадровика?
24 жовтня наказом №2291 Мінрозвитку оновило Перелік територій, на яких ведуться (велися) бойові дії або які тимчасово окуповані рф. Щоб кадровикам та бухгалтерам не довелося шукати інформацію серед понад 10 800 населених пунктів, ми створили зручний сервіс пошуку. А також постійно відстежуємо всі зміни та збираємо їх в окремій таблиці із зазначенням дат, номерів наказів і територій, яких вони стосуються
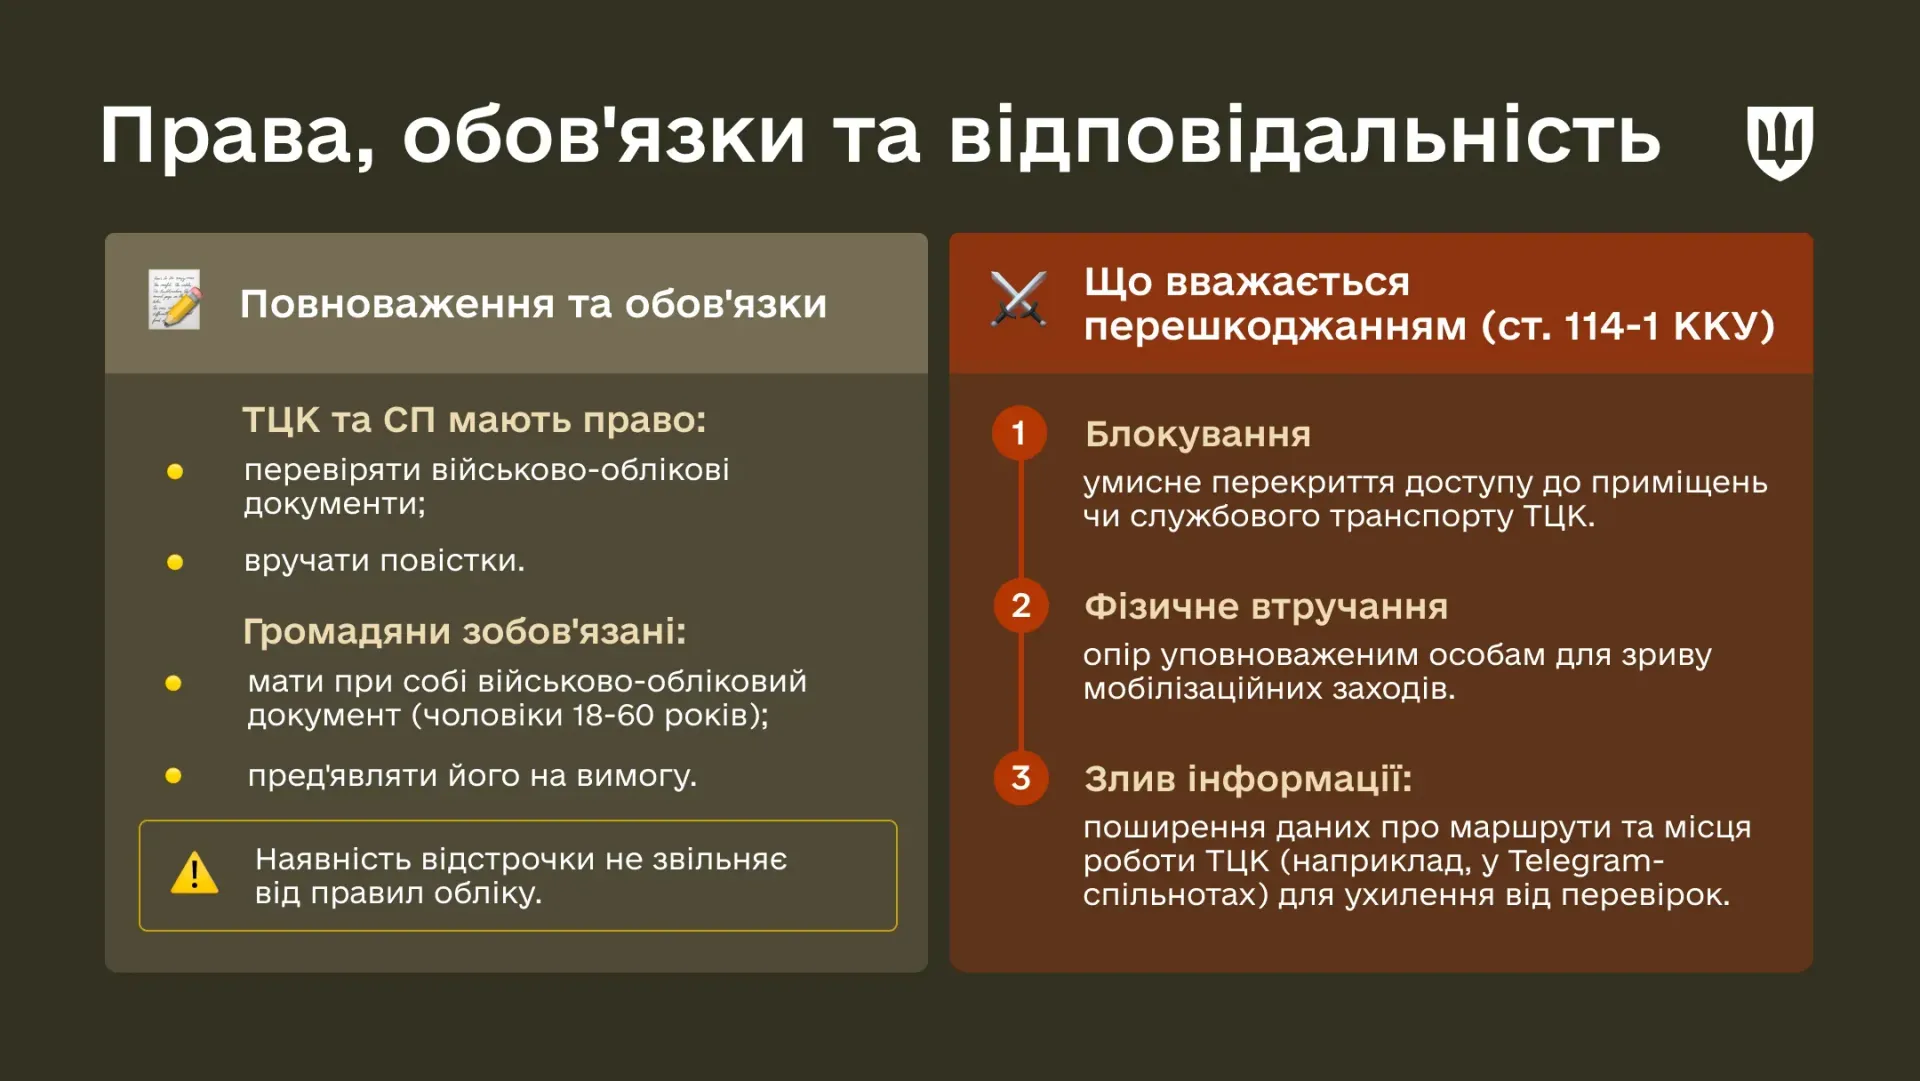
Під час мобілізації громадяни мають визначені законом обов’язки, а ТЦК та СП – повноваження щодо військового обліку й оповіщення. Де проходять межі цих повноважень, які дії можуть кваліфікувати як перешкоджання законній діяльності та яке покарання за це передбачено? Роз’яснили в Міноборони
Як правильно зберігати докази направлення до ТЦК та СП повідомлень про прийняття, звільнення, зміну облікових даних призовників, військовозобов’язаних та резервістів? Це має бути окрема тека чи зберігатися разом зі списками персонального військового обліку?
Випускникам військових ліцеїв, які навчалися з 1 вересня 1992 року до 1 липня 1999 року, можуть зарахувати цей період до стажу військової служби, вислуги років і страхового стажу. Які документи підтверджуватимуть навчання та чи обов’язково мати припис військкомату або військове звання?
У Верховній Раді зареєстрували законопроєкт №16206, яким пропонують тимчасово обмежити місячні нарахування у публічному секторі на період воєнного стану. Для визначених працівників і посадовців пропонують встановити межу 10 мінімальних зарплат, а для членів наглядових рад держсектору – 5 мінімальних зарплат
Відстрочка від мобілізації не є безстроковою, якщо законна підстава для неї може змінитися або припинитися. Досягнення дитиною 18 років, зміна форми навчання, заборгованість з аліментів або припинення бронювання – у яких випадках відстрочку можуть скасувати та що потрібно контролювати?
П’ятирічний перехідний період завершився, але це не означає, що паперову трудову книжку потрібно списувати. Держпраці нагадала, які правила діють для роботодавців і працівників після 10 червня 2026 року
Облаштувати безпечний простір – не означає просто обрати кімнату з товстими стінами. Роботодавцям потрібно підтвердити його захисні властивості розрахунками. Як правильно провести обстеження будівлі та не помилитися з облаштуванням?
З 3 липня 2026 року сумісників у ліміті бронювання враховують лише за одним місцем роботи – там, де трудові відносини тривають довше. Новий функціонал у «Дії» для автоматичного визначення такого місця мав запрацювати до 1 вересня, але чи запрацював – далі
Як правильно зазначати в Табелі обліку робочого часу години роботи працівника: сумісник, неповний робочий час. Використовується позначення «РС» для працівника основного з неповним робочим тижнем. Чи не буде помилкою використовувати це позначення і для сумісника? Чи ввести нове позначення?