
🚀 Відео, документи та AI-Консультант — усе для вашої зручності в одному місці
Робота за сумісництвом передбачає окремі трудові відносини, навіть якщо працівник виконує її на тому самому підприємстві, де працює за основним місцем роботи. Чи потрібно вимагати довідку з основного місця роботи, скільки особових карток П-2 заводити внутрішньому суміснику та чи формувати окрему особову справу. Не менше нюансів з відпустками. Розглянемо по черзі всі питання в нашому мінікурсі
Законодавство не зобов’язує працівника підтверджувати наявність основного місця роботи під час працевлаштування за сумісництвом, а роботодавця – вимагати такі документи.
Відповідно до п. 12 ч. 1 ст. 1 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування», основним є місце роботи, яке працівник самостійно визначає у заяві про прийняття на роботу.
Водночас роботодавець може добровільно попросити працівника надати підтвердження цього статусу, зокрема витяг із Реєстру застрахованих осіб ПФУ, довідку ОК-5 або ОК-7, витяг з електронної трудової книжки чи довідку від основного роботодавця. Такі документи допоможуть з’ясувати, де працівник працює за основним місцем, що має значення, зокрема, для бронювання.
Однак їх надання не можна встановлювати як обов’язкову умову прийняття на роботу. Якщо працівник повідомив неправдиві відомості про основне місце роботи або не повідомив про його зміну, відповідальність за це несе він сам.
Наразі відповідальності роботодавця за відсутність такого підтвердження законодавство не передбачає.
Для цілей бронювання, якщо роботодавцю важливо отримати інформацію про основне місце роботи майбутнього працівника, рекомендуємо передбачити вимогу щодо обов’язкового повідомлення військовозобов’язаними працівниками про наявність інших місць роботи.
Спосіб повідомлення роботодавець визначає самостійно, наприклад, працівник може надати доповідну записку або довідку з інших місць роботи тощо.
Відповідну вимогу можна передбачити у Правилах внутрішнього трудового розпорядку (внести зміни) або видати наказ.
Типова форма № П-2, затверджена спільним наказом Держкомстату України та Міноборони України від 25.12.2009 №495-656, містить окремий реквізит «Вид роботи (основна, за сумісництвом)». Тому, якщо роботодавець використовує П-2 для кадрового обліку, картку оформлюють і на сумісника. Причому за внутрішнього сумісництва на працівника заводять дві картки – одну за основною посадою, другу за посадою за сумісництвом.
Це важливо, оскільки за кожним трудовим договором окремо оформлюють прийняття та звільнення, ведуть облік робочого часу й відпусток. Об’єднувати ці відомості в одній картці недоцільно, адже вони стосуються різних трудових відносин.
Водночас слід врахувати позицію Мінекономіки, викладену у листі Мінекономіки України від 25.09.2024 №4701-05/70518-09, фахівці відомства зазначили, що особова картка за формою П-2, яку свого часу було затверджено спільним наказом Держкомстату України та Міноборони України від 25.12.2009 №495-656, не є обов'язковою для застосування, роботодавець самостійно вирішує, чи використовувати форму П-2 для ведення кадрового обліку.
Особову картку не слід плутати з особовою справою. Це різні кадрові документи, які мають різне призначення.
Під час оформлення сумісника важливо розрізняти внутрішнє та зовнішнє сумісництво.
Оскільки сумісництво, зокрема зовнішнє, передбачає укладення окремого трудового договору, на сумісника потрібно сформувати окрему особову справу, навіть якщо за основним місцем роботи на нього вже заведено таку справу. При цьому документи в кожній справі мають стосуватися відповідних трудових відносин.
За внутрішнього сумісництва другу особову справу не заводять. Якщо на працівника вже є особова справа за основним місцем роботи, до неї додають документи про сумісництво: заяву про прийняття та копію наказу (витяг із нього). Це відповідає Правилам організації діловодства та архівного зберігання документів у державних органах, органах місцевого самоврядування, на підприємствах, в установах і організаціях, затверджених наказом Міністерства юстиції України від 18.06.2015 №1000/5, який прямо передбачає такі документи у складі особової справи.
Отже, внутрішньому суміснику повторну особову справу не оформлюємо, а документи про роботу за сумісництвом долучаємо до вже наявної.
Обов’язкове формування особових справ передбачене не для всіх категорій працівників. Щоб визначити, на кого саме воно поширюється, зокрема працівників-сумісників, слід керуватися Національним класифікатором професій ДК 003:2010, затверджений Наказом Держспоживстандарту України від 28.07.2010 №327 (далі – КП).
В обов’язковому порядку особові справи заводять на керівників організацій, професіоналів, спеціалістів та технічних службовців, тобто на посади, код КП яких починається від 1 до 4. Проте ми вважаємо, що безпечно вести особові справи на усіх працівників, незалежно від посади чи професії.
Сумісники, як і всі наймані працівники, мають право на щорічну (основну та додаткові) відпустку зі збереженням на її період місця роботи (посади) та заробітної плати (ст. 2 Закону України від 15.11.1996 №504/96-ВР «Про відпустки»; далі – Закон про відпустки).
Тривалість щорічної основної відпустки не зменшується пропорційно зайнятості. Якщо за посадою встановлено 24 календарні дні щорічної основної відпустки, сумісник має право саме на 24 календарні дні, незалежно від того, працює він на 0,5 чи 0,25 ставки.
Працівник прийнятий за зовнішнім сумісництвом на 0,5 ставки. За основним місцем роботи він має право на 24 календарні дні щорічної основної відпустки. За сумісництвом тривалість основної відпустки також становить 24 календарні дні, а не 12.
Відповідно, якщо працівник має право на збільшену тривалість відпустки, то він має право на відпустку більшої тривалості як за основним місцем роботи, так і за сумісництвом
Аналогічно визначають тривалість щорічної основної відпустки внутрішнього сумісника – окремо за кожною посадою. Якщо за однією посадою передбачено 24 календарні дні, а за іншою – 31 календарний день, облік ведуть окремо за кожним трудовим договором.
Соціальні відпустки також надають за відповідними підставами, передбачені Законом про відпустки.
Також за сумісництвом надається відпустка УБД (ст. 16-2 Закону про відпустки).
Особливості є тільки щодо оплачуваних додаткової «чорнобильської» відпустки та навчальної відпустки. Вони не надаються за сумісництвом, це пов’язано із особливостями їх фінансування.
Законодавство не встановлює загального обов'язку надавати щорічні відпустки за основним місцем роботи та за сумісництвом в однакові дати. Працівник може використати їх одночасно або в різні періоди за погодженням із відповідними роботодавцями та з урахуванням графіків відпусток.
П. 6 ч. 7 ст. 10 Закону України від 15.11.1996 № 504/96-ВР «Про відпустки» передбачає спеціальну гарантію для сумісників. За бажанням працівника щорічну відпустку повної тривалості надають до закінчення шестимісячного строку безперервної роботи в перший рік роботи на підприємстві, якщо вона надається одночасно з відпусткою за основним місцем роботи.
Працівника прийняли за зовнішнім сумісництвом 1 вересня 2026 року. У січні 2027 року він планує використати щорічну відпустку за основним місцем роботи тривалістю 24 календарні дні. На цей момент за сумісництвом він ще не відпрацював шість місяців.
Якщо працівник бажає використати відпустку одночасно за обома місцями роботи, роботодавець за сумісництвом повинен надати йому щорічну відпустку повної тривалості, передбаченої за відповідною посадою
П. 14 ч. 1 ст. 25 Закону про відпустки» передбачає обов'язкове надання відпустки без збереження заробітної плати суміснику за його бажанням на строк до закінчення відпустки за основним місцем роботи.
За основним місцем роботи працівник іде у відпустку на 24 календарні дні, а за сумісництвом має право використати лише 14 календарних днів оплачуваної відпустки. Якщо працівник бажає перебувати у відпустці за обома місцями роботи протягом усього періоду, за сумісництвом решту 10 календарних днів йому за його бажанням надають без збереження заробітної плати
Енциклопедія кадровика «Сумісництво у сучасних умовах: правила, рекомендації та зразки документів»
Внутрішнє сумісництво за тією самою посадою, що й основна: особливості оформлення у 2026 році
Приймаєте працівника за сумісництвом: чи потрібно вимагати інформацію про основне місце роботи
Особова картка П-2 на сумісника: як визначити «останнє» місце роботи
Скільки посад може суміщати один працівник
Повний робочий день за сумісництвом: коли це можливо
Сумісник стає основним працівником: звільняти чи переводити – роз’яснення Мінекономіки
Переводимо сумісника на основне місце роботи: чи починати робочий рік заново
Помилка в електронній трудовій книжці може коштувати частини страхового стажу та вплинути на розмір майбутньої пенсії. Тому важливо вчасно перевірити записи про роботу та сплату внесків. Як знайти неточність і виправити її, пояснили у ПФУ
Пенсіонери можуть отримувати доплату за кожен повний рік страхового стажу понад установлену норму. У 2026 році максимальна доплата за один рік становить 25,95 грн. Хто має право на таку надбавку, скільки років стажу потрібно чоловікам і жінкам та як змінюється розрахунок після звільнення з роботи – у роз’ясненні ПФУ
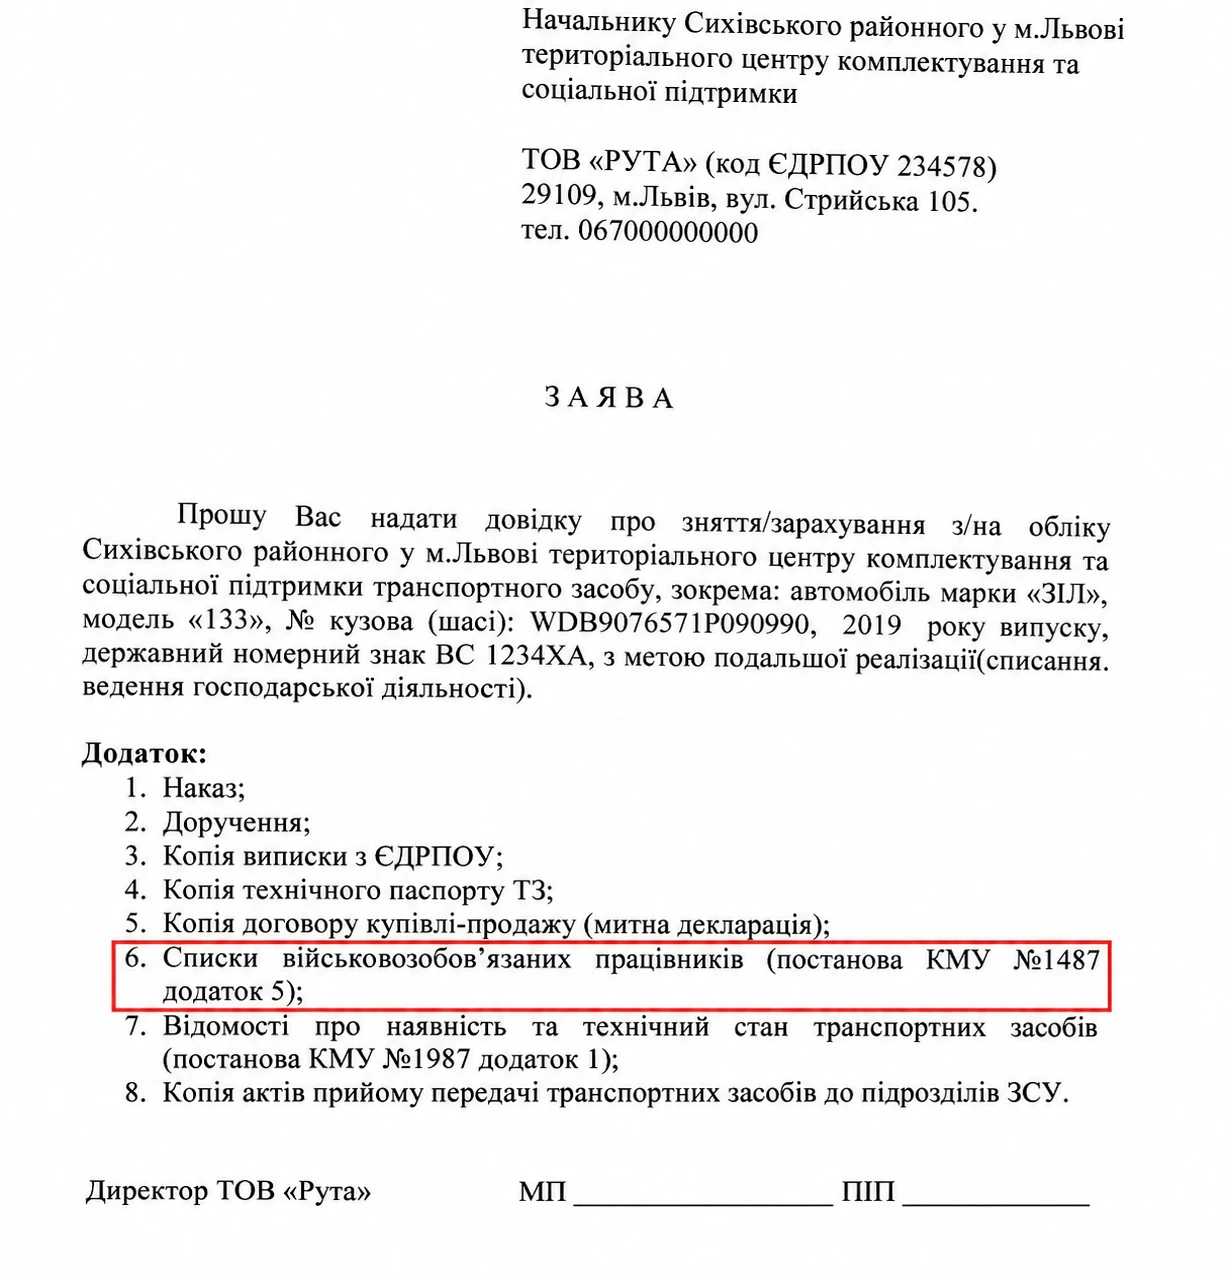
Для реєстрації, перереєстрації або зняття з обліку транспортного засобу підприємству потрібно отримати в ТЦК та СП довідку з відповідною відміткою. Для цього представник підприємства подає заяву та пакет документів. Водночас єдиного нормативно визначеного переліку документів для отримання такої довідки немає, тому вимоги ТЦК можуть відрізнятися
Працівника призвали на військову службу, а невикористані дні відпустки залишилися. Він може отримати грошову компенсацію без звільнення, якщо належить до визначених законом категорій і вчасно подасть заяву. Далі про все докладно
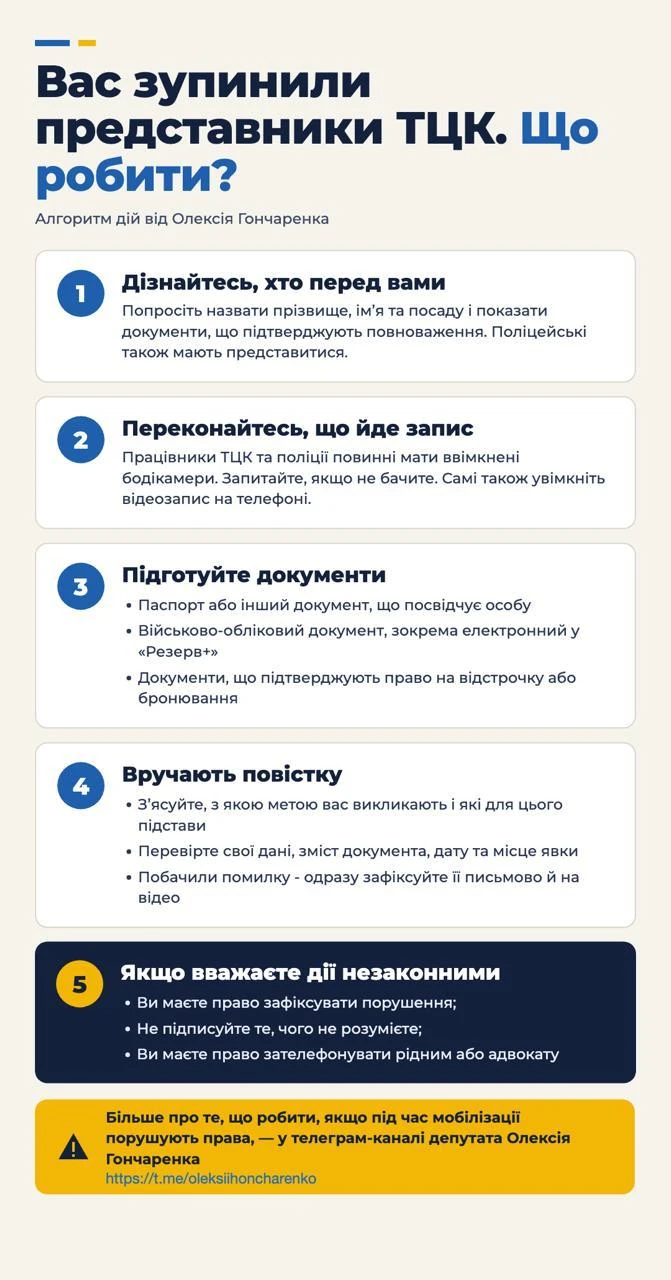
Що робити, якщо на вулиці зупинили представники ТЦК та СП? Як перевірити їхні повноваження, що підготувати з документів і на що звернути увагу під час вручення повістки? П’ять основних кроків – у пам’ятці
Навіть якщо на підприємстві працюють лише троє людей, графік відпусток на 2027 рік складати обов’язково. Коли його потрібно затвердити, хто має право самостійно обирати час відпочинку та чи може роботодавець змінити вже погоджені дати? Правила для роботодавців і кадровиків – у роз’ясненні Мін’юсту
Координаційний центр з організації бронювання досі фактично не розпочав роботу, хоча нова процедура визначення критично важливих підприємств уже діє. Через це підприємства ризикують втратити статус критичних і бронювання працівників не через невідповідність критеріям, а через затримку державної процедури. Українська Рада Бізнесу звернулася до Уряду з вимогою автоматично продовжити статуси критичності та відстрочки працівників до 1 лютого 2027 року
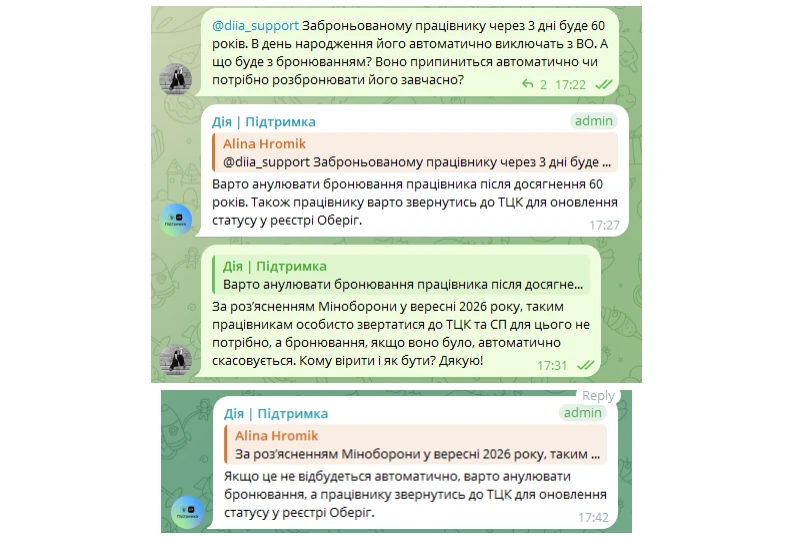
За загальним правилом, якщо військовозобов'язаному виповнюється 60 років, він автоматично виключається з військового обліку. А що робити з бронюванням: анулювати самостійно чи воно анулюється автоматично? Про технічну реалізацію цього моменту ми запитали у «Дії»
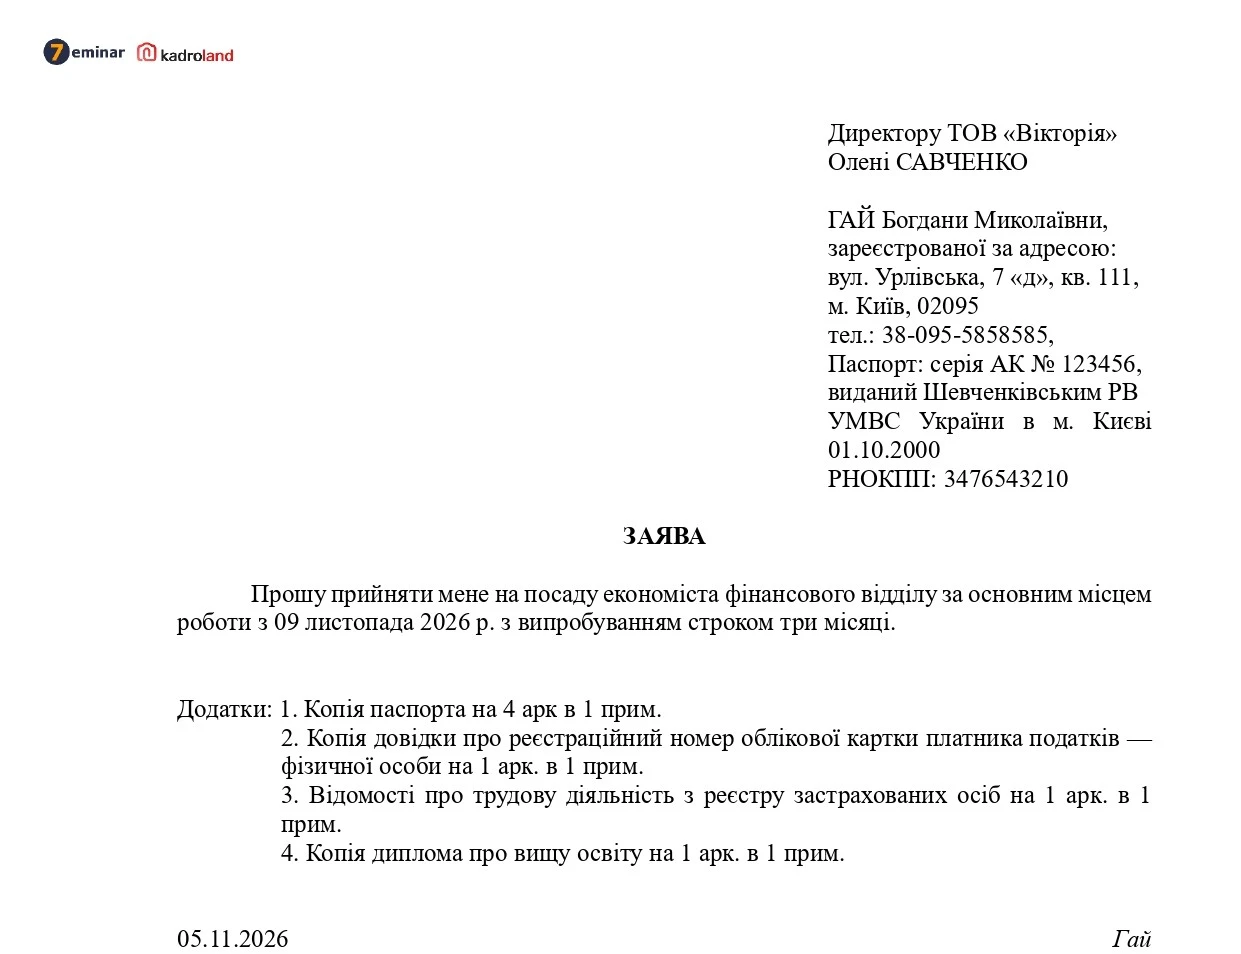
Випробування під час прийняття на роботу встановлюється за взаємною згодою працівника та роботодавця відповідно до ст. 26 КЗпП України. Розглянемо, як правильно зазначити умову про випробування в заяві про прийняття на роботу та наказі про прийняття.
Для бізнесу, який зазнав збитків через російські удари, пропонують запровадити сім заходів підтримки. Серед них – мораторій на планові перевірки, повернення ПДВ та акцизу за знищений товар і звільнення від відновлення згорілих документів
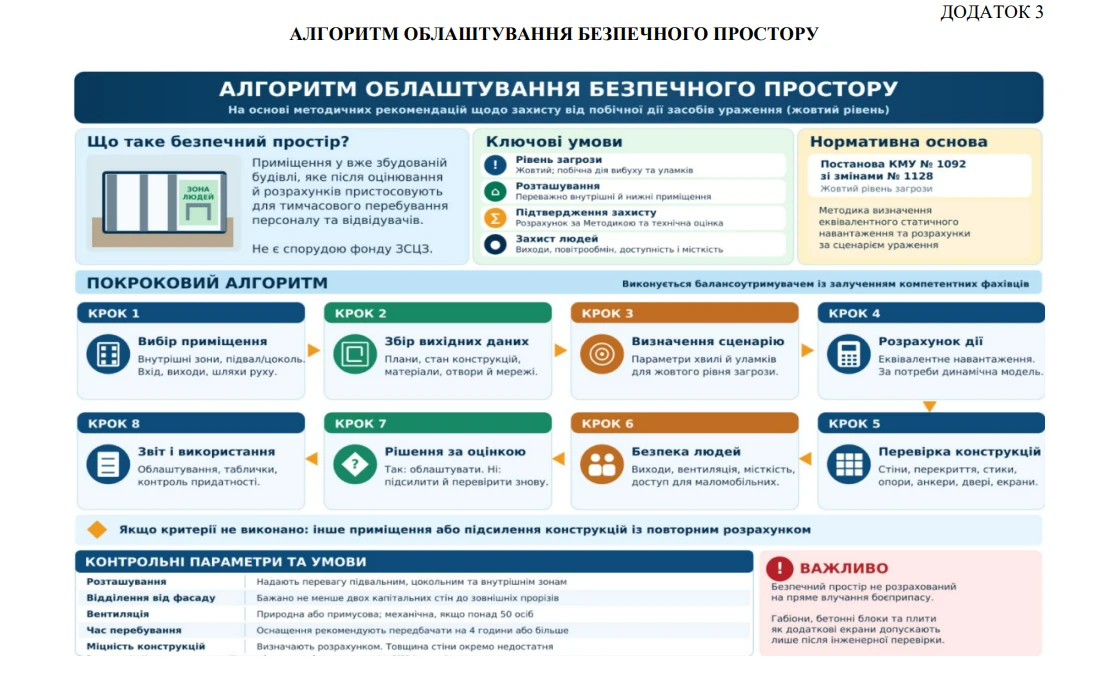
ДСНС визначила алгоритм вибору та облаштування безпечних просторів у будівлях. Балансоутримувачам рекомендують оцінити стан конструкцій, ризики від вибухової хвилі, доступність виходів та умови перебування людей. Які критерії потрібно врахувати та як документально оформити рішення?
Початок наступного тижня відразу розпочнеться із граничної дати – 9 листопада 2026 року, до цього дня роботодавці мають встигнути подати декілька звітів. Також, 13 листопада – важлива дата для формування номенклатури справ. Кому й що треба встигнути зробити розповідаємо далі

Коротко, структурно, зрозуміло розповідаємо про головні новини. Радимо кращі статті дня та даємо зразки документів. І трохи професійного гумору
Після зміни правил бронювання у роботодавців виникли запитання щодо кількості заброньованих працівників. Чи потрібно самостійно переглядати списки та, чи залишаються чинними накази про критичність? Під час спілкування у професійній спільноті колеги поділилися позицією Міненерго